

กลยุทธ์พันธบัตรแบบ Ladder, Bullet และ Barbell
เปรียบเทียบ Ladder, Bullet และ Barbell ตามวันครบกำหนด กระแสเงินสด Duration และความเสี่ยงเส้นอัตราผลตอบแทนด้วยตัวอย่างห้าปี
ในคู่มือนี้Ladder, Bullet และ Barbell ต่างกันอย่างไร?
สรุปสั้น
Ladder กระจายวันครบกำหนดไปตามเวลา Bullet รวมวันครบกำหนดไว้ใกล้วันเป้าหมาย ส่วน Barbell เน้นอายุสั้นและยาวมากกว่า จึงอาจมีกระแสเงินสดและความไวต่อแต่ละช่วงของเส้นอัตราผลตอบแทนต่างกัน ไม่มีรูปแบบใดรับประกันผลตอบแทนหรือความปลอดภัยที่สูงกว่าโดยอัตโนมัติ ควรเริ่มจากวันที่ต้องใช้เงิน ระดับความเสี่ยงด้านราคาที่ยอมรับได้ และแผนลงทุนเงินที่ครบกำหนดใหม่
Ladder, Bullet และ Barbell ต่างกันอย่างไร?
Ladder ถือพันธบัตรที่ครบกำหนดในหลายวัน เมื่อขั้นหนึ่งครบกำหนด อาจนำเงินไปใช้หรือซื้อพันธบัตรอายุยาวขึ้นแทน Bullet รวมพันธบัตรไว้ใกล้อายุหรือ Duration เป้าหมาย อาจใช้กับรายจ่ายในอนาคตที่ทราบวัน แต่การจับคู่หนี้สินต้องพิจารณากระแสเงินสดและความไวของราคา ไม่ใช่ดูแค่อายุที่ใกล้กัน Barbell เน้นพันธบัตรปลายสั้นและยาว โดยมีส่วนน้อยที่ช่วงกลาง พันธบัตรสั้นครบกำหนดเร็วกว่า ส่วนพันธบัตรยาวมักไวต่ออัตราผลตอบแทนระยะยาวมากกว่า ชื่อเหล่านี้อธิบายรูปพอร์ต ไม่ได้สัญญาผลลัพธ์
Ladder กระจายกระแสเงินสดและวันลงทุนซ้ำอย่างไร?
ลองนึกถึง Ladder ห้าปีที่แบ่งเงินใกล้เคียงกันไปยังพันธบัตรซึ่งครบกำหนดปีที่หนึ่งถึงห้า หลายรายการอาจจ่ายคูปองก่อนครบกำหนด แต่เงินต้นคืนคนละเวลา ในตัวอย่างพันธบัตรไม่มีคูปองแบบง่าย วันคืนเงินต้นจะกระจายตลอดห้าปี พันธบัตรมีคูปองจริงมีราคา คูปอง และเงื่อนไขไถ่ถอนต่างกัน เงินลงทุนเท่ากันจึงไม่ได้รับประกันว่าได้เงินต้นคืนเท่ากัน เมื่อขั้นแรกครบกำหนด อาจใช้เงินหรือซื้อพันธบัตรใหม่ที่ปลายยาว TreasuryDirect อธิบายการลงทุนซ้ำว่าใช้เงินจากหลักทรัพย์ Treasury ที่ครบกำหนดซื้อหลักทรัพย์อีกชนิด ตัวเลือกขึ้นกับหลักทรัพย์และบัญชี และนายหน้าอาจมีขั้นตอนต่างกัน Ladder กระจายเวลาตัดสินใจ แต่ไม่ลบความเสี่ยงด้านราคา เครดิต เงินเฟ้อ หรือการลงทุนซ้ำ หากผลตอบแทนสูงขึ้นตอนครบกำหนด การลงทุนซ้ำของขั้นนั้นอาจได้อัตราสูงขึ้น หากต่ำลง รายได้อนาคตอาจลดลง
พอร์ต Bullet อาจเหมาะเมื่อมีวันเป้าหมายที่ทราบแน่เมื่อใด?
Bullet รวมวันครบกำหนดไว้ใกล้วันที่ในอนาคต เช่น วันจ่ายค่าเล่าเรียนหรือซื้อทรัพย์สินตามแผน พันธบัตรที่ครบกำหนดใกล้วันนั้นอาจลดความจำเป็นต้องขายก่อนเวลาเพื่อหาเงินต้น แต่คูปองยังจ่ายตามกำหนดของแต่ละรายการ จึงต้องดูวันชำระราคา จำนวนเงิน และเงื่อนไขที่แน่นอน พันธบัตรที่ระบุอายุห้าปีไม่ได้จับคู่กับหนี้สินอีกห้าปีโดยอัตโนมัติ เพราะพันธบัตรคูปองจ่ายเงินบางส่วนก่อนและราคาตลาดเปลี่ยนตามผลตอบแทน การจับคู่อาจต้องใช้หลักทรัพย์หลายรายการที่จ่ายตรงกับจำนวนและวัน รวมถึงปรับพอร์ตเมื่ออัตราหรือ Duration เปลี่ยน Bullet ยังรวมการลงทุนซ้ำไว้วันเดียว ซึ่งอัตราที่หาได้ในวันนั้นยังไม่ทราบในวันนี้
เหตุใด Barbell จึงถือพันธบัตรทั้งระยะสั้นและยาว?
Barbell ผสมอายุสั้นกับยาวและถือช่วงกลางน้อยกว่า พันธบัตรสั้นอาจคืนเงินต้นเร็วและให้ความยืดหยุ่นในระยะใกล้ ส่วนพันธบัตรยาวมักตอบสนองต่อผลตอบแทนระยะยาวมากกว่า จึงเพิ่ม Duration และความผันผวนราคา หากพอร์ตสองแบบที่ไม่มีออปชันมี Duration ใกล้กัน Barbell อาจมี Convexity สูงกว่า Bullet ที่กระจุกตรงกลาง Convexity อธิบายว่าการตอบสนองของราคาปรับเปลี่ยนอย่างไรเมื่อผลตอบแทนขยับ แต่นั่นไม่ได้ทำให้ Barbell เหนือกว่า มูลค่าอาจลดลง และผลลัพธ์ขึ้นกับผลตอบแทนแต่ละอายุ เครดิต สภาพคล่อง และราคาที่ซื้อ พันธบัตรสั้นที่ครบกำหนดต้องมีการตัดสินใจต่อ และความไวของพันธบัตรยาวยังคงอยู่
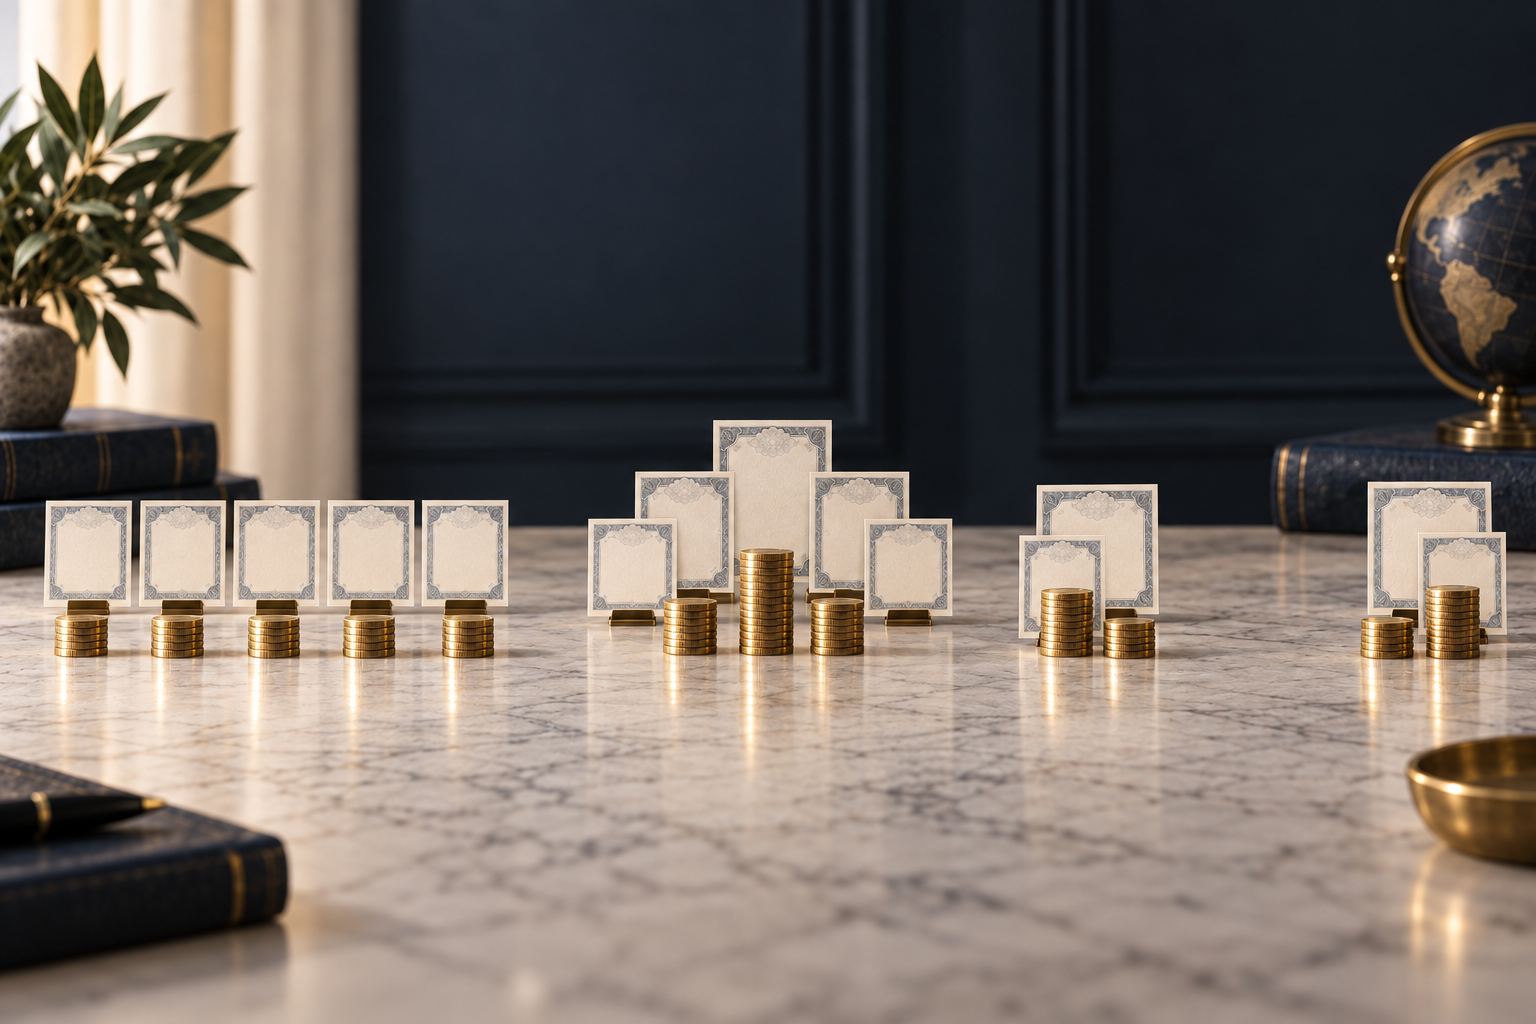
โครงสร้างทั้งสามแบบมีหน้าตาอย่างไรในช่วงห้าปี?
ตารางนี้แสดงรูปแบบวันครบกำหนด ไม่ใช่สัดส่วนที่แนะนำ สมมติว่าช่วงอายุโดยรวมเท่ากันและไม่รวมคูปอง มูลค่าตลาด คุณภาพเครดิต หรือสิทธิไถ่ถอน จุดแสดงตำแหน่งที่เงินต้นครบกำหนดกระจุกตัว ไม่ได้แสดงจำนวนหรือมูลค่าของแต่ละรายการ
| โครงสร้าง | ปี 1 | ปี 2 | ปี 3 | ปี 4 | ปี 5 | ลักษณะหลัก |
|---|---|---|---|---|---|---|
| Ladder | ● | ● | ● | ● | ● | ครบกำหนดในหลายวัน |
| Bullet | ● | รวมวันครบกำหนดใกล้วันเดียว | ||||
| Barbell | ● | ● | เน้นสัดส่วนที่ปลายสั้นและยาว |
ในทางปฏิบัติ สัดส่วนไม่จำเป็นต้องเท่ากันหรือครบกำหนดทุกหนึ่งปี Ladder อาจมีหลายพันธบัตรต่อช่วง Bullet อาจเป็นกลุ่มวันใกล้กัน และ Barbell อาจมีสัดส่วนกลางเล็กน้อย เปรียบเทียบกระแสเงินสด มูลค่าตลาด Duration และเครดิต
จะเกิดอะไรขึ้นเมื่ออัตราดอกเบี้ยหรือเส้นอัตราผลตอบแทนเปลี่ยน?
หากผลตอบแทนทุกอายุเพิ่มขึ้นใกล้เคียงกัน ราคาพันธบัตรมักลดลง พอร์ตที่มี Duration ยาวกว่ามักมีความไวต่อราคาในเบื้องต้นสูงกว่า Duration เป็นค่าประมาณ ไม่ใช่คำรับประกัน การเปลี่ยนแปลงขนาดใหญ่ทำให้ Convexity สำคัญขึ้น และออปชันแฝงอาจเปลี่ยนกระแสเงินสดที่คาดไว้ เส้นอัตราผลตอบแทนอาจชันขึ้น แบนลง หรือบิดเมื่อผลตอบแทนแต่ละอายุเปลี่ยนต่างกัน จึงต้องดูความเสี่ยง ณ แต่ละจุด: Bullet กับ Barbell อาจมี Duration รวมใกล้กันแต่ Key-rate Duration ต่างกัน รายได้อนาคตของ Ladder ขึ้นกับอัตราในวันลงทุนซ้ำบางส่วน อัตราที่สูงขึ้นอาจช่วยขั้นในอนาคตพร้อมลดมูลค่าพันธบัตรยาวเดิม ส่วนอัตราที่ลดลงอาจให้ผลตรงกันข้าม
กองทุนหรือ ETF พันธบัตรสร้างโครงสร้างแบบเดียวกันได้หรือไม่?
สร้างรูปแบบเหล่านี้ได้ด้วยพันธบัตรรายตัว กองทุน หรือ ETF ETF พันธบัตรทั่วไปมักรักษาความเสี่ยงตลาดด้วยการเปลี่ยนรายการถือครอง และไม่รับประกันคืนเงินต้นในวันครบกำหนดของพันธบัตรรายตัว ETF ที่กำหนดปีครบอายุอาจวางแผนยุติกองทุนใกล้ปีที่ระบุและเป็นขั้นหนึ่งของ Ladder ได้ แต่ราคาหน่วยและเงินจ่ายเปลี่ยนได้ ไม่ใช่พันธบัตรหนึ่งรายการที่รับประกันคืนมูลค่าหน้าตั๋ว กองทุนช่วยกระจายการลงทุน แต่มีค่าใช้จ่ายและพฤติกรรมต่างจากการถือพันธบัตรจนถึงครบกำหนด ตรวจสอบนโยบายอายุ รายการถือครอง เครดิต Duration ค่าธรรมเนียม เงื่อนไขปิดกองทุน และเงินจ่าย ชื่อผลิตภัณฑ์เพียงอย่างเดียวไม่ได้ยืนยันว่ากระแสเงินสดตรงกับวันที่ต้องใช้เงินส่วนตัว
ควรเปรียบเทียบ Ladder, Bullet และ Barbell อย่างไร?
เริ่มจากปฏิทินวันที่และจำนวนเงินที่อาจต้องใช้ แล้วกำหนดว่าต้องการรับเงินต้นคืนเป็นระยะ ใกล้วันเป้าหมายเดียว หรือที่ปลายทั้งสองของช่วง เปรียบเทียบมูลค่าตลาด Duration, Key-rate Duration, Convexity เครดิต สิทธิไถ่ถอน สภาพคล่อง ภาษี ค่าธรรมเนียม และสกุลเงินด้วยเกณฑ์เดียวกัน ผลตอบแทนที่ระบุสูงกว่าหรืออายุยาวกว่าไม่ได้แปลว่าโครงสร้างดีกว่า การไถ่ถอนก่อนกำหนดอาจเปลี่ยนกระแสเงินสดและการลงทุนซ้ำ ตัดสินใจว่าจะใช้เงินต้น ถือเป็นเงินสด หรือลงทุนซ้ำ ตัวเลือก Treasury ขึ้นกับหลักทรัพย์และแพลตฟอร์ม ส่วนอัตราในอนาคตยังไม่ทราบวันนี้
คำถามที่พบบ่อย
Q1Ladder พันธบัตรปลอดภัยกว่า Bullet หรือไม่?
ไม่โดยอัตโนมัติ Ladder กระจายวันครบกำหนด ส่วน Bullet รวมวันไว้ แต่ทั้งคู่ยังเสี่ยงด้านราคา เครดิต เงินเฟ้อ สภาพคล่อง และการลงทุนซ้ำ ผู้ออก ราคา เงื่อนไข และความจำเป็นต้องขายก็สำคัญ
Q2Ladder รับประกันรายได้เท่ากันทุกปีหรือไม่?
ไม่ ตารางคูปองต่างกัน และเงินที่ครบกำหนดอาจนำไปใช้หรือลงทุนซ้ำที่อัตราซึ่งยังไม่ทราบวันนี้ Ladder กระจายวัน แต่ไม่ได้ตรึงอัตราลงทุนซ้ำในอนาคต
Q3เมื่ออัตราดอกเบี้ยเปลี่ยน Barbell ชนะ Bullet เสมอหรือไม่?
ไม่ ผลลัพธ์ขึ้นกับการเปลี่ยนผลตอบแทนแต่ละอายุ Duration และ Convexity เงื่อนไขพันธบัตรและราคา Duration รวมใกล้กันไม่ได้หมายถึงความเสี่ยงต่อเส้นอัตราผลตอบแทนเหมือนกัน
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
โครงสร้างพอร์ตแบบใดมักกระจายวันครบกำหนดของพันธบัตรไปหลายวัน?
เลือกคำตอบเพื่อดูคำอธิบาย