

ETF ตราสารหนี้มีวันครบกำหนดหรือไม่? ETF ทั่วไปกับ ETF กำหนดปีครบกำหนด
ทำความเข้าใจว่าเหตุใด ETF ตราสารหนี้ส่วนใหญ่ยังดำเนินต่อเมื่อพันธบัตรในพอร์ตครบกำหนด วิธีที่ ETF กำหนดปีครบกำหนดย้ายไปถือเงินสดและจ่ายสินทรัพย์สุทธิ และเหตุใดปีเป้าหมายจึงไม่รับประกันเงินต้นคืน
ในคู่มือนี้ETF ตราสารหนี้มีวันครบกำหนดหรือไม่?
สรุปสั้น
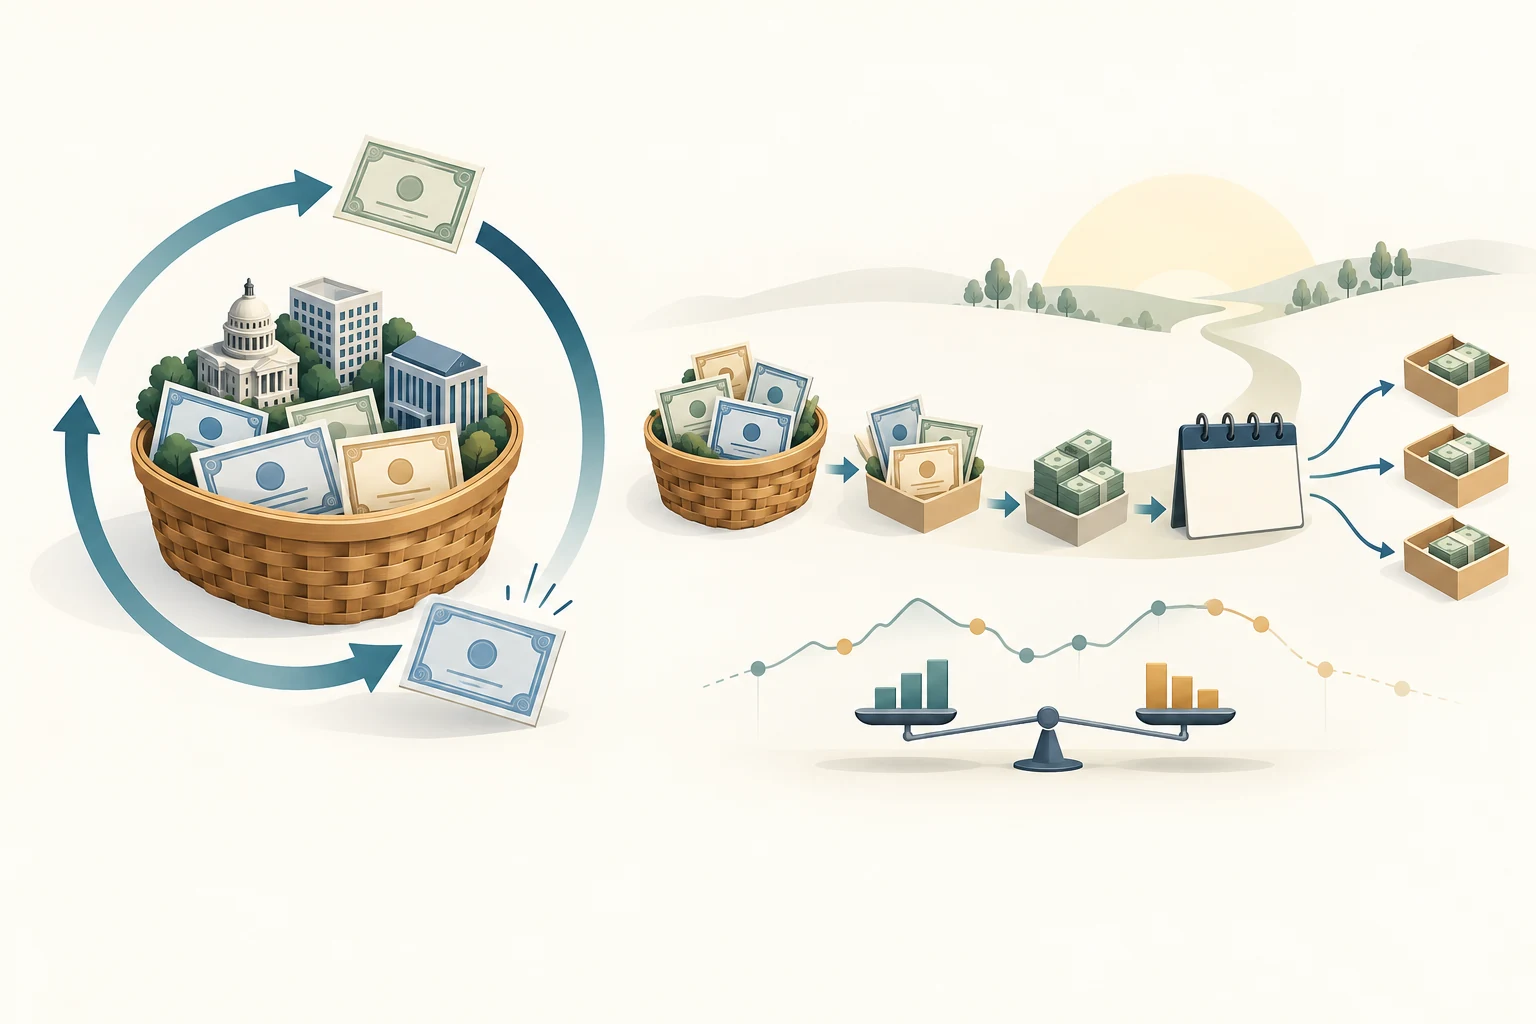
พันธบัตรอาจมีวันครบกำหนดตามสัญญา แต่โดยทั่วไปหน่วย ETF ไม่ครบกำหนดเพียงเพราะพันธบัตรในพอร์ตครบกำหนด ETF ตราสารหนี้ส่วนใหญ่รักษาการลงทุนต่อเนื่องด้วยการเปลี่ยนหรือปรับรายการถือครอง ส่วน ETF กำหนดปีครบกำหนดบางกองออกแบบให้สิ้นสุดในปีที่ระบุ ย้ายเงินที่ได้รับจากพันธบัตรครบกำหนดไปเป็นเงินสดหรือรายการเทียบเท่าเงินสด แล้วจ่ายสินทรัพย์สุทธิที่เหลือ ปีเป้าหมายคือแผนวงจรชีวิตของกองทุน ไม่ใช่คำมั่นว่าจะคืนเงินลงทุนเดิม คู่มือนี้กล่าวถึง ETF ตราสารหนี้ที่จดทะเบียนในสหรัฐฯ โดยหนังสือชี้ชวนของแต่ละกองทุนเป็นตัวกำหนดวันที่และเงื่อนไขจริง
ETF ตราสารหนี้มีวันครบกำหนดหรือไม่?
โดยทั่วไปพันธบัตรในกองทุนมีวันครบกำหนด แต่หน่วย ETF เองไม่มี ภาพรวม ETF ของ FINRA ระบุว่า ETF ตราสารหนี้ส่วนใหญ่ให้การลงทุนต่อเนื่อง ขณะที่บางกองถือพอร์ตที่กำหนดปีครบกำหนดเป้าหมาย วันครบกำหนดของพันธบัตรกับวันที่วางแผนปิดกองทุนเป็นคนละเรื่องกัน
สำหรับพันธบัตรรายตัว ผู้ออกมีหน้าที่จ่ายเงินตามเงื่อนไขของตราสาร หากผู้ออกทำตามภาระผูกพัน ก็จะจ่ายดอกเบี้ยงวดสุดท้ายและมูลค่าที่ตราไว้เมื่อครบกำหนด แต่หากขายก่อนวันนั้น ผู้ลงทุนจะได้รับราคาตลาดรองในขณะนั้นซึ่งอาจต่ำกว่าหรือสูงกว่า ดูภาพรวมพันธบัตรของ FINRA
ผู้ถือ ETF เป็นเจ้าของหน่วยกองทุน ไม่ได้มีสิทธิเรียกร้องโดยตรงให้คืนเงินต้นของพันธบัตรแต่ละฉบับ เมื่อรายการถือครองครบกำหนด เงินสดจะเข้าสู่กองทุน จากนั้นจะนำไปทำอะไรขึ้นอยู่กับกลยุทธ์และเอกสารของ ETF
เมื่อพันธบัตรใน ETF ตราสารหนี้ทั่วไปครบกำหนดจะเกิดอะไรขึ้น?
ETF ตราสารหนี้ทั่วไปมักตั้งเป้ารักษาการลงทุนต่อเนื่อง แทนที่จะปิดกองทุนเมื่อพันธบัตรฉบับหนึ่งครบกำหนด กองทุนได้รับเงินจากพันธบัตรครบกำหนด การขาย คูปอง หรือการไถ่ถอนก่อนกำหนด จากนั้นอาจซื้อพันธบัตรอื่นหรือปรับพอร์ตเพื่อให้เป็นไปตามดัชนีหรือวัตถุประสงค์การลงทุน อายุคงเหลือของพอร์ตเปลี่ยนไปตามเวลา แต่หน่วย ETF ยังคงอยู่ เว้นแต่กองทุนจะดำเนินการแยกต่างหากเพื่อปิดหรือปรับโครงสร้าง
ดังนั้น อายุเฉลี่ยของพันธบัตรใน ETF จึงไม่ใช่วันที่ผู้ถือหน่วยทุกคนจะได้รับเงินต้นคืน พอร์ตอาจมีพันธบัตรจำนวนมากที่มีกำหนดชำระต่างกัน และรายการถือครองก็เปลี่ยนได้ FINRA อธิบายว่า ETF ตราสารหนี้ส่วนใหญ่ให้การลงทุนต่อเนื่อง แม้บางกองจะสร้างขึ้นโดยกำหนดปีครบกำหนดไว้
ผลตอบแทนของผู้ลงทุนในกองทุนตราสารหนี้ทั่วไปมาจากเงินจ่ายและการเปลี่ยนแปลงของมูลค่าตลาดหน่วยกองทุน พันธบัตรที่ครบกำหนดอาจเพิ่มเงินสดให้กองทุน แต่ไม่ได้ทำให้ผู้ถือ ETF แต่ละรายได้รับเงินคืนตามสัดส่วนของราคาซื้อเดิมโดยอัตโนมัติ
ปีครบกำหนดเป้าหมายของ ETF หมายถึงอะไร?
ETF แบบ target maturity, defined maturity หรือ bullet สร้างขึ้นจากพันธบัตรที่กำหนดให้ครบกำหนดในปีปฏิทินหนึ่ง และมีแผนสิ้นสุดกองทุน ปีในชื่อโดยทั่วไปบอกช่วงเวลาครบกำหนดที่ต้องการ แต่เกณฑ์พันธบัตรที่ถือได้ วันสิ้นสุด และขั้นตอนจ่ายเงินขึ้นอยู่กับแต่ละผลิตภัณฑ์ ให้อ่านหนังสือชี้ชวน อย่าถือว่ารหัสซื้อขายหรือปีในชื่อเป็นวันจ่ายเงินตามสัญญา
ETF กำหนดปีครบกำหนดไม่เหมือนกองทุน target-date เพื่อการเกษียณ กองทุน target-date มักปรับสัดส่วนสินทรัพย์ไปตามเวลาเพื่อให้สอดคล้องกับเป้าหมายเกษียณ ในหนังสือชี้ชวน Vanguard Target Maturity 2027 Corporate Bond ETF ที่ยื่นต่อ SEC Vanguard แยก ETF ที่มีวันครบกำหนดกำหนดไว้จากกองทุน target-date อย่างชัดเจน เอกสารระบุว่ากองทุนถือพันธบัตรที่เชื่อมโยงกับปีเป้าหมายและวางแผนชำระบัญชีในช่วงวันที่กำหนด
โครงสร้างนี้ใช้เป็นขั้นหนึ่งของบันไดพันธบัตรได้ โดยเลือกกองทุนหลายกองที่มีปีเป้าหมายต่างกัน ETF รวมพันธบัตรหลายฉบับไว้ในหน่วยที่ซื้อขายในตลาดหลักทรัพย์ แต่ไม่ได้ทำให้แต่ละกองทุนเทียบเท่าพันธบัตรรายตัว และไม่รับประกันเงินจ่ายคงที่ในปีที่ระบุ
เมื่อ ETF กำหนดปีครบกำหนดเข้าใกล้ปีเป้าหมายจะเกิดอะไรขึ้น?
เมื่อพันธบัตรในพอร์ตครบกำหนดหรือถูกไถ่ถอน กองทุนอาจย้ายเงินที่ได้ไปถือเงินสดหรือรายการเทียบเท่าเงินสด แทนการซื้อพันธบัตรทดแทนที่มีอายุยาวกว่า ความอ่อนไหวต่ออัตราดอกเบี้ยของพอร์ตอาจลดลงเมื่อใกล้วันสิ้นสุด และรายได้อาจเปลี่ยนเมื่อเปลี่ยนพันธบัตรเป็นสินทรัพย์ลักษณะคล้ายเงินสด รายละเอียดขึ้นอยู่กับหนังสือชี้ชวนและพันธบัตรที่ถือ
คู่มือนักลงทุน iShares iBonds อธิบายว่ากองทุนในชุดจะทยอยถือเงินสดและรายการเทียบเท่าเมื่อพันธบัตรครบกำหนด จากนั้นยกเลิกการจดทะเบียนและจ่ายสินทรัพย์สุทธิที่เหลือเมื่อพันธบัตรในพอร์ตครบกำหนด กองทุน iBonds สิ้นสุดในเดือนตุลาคมหรือธันวาคมของปีที่อยู่ในชื่อ ขึ้นอยู่กับผลิตภัณฑ์ ส่วน Invesco อธิบายว่า BulletShares ออกแบบให้สิ้นสุดในเดือนธันวาคมของปีที่กำหนด เงินจากพันธบัตรที่ครบกำหนดหรือถูกเรียกคืนในช่วงหกเดือนสุดท้ายอาจถือเป็นเงินสดหรือรายการเทียบเท่า ตัวอย่างเหล่านี้เป็นเงื่อนไขเฉพาะผู้ออก ไม่ใช่กำหนดการทั่วไป
วันสิ้นสุดที่คาดหมาย วันซื้อขายสุดท้าย NAV สุดท้าย วันกำหนดสิทธิ และวันที่จ่ายเงินจริงอาจไม่ตรงกัน หนังสือชี้ชวน Vanguard ระบุแผนชำระบัญชีในหรือใกล้วันที่กำหนด แล้วจ่ายสินทรัพย์สุทธิที่เหลือหลังชำระหนี้สิน ตรวจหนังสือชี้ชวนฉบับปัจจุบันและประกาศกองทุนเพื่อดูขั้นตอนและวันที่ที่แน่นอน
เงินจ่ายงวดสุดท้ายจะคืนเงินลงทุนเดิมให้ฉันหรือไม่?
ไม่ เมื่อสิ้นสุดกองทุน กองทุนจ่ายสินทรัพย์สุทธิที่เหลือตามขั้นตอนชำระบัญชี จำนวนเงินขึ้นอยู่กับมูลค่ากองทุนหลังหักค่าใช้จ่ายและหนี้สิน ไม่ใช่คำมั่นว่าจะคืนราคาซื้อของผู้ถือหน่วยแต่ละคนหรือจ่ายเงินจำนวนตายตัว ราคาตลาดของหน่วย ETF ตอนซื้อหรือขายอาจต่างจาก NAV ด้วย
หนังสือชี้ชวน Vanguard ที่ยื่นต่อ SEC ระบุว่าไม่อาจคาดการณ์จำนวนเงินจ่ายและเงินชำระบัญชีได้ตั้งแต่ตอนลงทุน ยอดสุดท้ายอาจมากหรือน้อยกว่าเงินเริ่มต้นและอาจเกิดกำไรหรือขาดทุนทางภาษี iShares ก็ระบุว่ากองทุน iBonds ไม่ได้รับประกันและไม่ได้ตั้งเป้าคืนเงินจำนวนหนึ่งที่กำหนดไว้ Invesco เปิดเผยว่าไม่อาจรู้ยอดจ่ายและเงินชำระบัญชีของ BulletShares ล่วงหน้าตอนซื้อ ผู้ลงทุนอาจได้รับมากหรือน้อยกว่าเงินลงทุนเดิม
หากต้องการประเมินผล ให้รวมกระแสเงินสดทั้งหมด ได้แก่ ราคาที่ซื้อหน่วย ETF เงินจ่ายที่ได้รับ เงินชำระบัญชี ต้นทุนการซื้อขาย และภาษีที่เกี่ยวข้องกับบัญชี เงินจ่ายครั้งสุดท้ายเพียงอย่างเดียวไม่ใช่ผลตอบแทนรวมของกองทุน กองทุนอาจสิ้นสุดด้วย NAV สูงหรือต่ำกว่าตอนเริ่มต้น ส่วนผลลัพธ์ของผู้ลงทุนยังขึ้นอยู่กับราคาและเวลาที่ซื้อ
อะไรทำให้มูลค่ากองทุนหรือเงินจ่ายสุดท้ายเปลี่ยนได้?
ETF กำหนดปีครบกำหนดยังคงมีความเสี่ยงแบบกองทุนตราสารหนี้ระหว่างดำเนินงาน อัตราดอกเบี้ยและการประเมินความสามารถชำระหนี้ของผู้ออกอาจเปลี่ยนมูลค่าตลาดของสินทรัพย์ ผู้ออกอาจผิดนัด พันธบัตรที่เรียกไถ่ถอนได้อาจถูกชำระก่อนกำหนด และกองทุนอาจต้องนำเงินไปลงทุนใหม่ที่อัตราผลตอบแทนต่างออกไป กองทุนยังอาจเผชิญข้อจำกัดด้านสภาพคล่อง ค่าใช้จ่าย ต้นทุนซื้อขาย และความคลาดเคลื่อนในการติดตามดัชนีหรือการสุ่มตัวอย่าง วันสิ้นสุดที่วางแผนไว้ไม่ได้ลบความเสี่ยงเหล่านี้
หนังสือชี้ชวน Vanguard กล่าวถึงความเสี่ยงด้านอัตราดอกเบี้ย เครดิต สภาพคล่อง การไถ่ถอนก่อนกำหนด และการติดตามดัชนีสำหรับกองทุนของตน อีกทั้งระบุว่าหน่วย ETF ซื้อขายตามราคาตลาดซึ่งอาจสูงหรือต่ำกว่า NAV การเปิดเผยข้อมูล BulletShares ของ Invesco ก็กล่าวถึงค่าใช้จ่าย โอกาสขาดทุน เงินจ่ายที่เปลี่ยนแปลงได้ และเงินชำระบัญชีที่อาจไม่เท่ากับเงินลงทุนเดิม ข้อมูลเหล่านี้เป็นการเปิดเผยความเสี่ยงเฉพาะผลิตภัณฑ์ ควรอ่านเอกสารของ ETF ที่กำลังพิจารณา
ปีเป้าหมายไม่ได้ตรึงมูลค่า ETF ไว้ การขายพันธบัตรก่อนครบกำหนด การไถ่ถอนก่อนกำหนดโดยผู้ออก หรือค่าใช้จ่ายที่สะสม อาจเปลี่ยนเงินสดและสินทรัพย์สุทธิขั้นสุดท้าย อ่านเรื่องความอ่อนไหวต่อดอกเบี้ยที่ duration และความเสี่ยงดอกเบี้ยของ ETF ตราสารหนี้ และเรื่องมาตรวัดรายได้ที่ไม่ใช่คำมั่นว่าจะจ่ายที่ SEC yield, distribution yield และ YTM ของพอร์ต ETF
เงินจ่าย ภาษี และวันที่ของโบรกเกอร์เกี่ยวข้องกันอย่างไร?
เงินจ่ายรายเดือนหรือเป็นงวดของกองทุนไม่ใช่การจ่ายคืนเงินต้นก้อนสุดท้ายของพันธบัตร อัตราเงินจ่ายและการจัดประเภทภาษีของ ETF กำหนดปีครบกำหนดอาจเปลี่ยนได้ คู่มือ iShares และหนังสือชี้ชวน Vanguard เตือนว่าเงินจ่ายและเงินชำระบัญชีอาจส่งผลต่อการจัดประเภททางภาษีของผลตอบแทน กำไรหรือขาดทุนที่ต้องเสียภาษีอาจขึ้นอยู่กับต้นทุนและประเภทบัญชี ตรวจเอกสารภาษีฉบับสุดท้ายของกองทุน และปรึกษาผู้เชี่ยวชาญด้านภาษีสำหรับกรณีส่วนตัว
วันที่สิ้นสุดตามแผนไม่ได้บอกแน่ชัดว่าเงินจะเข้าบัญชีโบรกเกอร์เมื่อใด ตรวจประกาศกองทุนเกี่ยวกับวันซื้อขายสุดท้าย วันที่ประเมินมูลค่า วันกำหนดสิทธิ วันที่ชำระบัญชีหรือจ่ายเงินที่คาดไว้ และข้อควรระวังเรื่องเวลา สอบถามโบรกเกอร์ว่าจะดำเนินการจ่ายเงินงวดสุดท้ายอย่างไร และคำสั่งซื้อขายที่ยังเปิดอยู่หรือการซื้อใกล้วันตัดสิทธิส่งผลต่อสิทธิรับเงินหรือไม่ แต่ละแพลตฟอร์มอาจบันทึกเงินคนละวัน
หากขายก่อนสิ้นสุด คุณได้รับราคาซื้อขายในตลาดซึ่งอาจต่างจาก NAV และหักต้นทุนซื้อขายที่เกี่ยวข้อง หากถือจนชำระบัญชี คุณจะได้รับเงินผ่านขั้นตอนของกองทุนและโบรกเกอร์ ไม่ใช่การจ่ายมูลค่าที่ตราไว้ของพันธบัตรรายตัว อ่าน จะเกิดอะไรขึ้นเมื่อ ETF ปิดกองทุน สำหรับขั้นตอนทั่วไปเมื่อ ETF ปิดหรือควบรวม
ETF กำหนดปีครบกำหนดใช้เป็นขั้นของบันไดพันธบัตรได้หรือไม่?
ETF ลักษณะนี้อาจออกแบบมาเพื่อใช้งานดังกล่าว บันไดพันธบัตรกระจายวันครบกำหนดไปหลายปี เพื่อให้พันธบัตรหรือรายการถือครองของกองทุนครบกำหนดต่างเวลากัน ETF กำหนดปีครบกำหนดรวมพันธบัตรหลายฉบับเป็นกองทุนซื้อขายในตลาดหลักทรัพย์และมีปีสิ้นสุดตามแผน เงินที่ได้รับอาจนำไปใช้หรือลงทุนซ้ำในขั้นถัดไป Invesco ระบุว่า BulletShares เป็นเครื่องมือสร้างบันไดพันธบัตร ส่วน iShares อธิบายการจัดชุด iBonds ที่มีปีเป้าหมายต่างกัน
ข้อแลกเปลี่ยนคือเงินจ่ายสุดท้ายไม่แน่นอน การกระจายการลงทุนในพันธบัตรไม่ได้กำจัดความเสี่ยงตลาดหรือเครดิต ค่าใช้จ่ายกองทุน เงินจ่าย การเปลี่ยนไปถือเงินสด และเงินชำระบัญชีก็ต่างจากการถือพันธบัตรรายตัวโดยตรง บันไดที่สร้างด้วย ETF ช่วยจัดช่วงเวลาได้ แต่ไม่รับประกันว่าจะมีเงินจำนวนหนึ่งพร้อมใช้ในวันที่กำหนด
ก่อนจับคู่ปีเป้าหมายกับความต้องการใช้เงินสด ควรตรวจอะไร?
เริ่มจากหนังสือชี้ชวนฉบับปัจจุบันและประกาศการสิ้นสุดกองทุน ไม่ใช่ดูเพียงชื่อ ตรวจปีเป้าหมาย วันสิ้นสุดตามแผน พันธบัตรที่มีสิทธิถือ โอกาสถูกไถ่ถอนก่อนกำหนด ช่วงเวลาที่เริ่มย้ายไปถือเงินสด และวิธีคำนวณเงินจ่ายสินทรัพย์สุทธิสุดท้าย ตรวจวันที่อัปเดตข้อมูลการถือครอง NAV duration และ yield เปรียบเทียบอัตราค่าใช้จ่ายและต้นทุนอื่น คุณภาพเครดิต มาตรวัด yield, NAV และราคาตลาดปัจจุบัน ตลอดจนวิธีติดตามดัชนีหรือสุ่มตัวอย่าง
จากนั้นพิจารณาสถานการณ์ของตนเอง ได้แก่ ราคาซื้อและต้นทุนทางภาษี การจัดการเงินจ่าย ประเภทบัญชี ภาษีที่อาจเกิดขึ้น วันซื้อขายและวันกำหนดสิทธิสุดท้าย รวมถึงกำหนดการที่โบรกเกอร์คาดว่าจะนำเงินงวดสุดท้ายเข้าบัญชี หากต้องใช้เงินในวันตายตัว ควรเผื่อเวลาตามกำหนดการของกองทุนและโบรกเกอร์ และยอมรับว่าจำนวนเงินไม่แน่นอน
คำถามเปรียบเทียบที่เป็นประโยชน์ไม่ใช่แค่ “ETF ตราสารหนี้หรือพันธบัตรรายตัว” แต่ควรถามว่าต้องการลงทุนต่อเนื่องในตลาดตราสารหนี้ หรืออยากได้พอร์ตที่มีปีสิ้นสุดตามแผน แล้วจึงเปรียบเทียบกระแสเงินสด ความเสี่ยง ต้นทุน และการเปิดเผยข้อมูลของผลิตภัณฑ์นั้น มองปีเป้าหมายเป็นคุณสมบัติช่วยวางแผนที่มีเงื่อนไข ไม่ใช่การรับประกันเงินต้นหรือวันจ่ายที่แน่นอน
คำถามที่พบบ่อย
Q1ETF ตราสารหนี้คืนเงินต้นเมื่อพันธบัตรในพอร์ตครบกำหนดหรือไม่?
ไม่ใช่การคืนเงินโดยตรงให้ผู้ถือ ETF แต่ละคน ETF ทั่วไปได้รับเงินไว้ในกองทุนและมักบริหารพอร์ตต่อไป ETF กำหนดปีครบกำหนดอาจจ่ายสินทรัพย์ระดับกองทุนเมื่อสิ้นสุดตามแผน แต่จำนวนเงินไม่รับประกันว่าจะเท่ากับราคาที่คุณซื้อ
Q2ETF กำหนดปีครบกำหนดเหมือนกองทุน target-date หรือไม่?
ไม่เหมือนกัน ETF ตราสารหนี้กำหนดปีครบกำหนดจัดตามพันธบัตรที่ครบกำหนดในปีหนึ่งและแผนสิ้นสุดกองทุน ส่วนกองทุน target-date มักปรับสัดส่วนสินทรัพย์ตามเวลาเพื่อเป้าหมายอย่างการเกษียณ ให้อ่านหนังสือชี้ชวนเพราะชื่อคล้ายกันอาจหมายถึงโครงสร้างคนละแบบ
Q3โบรกเกอร์จะนำเงินจ่ายสุดท้ายของ ETF เข้าบัญชีเมื่อใด?
ขึ้นอยู่กับกำหนดการชำระบัญชีของกองทุนและการประมวลผลของโบรกเกอร์ ตรวจประกาศกองทุนฉบับปัจจุบันสำหรับวันซื้อขายสุดท้าย วันที่ประเมินมูลค่า วันกำหนดสิทธิ และวันที่คาดว่าจะจ่าย แล้วสอบถามโบรกเกอร์เพื่อยืนยัน ปีเป้าหมายเพียงอย่างเดียวไม่ใช่วันที่แน่นอนที่เงินพร้อมใช้
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
โดยทั่วไปเกิดอะไรขึ้นเมื่อพันธบัตรใน ETF ตราสารหนี้ทั่วไปครบกำหนด?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
อ่านคู่มือฉบับละเอียดCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียด