

รายได้จาก Bond ETF ชดเชยการขาดทุนเมื่อดอกเบี้ยขึ้นได้แค่ไหน? ตัวอย่าง Duration
เปรียบเทียบราคาที่ลดลงตามการประเมิน duration กับรายได้สมมติของพอร์ต พร้อมอธิบายว่าเหตุใดการคำนวณง่าย ๆ จึงไม่รับประกันจุดคุ้มทุนหรือวันที่ราคาฟื้นตัว
ในคู่มือนี้ผลขาดทุนจากราคาและรายได้ภายหลังเกิดขึ้นคนละช่วงเวลา
สรุปสั้น
Duration ของ Bond ETF ใช้ประเมินปฏิกิริยาราคาเบื้องต้นต่อการเปลี่ยนแปลงของอัตราผลตอบแทนตลาด ส่วนรายได้ของพอร์ตจะทยอยเกิดขึ้นตลอดช่วงถือครอง การนำสองส่วนมาเปรียบเทียบช่วยให้เห็นว่ารายได้สมมติอาจชดเชยผลขาดทุนตามราคาตลาดได้อย่างไร แต่ไม่ได้บอกว่าราคา ETF จะฟื้นเมื่อใด บทความนี้อธิบายแนวคิดตลาดตราสารหนี้สหรัฐฯ ด้วยสมมติฐานที่สร้างขึ้น ไม่ใช่ราคา ETF ปัจจุบันหรือการคาดการณ์ ผลิตภัณฑ์และกฎภาษีแตกต่างกันในแต่ละประเทศ เงินจ่ายออกไม่ใช่ผลตอบแทนเพิ่มฟรี: เงินสดที่ได้รับแยกจาก NAV ส่วนการนำไปลงทุนซ้ำทำให้จำนวนหน่วยที่ถือเพิ่มขึ้น
ผลขาดทุนจากราคาและรายได้ภายหลังเกิดขึ้นคนละช่วงเวลา
เมื่ออัตราผลตอบแทนตลาดสูงขึ้น ราคาตลาดของพันธบัตรอัตราคงที่ที่ออกไปแล้วมักลดลง โดยทั่วไปคูปองตามสัญญาจะไม่เปลี่ยนโดยอัตโนมัติเมื่อพันธบัตรใหม่ให้ผลตอบแทนสูงกว่า
ราคาพันธบัตรจะปรับเมื่อผู้ลงทุนประเมินกระแสเงินสดใหม่ตามอัตราผลตอบแทนที่เปลี่ยนไป NAV ของ Bond ETF สะท้อนราคาตลาดของสินทรัพย์ที่ถืออยู่ ผลขาดทุนตามราคาตลาดจึงเกิดขึ้นได้ก่อนรายได้จากการลงทุนใหม่จะเปลี่ยนแปลง
คู่มือพันธบัตรของ FINRA อธิบายความสัมพันธ์ระหว่างดอกเบี้ยกับราคาพันธบัตร ส่วนประกาศความรู้เรื่องตราสารหนี้ของ Investor.gov อธิบายผลของการเปลี่ยนแปลงอัตราตลาดต่อพันธบัตรเดิม
ต่อมา คูปอง พันธบัตรที่ครบกำหนด การขาย และการซื้อใหม่อาจเปลี่ยนส่วนผสมของรายได้กองทุน คำถามว่าราคาพอร์ตถูกประเมินใหม่เท่าใดในตอนนี้กับรายได้ที่อาจสะสมภายหลังจึงเป็นคนละเรื่อง
ช่วงเวลาที่ไม่ตรงกันทำให้เกิดคำถามว่าต้องใช้รายได้กี่เดือนจึงจะชดเชยผลขาดทุน คำตอบไม่ได้ถูกกำหนดล่วงหน้าโดยตลาด แต่เป็นการคำนวณสถานการณ์จากสมมติฐานที่ระบุไว้
Duration ประเมินอะไร และบอกอะไรไม่ได้
Effective duration ประเมินความอ่อนไหวของราคาพอร์ตพันธบัตรต่อการเปลี่ยนแปลงเล็กน้อยของอัตราผลตอบแทนที่เกี่ยวข้อง เมื่อปัจจัยอื่นเท่ากัน พอร์ตที่มี duration สูงกว่ามักตอบสนองด้านราคามากกว่าเมื่ออัตราผลตอบแทนเปลี่ยนเท่ากัน
Duration มีหน่วยเป็นปี แต่ไม่ได้หมายถึงวันครบกำหนดของ ETF หรือระยะเวลาที่ราคาจะฟื้นจากการลดลงครั้งแรก
คำอธิบายเรื่อง duration ของ FINRA กล่าวถึงสมมติฐานของการประเมินความอ่อนไหวและความเสี่ยงอื่นของพันธบัตร
เมื่อตรวจสอบ ETF ให้ดูค่า duration พร้อมวันที่อ้างอิง พอร์ตเปลี่ยนได้เมื่อพันธบัตรครบกำหนด ถูกขาย หรือถูกแทนที่ ดังนั้นองค์ประกอบและค่า duration ก็อาจเปลี่ยน
Duration ประเมินปฏิกิริยาราคาพอร์ตพันธบัตรภายใต้การเปลี่ยนแปลงของอัตราผลตอบแทนที่สมมติไว้ ไม่ได้กำหนดราคาซื้อขายหน่วย ETF เงินจ่ายออก หรือผลตอบแทนรวมของผู้ลงทุน
หากเส้นอัตราผลตอบแทนไม่ได้ขยับขนานกัน หรือกระแสเงินสดเปลี่ยนเพราะสิทธิไถ่ถอนก่อนกำหนด ผลจริงอาจต่างจากการประมาณแบบง่าย Duration เป็นข้อมูลตั้งต้นของสถานการณ์ ไม่ใช่การรับประกันผลลัพธ์
ประมาณการเปลี่ยนแปลงของมูลค่าตลาดทันที
สำหรับการเปลี่ยนแปลงเล็กน้อย มักใช้การประมาณอันดับหนึ่งว่า การเปลี่ยนแปลงราคาเป็นเปอร์เซ็นต์ ≈ −duration × การเปลี่ยนแปลงอัตราผลตอบแทน ให้เขียนการเปลี่ยนแปลงเป็นทศนิยม: 50 basis points เท่ากับ 0.50 จุดเปอร์เซ็นต์ หรือ 0.005
สมมติว่า Bond ETF ในตัวอย่างมี effective duration 5.5 ปี และอัตราผลตอบแทนตลาดที่เกี่ยวข้องเพิ่มขึ้นแบบขนาน 50 basis points ค่าประมาณคือ −5.5 × 0.005 = −0.0275 หรือประมาณ −2.75%
หากมูลค่าการลงทุนสมมติอยู่ที่ $10,000 การลดลง 2.75% เท่ากับประมาณ $275 นี่เป็นการประเมินราคาพอร์ตโดยตัดปัจจัยอื่นออก ไม่ใช่การคาดการณ์ราคาหน่วยของ ETF ใดโดยเฉพาะ
เพื่อเปรียบเทียบ พอร์ตสมมติที่มี duration 2.5 ปีจะมีค่าประมาณ −1.25% เมื่ออัตราผลตอบแทนเพิ่ม +50 basis points เท่ากัน หรือประมาณ −$125 ต่อเงินลงทุน $10,000
ตัวอย่างนี้ตรึงการเปลี่ยนแปลงอัตราผลตอบแทนและมูลค่าเริ่มต้นเพื่อแยกผลของ duration กองทุนจริงอาจมีรายได้ ความเสี่ยงด้านเครดิต ความอ่อนไหวต่อเส้นอัตราผลตอบแทน ค่าใช้จ่าย และ convexity แตกต่างกัน
ในตลาดจริง เส้นอัตราผลตอบแทนอาจไม่ขยับแบบขนาน และ credit spread ก็อาจเปลี่ยนด้วย Duration เพียงตัวเดียวจึงอธิบายการเปลี่ยนแปลงราคาทั้งหมดไม่ได้
วางสมมติฐานรายได้เทียบกับค่าประมาณราคา
เพิ่มสมมติฐานเพื่ออธิบาย ไม่ใช่การคาดการณ์: ให้พอร์ตสร้างรายได้สุทธิในหนึ่งปีเท่ากับ 4.5% ของ NAV เริ่มต้น สำหรับเงิน $10,000 จะเท่ากับ $450 ใน 12 เดือน
นำค่าประมาณการลดลงเริ่มต้น 2.75% หารด้วยสมมติฐานอัตรารายได้ต่อปี 4.5%: 2.75% ÷ 4.5% ≈ 0.61 ปี หรือประมาณ 7.3 เดือน วิธีนี้สมมติว่ารายได้เกิดขึ้นสม่ำเสมอเมื่อเทียบกับมูลค่าเริ่มต้น และใช้เลขคณิตง่าย ๆ โดยไม่คิดดอกผลทบต้น
สำหรับตัวอย่าง duration สั้นกว่า เมื่อใช้อัตรารายได้สมมติเท่าเดิม ระยะเวลาทางเลขคณิตเพื่อชดเชย 1.25% คือ 1.25% ÷ 4.5% ≈ 0.28 ปี หรือประมาณ 3.3 เดือน
การใช้อัตรารายได้ 4.5% เหมือนกันทั้งสองกรณีมีไว้เพื่อแยกความแตกต่างด้าน duration เท่านั้น ไม่ได้แปลว่า ETF ระยะสั้นและระยะยาวจริงจะมีรายได้หรืออัตราจ่ายเท่ากัน
อัตรารายได้นี้เป็นสมมติฐานในการคำนวณ ไม่ใช่การคาดการณ์ ETF ดูคำอธิบายตัวชี้วัดผลตอบแทน ETF เพื่อทำความเข้าใจความต่างของ SEC yield, distribution yield และ yield to maturity
หากนำตัวเลขจริงมาใช้ ให้ตรวจสอบคำจำกัดความและวันที่ของตัวชี้วัด การใส่ผลตอบแทนที่เปิดเผยไว้ในสูตรไม่ได้หมายความว่าจะจ่ายตัวเลขนั้นในอนาคต
<!-- learn:illustration -->
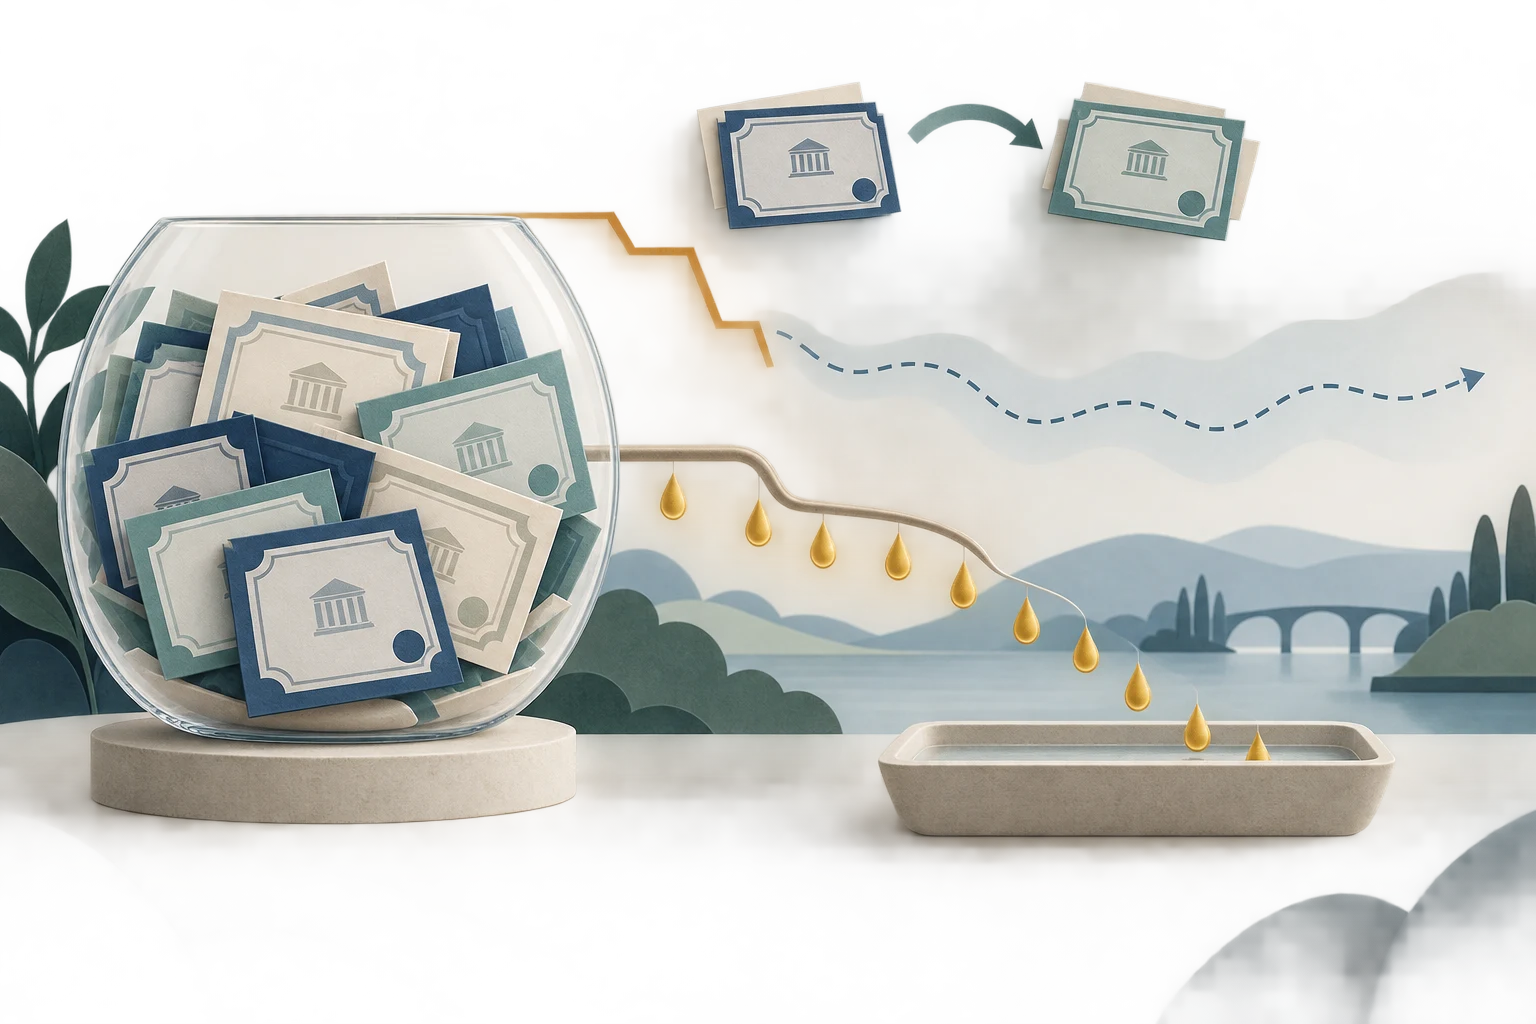
อัตราผลตอบแทนตลาดที่สูงขึ้นไม่ได้ทำให้คูปองทุกใบเพิ่มทันที
พันธบัตรอัตราคงที่ที่ออกไปแล้วโดยทั่วไปยังจ่ายคูปองตามเดิม เมื่อราคาลดลง yield to maturity ที่คำนวณจากราคาใหม่อาจสูงขึ้น แต่นั่นไม่ได้เปลี่ยนคูปองตามสัญญา
เมื่อ Bond ETF ได้รับเงิน ขายสินทรัพย์ หรือแทนที่พันธบัตรที่ครบกำหนด การลงทุนใหม่อาจให้อัตราผลตอบแทนสูงขึ้น ความเร็วของการเปลี่ยนแปลงขึ้นกับอายุคงเหลือ การหมุนเวียนพอร์ต เส้นอัตราผลตอบแทน คุณภาพเครดิต และนโยบายกองทุน
Investor.gov อธิบายว่ากองทุนพันธบัตรมีความเสี่ยงด้านอัตราดอกเบี้ย เครดิต และการชำระคืนก่อนกำหนด โดยสินทรัพย์และอายุคงเหลือก็มีผล
อัตราผลตอบแทนที่สูงขึ้นจากการซื้อใหม่อาจยังไม่ส่งผลต่อทั้งพอร์ตทันที ขนาดและช่วงเวลาของกระแสเงินสด กฎกองทุน เงินสดที่ถืออยู่ และสัดส่วนพันธบัตรเดิมล้วนมีผลต่อความเร็วที่รายได้เปลี่ยน
ดังนั้น การที่อัตราผลตอบแทนตลาดสูงขึ้นไม่ได้แปลว่าเงินจ่ายจาก ETF หนึ่งจะเพิ่มขึ้นทันทีในสัดส่วนเดียวกัน การประเมินราคาใหม่และการเปลี่ยนส่วนผสมรายได้เกิดคนละกระบวนการและคนละเวลา
รวมรายได้กับการเปลี่ยนแปลงราคาโดยไม่นับเงินจ่ายซ้ำ
ภายใต้สมมติฐานแบบง่าย ตัวอย่างหนึ่งปีจะรวมการเปลี่ยนแปลงราคาเริ่มต้น −2.75% กับรายได้สมมติ 4.5%: −2.75% + 4.5% ≈ +1.75% ก่อนภาษีและปัจจัยอื่นที่ไม่นำมาคิด
สถานการณ์นี้สมมติว่าไม่มีการเปลี่ยนแปลงราคาเพิ่มเติม รายได้สุทธิคงที่ องค์ประกอบพอร์ตไม่เปลี่ยน และไม่มีการทบต้น ผลตอบแทนจริงตลอดช่วงถือครองยังขึ้นกับช่วงเวลาจ่ายเงินและการนำไปลงทุนซ้ำ
หากจ่ายเป็นเงินสด เงินนั้นแยกจาก NAV ของ ETF หากนำไปลงทุนซ้ำ ผู้ลงทุนจะซื้อหน่วยเพิ่ม การบวกเงินจ่ายเดิมอีกครั้งเข้ากับผลตอบแทนรวมที่นับการลงทุนซ้ำแล้ว จะเป็นการนับซ้ำ
ดูความแตกต่างระหว่างการเปลี่ยนแปลงราคาหน่วยกับเงินจ่ายในผลตอบแทนจากราคาเทียบกับผลตอบแทนรวม ค่า +1.75% เป็นตัวอย่างที่บวกราคาและรายได้คนละหนึ่งครั้งบนฐานเดียวกัน
อย่าตีความตัวเลขก่อนหักค่าใช้จ่ายและภาษีว่าเป็นผลจริงของผู้ลงทุน ราคาซื้อขายที่ต่างจาก NAV ค่าใช้จ่ายกองทุน และภาษีอาจเปลี่ยนผลลัพธ์ในบัญชี
เหตุใดนี่จึงไม่ใช่คำมั่นว่าจะคุ้มทุนหรือฟื้นตัว
อัตราส่วน 7.3 เดือนมาจากการหารค่าประมาณราคาสมมติด้วยสมมติฐานรายได้คงที่ ไม่มีตัวเลขใดรับประกัน และไม่ได้หมายความว่า NAV ของ ETF จะกลับสู่ระดับก่อนหน้าภายใน 7.3 เดือน
เงินจ่ายอาจเพิ่มมูลค่ารวมของเงินสดและหน่วยที่ผู้ลงทุนถือ แม้ NAV ของ ETF ยังต่ำกว่าเดิม การกลับไปยังราคาหน่วยเดิมต้องอาศัยราคาตลาดปรับเพิ่มขึ้นมากพอด้วย
หากอัตราผลตอบแทนขึ้นอีก ราคาอาจลดลงต่อ หากอัตราผลตอบแทนลดและราคาพันธบัตรสูงขึ้น รายได้อนาคตจากการลงทุนใหม่หรือเงินที่นำไปลงทุนซ้ำอาจลดลง การเปลี่ยนแปลงทั้งสองอย่างไม่ได้เป็นผลดีพร้อมกันเสมอ
Credit spread การผิดนัดชำระ การเปลี่ยนแปลงของเส้นอัตราผลตอบแทน การไถ่ถอนก่อนกำหนด ค่าใช้จ่าย ภาษี และส่วนเพิ่มหรือส่วนลดของราคา ETF เทียบกับ NAV ล้วนเปลี่ยนผลลัพธ์ได้
ข้อมูลกองทุนพันธบัตรของ SEC อธิบายว่าความเสี่ยงดอกเบี้ยและความเสี่ยงอื่นทำให้ขาดทุนได้
ดังนั้น การคำนวณรายได้ชดเชยเป็นเพียงการเปรียบเทียบเพื่อทำความเข้าใจกลไก ไม่ใช่นาฬิกาบอกวันฟื้นตัว หากเส้นทางตลาดเปลี่ยน ทั้งค่าประมาณราคาและรายได้ที่สะสมจริงก็เปลี่ยนได้
เปรียบเทียบกองทุนด้วยสมมติฐานความเสี่ยงและรายได้ที่สอดคล้องกัน
Duration ช่วยเปรียบเทียบความอ่อนไหวด้านราคาโดยประมาณของพอร์ตพันธบัตรสองพอร์ตต่อการเปลี่ยนแปลงแบบขนานเล็กน้อยได้ แต่ไม่ได้จัดอันดับความเหมาะสมหรือผลตอบแทนที่คาดหวัง
กองทุน duration สั้นอาจมีการเปลี่ยนแปลงราคาตามแบบจำลองน้อยกว่า แต่รายได้ ความเสี่ยงด้านเครดิต ช่วงอายุคงเหลือ ค่าใช้จ่าย และพฤติกรรมราคาจริงอาจต่างจากกองทุน duration ยาว
เปรียบเทียบข้อมูล duration และรายได้ ณ วันเดียวกัน พร้อมตรวจสอบวิธีคำนวณตัวชี้วัดแต่ละรายการ อย่านำตัวเลขจากคนละวันมารวมราวกับเป็นภาพพอร์ตช่วงเดียวกัน
สำหรับกลไกพื้นฐานของความเสี่ยงด้านราคา ดูเหตุใดราคา Bond ETF จึงลดลงเมื่ออัตราผลตอบแทนสูงขึ้น และตรวจสอบสินทรัพย์กับเอกสารของแต่ละกองทุน
ใช้แบบจำลองการชดเชยเป็นสถานการณ์ ไม่ใช่กฎตัดสินใจ
ก่อนคำนวณ ให้จดข้อมูลตั้งต้น: duration ของกองทุนและวันที่อ้างอิง การเปลี่ยนแปลงเส้นอัตราผลตอบแทนที่สมมติ NAV เริ่มต้น และสมมติฐานรายได้แยกต่างหากหลังค่าใช้จ่าย
ประมาณปฏิกิริยาราคาเริ่มต้นก่อน แล้วแสดงสมมติฐานรายได้แยกกัน หากหารค่าประมาณการลดลงด้วยอัตรารายได้ต่อปี ให้ระบุชัดว่าเป็นอัตราส่วนชดเชยอย่างง่ายภายใต้สมมติฐาน
พิจารณาว่าภาษี ต้นทุนซื้อขาย การลงทุนซ้ำ การหมุนเวียนสินทรัพย์ การเปลี่ยนเครดิต รูปร่างเส้นอัตราผลตอบแทน และราคา ETF ที่ต่างจาก NAV มีความสำคัญต่อคำถามหรือไม่
การคำนวณช่วยอธิบายความสัมพันธ์ระหว่างความอ่อนไหวของราคาและรายได้ตามเวลา แต่ไม่สามารถคาดการณ์วันฟื้นตัว รับประกันผลตอบแทน หรือเลือก ETF ให้เหมาะกับคุณได้
คำถามที่พบบ่อย
Q1Duration ของ Bond ETF บอกได้ไหมว่าราคาจะใช้เวลาฟื้นนานเท่าใด?
ไม่ได้ Duration ประเมินความอ่อนไหวของราคาต่อการเปลี่ยนแปลงอัตราผลตอบแทน ไม่ได้บอกวันครบกำหนดของหน่วย ETF หรือเวลาฟื้นจากผลขาดทุน
Q2อัตราผลตอบแทนตลาดที่สูงขึ้นทำให้รายได้จาก Bond ETF เพิ่มทันทีหรือไม่?
ไม่จำเป็น พันธบัตรอัตราคงที่เดิมมักยังจ่ายคูปองเท่าเดิม รายได้อาจเปลี่ยนเมื่อกองทุนนำเงินสดไปลงทุนซ้ำและเปลี่ยนสินทรัพย์ ขณะที่ราคาตลาดอาจปรับก่อน
Q3ตัวอย่าง 7.3 เดือนเป็นการคาดการณ์จุดคุ้มทุนที่เชื่อถือได้หรือไม่?
ไม่ใช่ เป็นเลขคณิตอย่างง่ายจากสมมติฐานที่สร้างขึ้นและตรึงไว้ NAV รายได้ อัตราผลตอบแทน ภาษี ค่าใช้จ่าย และราคาซื้อขายเปลี่ยนแปลงได้ จึงใช้ทำนายวันคุ้มทุนไม่ได้
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
Duration ของ Bond ETF ประเมินอะไรในตัวอย่างการเปลี่ยนแปลงอัตราดอกเบี้ย?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
อ่านคู่มือฉบับละเอียดBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
อ่านคู่มือฉบับละเอียด0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
อ่านคู่มือฉบับละเอียด