

Почему ипотечные ставки не движутся один к одному с доходностью 10-летних казначейских облигаций США
Как Treasuries, MBS, риск досрочного погашения, расходы кредиторов и условия займа влияют на ипотечные ставки в США.
В этом руководствеЧто показывает доходность 10-летних казначейских облигаций?
Краткое резюме
Доходность 10-летних казначейских облигаций США — важный ориентир для долгосрочных займов, но это не обязательная ставка по 30-летней ипотеке. На большинство фиксированных ипотечных кредитов в США влияют агентские ипотечные ценные бумаги (MBS), денежные потоки которых могут меняться, когда заемщики рефинансируют кредит или переезжают. Между ориентиром Treasury и индивидуальным предложением находятся цены MBS, расходы кредитора и обслуживания кредита, комиссии за гарантию, емкость рынка и условия конкретного займа. Спред может расширяться или сужаться. Поэтому ставки часто движутся в одном направлении, но не на одинаковое число базисных пунктов.
Что показывает доходность 10-летних казначейских облигаций?
Доходность 10-летней облигации — это рыночная доходность государственной бумаги США с платежами на длительном горизонте. Она отражает, среди прочего, оценки инвесторами будущих краткосрочных ставок, инфляции и вознаграждения за принятие дюрационного риска. Это полезный общий ориентир долгосрочных ставок: срок бумаги ближе к экономической жизни многих фиксированных ипотек, чем ставки овернайт.
Однако ориентир не определяет напрямую каждое ипотечное предложение. Кредитор не прибавляет к доходности 10-летней облигации постоянную надбавку и не получает розничную ипотечную ставку. Заемщик может рефинансировать кредит, продать жилье или досрочно погасить часть долга до истечения договорных 30 лет. Ожидаемые денежные потоки ипотеки меняются, тогда как график выплат Treasury фиксирован. Дюрация, встроенные опционы, ликвидность и круг инвесторов у них также различаются.
Freddie Mac отмечает историческую положительную связь между доходностью Treasury на 10 лет и средней фиксированной ставкой 30-летней ипотеки, но подчеркивает, что они не движутся синхронно и их спред меняется. Это полезный ориентир, а не формула ипотечной ставки и не предложение для конкретного домохозяйства.
Зачем сравнивать 30-летнюю ипотеку с доходностью 10-летней бумаги?
«30 лет» — максимальный плановый срок погашения ипотеки, а не срок, в течение которого каждый заемщик будет ее держать. Продажа жилья, рефинансирование, дополнительные платежи по основному долгу и дефолты меняют фактический срок денежных потоков. Поэтому инвесторы в ипотечные бумаги учитывают и неопределенность этого графика, а не только договорную дату погашения.
Доходность 10-летней Treasury — удобное, но не точное соответствие по дюрации. Эффективная дюрация MBS меняется вместе со ставками и предположениями о поведении заемщиков. Когда ставки падают, рефинансирование может вернуть основной долг раньше; когда растут — рефинансирование может замедлиться и капитал останется вложенным дольше. Из-за такого изменения сроков доходности MBS могут отклоняться от Treasury. Механика денежных потоков разобрана в материале о рисках досрочного погашения, продления срока и выпуклости MBS.
Аналитики могут сравнивать ипотечные ставки с доходностью MBS, Treasury другого срока или ставкой свопа. Каждый вариант отвечает на несколько иной вопрос. Перед расчетом спреда согласуйте дату, инструмент, способ котирования доходности и сегмент рынка.
Как на цены влияет вторичный рынок MBS?
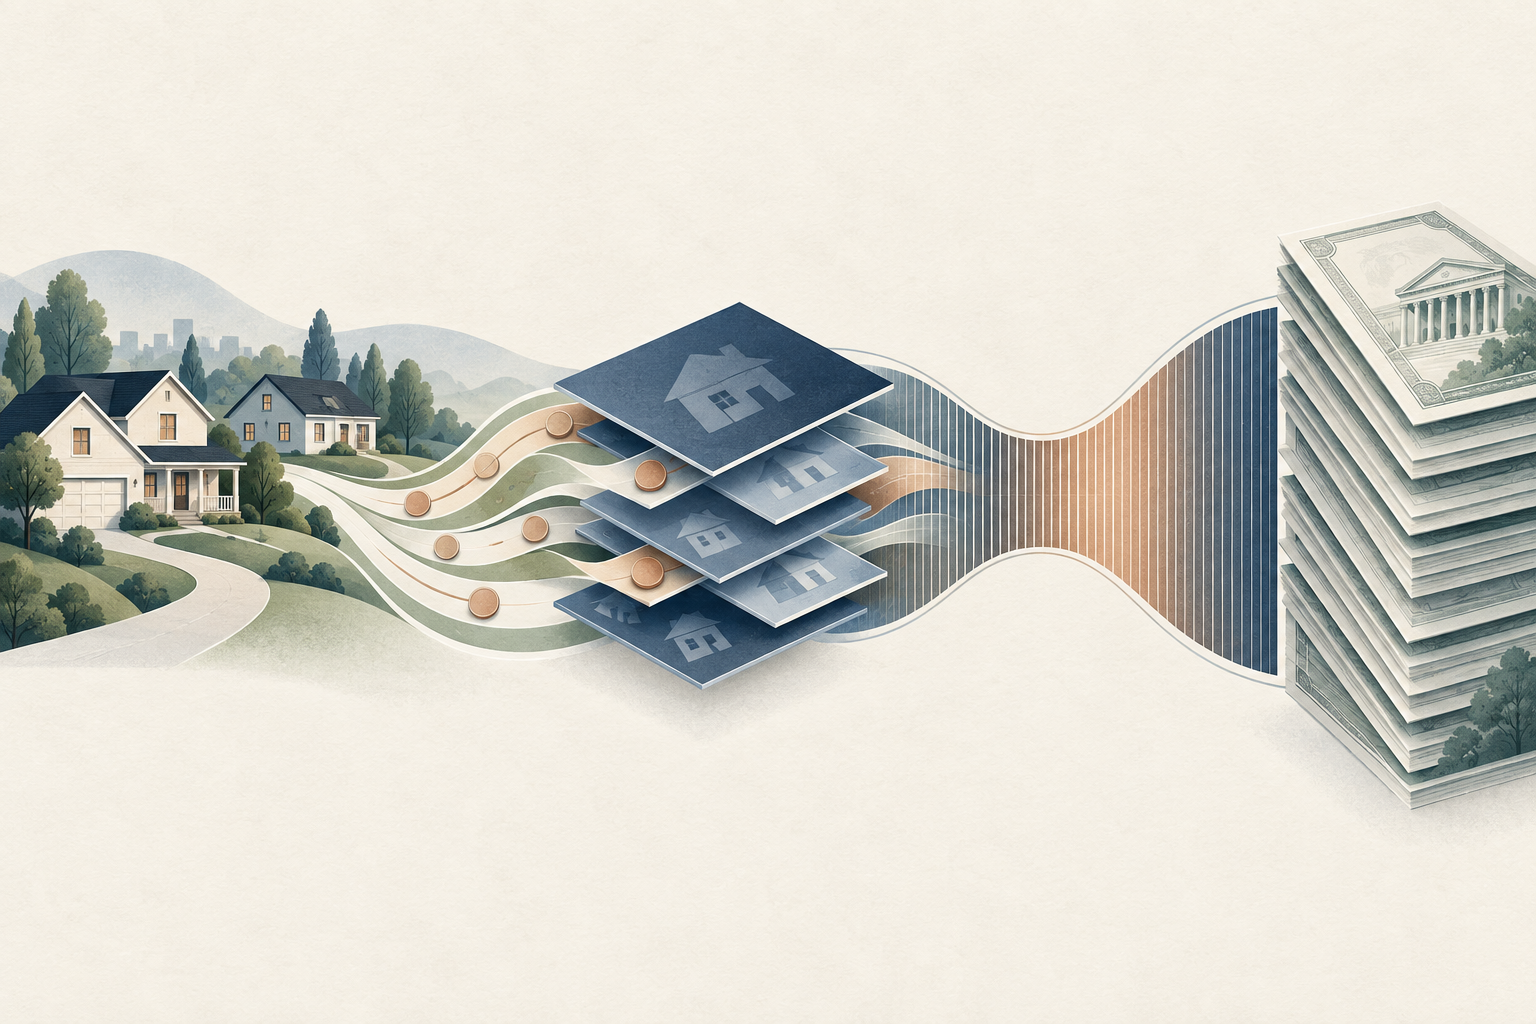
Многие соответствующие требованиям ипотечные кредиты в США кредиторы продают Fannie Mae или Freddie Mac; затем кредиты могут объединяться в агентские MBS. Инвесторы оценивают бумаги по ожидаемым выплатам основного долга и процентов, гарантийной структуре, досрочным погашениям, ликвидности, спросу и предложению. Рынок MBS дает кредиторам возможность передавать или хеджировать ипотечный риск и связывает выдачу кредитов с ценообразованием на рынке капитала.
Изменение доходности Treasury может влиять на цены MBS, поскольку инвесторы сопоставляют доходность и риски ипотечных бумаг с другими облигациями. Но в MBS встроен выбор заемщика: владелец жилья может погасить долг раньше срока, особенно если рефинансирование становится выгодным. Инвесторы могут потребовать более высокую доходность, когда сроки денежных потоков неопределенны или риск досрочного погашения трудно хеджировать. Имеют значение также объем выпуска MBS, спрос инвесторов, способность рынка принимать риск и ликвидность.
Исследование Федерального резервного банка Нью-Йорка показывает, что спреды доходности MBS меняются в зависимости от бумаги и времени. Риск досрочного погашения — один из факторов; важны и другие условия, связанные с предложением MBS и кредитным риском на рынках облигаций. Само расширение спреда MBS-Treasury не указывает на единственную причину. Это не обязательно чистая компенсация за один риск: денежные потоки и рыночные конвенции сравниваемых бумаг различаются.
Что означают ипотечно-казначейский и первично-вторичный спреды?
Ипотечно-казначейский спред обычно представляет собой простую разницу между выбранным показателем ипотечной ставки и доходностью конкретной Treasury. Это описательное сравнение, а не стандартизированная комиссия и не полная разбивка стоимости ипотеки.
Первично-вторичный спред сопоставляет ставку, доступную заемщику, с показателем вторичного рынка, например доходностью агентского MBS. Он может отражать расходы и риски превращения кредита в ценную бумагу и подготовки предложения заемщику: операционные издержки кредитора, заблокированные ставки и заявки в обработке, хеджирование, обслуживание кредита, гарантийные комиссии, использование капитала и маржу. Результат зависит от выбранных первичного и вторичного показателей.
Эти спреды не являются отдельными счетами, выставляемыми клиенту. PMMS Freddie Mac — ориентир первичного рынка, а доходность MBS — показатель цены на вторичном рынке. Это разные этапы и бумаги. Договорная ставка кредита, проходящие через MBS денежные выплаты после расходов на обслуживание и гарантию, доходность MBS и ставка PMMS — не одно и то же. Вычитание помогает сформулировать вопрос, но не доказывает заработок конкретного участника.
Как ипотечная ставка может вырасти при снижении доходности Treasury?
Рассмотрим намеренно упрощенный пример. В один день доходность 10-летней Treasury равна 4,00%, доходность репрезентативного агентского MBS — 4,60%, а гипотетическое предложение по фиксированной ипотеке на 30 лет — 6,25%. Разница MBS-Treasury составляет 0,60 процентного пункта, а предложения и доходности MBS — 1,65 пункта. Это округленные значения только для примера, не текущие рыночные данные и не бухгалтерское тождество для реальных платежей по кредиту.
Теперь предположим, что Treasury снижается на 0,25 процентного пункта до 3,75%, а спред MBS-Treasury расширяется на 0,40 пункта до 1,00%. Иллюстративная доходность MBS тогда вырастет до 4,75%. Если разница между ипотечным предложением и доходностью MBS останется на уровне 1,65 пункта, ставка в примере повысится до 6,40%. Treasury снизилась, но ипотечная ставка выросла, потому что спред расширился сильнее, чем упал ориентир.
Возможна и обратная картина: Treasury растут, а ипотечные ставки меняются незначительно, если спреды MBS сужаются, кредиторы меняют маржу или другие рыночные условия улучшаются. На практике несколько компонентов могут изменяться одновременно. Пример показывает арифметику спреда, а не прогноз и не обещание реакции какой-либо конкретной ставки.
Что может расширить или сузить спред?
Ипотечные доходности и Treasury могут расходиться, когда инвесторы по-новому оценивают риски денежных потоков по ипотеке. Резкое изменение волатильности ставок может затруднить хеджирование рисков досрочного погашения и продления срока. На требуемую цену также влияют большой объем предложения MBS, ослабление спроса инвесторов, проблемы с ликвидностью или ограничения балансов. И наоборот, сильный спрос на агентские MBS или улучшение ликвидности могут поддержать цены и сузить некоторые спреды.
Первичный рынок может двигаться иначе, чем вторичный. Кредиторы корректируют ставки с учетом своей пропускной способности, условий фондирования, расходов на хеджирование, объема заявок с зафиксированной ставкой, операционной нагрузки и конкуренции. Кредитор с большим портфелем заявок, уже зафиксировавших ставку, может отреагировать иначе, чем кредитор со свободными ресурсами. Перенос расходов в ставку также может запаздывать относительно связанного рыночного движения.
Гарантии снижают некоторые кредитные риски инвестора, но не устраняют все риски ипотечного рынка и расходы заемщика. FHFA сообщает, что Fannie Mae и Freddie Mac взимают с кредиторов гарантийные комиссии, которые часто переносятся на заемщиков через процентную ставку или первоначальную цену. Комиссии по конкретному кредиту могут зависеть от его риск-характеристик. Они входят в общий процесс ценообразования, а не являются постоянным числом базисных пунктов, которое можно просто добавить к доходности 10-летней бумаги.
Почему ваше предложение может отличаться от среднего по стране?
Общенациональный ориентир — не предложение для каждого заемщика. На ставку влияют кредитная история, отношение суммы кредита к стоимости жилья, тип и назначение объекта, сумма займа, первоначальный взнос, цель кредита, пункты, комиссии кредитора и его ценовая политика. Дисконтные пункты могут снизить номинальную ставку, но увеличить первоначальные расходы. Предложение без пунктов может выглядеть дороже по ставке, но обходиться дешевле при закрытии сделки. APR, пункты и комиссии дают больше контекста, чем одна номинальная ставка.
Важен и вид кредита. 15- или 30-летняя фиксированная ипотека, кредит с плавающей ставкой, jumbo-кредит, кредит с государственной гарантией и рефинансирование могут по-разному реагировать на рынок. У них могут различаться инвесторы, критерии допуска, гарантии и риск денежных потоков. Вывод о соответствующем требованиям ипотечном кредите на покупку жилья в США нельзя переносить на все американские продукты и рынки других стран.
При сравнении предложений уравняйте сумму кредита, параметры жилья, первоначальный взнос, кредитный профиль, срок фиксации ставки, пункты, комиссии и предполагаемую дату сделки. Уточните, зафиксирована ли ставка, когда истекает фиксация и что может ее изменить. Средняя ставка дает общий контекст, а письменная оценка кредита описывает условия вашей заявки.
Как использовать PMMS Freddie Mac?
Primary Mortgage Market Survey (PMMS) Freddie Mac — широко отслеживаемый американский ориентир, но важны его методика и выборка. После обновления 2022 года PMMS использует подходящие заявки на кредит, поданные в систему Loan Product Advisor Freddie Mac, а не ответы кредиторов на опрос. Опубликованные средние относятся к обычным соответствующим требованиям кредитам на покупку жилья для проживания владельца, на одну единицу недвижимости, с фиксированным сроком 15 или 30 лет и заемщиками с хорошей кредитной историей и первоначальным взносом около 20%.
Таким образом, ряд описывает определенный сегмент первичного рынка. Он не означает, что каждая заявка будет одобрена, кредит будет выдан по этой ставке или конкретный заемщик получит среднее значение. Ряд также может двигаться иначе, чем данные Treasury или MBS за тот же день: различаются инструменты, окна наблюдения и графики публикации. При сравнении графиков проверяйте дату, основу котировки, пункты, профиль кредита и ежедневную или еженедельную частоту.
Чтобы объяснить изменение ставки, сопоставляйте данные с одинаковой датой и методикой, а не вычитайте сегодняшнюю среднюю ипотечную ставку из доходности Treasury, наблюдавшейся в другой день или по другой конвенции. Сравнение MBS-Treasury помогает описать вторичный рынок, а PMMS и предложения кредиторов относятся к первичному. Один спред не выявляет все причины изменения. О связанном понятии долгосрочных ставок рассказывает материал о том, как премия за срок Treasury отделяет ожидаемые краткосрочные ставки от модельной оценки премии.
Частые вопросы
Q1Должны ли ипотечные ставки снижаться, если падает доходность Treasury на 10 лет?
На них может возникнуть давление в сторону снижения, но движение не обязательно будет один к одному. Одновременно могут меняться спреды MBS, риск досрочного погашения, цены кредиторов и характеристики заемщика или кредита.
Q2Ипотечно-казначейский спред — это маржа кредитора?
Нет. Это разница доходности выбранных показателей. Она объединяет различия денежных потоков, бумаг, рыночных условий и первичного предложения, но не выделяет маржу конкретного кредитора.
Q3Гарантирует ли средняя ставка Freddie Mac ставку, которую получу я?
Нет. PMMS — среднее для определенной группы заявок, а не обещание одобрения, фиксации или ставки закрытия для отдельного заемщика. Сравнивайте письменные предложения при одинаковых параметрах кредита, пунктах и комиссиях.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Почему 30-летнюю фиксированную ипотеку сравнивают с доходностью Treasury на 10 лет, хотя договорные сроки различаются?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Состояние, при котором страйк опциона близок к рыночной цене базового актива. Внутренняя стоимость может быть малой или нулевой, но премия способна сохраняться из-за оставшегося времени и неопределённости.
Читать подробное руководствоколл-опционКонтракт, который даёт держателю право, но не обязанность, купить базовый актив по страйку на условиях контракта. Продавец несёт соответствующую обязанность при исполнении и назначении.
Читать подробное руководство