

MBS TBA и конкретный пул: что известно до поставки?
Что остается неизвестным в сделке MBS TBA, как работает правило 48 часов и почему конкретный ипотечный пул может стоить дороже.
В этом руководствеЧто означает TBA в сделке с MBS?
Краткое резюме
Ипотечная ценная бумага (MBS) обеспечена определенным пулом ипотечных кредитов. В сделке TBA покупатель и продавец заранее договариваются о покупке или продаже допустимой агентской MBS, но продавец называет пул или CUSIP для поставки позже. При этом стороны уже фиксируют категорию бумаги, срок, купон, номинал, цену и дату расчетов. В сделке на конкретный пул он известен с момента заключения. Оба рынка связаны правилами поставки, но допустимые пулы могут различаться по досрочным погашениям и стоимости.
Что означает TBA в сделке с MBS?
TBA расшифровывается как “to be announced” — «будет объявлено». На американском рынке агентских ипотечных бумаг это форвардная сделка по определенной категории MBS, в которой конкретный пул и CUSIP раскрываются позже. Это не означает, что цена или условия поставки неизвестны: стороны сначала согласуют параметры сделки, а сведения о пуле поступают по правилам уведомления рынка.
Контракт и сама ценная бумага — разные вещи. MBS уже создана из объединенных ипотечных кредитов; TBA — соглашение обменять бумаги указанного типа в будущую дату расчетов. SIFMA описывает отложенную поставку как будущую покупку или продажу MBS, при которой часть сведений о пуле еще не сообщена покупателю. Рынок позволяет заключать форвардные сделки с бумагами Fannie Mae, Freddie Mac и Ginnie Mae. Конкретные продукты TBA и стандарты поставки зависят от агентства, срока, купона и применимых правил. Здесь рассматриваются американские агентские сквозные MBS по ипотеке на одну семью и рынок Uniform Mortgage-Backed Securities (UMBS); частные MBS и транши CMO устроены иначе. См. общие термины рынка MBS от SIFMA и правила управления рынком TBA и руководство Uniform Practices.
Таким образом, «будет объявлено» описывает время раскрытия информации, а не обещание создать ипотечные кредиты после сделки. Продавец уже может иметь допустимые бумаги, собирать поставляемый пул или планировать сформировать MBS из кредитов. Открытым остается выбор пула в пределах разрешенного набора поставки.
Что согласуют при сделке, а что определят позже?
При заключении сделки покупатель и продавец фиксируют агентство или категорию продукта, срок ипотеки, купон, номинал, долларовую цену и дату расчетов. Номер конкретного пула и его CUSIP обычно сообщаются позднее. Для UMBS, допущенных к TBA, Fannie Mae указывает, что срок, купон, номинал, цена и дата расчетов фиксируются при сделке, а номер пула и CUSIP раскрываются в 48-часовой день. Точные условия следует сверить с подтверждением сделки и применимыми конвенциями.
| Известно при заключении TBA | Обычно определяется позже |
|---|---|
| Агентство или допустимая категория продукта | Номер конкретного пула или группы |
| Срок ипотеки и купон | CUSIP каждого поставляемого пула |
| Номинал и согласованная цена | Состав залога на уровне пула |
| Договорная дата расчетов | Распределение номинала между пулами |
Упрощенный пример цены: покупатель соглашается получить номинал $1 000 000 по цене 99,50 за каждые $100 номинала. Тогда $1 000 000 × 0,995 = $995 000 до корректировок при расчетах и транзакционных издержек. Это иллюстрирует способ расчета согласованной цены, но не определяет пул, его будущие денежные потоки или текущую котировку.
Неизвестный CUSIP не дает продавцу права поставить любую бумагу. TBA привязана к стандартному описанию продукта и условиям поставки. Различия в агентстве, сроке, купоне, сумме, цене или дате расчетов означают, что сделки не становятся взаимозаменяемыми лишь потому, что обе называются TBA. Проверяйте полное описание, а не только рабочее сокращение вроде «30-летняя» или «текущий купон».
Как правила поставки делают возможной сделку TBA?
Рынок может торговать широким классом пулов до выбора точного CUSIP, поскольку для исполнения контракта подойдут только бумаги, удовлетворяющие установленным требованиям поставки. Руководство SIFMA Uniform Practices содержит правила уведомления, расчетов и «надлежащей поставки». Они охватывают тип продукта, сведения о пуле, номинал, сроки и процесс расчетов. Стороны могут согласовать отдельные условия, поэтому краткое описание стандартной практики не заменяет подтверждение конкретной сделки.
Эти правила поддерживают практическое допущение об однородности: пулы, подходящие под критерии поставки, достаточно сопоставимы, чтобы торговаться по единой стандартной цене. Например, UMBS Fannie Mae и Freddie Mac стандартизированы так, чтобы отвечающие требованиям бумаги любого из двух агентств можно было поставить в единый рынок TBA согласно условиям. Стандартизация помогает сформировать ликвидный рынок, несмотря на множество базовых ипотечных кредитов.
Сопоставимость для поставки не означает одинаковую инвестиционную ценность. У пулов с одинаковыми заявленными сроком и купоном могут различаться остатки кредитов заемщиков, география, тип проживания и возраст кредита. Эти характеристики влияют на досрочные погашения и прогнозные денежные потоки. Надлежащая поставка подтверждает соответствие правилам сделки, но не равенство кредитного, рыночного, ликвидного или досрочного риска. См. действующие рекомендации SIFMA по надлежащей поставке, глава 8 и объяснение Freddie Mac о TBA-допустимых ипотечных кредитах и специальных характеристиках.
«Допустимая для TBA бумага» и «сделка TBA» — разные понятия. Первое означает, что бумага может удовлетворять требованиям поставки по соответствующему контракту. Второе — договор между сторонами. Конкретный пул может подходить для поставки в соответствующую TBA, тогда как другой пул вне допустимого набора. Проверяйте условия бумаги и контракта: не всякая агентская MBS подходит для любой сделки TBA.
Что происходит в 48-часовой день?
«48-часовой день» — запланированный момент до расчетов, когда продавец сообщает сведения о пуле или группе, необходимые для идентификации поставляемых бумаг. Правило SIFMA привязывает уведомление к рабочему дню перед согласованной датой расчетов и применимому времени отсечения. Это не универсальное требование отсчитать ровно 48 часов на часах. Точные сведения и крайний срок зависят от рыночной практики, канала связи, сторон и действующих уведомлений о продлении или сбое.
После уведомления покупатель сопоставляет сведения о пуле с описанием сделки и правилами поставки. Продавец должен надлежащим образом поставить бумаги в дату расчетов, а покупатель — оплатить сделку по согласованным условиям. Позднее или неполное уведомление может повлиять на своевременность поставки; последствия определяются применимыми правилами и соглашением. См. главу SIFMA об уведомлении о пуле, действующее руководство и подтверждение сделки.
Даты уведомления и расчетов по MBS публикуются в календаре для каждого класса продукта. У разных классов могут быть разные расчетные даты в одном месяце, а на расписание влияют выходные и праздники. Поэтому сначала определите класс контракта и дату расчетов, а затем найдите соответствующую дату уведомления и время отсечения. SIFMA поддерживает актуальный календарь уведомления и расчетов MBS; не переносите дату из другого года или класса.
Процесс удобно представить как три события: согласовать условия TBA, получить сведения о пуле до применимого срока уведомления, затем обменять бумаги и деньги в дату расчетов. Второе событие идентифицирует исполнение обязательства поставки, но не пересматривает исходную цену каждый раз, когда меняется рынок.
Чем сделка на конкретный пул отличается от TBA?
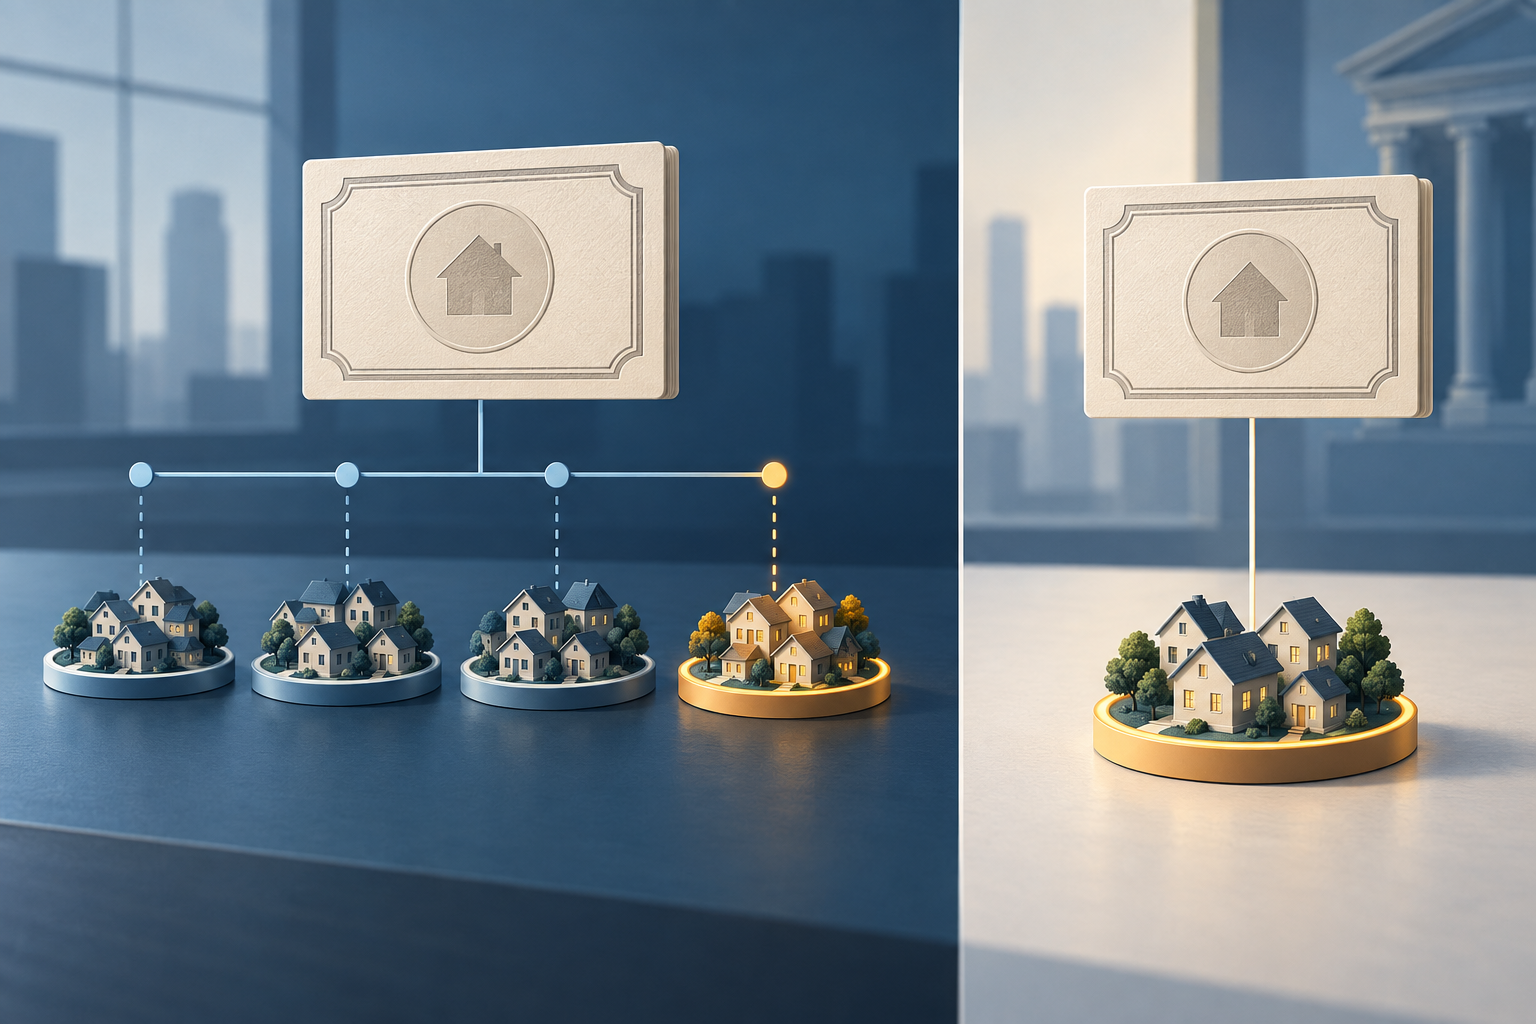
В сделке на конкретный пул номер пула и CUSIP известны при согласовании. Покупатель может изучить указанный залог до того, как согласится на цену. В TBA покупатель принимает класс бумаг, отвечающих правилам поставки, а конкретный пул называют позднее. Обзор торговли MBS от Fannie Mae объясняет это различие и отмечает, что конкретный пул с дополнительной стоимостью залога может торговаться по цене, отличной от сопоставимой TBA.
«Конкретный пул» не обязательно означает «не подходит для TBA». Пул с известным CUSIP может удовлетворять требованиям поставки в соответствующую TBA. Тогда продавец может поставить его против открытой TBA, либо стороны могут сразу заключить сделку, фиксирующую эту бумагу. Некоторые бумаги с особыми характеристиками залога могут вообще не допускаться к поставке в TBA. Связь зависит от продукта и правил контракта.
Разница определяет, что покупатель знает в момент сделки. TBA дает экспозицию к стандартизированной категории без выбора конкретного пула. Сделка на конкретный пул фиксирует его идентичность, но это может сопровождаться разницей цены, меньшей ликвидностью или необходимостью анализировать данные самого пула. Эти названия описывают порядок идентификации и оценки поставляемой бумаги, а не то, какая сделка лучше.
Почему конкретный пул может торговаться с надбавкой?
Некоторые инвесторы ценят особенности залога, если считают, что они повлияют на досрочное погашение или стабильность денежных потоков. Пул с определенными группами заемщиков или объектов недвижимости может быть привлекательнее широкого класса поставки TBA. Тогда дилер может указать «надбавку» (pay-up) к долларовой цене сопоставимой TBA. Fannie Mae приводит в качестве примеров кредиты на инвестиционную недвижимость, меньшие остатки кредитов и географическую концентрацию. Это не универсальная шкала ценности, и рыночная оценка меняется.
Чисто гипотетический пример: номинал сделки — $1 000 000. Если сопоставимая TBA котируется по 99,50, а надбавка конкретного пула составляет 0,25 пункта, иллюстративная цена равна 99,75. Разница в четверть процента от номинала составляет $2 500 до корректировок расчетов и затрат. Это только арифметический пример, а не котировка, прогноз результатов пула или доказательство его будущего превосходства.
Надбавка не является отдельным купоном или гарантированной дополнительной доходностью. Это более высокая цена покупки пула, особенности которого рынок ценит в данный момент. Если досрочные погашения отличаются от ожиданий, меняются ставки по ипотеке или пул становится труднее продать, реализованная стоимость может не соответствовать первоначальному обоснованию. О чувствительности к ставкам см. почему цены облигационных ETF могут падать при росте ставок и руководство по дюрации и выпуклости облигаций.
Зачем кредиторы используют TBA для хеджирования ипотечного портфеля в процессе выдачи?
Кредитор может договориться о форвардной продаже агентских MBS, пока выдает и оформляет ипотечные кредиты. Цена TBA помогает управлять изменениями цены на вторичном рынке до формирования окончательного пула. Fannie Mae отмечает, что кредиторы используют TBA-бумаги для хеджирования потока ипотечных заявок; дилеры и инвесторы применяют их также для финансирования и управления портфелями. Стандартный контракт позволяет торговать более крупным рынком, не указывая CUSIP каждого пула с самого начала.
Хедж остается несовершенным, потому что будущие кредиты и итоговый пул заранее неизвестны. Некоторые заемщики могут не завершить сделку, кредиты могут не соответствовать планируемым критериям объединения, а характеристики финального пула могут отличаться от широкой категории TBA. Цена TBA и цена конкретного пула тоже могут двигаться по-разному. Поэтому остаются риск срыва выдач, базисный риск, риск досрочного погашения и поставки, даже если у кредитора есть компенсирующая позиция TBA.
Сам по себе контракт TBA не фиксирует ипотечную ставку заемщика. Предложение по ипотеке, фиксация ставки, ценообразование и политика хеджирования кредитора, требования к кредиту и комиссии — отдельные элементы. Рынок MBS влияет на экономику ипотечного кредитования, но изменение одной котировки TBA не переносится механически на каждое розничное предложение.
Для инвестора действует то же различие. Позиция TBA может компенсировать часть общей ценовой экспозиции к агентским MBS, но не обязательно компенсирует досрочное погашение или ликвидность конкретного пула. Коэффициент хеджирования только по номиналу может упустить различия в дюрации, купоне, времени расчетов и залоге. Позиция способна уменьшить один риск, оставив другие.
Что проверить перед сравнением или расчетом сделки MBS?
Начните с подтверждения сделки. Проверьте агентство или категорию продукта, срок ипотеки, купон, номинал, согласованную долларовую цену, дату расчетов и тип сделки — TBA или на конкретный пул. Затем проверьте выделенный пул или CUSIP, если он уже назначен, принятый номинал и соответствие применимым правилам поставки. Названия продукта и жаргона торгового стола недостаточно, чтобы разрешить расхождение.
Далее отделите цену сделки от стоимости будущих ипотечных денежных потоков. Если сведения доступны, проверьте текущий фактор пула и раскрытые данные о залоге. Сравните надбавку конкретного пула с ценой TBA для совпадающих срока и купона и выясните, какая характеристика пула обосновывает разницу. Надбавка может отражать ожидания по досрочным погашениям или редкость, но не доказывает фактического превосходства по доходности.
Наконец, проверьте календарь уведомления и расчетов для данного класса, применимый срок уведомления о пуле, финансирование и актуальные операционные сообщения. Не считайте, что все ипотечные продукты рассчитываются в одну дату месяца или что номинальное правило 48 часов задает одинаковый срок отсечения для каждой сделки. Для операционных вопросов используйте текущую версию SIFMA Uniform Practices Manual и подтверждение сторон.
Главное различие просто: в TBA сначала фиксируют категорию, цену и условия расчетов, а точный пул называют позже; в сделке на конкретный пул бумага известна при заключении. Правила поставки связывают рынки, но различия залога, досрочных погашений, ликвидности и расчетов остаются важными. Это руководство описывает практику американских агентских MBS, а не условия каждого контракта или рекомендацию торговать.
Частые вопросы
Q1Известен ли CUSIP, когда я заключаю сделку TBA?
Обычно нет. Стороны согласуют категорию продукта и условия расчетов, а продавец позже сообщает пул до применимого срока. В сделке на конкретный пул CUSIP называют сразу.
Q2Любой ли конкретный пул не подходит для поставки в TBA?
Нет. Некоторые конкретные пулы соответствуют условиям поставки по подходящей TBA, другие, имеющие особые характеристики, могут не соответствовать. Это зависит от бумаги и действующих правил.
Q3Означает ли 48-часовой день ровно 48 часов по часам?
Нет. Правило привязано к рабочему дню, установленному времени отсечения и практике расчетов. Проверьте класс контракта, актуальный календарь SIFMA, способ уведомления и подтверждение сделки.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Какие сведения обычно определяются позже при заключении стандартной сделки TBA?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Состояние, при котором страйк опциона близок к рыночной цене базового актива. Внутренняя стоимость может быть малой или нулевой, но премия способна сохраняться из-за оставшегося времени и неопределённости.
Читать подробное руководствоколл-опционКонтракт, который даёт держателю право, но не обязанность, купить базовый актив по страйку на условиях контракта. Продавец несёт соответствующую обязанность при исполнении и назначении.
Читать подробное руководствопут-опционКонтракт, который даёт держателю право, но не обязанность, продать базовый актив по страйку на условиях контракта.
Читать подробное руководство