

Создают ли банковские резервы деньги? Кредиты, депозиты и денежный мультипликатор
Банковские резервы, создание депозитов при выдаче кредита и пределы учебного мультипликатора: почему он не предсказывает автоматически рост M2 или инфляцию.
В этом руководствеЧто такое банковские резервы?
Краткое резюме
Банковские резервы — это средства, которые банки, имеющие на это право, держат на счетах в центральном банке. Когда банк выдаёт кредит, обычно одновременно возникает депозит на ту же сумму; заёмщик не получает резервы центрального банка. Учебный денежный мультипликатор — условная модель для занятий, а не надёжный фиксированный прогноз кредитования, депозитов или инфляции в современной экономике.
Что такое банковские резервы?
В США резервный остаток — это депозит, который депозитная организация держит на своём счёте в одном из Федеральных резервных банков. Для такой организации это актив, а для Федеральной резервной системы — обязательство. Остаток можно использовать для межбанковских расчётов, управления ликвидностью и выполнения применимых нормативных требований. Остаток на текущем счёте домохозяйства — это требование к его коммерческому банку, а не резервный счёт в ФРС. В [справке Федеральной резервной системы о резервных остатках]({source:fedIorbFaq}) объясняется, кто держит резервы и зачем.
Если клиент банка A платит получателю, обслуживаемому банком B, банки проводят расчёт, изменяя свои резервные остатки. Депозит плательщика в банке A уменьшается, а банк A переводит резервы; банк B получает резервы и зачисляет деньги на депозит получателя. Резервы перемещаются между организациями, имеющими к ним доступ, а получатель получает депозит в коммерческом банке. Банк не отправляет домохозяйству резервный остаток в качестве платежа.
Резервы, денежная база, M1 и M2
Эти показатели охватывают разные виды средств. В текущей статистике США Федеральной резервной системы денежная база состоит из наличных денег в обращении и резервных остатков депозитных организаций. M1 и M2, напротив, описывают отдельные денежные активы, которыми владеет население. В текущий M1 США входят наличные у населения, депозиты до востребования, другие депозиты, по которым можно выписывать чеки и сберегательные вклады — с учётом оговорённых в выпуске H.6 исключений и поправок. M2 добавляет к ним срочные депозиты небольшого размера и остатки в розничных фондах денежного рынка, а также предусматривает установленные поправки на остатки пенсионных счетов. Точные категории являются статистическими определениями, а не универсальными обозначениями. [Текущий выпуск H.6]({source:fedH6Current}) публикует компоненты для США, а [справка ФРС о денежной массе]({source:fedMoneySupplyFaq}) кратко описывает эти показатели.
Поэтому рост резервных остатков может увеличить денежную базу США, но сам по себе не прибавляет такую же сумму к M1 или M2. Резервы хранятся у организаций на счетах в центральном банке; это не текущие и сберегательные депозиты населения, учитываемые как деньги. В других странах действуют собственные денежные агрегаты и системы расчётов, поэтому перед сравнением рядов нужно сверяться с определениями местного центрального банка.
Это различие помогает избежать ещё одной ошибки при чтении графиков: резервные остатки, банковские депозиты и денежная база — это запасы на определённую дату, тогда как кредитование и платежи — потоки за период. Для сравнения темпов их изменения нужны одинаковые даты, единицы измерения, способы сезонной корректировки и определения. Состав M1 и M2 в США описан в статье «M1 и M2»; отдельное отношение к номинальному ВВП рассматривается в статье «Скорость обращения M2».
Что происходит, когда банк выдаёт кредит?
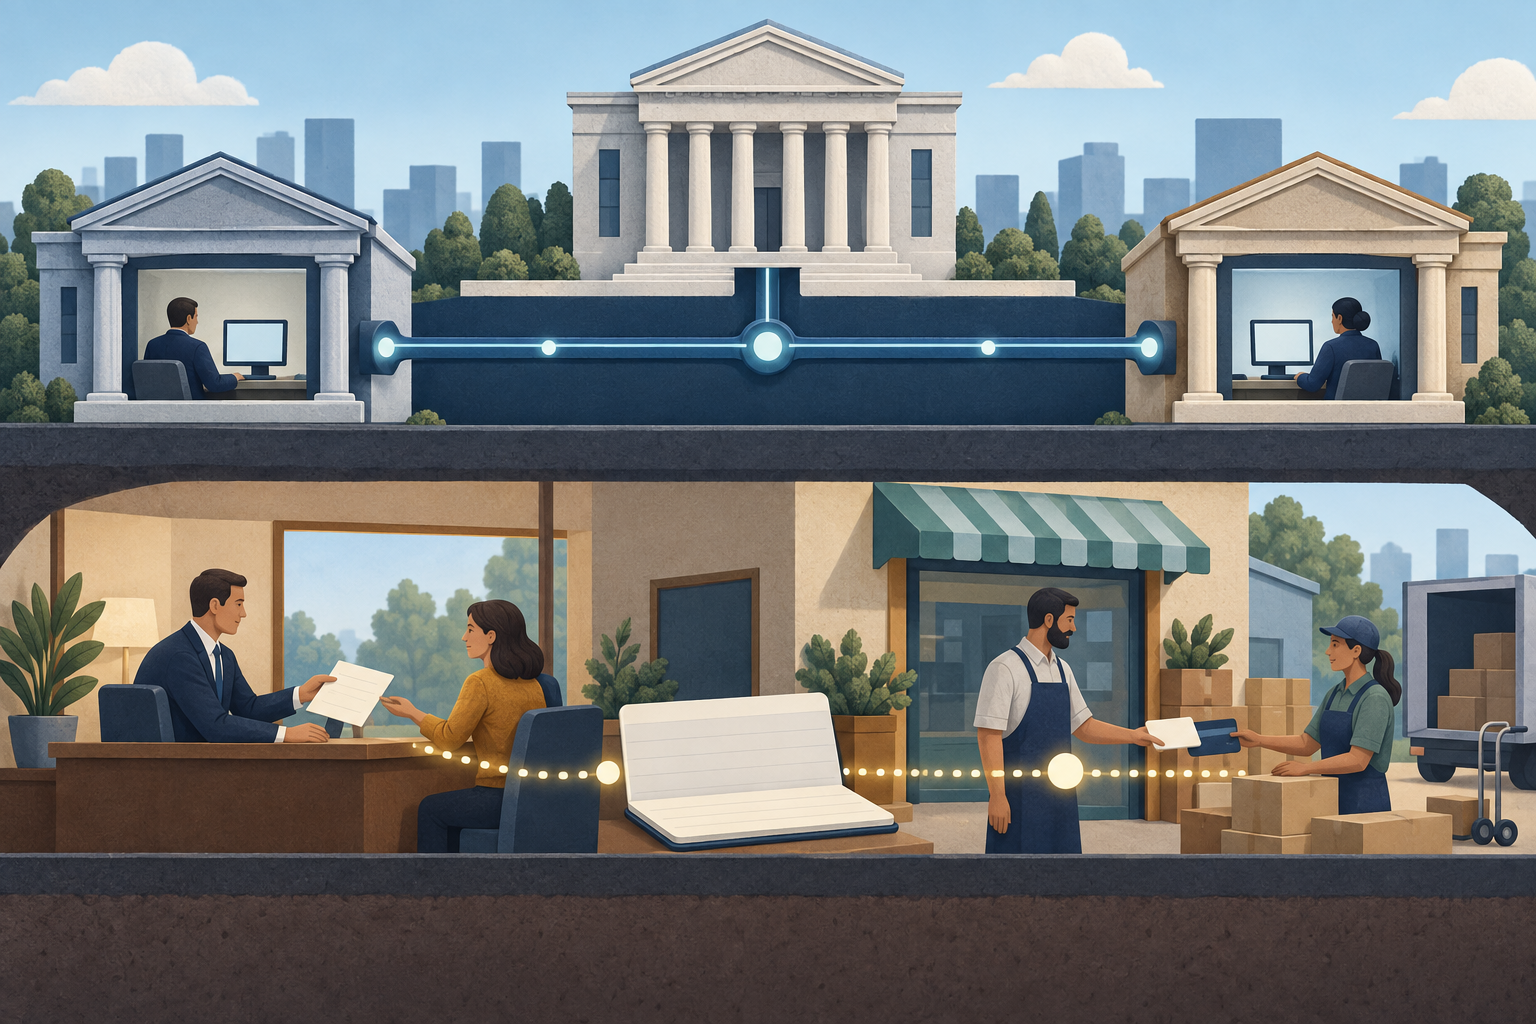
Представим, что банк одобрил компании условный кредит на 10 000 долларов. При выдаче кредита банк отражает актив в виде ссуды на 10 000 долларов и зачисляет ту же сумму на депозитный счёт заёмщика, создавая соответствующее обязательство по депозиту. Заёмщик может использовать этот депозит для оплаты поставщику. Банк не достаёт из хранилища 10 000 долларов резервов и не вручает их заёмщику: тот получает банковский депозит, которым можно расплачиваться.
Это двойная бухгалтерская запись, а не создание безвозмездного богатства. Заёмщик должен вернуть 10 000 долларов на условиях договора; у банка есть требование по кредиту, и одновременно он обязан выплатить средства по депозиту. Если основной долг погашается с депозита в банке, выдавшем кредит, этот банк одновременно уменьшает кредитный актив и депозитное обязательство. Если платёж поступает из другого банка, банк заёмщика уменьшает депозит, а банк-кредитор получает резервы и уменьшает свой кредитный актив. В обоих случаях погашение основного долга уменьшает объём депозитных денег во всей банковской системе. Процентные платежи учитываются иначе: это доход банка, а не погашение основного долга.
Для резервов важны расчёты. Если заёмщик переводит деньги поставщику в другом банке, депозит перемещается из банка заёмщика в банк поставщика, а резервы проводят расчёт между этими банками. Это может создать потребность в финансировании или ликвидности у выдавшего кредит банка. Но это не означает, что банк сначала одалживает резервы населению. В [объяснении Банка Англии о создании денег в современной экономике]({source:boeMoneyCreation}) разобраны записи по кредиту и депозиту, а также отдельная роль расчётов.
Как работает учебный денежный мультипликатор?
Простая учебная модель начинается с фиксированной нормы обязательных резервов. Если она равна 10%, базовая формула депозитного мультипликатора выглядит так: 1 ÷ 0,10 = 10. В условной цепочке первоначальный депозит в 100 долларов частично остаётся в качестве обязательных резервов, а остальная сумма выдаётся в кредит и затем попадает на счёт в другом банке. При повторении процесса модель допускает до 1 000 долларов совокупных депозитов. В эту сумму входят исходные 100 долларов; это не 1 000 долларов новых кредитов сверх первоначального депозита.
Результат требует жёстких допущений: норма резервов действительно ограничивает банки, у них нет избыточных резервов, население не держит наличные вне банков, каждый кредит выдан и повторно зачислен на депозит, а заёмщики хотят и могут получить кредит. Модели также нужны чётко определённое первоначальное вливание и последовательное определение депозитов. При изменении допущений меняется и результат. Такая пропорция полезна для изучения модели, в которой кредитование ограничено обязательными резервами и цепочкой повторных депозитов; она не обещает, что каждый дополнительный доллар резервов принесёт десять долларов новых кредитов.
Почему сегодня нет фиксированного мультипликатора?
На практике банк сравнивает ожидаемую доходность кредита с его стоимостью финансирования, кредитным риском, достаточностью капитала, потребностью в ликвидности и нормативными требованиями. Ему также нужен заёмщик, который хочет и способен погасить долг. Эти решения влияют на объём кредитования. После выдачи кредита банк должен иметь возможность финансировать платежи и управлять ликвидностью; резервы помогают проводить расчёты, но не являются запасом средств, который банки механически передают домохозяйствам.
Пример США особенно наглядно показывает условность учебного допущения: Федеральная резервная система снизила нормы обязательных резервов до нуля с 26 марта 2020 года. Это изменение не отменило другие требования к капиталу и ликвидности, надзорные правила или ограничения, связанные с управлением рисками, и не описывает положение в каждой стране. [Страница ФРС о требованиях к резервам]({source:fedReserveRequirements}) документирует это изменение для США. Исследование Федеральной резервной системы и разбор Банка Англии предостерегают от представления простого мультипликатора как механического описания создания денег в современной экономике ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Центральные банки по-прежнему влияют на кредитование через денежно-кредитную политику. Ключевые ставки влияют на стоимость займов и спрос на них; механизмы предоставления ликвидности и платёжная инфраструктура формируют условия, в которых банки проводят расчёты. Банк, ожидающий отток средств, может искать финансирование или резервы у других организаций либо центрального банка — в зависимости от действующих правил. Это реальное операционное ограничение, но оно не означает, что любое кредитование сначала ждёт фиксированный запас резервов для последующего умножения.
Что меняет количественное смягчение?
Когда центральный банк покупает ценную бумагу, он платит, увеличивая остаток на резервном счёте банка. Если продавец — банк, в упрощённом балансе происходит обмен: у банка становится больше резервов и меньше ценных бумаг. Сам по себе такой обмен не создаёт депозит клиента в обязательствах банка. Федеральная резервная система описывает покупку казначейских бумаг как операцию, увеличивающую резервы банковской системы ({source:fedIorbFaq}).
Если продавец — небанковская организация, например пенсионный фонд, расчёты меняют и частную сторону сделки. Продавец передаёт ценную бумагу и получает депозит в своём банке; этот банк получает резервы и отражает новое обязательство по депозиту клиента. В таком упрощённом примере растут и резервные остатки, и депозит небанковского продавца. Точная цепочка зависит от того, кто продаёт бумагу и как проводятся расчёты. Поэтому фраза «количественное смягчение увеличивает резервы» сама по себе не говорит, насколько изменится каждый показатель широкой денежной массы ({source:boeMoneyCreation}).
Количественное смягчение — мера политики, призванная смягчить финансовые условия за счёт покупок активов. Её эффект может зависеть от купленных активов, продавцов, решений о размещении портфеля, процентных ставок, спроса на кредиты и состояния экономики. Рост резервов не означает, что кредиты автоматически увеличатся в фиксированное число раз, M2 вырастет на ту же сумму или потребительские цены обязательно повысятся. Отдельная часть передачи денежно-кредитной политики рассматривается в статье «Ставка по федеральным фондам и прайм-рейт».
Как резервы связаны с процентной политикой?
Резервы важны, поскольку банки используют их для платежей, а центральные банки применяют условия хранения резервов для реализации денежно-кредитной политики. В США Федеральная резервная система платит проценты по резервным остаткам организациям, имеющим на это право. Ставка IORB служит одним из инструментов, помогающих удерживать краткосрочные рыночные ставки в соответствии с позицией Федерального комитета по операциям на открытом рынке. Это операционная модель США, а не универсальный шаблон ({source:fedIorbFaq}).
Целевая ставка, ставка по резервным остаткам и кредитная ставка банка для клиента связаны через рынки и институты, но это не одна и та же ставка. Изменение ключевой ставки может повлиять на ставки по кредитам и спрос на займы, не задавая механически фиксированное количество новых кредитов. Другие центральные банки могут применять иные инструменты, работать с другими кругами контрагентов и устанавливать собственные правила для резервных счетов.
Как проверять утверждения о резервах и росте денежной массы
Если в заголовке говорится, что резервы «резко выросли» или количественное смягчение «напечатало деньги», сначала выясните, о каком ряде идёт речь и в каких единицах он измерен: о резервных остатках, денежной базе, M1, M2 или показателе другой страны. Проверьте, описывается ли запас на дату или поток за период, и уточните, выражены ли данные в номинальных величинах, скорректированы ли они сезонно и пересматривались ли. В последнем выпуске H.6 для США резервные остатки и денежная база показаны отдельно от M1 и M2.
Затем выясните, какая операция изменила баланс и кто продал актив. Банковский кредит может создать депозит; межбанковский платёж меняет местонахождение депозитов и резервов; покупка ценной бумаги может заменить один актив резервами или добавить депозит небанковскому продавцу — в зависимости от того, кто продавец. Ни одна из этих бухгалтерских записей сама по себе не определяет будущие кредитование, расходы или инфляцию. Для оценки этих результатов изучайте кредитные условия, ключевые ставки, спрос заёмщиков, капитал и ликвидность банков, выпуск продукции и цены за один и тот же период.
Используйте денежный мультипликатор как модель с явными допущениями, а не как прогноз, оторванный от этих допущений. В аккуратном утверждении указаны страна, агрегат, период, начальный остаток и механизм. Без них фраза «больше резервов означает в десять раз больше денег» смешивает несколько разных балансов в одно утверждение.
Частые вопросы
Q1Входят ли банковские резервы в M2?
Согласно действующему определению H.6 для США — нет. Резервные остатки хранятся на счетах депозитных организаций в Федеральных резервных банках и входят в денежную базу. M2 США охватывает отдельные денежные активы населения. Другие страны определяют свои агрегаты отдельно.
Q2Могут ли банки одалживать резервные остатки домохозяйствам?
Нет. При выдаче кредита домохозяйство получает депозит коммерческого банка. Резервные остатки находятся на счетах в центральном банке и переводятся между организациями, имеющими на это право, для проведения платежей. Банки могут выдавать и получать займы, меняя свои позиции по финансированию и резервам, но домохозяйство не получает остаток на резервном счёте.
Q3Гарантирует ли количественное смягчение инфляцию?
Нет. Количественное смягчение меняет состав активов центрального банка и объём резервов; покупка у небанковской организации может также увеличить банковские депозиты. Последующее влияние на расходы и цены зависит от денежно-кредитных условий, решений о размещении портфеля, спроса на кредиты, предложения товаров и услуг и других факторов. Сам по себе рост резервов не является прогнозом инфляции.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Какую обычную встречную запись делает коммерческий банк при выдаче нового кредита на 10 000 долларов?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Состояние, при котором страйк опциона близок к рыночной цене базового актива. Внутренняя стоимость может быть малой или нулевой, но премия способна сохраняться из-за оставшегося времени и неопределённости.
Читать подробное руководствоколл-опционКонтракт, который даёт держателю право, но не обязанность, купить базовый актив по страйку на условиях контракта. Продавец несёт соответствующую обязанность при исполнении и назначении.
Читать подробное руководство