

ATR для стопов по фьючерсам: от True Range к риску на контракт
Разберитесь, как ATR учитывает гэпы и как перевести его расстояние в тики и риск на контракт с согласованными настройками графика.
В этом руководствеЧто измеряет ATR и чего он не показывает
Краткое резюме
Average True Range (ATR) измеряет средний размер True Range в выбранном ряду баров. Единица измерения — цена, направления индикатор не показывает. Перед использованием ATR для расстояния стопа согласуйте с сделкой контракт, сессию, таймфрейм, сглаживание и стоимость тика.
Что измеряет ATR и чего он не показывает
ATR обобщает размер недавних ценовых диапазонов. Он не определяет направление следующего движения, вероятность срабатывания стопа или безопасный предел убытка. Высокое значение лишь говорит о недавних широких True Range в выбранном ряду; это не сигнал входа. TradingView описывает ATR как меру волатильности, которая может учитывать гэпы и ограниченные лимитами движения ([руководство ATR]({source:tradingViewAverageTrueRangeSupport})).
ATR выражен в единицах цены графика — например, пунктах индекса или долларах за баррель. Это ещё не риск в валюте счёта: важны множитель контракта, минимальный тик, количество контрактов и издержки исполнения.
True Range учитывает не только диапазон свечи
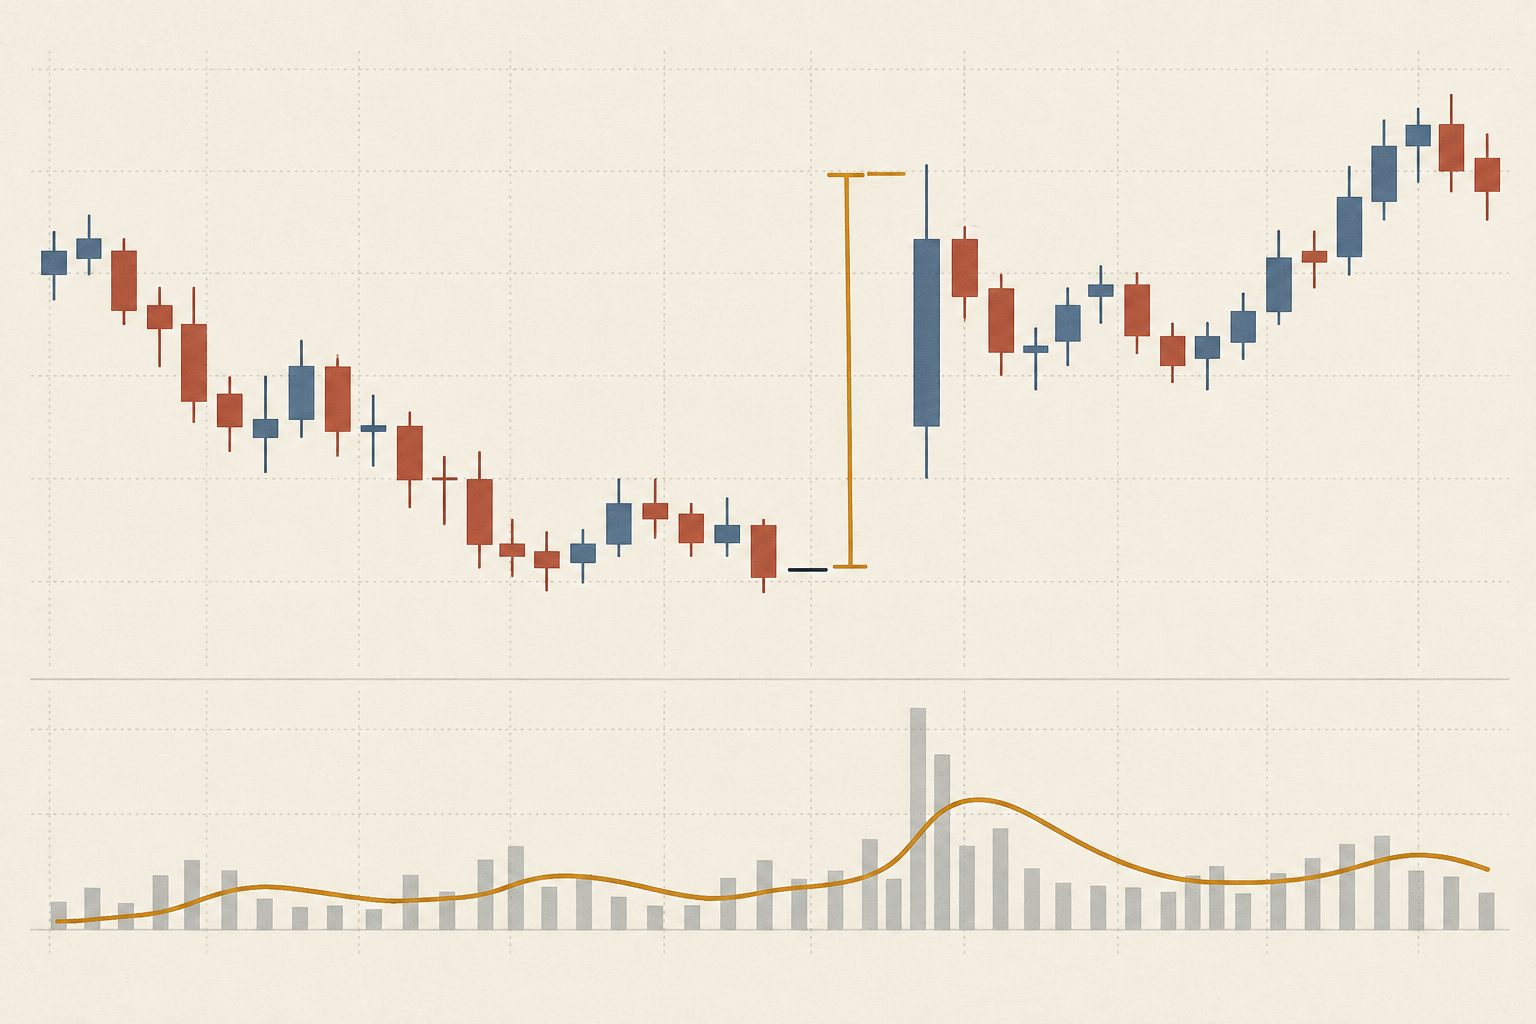
Для бара t рассчитайте три расстояния и возьмите наибольшее: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H и L — текущие максимум и минимум, C₍t−1₎ — закрытие предыдущего бара.
При предыдущем закрытии 100,00, максимуме 105,20 и минимуме 104,40 диапазон бара равен 0,80; расстояния до максимума и минимума — 5,20 и 4,40. True Range равен 5,20 и включает гэп. В документации TradingView приведены все три варианта; Pine использует максимум минус минимум, когда предыдущего закрытия нет ([справочник built-ins]({source:tradingViewPineBuiltins})).
Сглаживание меняет реакцию ATR
После начального значения обновление ATR Уайлдера для n периодов выглядит так: ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. При n = 14, предыдущем ATR 1,20 и новом True Range 2,60 результат равен (13 × 1,20 + 2,60) ÷ 14 = 1,30 пункта.
По умолчанию TradingView использует RMA, но доступны SMA, EMA и WMA. Метод, период и инициализация меняют результат на одинаковых барах. Не считайте 14-барный RMA равным простой средней за 14 баров ([руководство ATR]({source:tradingViewAverageTrueRangeSupport})).
Согласуйте график с торгуемым контрактом
Запишите инструмент и месяц контракта, интервал баров, сессию, источник данных, правило предыдущего закрытия, сглаживание, период и использование закрытых или формирующихся баров. Непрерывный ряд фьючерсов может склеивать или корректировать месяцы; проверьте торгуемый контракт и ролловер перед расчётом по необычно большому диапазону. См. непрерывный график и торгуемый фьючерсный контракт.
Пока бар формируется, его максимум, минимум и ATR могут меняться. Бэктест, который приписывает финальное значение более раннему решению, использует недоступную тогда информацию. Зафиксируйте выбор закрытого бара или текущей оценки и сохраняйте этот тайминг.
Переведите ATR в допустимые тики
Пусть условный ATR равен 1,30 пункта индекса, а расстояние — 2 ATR: 1,30 × 2 = 2,60 пункта. CME указывает для Micro E-mini S&P 500 5 долларов за пункт и минимальный тик 0,25 пункта. 2,60 ÷ 0,25 = 10,4 тика; округление наружу до 11 тиков даёт 2,75 пункта. При цене тика 1,25 доллара ценовой риск до издержек — 13,75 доллара на контракт ([спецификация CME]({source:cmeMicroEMiniSP500ContractSpecifications})).
Множитель 2 — пример, не рекомендация. Округление к входу сузит стоп относительно заданного расстояния. Для другого инструмента проверьте точный шаг и цену тика: у пункта или пипса нет общей денежной стоимости. См. стоимость тика и множитель фьючерсного контракта.
Рассчитайте размер позиции по расстоянию
Предположим, условный бюджет потери — 100 долларов, а издержки полного оборота — 2 доллара на контракт. Знаменатель равен 13,75 + 2 = 15,75 доллара. floor(100 ÷ 15,75) = 6 контрактов, или модельный риск 94,50 доллара до проскальзывания и гэпа за триггером. Семь контрактов дают 110,25 доллара. Это пример расчёта, не рекомендация и не актуальный тариф. В [уроке CME о размере позиции]({source:cmeProperPositionSize}) расстояние стопа и бюджет риска также разделены.
Цена срабатывания стопа не гарантирует исполнение или максимальный убыток. Быстрый рынок, гэп, частичное исполнение или неисполненный стоп-лимит могут ухудшить итог. Если риск у обоснованного уровня отмены идеи велик, уменьшите количество, выберите меньший контракт или пропустите сделку. Не придвигайте стоп ради желаемого размера позиции. См. расчёт размера фьючерсной позиции.
Не смешивайте ATR с торговой гипотезой
Сначала выберите цену, при которой торговая идея теряет силу; затем используйте ATR, чтобы сравнить расстояние с недавними диапазонами. Множитель ATR не доказывает значимость уровня, разворот цены там или положительное ожидание стратегии. 2 ATR могут быть слишком близко для одной сделки и излишне широко для другой.
Сырой ATR часто выше у инструмента с более высокой номинальной ценой. ATR, делённый на цену (ATR%), нормализует масштаб, но не переводит результат в доллары, не уравнивает ликвидность и не учитывает множители контрактов. Выберите показатель под конкретное решение.
Зафиксируйте настройки и ведите журнал
До оценки результатов задайте период, сглаживание, таймфрейм, сессию, ряд данных, закрытый бар, множитель, направление округления тика, издержки и условия исполнения. Запишите полный перебор настроек и проверьте правило на более поздних данных; учитывайте спред, комиссии, проскальзывание, гэпы и неисполненные стопы.
Записывайте месяц контракта, значение и время ATR, предыдущее закрытие, значения TR, формулу, исходное расстояние, тики после округления, цену тика, количество, издержки и фактическое исполнение. Это позволяет воспроизвести оценку риска. См. как установить стоп-лосс на фьючерсах.
Частые вопросы
Q1Предсказывает ли ATR следующее движение?
Нет. Он измеряет недавние True Range по выбранным данным и сглаживанию. Направления не показывает и похожий следующий диапазон не гарантирует.
Q2Всегда ли нужен ATR за 14 периодов?
Нет. 14 — распространённое значение по умолчанию, не универсальный оптимум. Интервал, сессия, инструмент и горизонт решения определяют результат.
Q3Все фьючерсные стопы должны быть на расстоянии 2 ATR?
Нет. Множитель — параметр правила, а не проверенная дистанция для каждой сделки. Сначала задайте отмену идеи и риск, затем проверьте тики и реальные издержки.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Предыдущее закрытие 100,00; максимум следующего бара 105,20, минимум 104,40. Чему равен True Range?
Выберите ответ, чтобы увидеть объяснение