

Títulos com e sem garantia: como a garantia real e a prioridade afetam a recuperação
Entenda por que títulos sênior sem garantia não têm ativo específico vinculado e como a falência nos EUA afeta a recuperação, que não é garantida.
Neste guiaGarantia real e senioridade respondem a perguntas diferentes
Resumo breve
“Com garantia” e “sênior” descrevem características diferentes de um título corporativo. A garantia real pergunta se um gravame válido vincula o pagamento a um ativo específico. A senioridade indica a prioridade relativa de um crédito em relação a outros, conforme os documentos do título e a lei aplicável. Por isso, um título sênior sem garantia continua sem garantia: “sênior” não cria um gravame nem promete uma recuperação específica. Este guia apresenta conceitos educacionais sobre títulos corporativos dos EUA. O resultado concreto depende dos documentos, da estrutura das entidades jurídicas, da jurisdição, do valor do ativo dado em garantia e do processo de falência.
Garantia real e senioridade respondem a perguntas diferentes
Garantia real é um ativo ou conjunto de ativos oferecido em garantia de uma dívida. Um título só é garantido quando os documentos pertinentes e a lei aplicável estabelecem os direitos de garantia e o gravame necessários. Senioridade é a prioridade relativa de um crédito dentro da estrutura pertinente; por si só, ela não destina ativos específicos àquele título.
Os dois conceitos podem interagir, mas não são sinônimos. Um título com garantia pode ter um gravame sobre determinados bens, enquanto um título sênior sem garantia pode ter prioridade sobre dívida júnior sem garantia em relação aos ativos gerais do emissor. Nenhum dos rótulos, sozinho, indica quanto o titular receberá ao final. O boletim da Investor.gov sobre títulos corporativos distingue títulos com garantia, sênior sem garantia e júnior sem garantia como exemplos de prioridades diferentes.
Um título com garantia exige gravame sobre ativos identificados
Uma empresa pode oferecer imóveis, equipamentos, recebíveis ou outros ativos em garantia. A escritura do título, o contrato de garantia e os registros relacionados definem os ativos abrangidos e os direitos dos titulares. A validade, constituição, formalização e prioridade do gravame em relação a outros direitos dependem dos documentos e da lei aplicável. O fato de a empresa possuir ativos valiosos não torna automaticamente todos os títulos emitidos por ela garantidos por esses ativos.
Uma garantia pessoal ou corporativa também é diferente de um gravame. Conforme seus termos, ela pode criar um direito de pagamento contra outra entidade jurídica, mas a capacidade dessa entidade de pagar é uma questão separada. A garantia não vincula automaticamente os ativos do garantidor. Verifique quem emitiu o título, quais entidades o garantem e se algum ativo está realmente sujeito a um gravame.
“Sênior sem garantia” combina prioridade e ausência de ativo específico vinculado
Um título sem garantia não é lastreado por um ativo específico dado em garantia. Seu titular pode ter um crédito contra o emissor, sujeito ao contrato, à lei aplicável e ao processo de habilitação. Dívidas sem garantia também podem ter classificações diferentes: a dívida sênior sem garantia pode ficar acima da dívida subordinada ou júnior sem garantia na estrutura pertinente do emissor.
A Investor.gov define título sênior como aquele cujo crédito tem prioridade superior à de outro título sobre a mesma classe de ativos em caso de inadimplência ou falência. Essa prioridade relativa não torna o título garantido. O termo “sênior” também exige contexto: compare o mesmo devedor, garantias, conjuntos de ativos e condições contratuais antes de concluir quais créditos estão sendo ordenados.
A insuficiência da garantia pode deixar parte do crédito sem garantia
O §506(a)(1) do Código de Falências dos EUA trata de como um crédito admitido e garantido por gravame é classificado na falência. Em geral, o crédito é garantido até o valor da participação do credor no interesse da massa sobre o ativo dado em garantia, e não garantido na medida em que o crédito admitido supera esse valor. A lei prevê que a avaliação considere sua finalidade e o uso ou a disposição propostos para o bem. Consulte o texto oficial do Office of the Law Revision Counsel, 11 U.S.C. §506).
Em um exemplo hipotético simplificado, suponha um crédito admitido de US$ 10 milhões com gravame válido e que a participação pertinente na garantia valha US$ 7 milhões para a questão de falência analisada. Pelo §506(a), o crédito pode ser tratado como garantido até US$ 7 milhões e sem garantia quanto à diferença de US$ 3 milhões. O exemplo não prevê o valor de venda nem descreve um caso real; a avaliação, validade do gravame, direitos de terceiros e procedimento são relevantes.
Compare os créditos dentro da estrutura jurídica real
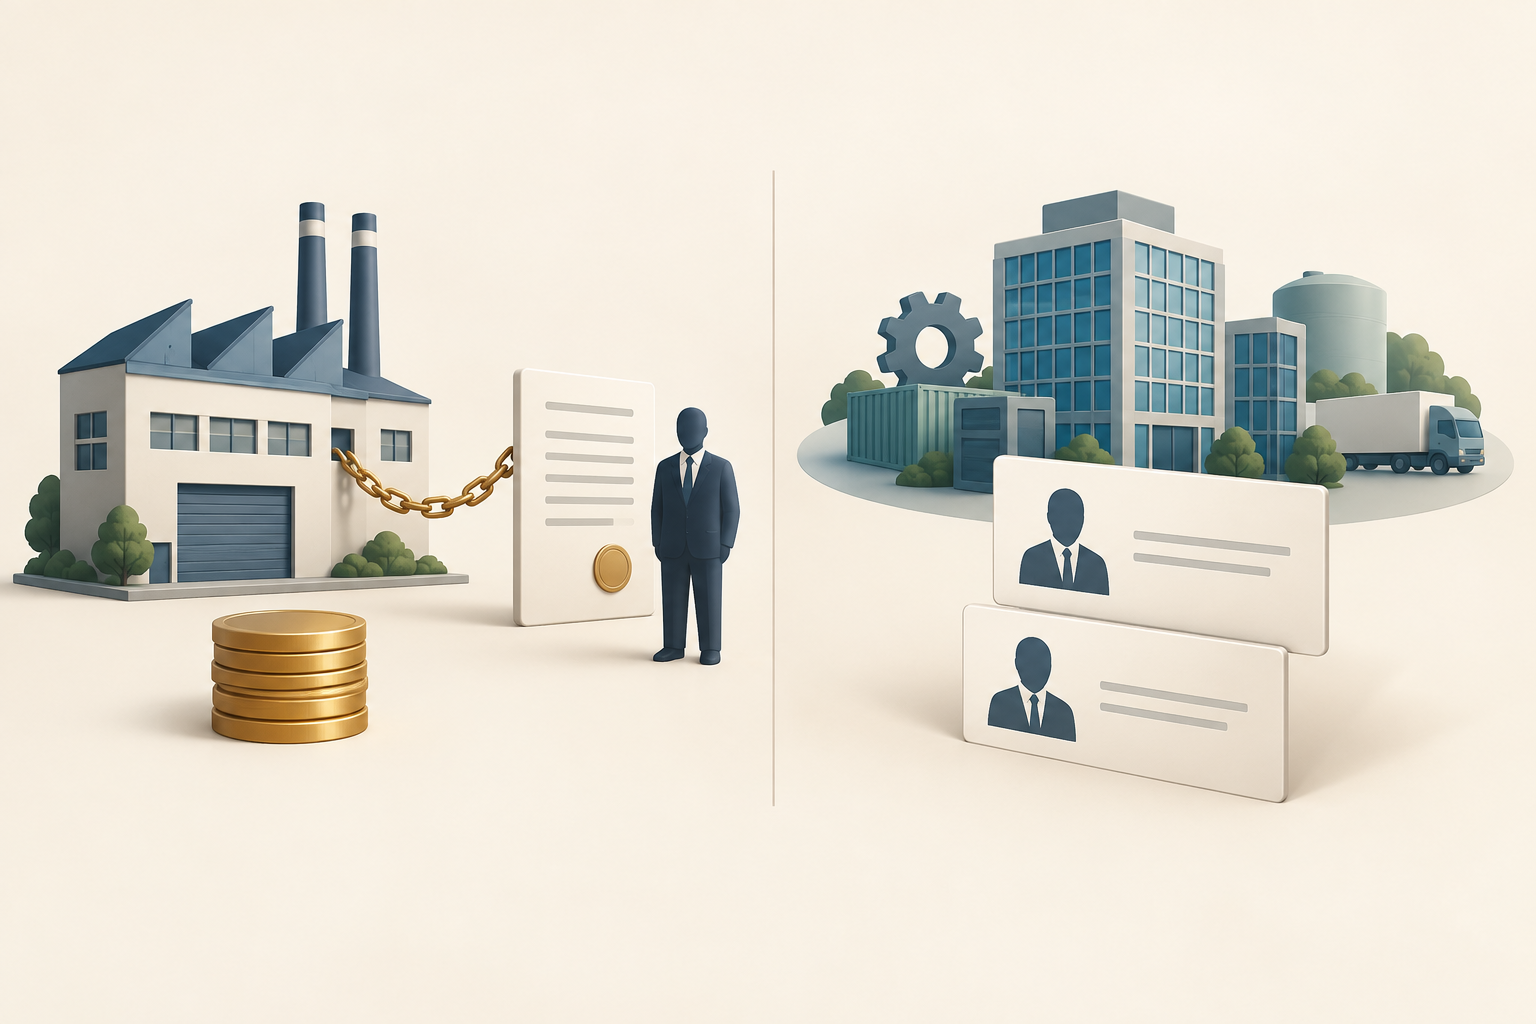
Imagine que uma empresa dos EUA emita um título garantido por uma instalação específica, notas sênior sem garantia e notas subordinadas sem garantia. Se o gravame for válido e executável, o título com garantia tem um direito sobre aquela instalação. As notas sênior sem garantia não recebem um ativo específico apenas por serem chamadas de sênior, embora seus termos possam colocá-las à frente das notas subordinadas em relação à massa geral do emissor. A insuficiência do crédito garantido também pode ser tratada como sem garantia conforme as regras de falência.
Essa descrição serve para organizar perguntas, não representa uma ordem universal de pagamento. Os ativos de subsidiárias não ficam automaticamente disponíveis aos titulares de títulos da controladora. Garantias, gravames anteriores, acordos entre credores, créditos com prioridade legal, despesas administrativas, outros credores e decisões judiciais podem mudar a relação entre os créditos. Não presuma que todo credor com garantia receberá integralmente antes de qualquer credor sem garantia ou que todos os títulos sênior sem garantia terão a mesma recuperação.
O nome do título não prevê o valor recuperado
A recuperação depende do valor e da titularidade dos ativos, do alcance e da prioridade dos gravames, do montante dos créditos admitidos, das garantias, dos limites entre entidades, dos demais credores, dos fatos do caso e das decisões judiciais. O ativo dado em garantia pode valer menos que a dívida ou estar sujeito a direitos anteriores. Também pode haver poucos ativos livres para créditos gerais sem garantia.
A Investor.gov observa que titulares de títulos podem concorrer com bancos, fornecedores, clientes, pensionistas e outros credores, e que a análise dos créditos no tribunal de falências é complexa. “Sênior” pode descrever prioridade relativa sem prometer ativos suficientes. “Com garantia” descreve a relação com um ativo dado em garantia; não garante que ele cubra toda a dívida ou que o titular recupere determinado valor.
Leia os documentos do título por emissor, gravame e prioridade
Comece pelos documentos da oferta e pela escritura do título. Identifique o emissor e cada garantidor como entidades jurídicas separadas. Procure cláusulas sobre garantia real, gravames, garantias de pagamento, senioridade e subordinação; depois examine os contratos de garantia e entre credores para saber quais ativos estão incluídos e quais são os direitos relativos sobre os gravames. Termos como “primeiro gravame” ou “sênior” precisam de documentos que definam o que tem prioridade e em relação a quais créditos.
Faça perguntas concretas: foi constituído um gravame sobre ativos identificados? Qual entidade é proprietária deles? Existem gravames anteriores ou compartilhados? Outra entidade garante o pagamento e o que essa garantia cobre? Quais créditos estão expressamente subordinados? O guia da FINRA sobre títulos descreve estruturas variadas de títulos corporativos, inclusive com e sem garantia. Este é um método de leitura dos documentos, não aconselhamento jurídico sobre um valor mobiliário específico.
Mantenha esta explicação no escopo dos títulos corporativos dos EUA
Este guia explica conceitos gerais de títulos corporativos dos EUA; não determina o resultado da falência de um emissor específico. A prioridade e a recuperação reais dependem dos documentos, da estrutura das entidades, da jurisdição, da lei aplicável, da avaliação da garantia e do processo judicial. O §506 trata da classificação de créditos como garantidos ou não garantidos na falência; não fornece uma classificação completa de todos os créditos em todos os casos.
Use “com garantia” para descrever a relação com o ativo e “sênior” para a prioridade relativa do crédito. Não apresente um título sênior sem garantia como lastreado por ativos nem descreva uma ordem universal de pagamento. Para outras mecânicas de títulos, veja o guia sobre preço limpo e preço cheio e o guia de spreads de títulos corporativos. Estas são informações educacionais, não uma recomendação de investimento.
Perguntas frequentes
Q1Um título sênior sem garantia é garantido?
Não. “Sênior” descreve a prioridade relativa do crédito; “sem garantia” significa que nenhum ativo específico foi dado em garantia ao título. Consulte os documentos para ver se há uma garantia de pagamento ou outro suporte separado; isso não constitui automaticamente um gravame.
Q2Um título com garantia sempre recupera mais do que um sem garantia?
Não. Um gravame válido pode dar direito a um ativo identificado, mas seu valor pode ser insuficiente, estar sujeito a outros direitos ou pertencer a outra entidade. O resultado depende dos documentos, da lei, da avaliação e do processo judicial.
Q3O §506 define exatamente como todos os credores serão pagos?
Não. O §506 trata das partes garantida e sem garantia de um crédito admitido com gravame segundo o valor pertinente da garantia. Ele não estabelece uma ordem universal para todos os créditos nem prevê a recuperação de um titular de títulos.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que “sênior sem garantia” geralmente indica sobre um título corporativo?
Escolha uma resposta para ver a explicação
Glossário de opções
Situação em que o preço de exercício da opção está muito próximo do preço de mercado do ativo subjacente. Ela pode não ter valor intrínseco relevante, mas ainda pode ter prêmio por causa do tempo e da incerteza restantes.
Ler o guia completoOpção de compraContrato que dá ao comprador o direito de comprar o ativo subjacente no preço de exercício, conforme seus termos. Quem vende o contrato assume a obrigação correspondente se o direito for exercido e atribuído.
Ler o guia completo