

G-spread, I-spread, Z-spread e OAS: entenda as diferenças
Compare G-, I- e Z-spread e o spread ajustado por opções com fórmulas, exemplo e limites dos modelos
Neste guiaPor que existem várias medidas de spread?
Resumo breve
Os spreads de títulos descrevem uma diferença de rendimento ou de preço, mas usam curvas de referência e premissas de fluxo de caixa diferentes. G e I comparam com um único rendimento de referência; Z usa toda a curva spot; OAS acrescenta um ajuste modelado para opções embutidas.
Por que existem várias medidas de spread?
O spread de um título é a diferença entre seu rendimento — ou a taxa de desconto de um modelo — e uma medida de referência. Investidores usam spreads para comparar títulos, descrever a compensação por riscos e separar parte do movimento das taxas de juros de fatores do emissor ou do mercado. O resultado depende da curva e do método; números diferentes não indicam necessariamente erro aritmético.
O CFA Institute diferencia spread de referência, G-spread, I-spread, Z-spread e spread ajustado por opções. Cada medida tem vantagens e limitações. A pergunta útil não é qual sigla é sempre melhor, mas qual curva é usada, se o cálculo compara um rendimento ou desconta cada fluxo e se considera uma opção embutida.
Os spreads costumam ser expressos em pontos-base. Um ponto-base equivale a 0,01 ponto percentual; assim, uma diferença de 1,25 ponto percentual corresponde a 125 pontos-base. O spread não é o cupom, um retorno adicional garantido ou uma probabilidade direta de inadimplência. É uma comparação de mercado sob determinadas convenções.
Spread de referência simples e G-spread
O spread simples ou nominal subtrai o rendimento de um título público escolhido do yield to maturity do título de maior risco. Para uma comparação útil, a moeda deve ser a mesma e os vencimentos, próximos. Um vencimento muito diferente mistura o efeito de pontos distintos da curva de juros com a diferença entre emissores.
O G-spread, ou spread governamental, normalmente compara o yield to maturity do título com um rendimento público interpolado para vencimento semelhante. Se um título corporativo de sete anos rende 5,20% e o benchmark público compatível rende 4,55%, o G-spread é 0,65 ponto percentual, ou 65 pontos-base. A interpolação estima um ponto entre títulos públicos observados; a escolha do benchmark e a construção da curva seguem convenções de mercado.
Reduzir os dois rendimentos a um único ponto de vencimento torna o G-spread fácil de explicar. Porém, ele não desconta cada cupom pela taxa da curva na respectiva data e não elimina do diferencial os efeitos de liquidez, crédito, impostos ou opções.
O I-spread usa uma taxa de swap
O I-spread é o rendimento do título até o vencimento menos a taxa de swap de juros para prazo semelhante. O “I” se refere à convenção interbancária ou de swap usada no mercado relevante. Na prática, é preciso identificar moeda, curva de swap, tenor, capitalização e fonte da cotação, pois as convenções podem variar por mercado e provedor de dados.
Se o mesmo título rende 5,20% e a taxa de swap de sete anos selecionada é 4,70%, o I-spread é 50 pontos-base. Ele fica 15 pontos-base abaixo do G-spread de 65 porque usa outra taxa de referência. Isso não significa que o risco de crédito próprio do título mudou.
A curva de swap é uma referência de mercado, não uma curva universal livre de risco nem um título público à vista em todas as situações. Taxas de swap e condições de financiamento podem se mover independentemente dos rendimentos dos títulos públicos. Ao comparar I-spreads, confira se as observações usam a mesma convenção de swap e o mesmo horário.
O Z-spread usa todos os fluxos programados
O spread de volatilidade zero, ou Z-spread, é o spread constante adicionado a cada ponto da curva spot de cupom zero para que o valor presente dos fluxos programados seja igual ao preço de mercado. A curva spot tem uma taxa para cada data de pagamento, em vez de um único rendimento para o vencimento final.
Com capitalização anual e fluxos anuais fixos, a equação simplificada é: preço = soma de CF(t) divididos por (1 + taxa spot(t) + Z-spread)^t. Um cálculo real também precisa alinhar calendário de pagamentos, data de liquidação, juros acumulados, convenção de dias, capitalização, construção da curva e convenção de preço.
Usar a taxa spot de cada data de cupom considera que o primeiro cupom e o principal final são descontados por prazos diferentes. Essa é a principal distinção em relação ao G-spread, que subtrai um único rendimento público. Ainda assim, Z acrescenta o mesmo valor em paralelo à curva e não modela vários caminhos futuros de juros.
O cálculo é mais direto para títulos com fluxo fixo. Uma opção de compra, venda ou pagamento antecipado pode mudar o momento ou o valor dos pagamentos. Tratar todos os fluxos futuros como conhecidos pode distorcer a comparação.
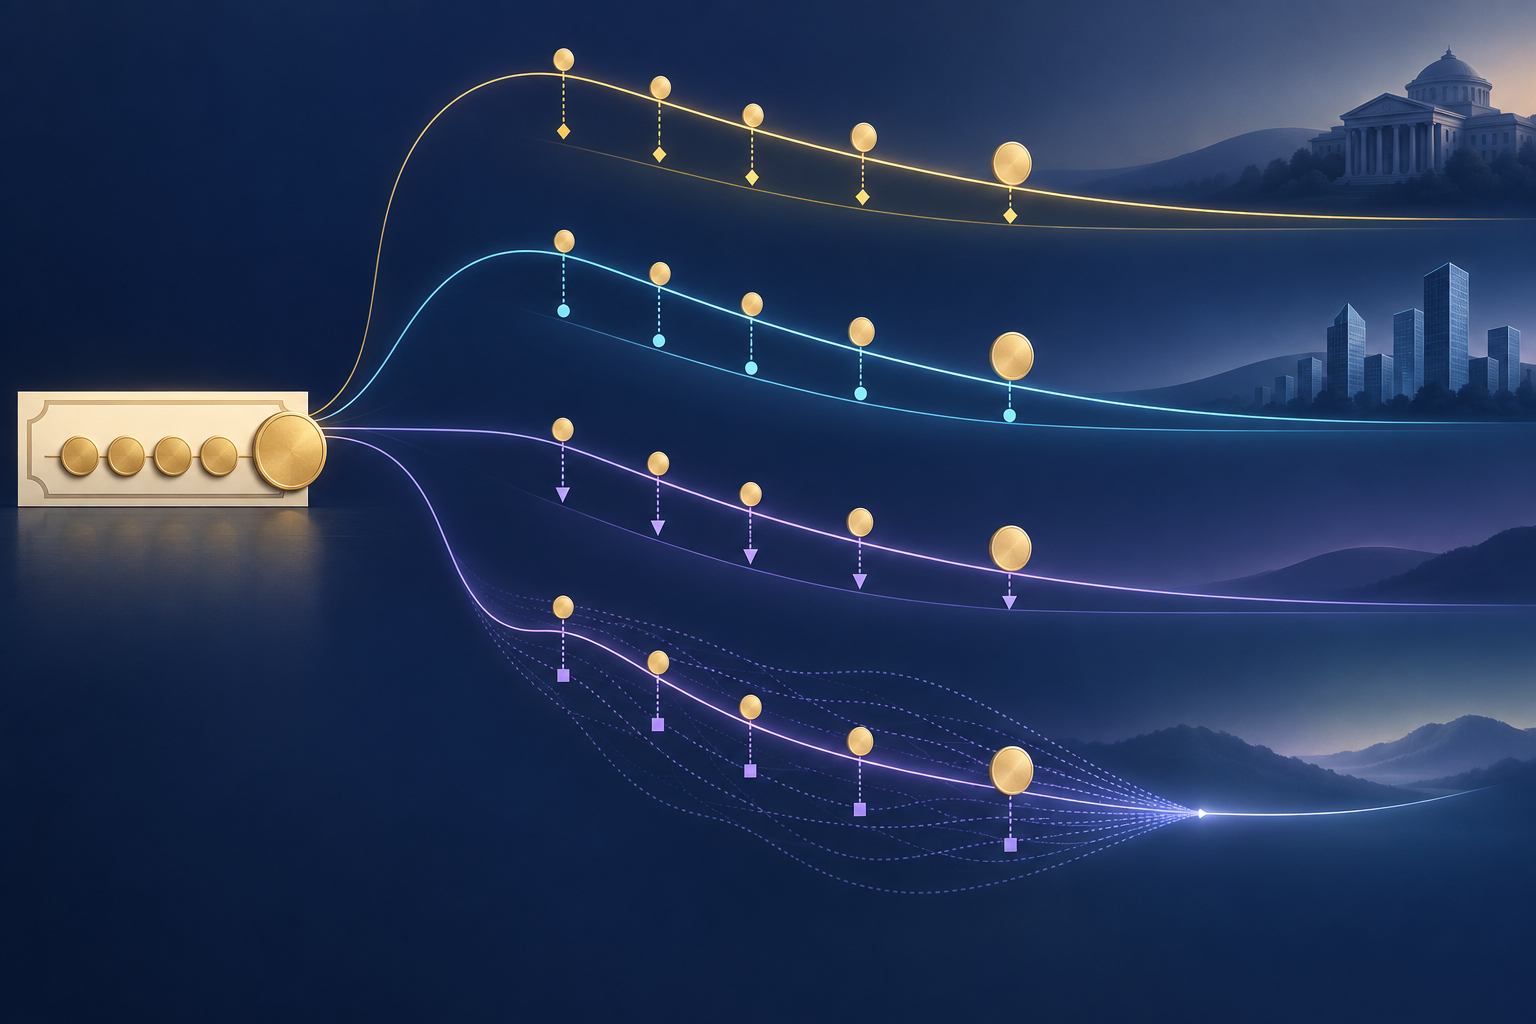
O OAS inclui um modelo da opção embutida
O spread ajustado por opções, ou OAS, é calculado em um modelo de precificação que considera uma opção embutida. O emissor de um título resgatável pode pagá-lo antes do vencimento conforme as condições; em títulos lastreados em hipotecas, o mutuário pode antecipar o pagamento do principal. Os fluxos futuros passam a depender da trajetória dos juros e de outras condições.
O modelo projeta fluxos possíveis, desconta-os por trajetórias de juros modeladas e encontra o spread que iguala o valor calculado ao preço observado. A metodologia de índices publicada pela ICE descreve seu OAS como um deslocamento da curva spot pública e usa um modelo de juros de curto prazo para ativos com opções embutidas. Outros provedores podem usar curvas, modelos, volatilidades e premissas de fluxo diferentes.
O OAS tenta separar o valor modelado da opção, mas depende do modelo. Uma mudança na volatilidade assumida ou no comportamento de pagamento antecipado pode mudar os fluxos projetados e o OAS mesmo que o preço observado permaneça igual. A diferença entre Z-spread e OAS é um ajuste de opção calculado por modelo, não uma tarifa cotada ou um rendimento garantido.
Em um título sem opção, o OAS calculado com a mesma curva e as mesmas convenções de fluxo costuma ficar próximo ou igual ao Z-spread. Essa relação não deve ser aplicada automaticamente a títulos resgatáveis, títulos hipotecários ou métodos de provedores diferentes.
Três cálculos de spread para um título hipotético
Considere um título hipotético não resgatável de três anos, valor de face de US$ 100, cupom anual de 5% e preço limpo de US$ 98. Ele paga US$ 5 após um ano, US$ 5 após dois anos e US$ 105 após três anos. Suponha capitalização anual e ignore juros acumulados e custos de transação.
Ao resolver 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3, o yield to maturity fica em torno de 5,7447%. Se o rendimento público interpolado de três anos for 4,30% e a taxa de swap escolhida for 4,45%, o G-spread é cerca de 144,5 pontos-base e o I-spread, 129,5 pontos-base.
Agora suponha taxas spot públicas hipotéticas de 4,00% para um ano, 4,20% para dois anos e 4,40% para três anos. Usar a taxa de cada data de pagamento resulta em um Z-spread próximo de 1,3579%, ou 135,8 pontos-base, que iguala o preço de US$ 98. Os valores diferem pelas curvas e métodos, não porque o título mudou.
Esses são dados hipotéticos para demonstrar as contas, não cotações de mercado. Como o exemplo não tem opção, não há um OAS modelado separado. Um OAS real exige os termos do título, convenções de preço e liquidação, uma curva e, quando pertinente, premissas de opção, volatilidade e fluxo de caixa.
O que um spread pode e não pode mostrar
Um spread mais amplo pode refletir perdas de crédito esperadas, risco de rebaixamento, liquidez, incerteza, impostos, prêmio de risco de mercado ou oferta e demanda. A FINRA observa que spreads podem mudar com risco de crédito, oferta e demanda e condições econômicas. O número isolado não identifica qual fator mudou.
Spread não é probabilidade de inadimplência. A perda esperada depende tanto da chance de inadimplência quanto do valor recuperado depois dela; o spread de mercado também pode incluir prêmios de liquidez e risco. Ele pode aumentar sem mudança nos dados financeiros publicados do emissor ou diminuir enquanto riscos importantes continuam presentes.
O OAS de um índice agrega os títulos que o compõem e o método de ponderação; não representa o spread de cada título do índice. A mudança dos componentes ou pesos também pode alterar o valor. O guia de rendimentos corporativos e do Treasury explica por que o benchmark e o spread corporativo podem seguir direções opostas.
Como comparar spreads de forma justa
Primeiro, identifique o título e a observação: ativo, lado comprador ou vendedor do preço, horário, data de liquidação, moeda, prioridade, vencimento e opções embutidas. Uma oferta de dealer, um preço médio avaliado e a última negociação podem resultar em rendimentos diferentes antes mesmo da escolha da curva.
Depois registre a medida e a curva de referência. Para G, confira curva pública e interpolação; para I, curva de swap e tenor; para Z, curva zero, calendário de fluxos e capitalização; para OAS, anote modelo de precificação, volatilidade de juros, premissas de pagamento antecipado ou exercício e curva usada.
Por fim, compare títulos com moeda, estrutura, classificação, prioridade e liquidez semelhantes. OAS de 150 pontos-base em um título resgatável não é automaticamente “mais barato” que G-spread de 140 em um título bullet. O guia de convexidade de títulos aborda a sensibilidade do preço; o guia de pagamento antecipado de hipotecas mostra por que os fluxos modelados importam.
Perguntas frequentes
Q1Um OAS maior sempre significa uma oportunidade melhor?
Não. Pode indicar maior risco de crédito ou liquidez, ou uma avaliação diferente segundo o modelo. Compare a mesma medida, curva, horário e características do título.
Q2Posso usar G-spread para um título lastreado em hipotecas?
É possível calcular uma diferença simples de rendimento se ela for identificada claramente, mas ela não considera pagamentos antecipados que variam com os juros. OAS busca modelar os fluxos variáveis, embora continue sensível às premissas.
Q3O spread do título é igual à probabilidade de inadimplência?
Não. É uma diferença de rendimento ou de preço. Pode incluir perda de crédito esperada e prêmios de risco, mas não é uma probabilidade direta de inadimplência do emissor.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que o G-spread normalmente compara?
Escolha uma resposta para ver a explicação
Glossário de opções
Situação em que o preço de exercício da opção está muito próximo do preço de mercado do ativo subjacente. Ela pode não ter valor intrínseco relevante, mas ainda pode ter prêmio por causa do tempo e da incerteza restantes.
Ler o guia completoOpção de compraContrato que dá ao comprador o direito de comprar o ativo subjacente no preço de exercício, conforme seus termos. Quem vende o contrato assume a obrigação correspondente se o direito for exercido e atribuído.
Ler o guia completo