

MBS TBA ou pool especificado: o que se sabe antes da entrega?
Entenda o que fica em aberto em uma operação MBS TBA, como funciona a regra de 48 horas e por que um pool pode ter ágio.
Neste guiaO que TBA significa em uma operação de MBS?
Resumo breve
Um mortgage-backed security (MBS) é lastreado por um conjunto definido de empréstimos hipotecários. Em uma operação TBA, comprador e vendedor acertam a compra ou venda futura de MBS de agências elegíveis antes de o vendedor informar qual pool ou CUSIP será entregue. Ainda assim, definem a categoria do título, o prazo, o cupom, o valor de face, o preço e a data de liquidação. Em uma operação com pool especificado, o pool concreto é identificado desde o início. As regras de entrega conectam os dois mercados, mas pools elegíveis ainda podem ter comportamentos de pagamento antecipado e valores diferentes.
O que TBA significa em uma operação de MBS?
TBA é a sigla de “to be announced” (a ser anunciado). No mercado hipotecário de agências dos Estados Unidos, o termo descreve uma operação a termo de uma categoria definida de títulos lastreados em hipotecas (MBS), cujo pool exato e CUSIP são informados mais tarde. Isso não significa que o comprador aceite um preço desconhecido ou qualquer título hipotecário escolhido pelo vendedor. As partes definem primeiro as condições da operação; as informações do pool vêm depois, de acordo com as regras de notificação do mercado.
O contrato e o título são coisas diferentes. Um MBS é lastreado por hipotecas que já foram reunidas em um título. TBA é o acordo para trocar títulos de um tipo definido em uma data futura de liquidação. A SIFMA define um contrato de entrega diferida como uma compra ou venda futura de MBS em que parte das informações do pool ainda não foi identificada para o comprador. A associação descreve o mercado como uma forma de negociar a termo MBS emitidos por Fannie Mae, Freddie Mac e Ginnie Mae. Os detalhes do produto TBA e os padrões de entrega variam conforme a agência, o prazo, o cupom e as regras de mercado aplicáveis. Este guia trata de pass-throughs de agências dos EUA para imóveis residenciais unifamiliares e do mercado de Uniform Mortgage-Backed Securities (UMBS); títulos de emissão privada e tranches de collateralized mortgage obligations (CMO) têm estruturas diferentes. Consulte os termos comuns do mercado de MBS da SIFMA e a página sobre governança do mercado TBA e o Uniform Practices Manual.
Assim, “a ser anunciado” descreve o momento em que as informações da operação são divulgadas. Não quer dizer que os empréstimos subjacentes serão criados do zero depois da negociação. O vendedor pode já ter títulos elegíveis, estar montando um pool para entrega ou esperar formar títulos a partir de empréstimos hipotecários. O que fica em aberto é a identidade do pool dentro do conjunto de entregas permitido pelo contrato.
O que é definido na negociação e o que fica em aberto?
No momento da negociação, comprador e vendedor definem a categoria do produto ou da agência, o prazo hipotecário, o cupom, o valor de face, o preço em dólares e a data de liquidação. Em geral, o número do pool e o CUSIP específicos ficam para uma notificação posterior. Para UMBS elegíveis a TBA, a Fannie Mae informa que o prazo, o cupom, o valor de face, o preço e a data de liquidação são definidos na negociação, enquanto o número do pool e o CUSIP não são divulgados até o dia de aviso de 48 horas. A confirmação completa e as convenções aplicáveis determinam os termos exatos.
| Conhecido quando o TBA é acordado | Em geral, identificado depois |
|---|---|
| Agência ou categoria de produto elegível | Número do pool ou grupo específico |
| Prazo hipotecário e cupom | CUSIP de cada pool a entregar |
| Valor de face e preço acordado | Composição do lastro de cada pool |
| Data contratual de liquidação | Distribuição do valor de face entregue entre os pools |
Como exemplo simplificado de preço, suponha que o comprador concorde em receber $1,000,000 de valor de face a 99.50 por cada $100 de valor de face. Multiplicar $1,000,000 por 0.995 resulta em $995,000, antes de ajustes de liquidação e custos da operação. O cálculo demonstra a convenção de preço acordada; não identifica o pool, não prevê seus fluxos de caixa futuros e não representa uma cotação atual.
O CUSIP em aberto não é um cheque em branco. Um contrato TBA está vinculado a uma descrição padronizada do produto e a condições de entrega. Se dois tickets diferirem em agência, prazo, cupom, quantidade, preço ou data de liquidação, não serão equivalentes só porque ambos são chamados de “TBA”. Confira a descrição completa em vez de confiar em abreviações de mesa como “30 anos” ou “cupom corrente”.
Como as regras de entrega permitem uma operação TBA?
O mercado consegue negociar uma categoria ampla de pools antes de escolher o CUSIP final porque apenas títulos que atendem a padrões de entrega definidos podem ser alocados ao contrato. O Uniform Practices Manual da SIFMA traz orientações sobre notificação, liquidação e “good delivery” (entrega adequada). As regras tratam, entre outros pontos, do produto entregue, das informações do pool, do valor de face, dos prazos e do processo de liquidação. As contrapartes também podem negociar condições para uma operação específica; por isso, um resumo da prática padrão não substitui a confirmação efetiva.
Essas regras sustentam uma hipótese prática de homogeneidade: pools que atendem aos critérios de entrega podem ser tratados como suficientemente comparáveis para negociar a um preço padrão. Por exemplo, os UMBS da Fannie Mae e da Freddie Mac foram padronizados para que UMBS qualificados de qualquer uma das empresas possam ser entregues no mercado TBA unificado, conforme os termos aplicáveis. Essa padronização ajuda a criar liquidez para muitos empréstimos hipotecários subjacentes.
Ser comparável para fins de entrega não significa ser idêntico como investimento. Dois pools com o mesmo prazo e cupom declarados podem diferir nos saldos dos mutuários, na localização, na ocupação, na idade dos empréstimos e em outros dados do lastro. Essas diferenças podem afetar os pagamentos antecipados e os fluxos de caixa projetados. A entrega adequada confirma que os títulos cumprem as regras da operação; não atesta que tenham o mesmo risco de crédito, de mercado, de liquidez ou de pagamento antecipado. Consulte as diretrizes atuais do capítulo 8 da SIFMA sobre entrega adequada e a explicação da Freddie Mac sobre hipotecas elegíveis a TBA e com características especiais.
“Elegível a TBA” e “operação TBA” também são coisas diferentes. Elegibilidade a TBA descreve um título que pode atender aos critérios de entrega de um contrato TBA pertinente. Uma operação TBA é o acordo entre as contrapartes. Um pool especificado pode ser elegível para entrega em um TBA correspondente, enquanto outro pool com características especiais pode ficar fora do conjunto elegível. Confira o título e os termos do contrato em vez de presumir que todo MBS de agência pode ser entregue em qualquer TBA.
O que acontece no dia de aviso de 48 horas?
O “dia de 48 horas” é o momento previsto antes da liquidação em que o vendedor fornece ao comprador as informações do pool ou grupo necessárias para identificar os títulos. A regra de 48 horas da SIFMA vincula o aviso ao dia útil anterior à liquidação acordada e ao horário limite aplicável. Não é uma instrução geral para contar exatamente 48 horas corridas a partir de qualquer momento. Os detalhes da notificação e o horário limite dependem da prática de mercado da operação, do canal de comunicação, das contrapartes e de eventuais avisos atuais de extensão ou interrupção.
Após a notificação, o comprador pode comparar os dados do pool com a descrição da operação e os requisitos de entrega. O vendedor ainda precisa entregar os títulos em boa ordem na data de liquidação, e o comprador deve financiar a operação conforme os termos acordados. Uma notificação atrasada ou incompleta pode afetar a pontualidade da entrega; as medidas e os prazos exatos dependem das práticas e do contrato aplicáveis. Leia o capítulo da SIFMA sobre notificação de pools junto com o manual vigente e a confirmação da operação.
As datas de notificação e liquidação de MBS são publicadas em um calendário por classe. As diferentes classes de produto não necessariamente compartilham a mesma data de liquidação mensal, e fins de semana e feriados alteram o cronograma. Para conferir o “dia de 48 horas”, primeiro identifique a classe e a data de liquidação do contrato; depois consulte a data de aviso e o horário limite correspondentes. A SIFMA mantém o calendário atual de notificação e liquidação de MBS. Não reutilize uma data de outro ano ou classe.
A sequência fica mais clara se dividida em três eventos: acordar os termos do TBA, receber as informações exigidas do pool antes do prazo de aviso aplicável e, por fim, trocar títulos e recursos financeiros na liquidação. A etapa intermediária identifica o que cumprirá a obrigação de entrega; ela não renegocia o preço original a cada oscilação do mercado.
Como uma operação com pool especificado difere de um TBA?
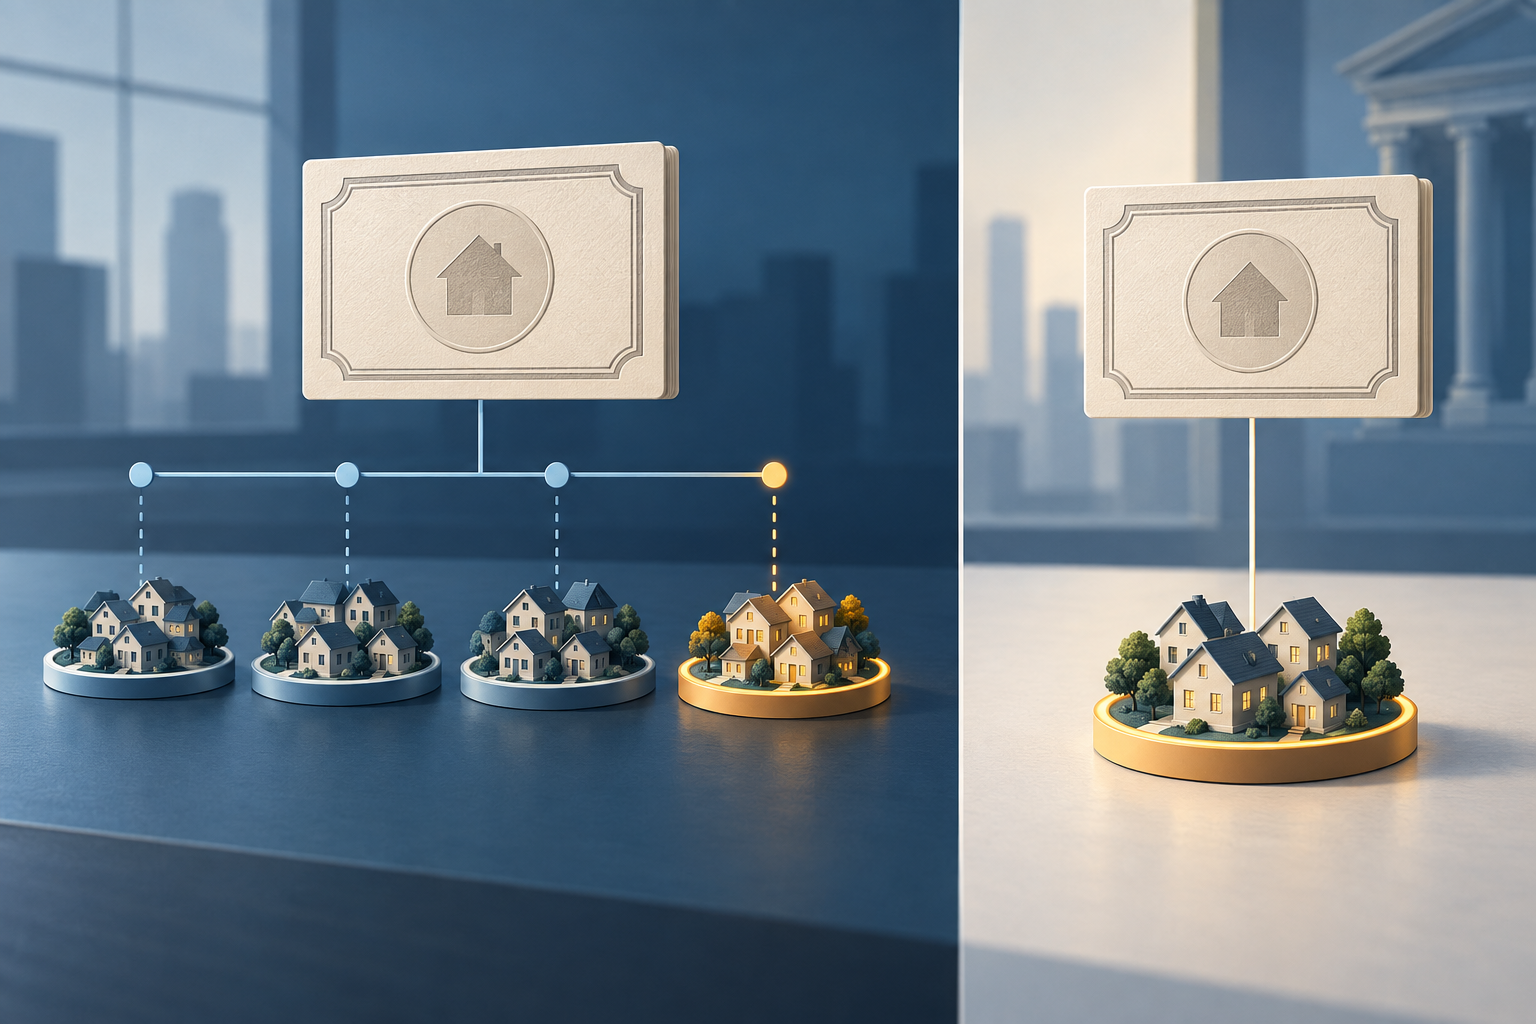
Em uma operação com pool especificado, o número do pool e o CUSIP são conhecidos quando as partes negociam. O comprador pode avaliar o lastro identificado antes de se comprometer com o preço. Em um TBA, o comprador aceita uma categoria de títulos que deve atender às regras de entrega do contrato, e o pool específico é informado depois. A visão geral de negociação de MBS da Fannie Mae descreve essa diferença e explica que pools especificados com valor adicional de lastro podem ser negociados a um preço diferente do de um TBA comparável.
“Pool especificado” não significa automaticamente “inelegível a TBA”. Um pool com CUSIP identificado ainda pode cumprir os critérios de entrega de um TBA correspondente. Nesse caso, o vendedor poderia entregá-lo contra um TBA em aberto, ou as partes poderiam fechar desde o início uma operação especificando aquele título. Alguns títulos com características incomuns de lastro talvez não sejam elegíveis para entrega em TBA. A relação exata depende do produto e das regras contratuais.
A escolha muda o que o comprador sabe no momento da execução. Um TBA oferece exposição a uma categoria padronizada de entrega sem escolher um pool. Uma operação especificada dá certeza sobre a identidade do pool, mas essa certeza pode vir acompanhada de diferença de preço, menor liquidez ou necessidade de avaliar dados específicos do pool. Nenhum dos rótulos diz se a operação é adequada; eles descrevem como o título a entregar é identificado e precificado.
Por que um pool especificado pode ser negociado com ágio?
Alguns investidores valorizam as características do lastro de um pool porque esperam que elas alterem os pagamentos antecipados ou a estabilidade dos fluxos de caixa. Um pool composto por determinados grupos de mutuários ou tipos de imóvel pode valer mais para um comprador do que a categoria ampla de entrega TBA. Nesse caso, dealers podem cotar um “pay-up”: um valor adicional sobre o preço em dólares de um TBA comparável. A Fannie Mae cita empréstimos para imóveis de investimento, saldos menores e concentração geográfica como exemplos de características de pools especificados. Esses exemplos não formam uma classificação universal, e os valores de mercado podem mudar.
Considere uma operação puramente hipotética de $1,000,000 de valor de face. Se um TBA comparável estiver cotado a 99.50 e um pool especificado tiver pay-up de 0.25 ponto, o preço ilustrativo será 99.75. A diferença de um quarto de ponto percentual do valor de face equivale a $2,500, antes de ajustes de liquidação e custos. O exemplo serve apenas para mostrar a conta. Não é uma cotação, uma previsão do desempenho do pool nem prova de que o título especificado terá resultado superior.
Pay-up não é um cupom separado nem um retorno adicional garantido. É um preço de compra maior por um pool cujas características o mercado valoriza naquele momento. Se os pagamentos antecipados forem diferentes do esperado, as taxas hipotecárias mudarem ou o pool ficar mais difícil de vender, o valor realizado pode não corresponder à justificativa inicial do comprador. Para entender a sensibilidade a juros desse risco, veja por que os preços de fundos de títulos podem cair quando os juros sobem e o guia sobre duration e convexidade dos títulos.
Por que os credores usam TBAs para proteger carteiras de hipotecas em formação?
Um credor pode combinar a venda futura de MBS de agências enquanto ainda origina e conclui empréstimos hipotecários. O preço do TBA pode ajudar a administrar mudanças nos preços do mercado secundário antes que o pool final esteja montado. A Fannie Mae informa que credores usam títulos TBA para proteger carteiras de hipotecas em formação; dealers e investidores também os utilizam para financiamento e gestão de portfólio. O contrato padronizado permite negociar em um mercado maior do que seria possível se cada operação exigisse o CUSIP do pool desde o início.
A proteção continua imperfeita porque os empréstimos futuros e o pool a entregar não são conhecidos com certeza. Alguns mutuários podem não concluir o fechamento, empréstimos podem não atender aos critérios planejados para o pool e as características do pool final podem diferir da categoria ampla de TBA. O preço do TBA e o de um pool específico também podem evoluir de forma diferente. Assim, permanecem riscos de desistência no pipeline, base, pagamento antecipado e entrega, mesmo quando há uma posição TBA compensatória.
Um contrato TBA também não fixa, por si só, a taxa hipotecária de um mutuário. A oferta de crédito, o período de taxa travada, a precificação do credor, a elegibilidade do empréstimo, as tarifas e a política de hedge do credor são partes distintas da operação. O mercado de MBS pode influenciar a economia do crédito imobiliário, mas uma mudança em uma cotação TBA não se traduz mecanicamente na mesma mudança em toda oferta de financiamento ao consumidor.
Para investidores, a mesma distinção importa na análise de um hedge. Uma posição TBA pode compensar parte da exposição ampla ao preço de MBS de agências, mas não necessariamente o perfil de pagamento antecipado ou a liquidez de um pool específico. Uma proporção de hedge baseada apenas no valor de face pode deixar de considerar diferenças de duration, cupom, data de liquidação e lastro. O contrato pode reduzir uma exposição e deixar outras em aberto.
O que conferir antes de comparar ou liquidar uma operação de MBS?
Comece pela confirmação da operação. Verifique a agência ou categoria do produto, o prazo hipotecário, o cupom, o valor de face, o preço em dólares acordado, a data de liquidação e se o contrato é TBA ou específico de um pool. Depois, confira o pool ou CUSIP se já tiver sido alocado, a convenção de valor de face original e atual e se o título atende aos requisitos de entrega aplicáveis. Rótulos de produto e abreviações de mesa não bastam para resolver uma divergência.
Em seguida, diferencie o preço da operação do valor dos fluxos de caixa futuros das hipotecas. Consulte o fator atual do pool e os dados divulgados sobre o lastro, quando disponíveis. Compare qualquer pay-up de um pool especificado com o preço do TBA de mesmo prazo e cupom e pergunte qual característica do pool explica a diferença. Um prêmio de preço pode refletir expectativas de pagamentos antecipados ou escassez, mas não comprova uma vantagem de retorno realizado.
Por fim, confira as datas de notificação e liquidação da classe, o prazo limite aplicável ao aviso do pool, a disponibilidade de recursos e eventuais comunicados operacionais atuais. Não presuma que todos os produtos hipotecários liquidam na mesma data mensal nem que a regra nominal de 48 horas representa o mesmo horário limite em toda operação. Para questões operacionais, use a versão atual do Uniform Practices Manual da SIFMA e a confirmação acordada pelas partes.
A distinção prática é simples: uma operação TBA define a categoria, o preço e as condições de liquidação antes de informar o pool exato; uma operação com pool especificado identifica o título no momento da negociação. As regras de entrega conectam os dois mercados, enquanto diferenças de lastro, pagamentos antecipados, liquidez e procedimentos de liquidação continuam relevantes. Este guia explica convenções de MBS de agências dos EUA; não descreve os termos de todos os contratos nem recomenda uma operação.
Perguntas frequentes
Q1Sei o CUSIP quando entro em uma operação TBA?
Geralmente, não. As partes definem um produto e condições de liquidação; o vendedor fornece os dados do pool depois, até o prazo aplicável. Uma operação específica de pool informa o CUSIP no momento em que é negociada.
Q2Todo pool especificado é inelegível para entrega em TBA?
Não. Alguns pools especificados atendem aos requisitos de um TBA correspondente; outros podem ficar de fora por suas características especiais. A elegibilidade depende do título e das regras de entrega vigentes.
Q3O dia de 48 horas sempre significa exatamente 48 horas corridas?
Não. A regra se vincula a um dia útil, a um horário limite aplicável e à prática de liquidação. Confira a classe do contrato, o calendário atual da SIFMA, o método de notificação e a confirmação da operação.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Ao fechar uma operação TBA padrão, qual informação geralmente é identificada depois?
Escolha uma resposta para ver a explicação
Glossário de opções
Situação em que o preço de exercício da opção está muito próximo do preço de mercado do ativo subjacente. Ela pode não ter valor intrínseco relevante, mas ainda pode ter prêmio por causa do tempo e da incerteza restantes.
Ler o guia completoOpção de compraContrato que dá ao comprador o direito de comprar o ativo subjacente no preço de exercício, conforme seus termos. Quem vende o contrato assume a obrigação correspondente se o direito for exercido e atribuído.
Ler o guia completoOpção de vendaContrato que dá ao titular o direito, mas não a obrigação, de vender o ativo subjacente pelo preço de exercício antes ou no vencimento, conforme seus termos.
Ler o guia completo