

A renda de um ETF de títulos pode compensar uma perda causada por juros mais altos?
Compare a queda de preço estimada pela duration de um ETF de títulos com uma hipótese de renda da carteira e entenda por que essa conta simples não garante equilíbrio nem uma data de recuperação do preço.
Neste guiaA perda de preço e a renda futura acontecem em momentos diferentes
Resumo breve
A duration de um ETF de títulos estima a reação imediata do preço a uma mudança nos rendimentos de mercado; a renda da carteira se acumula ao longo do período de investimento. Comparar as duas coisas mostra como a renda poderia compensar uma perda hipotética a valor de mercado, mas não revela quando o preço do ETF vai se recuperar. Este guia usa conceitos do mercado de títulos dos EUA e hipóteses inventadas; não traz cotação atual nem previsão. Produtos e regras tributárias variam por país. Uma distribuição não é retorno adicional gratuito: o dinheiro pago fica fora do NAV; quando reinvestido, aumenta a quantidade de cotas do investidor.
A perda de preço e a renda futura acontecem em momentos diferentes
Quando os rendimentos de mercado sobem, os preços de títulos existentes com taxa fixa geralmente caem. O cupom contratado de um título costuma permanecer igual mesmo que novas emissões ofereçam rendimentos maiores.
O preço do título se ajusta quando o mercado reavalia seus fluxos de caixa.
O valor patrimonial líquido (NAV) do ETF reflete os preços de mercado dos ativos; por isso, uma perda a valor de mercado pode aparecer antes de mudar a renda obtida com novos investimentos.
O guia de títulos da FINRA explica a relação entre juros e preços de títulos.
O boletim de renda fixa do Investor.gov também aborda o efeito das mudanças nas taxas sobre títulos existentes.
Depois, cupons, vencimentos, vendas e novas compras podem mudar a composição da renda do fundo. Quanto o preço da carteira é reavaliado agora e quanta renda se acumula mais adiante são perguntas distintas.
Essa diferença de tempo leva à pergunta: quantos meses de renda seriam necessários para compensar a perda? A resposta não é uma data definida pelo mercado, mas uma conta de cenário com hipóteses explícitas.
O que a duration estima e o que ela não informa
A duration efetiva estima a sensibilidade do preço de uma carteira de títulos a uma pequena mudança nos rendimentos relevantes.
Mantidas as demais condições, uma carteira com duration maior tende a ter reação de preço maior diante da mesma mudança.
Duration é expressa em anos, mas não é a data de vencimento do ETF nem um prazo para recuperar uma queda de preço.
A explicação da FINRA sobre duration também descreve as hipóteses da estimativa e outros riscos dos títulos.
Ao analisar um ETF, confira a duration divulgada e sua data de referência. A carteira muda quando os títulos vencem, são vendidos ou substituídos; por isso, a composição e a duration também podem mudar.
A estimativa trata da reação do preço da carteira de títulos a uma mudança hipotética nos rendimentos. Ela não determina o preço de negociação das cotas, as distribuições nem o retorno total de cada investidor.
Se a curva de juros não se deslocar paralelamente ou os fluxos de caixa mudarem por causa de opções de resgate, a reação real pode diferir da aproximação simples. Duration é uma premissa do cenário, não uma garantia.
Estimativa da mudança imediata a valor de mercado
Para pequenas mudanças, usa-se com frequência a aproximação de primeira ordem: variação percentual do preço ≈ −duration × variação do rendimento.
Use a variação como número decimal; 50 pontos-base equivalem a 0,50 ponto percentual, ou 0,005.
Suponha um ETF de títulos hipotético com duration efetiva de 5,5 anos e uma alta paralela de 50 pontos-base nos rendimentos relevantes. A estimativa é −5,5 × 0,005 = −0,0275, ou cerca de −2,75%.
Em uma posição hipotética de US$ 10.000, 2,75% equivale a aproximadamente US$ 275. Essa é uma estimativa do preço da carteira com outros fatores isolados, não uma previsão do preço de cotas de um ETF específico.
Como comparação, uma carteira hipotética com duration 2,5 teria reação estimada de cerca de −1,25% à mesma alta de +50 pontos-base, ou aproximadamente −US$ 125 para US$ 10.000.
O exemplo mantém fixa a variação de rendimento e o valor inicial para isolar a duration. Carteiras reais podem ter renda, risco de crédito, sensibilidade à curva, custos e convexidade diferentes.
Na prática, a curva pode mudar sem deslocamento paralelo e os spreads de crédito também podem variar. A duration sozinha não explica toda mudança de preço.
Coloque uma hipótese de renda ao lado da estimativa de preço
Acrescente uma hipótese ilustrativa, não uma previsão: suponha que a carteira gere renda líquida anual equivalente a 4,5% do NAV inicial. Sobre US$ 10.000, isso representa US$ 450 em 12 meses.
Divida a queda inicial estimada de 2,75% pela renda anual hipotética de 4,5%: 2,75% ÷ 4,5% ≈ 0,61 ano, ou cerca de 7,3 meses. A conta supõe que a renda se acumule de forma uniforme sobre o valor inicial e não inclui capitalização.
No exemplo de duration menor, com a mesma hipótese de renda, o tempo aritmético para compensar 1,25% é 1,25% ÷ 4,5% ≈ 0,28 ano, ou cerca de 3,3 meses.
Usamos a mesma renda de 4,5% nos dois exemplos apenas para isolar a diferença de duration. Isso não significa que ETFs de títulos de curto e longo prazo tenham a mesma renda ou distribuição.
Essa taxa de renda é uma hipótese de cálculo, não uma previsão para o ETF.
Veja as medidas de rendimento de ETFs para entender a diferença entre SEC yield, yield de distribuição e rendimento até o vencimento.
Ao usar dados reais, verifique a definição e a data de cada medida. Inserir um rendimento divulgado na fórmula não significa que ele será distribuído dessa mesma forma no futuro.
<!-- learn:illustration -->
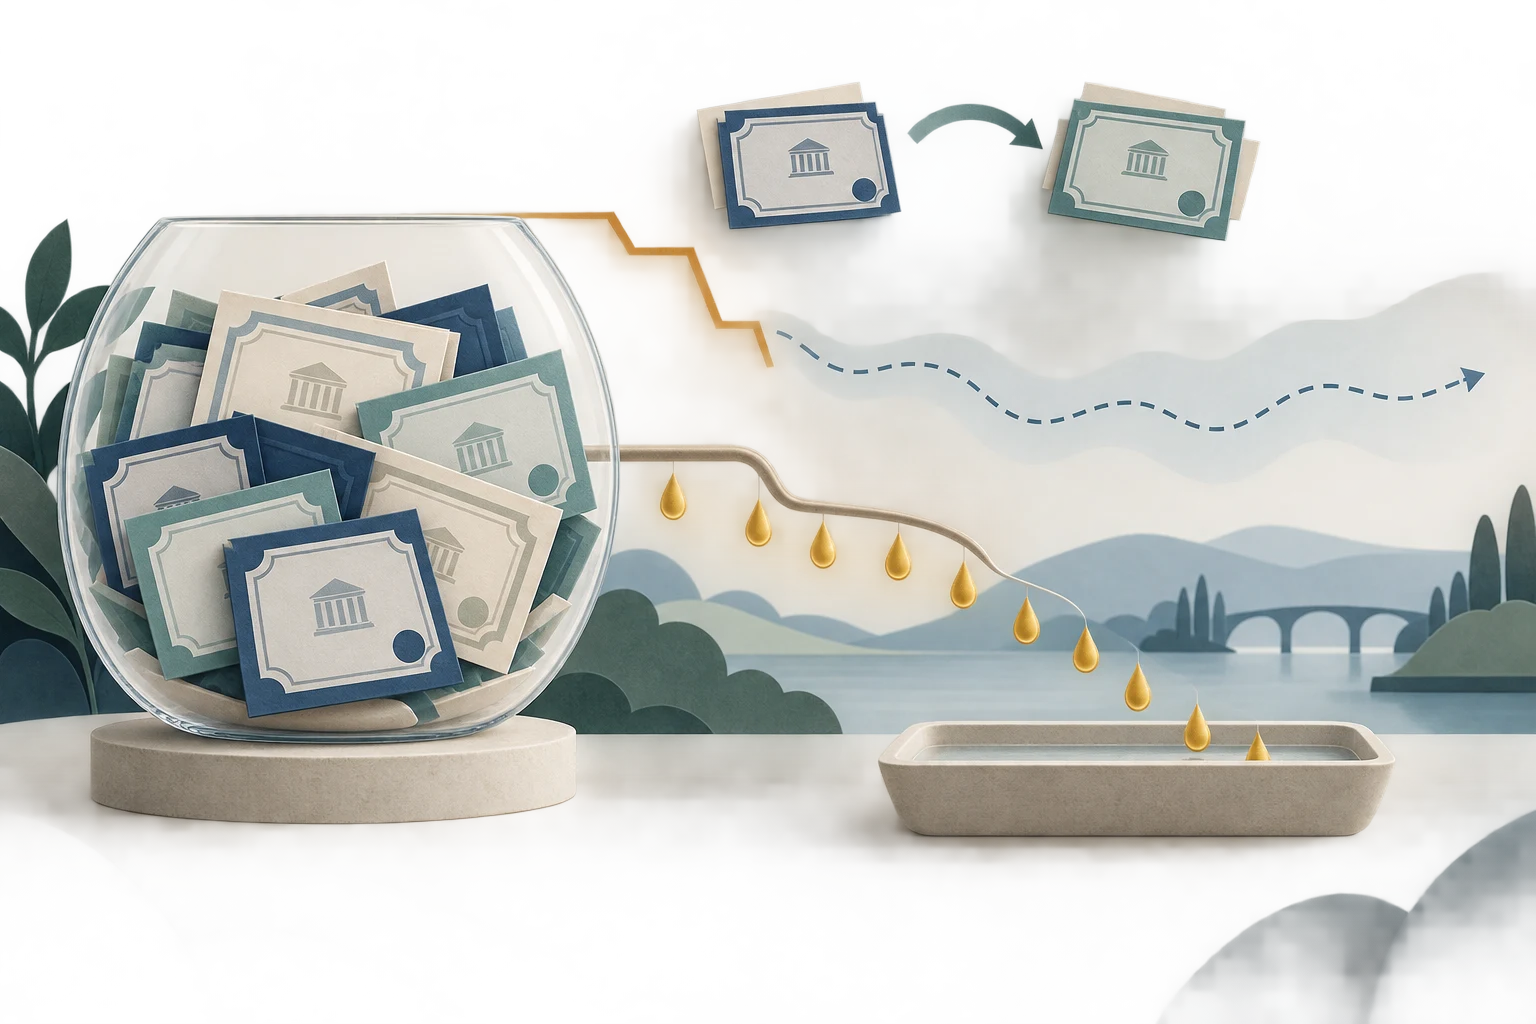
Rendimentos de mercado mais altos não elevam todo cupom imediatamente
Títulos existentes com taxa fixa geralmente continuam pagando o cupom contratado. Se o preço cair, o rendimento até o vencimento calculado pelo novo preço pode subir; isso não altera o cupom contratual.
Novos investimentos podem oferecer rendimentos maiores quando o ETF recebe pagamentos, vende ativos ou substitui títulos vencidos.
A mudança depende dos vencimentos, do giro da carteira, da curva de juros, da qualidade de crédito e do mandato do fundo.
O Investor.gov observa que fundos de títulos enfrentam riscos de juros, crédito e pagamento antecipado; as posições e os vencimentos influenciam esses riscos.
Consulte a visão geral de fundos de títulos do Investor.gov.
O rendimento maior de novas compras pode levar tempo para afetar a carteira toda. O tamanho e o momento dos fluxos de caixa, as regras do fundo, o caixa mantido e o peso de títulos antigos influenciam a velocidade da mudança de renda.
Portanto, uma alta nos rendimentos de mercado não significa que a distribuição de um ETF específico subirá imediatamente na mesma proporção. A reprecificação e a mudança na composição da renda ocorrem por caminhos e prazos diferentes.
Some renda e mudança de preço sem contar uma distribuição duas vezes
Sob as hipóteses simplificadas, o exemplo de um ano soma a mudança inicial de preço de −2,75% à contribuição hipotética de renda de 4,5%: −2,75% + 4,5% ≈ +1,75%, antes de impostos e outros efeitos excluídos.
O cenário supõe que não haverá novas mudanças de preço, que a contribuição líquida de renda ficará constante, que a carteira não mudará e que não haverá capitalização.
O retorno real também depende da data dos pagamentos e do reinvestimento.
Quando paga em dinheiro, a distribuição fica separada do NAV do ETF. Se for reinvestida, o investidor compra mais cotas. Somar novamente essa distribuição a um retorno total que já inclui o reinvestimento seria contá-la duas vezes.
Para distinguir a variação do preço da cota das distribuições, consulte retorno de preço e retorno total. O +1,75% é apenas um exemplo que soma cada componente uma vez, na mesma base.
Não interprete uma conta antes de custos e impostos como o resultado real de um investidor. A diferença entre preço de mercado e NAV, os custos do fundo e os tributos podem mudar o resultado da conta.
Por que isso não é uma promessa de equilíbrio ou recuperação
A proporção de 7,3 meses divide uma estimativa hipotética de preço por uma hipótese fixa de renda. Nenhum dos valores é garantido, e o cálculo não significa que o NAV do ETF voltará ao nível anterior em 7,3 meses.
As distribuições podem elevar o valor combinado de dinheiro e cotas do investidor enquanto o NAV do ETF continua mais baixo. Para a cota voltar ao preço anterior, o preço de mercado precisa subir o suficiente por conta própria.
Se os rendimentos voltarem a subir, os preços podem cair mais.
Se os rendimentos caírem e os preços subirem, a renda futura de novos títulos ou de dinheiro reinvestido pode diminuir.
Não há garantia de que ambos os movimentos sejam favoráveis.
Spreads de crédito, inadimplência, mudanças na curva, resgates antecipados, custos, impostos e prêmio ou desconto do ETF em relação ao NAV também afetam o resultado.
A orientação da SEC sobre fundos de títulos explica que riscos de juros e outros riscos podem causar perdas.
Assim, a conta de compensação por renda compara mecanismos; não é um relógio que marca a recuperação. Se o caminho do mercado mudar, também mudam a estimativa de preço e a renda efetivamente acumulada.
Compare fundos com hipóteses consistentes de risco e renda
Duration pode ajudar a comparar a sensibilidade aproximada de dois portfólios à mesma pequena mudança paralela nos rendimentos. Ela não classifica adequação ou retorno esperado.
Um fundo de duration menor pode ter uma reação modelada menor à mudança de juros, mas renda, risco de crédito, composição dos vencimentos, custos e comportamento do preço podem diferir de um fundo de duration maior.
Compare as divulgações de duration e renda da mesma data e confirme como cada medida é calculada. Não combine números de datas diferentes como se fossem uma única fotografia da carteira.
Para entender o efeito básico da duration, consulte por que ETFs de títulos caem quando os rendimentos sobem e confira as posições e os documentos de cada fundo.
Use o modelo de compensação como cenário, não como regra de decisão
Antes de calcular, registre os dados: duration do fundo e sua data, mudança hipotética na curva, NAV inicial e hipótese separada de renda após custos.
Estime primeiro a reação inicial do preço e depois mostre a hipótese de renda. Se dividir a queda estimada pela taxa anual de renda, identifique o resultado como uma proporção simples de compensação sob hipóteses.
Verifique se impostos, custos de negociação, reinvestimento, giro da carteira, mudanças de crédito, formato da curva e prêmio ou desconto de mercado em relação ao NAV importam para a pergunta.
A conta ajuda a explicar a relação entre sensibilidade do preço e renda ao longo do tempo. Ela não prevê uma data de recuperação, garante retorno ou escolhe um ETF para a sua situação.
Perguntas frequentes
Q1A duration de um ETF de títulos informa quanto tempo leva para recuperar uma queda de preço?
Não. Duration estima a sensibilidade do preço a uma mudança nos rendimentos. Não indica vencimento da cota nem prazo de recuperação da perda.
Q2Rendimentos de mercado mais altos aumentam a renda do ETF imediatamente?
Não necessariamente. Títulos existentes de taxa fixa costumam manter seus cupons. A renda pode mudar quando o fundo reinveste caixa e substitui posições, enquanto o preço pode ser ajustado antes.
Q3O exemplo de 7,3 meses é uma previsão confiável de equilíbrio?
Não. É uma conta simples com hipóteses fictícias e fixas. NAV, renda, rendimentos, impostos, custos e preços de negociação podem mudar; portanto, ela não prevê uma data de equilíbrio.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que a duration de um ETF de títulos estima no exemplo de choque de juros?
Escolha uma resposta para ver a explicação
Glossário de opções
Processo em que a obrigação de cumprir o contrato, após um aviso de exercício, é atribuída ao vendedor e pode criar entrega ou compra de ações.
Ler o guia completoDiferença entre ofertas de compra e vendaDiferença entre a melhor oferta de compra e a melhor oferta de venda de um contrato. Essa diferença é um custo implícito para entrar e sair da posição e pode aumentar quando a liquidez é baixa.
Ler o guia completo0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
Ler o guia completo