

Implementation shortfall: o custo de transformar decisões em posições
Calcule o implementation shortfall com preço da decisão, chegada da ordem, execuções e quantidade não executada; compare-o com slippage e VWAP.
Neste guiaO preço de execução, sozinho, mostra apenas parte da decisão
Resumo breve
Implementation shortfall mede a diferença entre o resultado de uma decisão de investimento implementada na carteira real e uma carteira hipotética executada integralmente ao preço da decisão. Inclui o custo da quantidade executada, uma estimativa do custo de oportunidade do saldo não executado e custos explícitos. Para comparar resultados, fixe os horários da decisão, da chegada da ordem e das execuções, além do momento de avaliação do saldo. Todos os preços abaixo são hipotéticos.
O preço de execução, sozinho, mostra apenas parte da decisão
Uma ordem de compra pode ser executada parcialmente perto do preço de referência, enquanto a maior parte da quantidade pretendida continua pendente e o mercado sobe. Uma venda também pode ter bons preços nas ações executadas, mas deixar o saldo exposto a uma queda. Comparar o preço médio de execução com uma cotação mostra apenas a experiência da parcela executada; não compara a carteira pretendida com a que de fato foi formada.
O implementation shortfall (IS) mede essa diferença. O artigo original de André Perold compara a carteira real com uma carteira hipotética construída ao preço disponível no momento da decisão de investimento. A análise de custos de transação pode incluir custos explícitos, custos implícitos de execução e uma estimativa do custo de oportunidade da quantidade não executada. É uma convenção de medição, não uma previsão de que outra ordem teria produzido determinado retorno.
Registre quatro preços e a quantidade-alvo original
Defina Q como a quantidade pretendida pela decisão. Registre o preço da decisão P_D, normalmente o midpoint no instante da decisão de carteira, e o preço de chegada P_A, normalmente o midpoint quando a ordem é enviada para execução. Esses momentos podem diferir: o mercado pode se mover entre a decisão e a transmissão ao corretor.
Para a quantidade executada q, registre o preço médio ponderado por volume P_F; a quantidade não executada é U = Q − q. Defina previamente o preço P_T e o horizonte de avaliação do saldo, por exemplo, o fechamento do último pregão da ordem. Isso não afirma que todo o saldo poderia ser executado naquele preço; é uma referência para avaliar a parte perdida da decisão hipotética.
O preço de referência e o horizonte determinam a pergunta respondida pela métrica. Trocar o preço da decisão pelo primeiro negócio, ou escolher o horário final depois de observar o caminho dos preços, altera a medida. Preserve a quantidade e os horários originais; se a decisão de investimento realmente mudar, registre uma nova ordem principal.
Use uma convenção de sinal para compras e vendas
Defina s = +1 para compra e s = −1 para venda. Com o preço médio dos negócios, o IS em unidades monetárias é:
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
F representa comissões explícitas, custos da bolsa e outras cobranças incluídas. Para quem compra, pagar acima do preço da decisão é custo; para quem vende, receber abaixo dele também. O fator s permite usar a mesma fórmula nos dois lados. Se toda a quantidade Q for executada, U = 0; se nada for executado, o resultado se concentra na avaliação do saldo e nas cobranças efetivamente feitas.
Também é possível decompor o movimento de preço em atraso, execução e oportunidade não executada:
Custo de atraso = s × Q × (P_A − P_D)
Custo de execução = s × q × (P_F − P_A)
Custo de oportunidade não executado = s × U × (P_T − P_A)
Como Q = q + U, esses três termos equivalem à parcela de preço da fórmula direta. Some F apenas uma vez. Os nomes mostram onde a variação foi observada entre os horários escolhidos; não provam que uma pessoa ou sistema causou a variação.
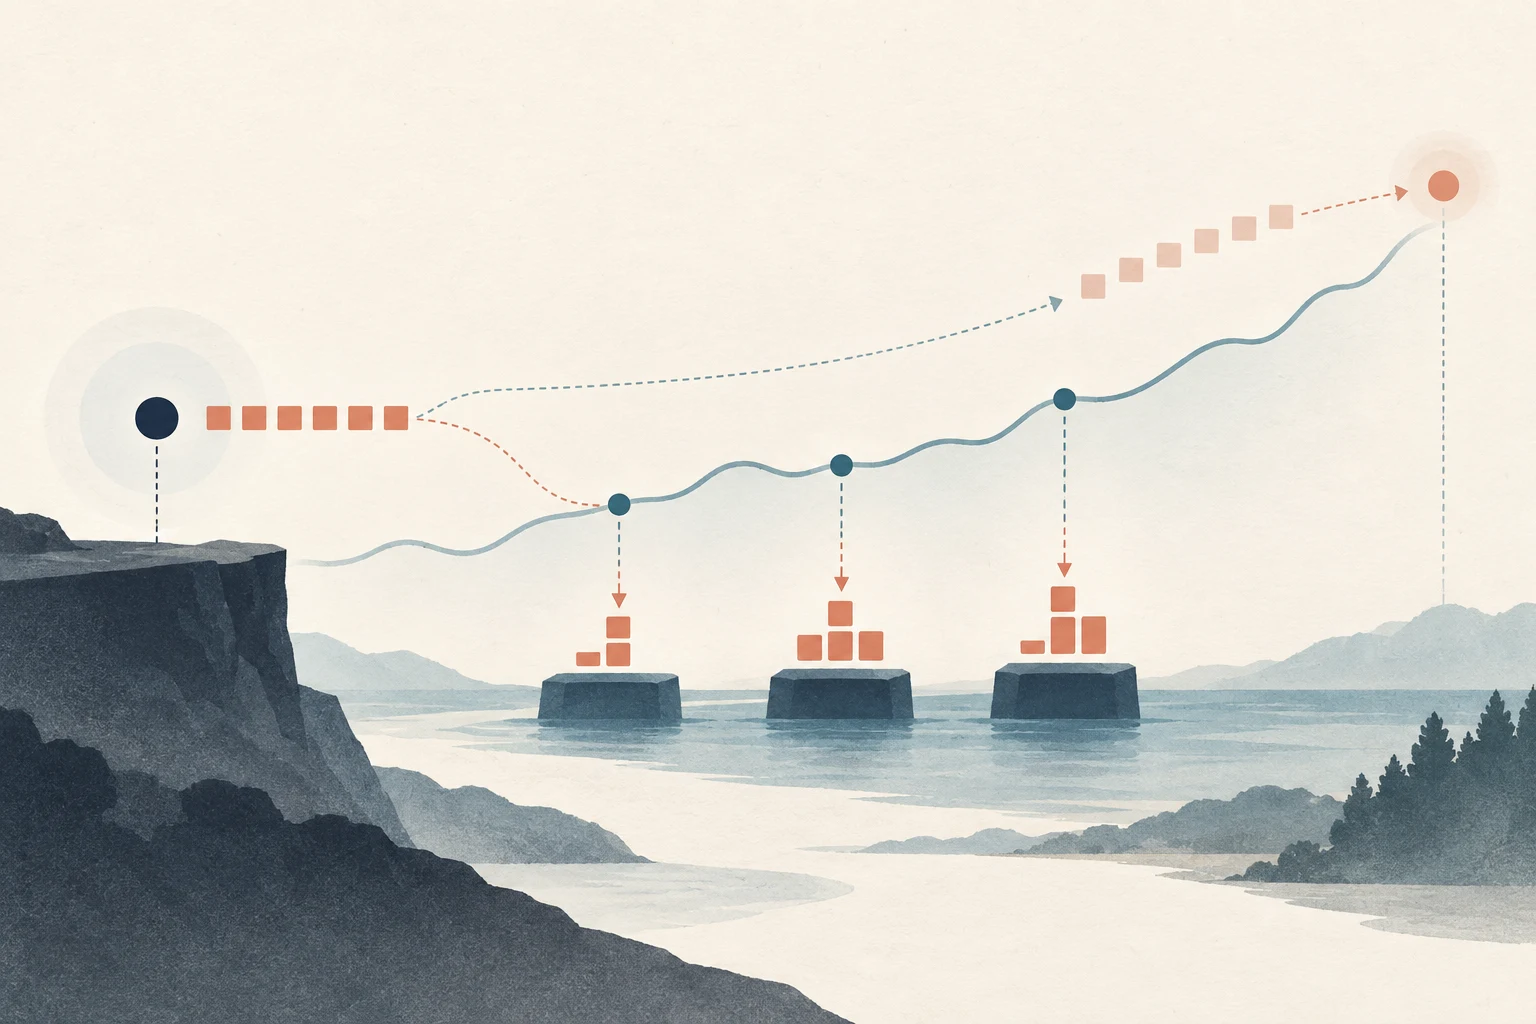
Uma compra parcial ainda pode gerar custo fora dos negócios executados
Suponha que o gestor decida comprar 1.000 ações quando o midpoint é $50.00. Na chegada da ordem, o midpoint é $50.10. São executadas 600 ações a um preço médio ponderado por volume de $50.13, e 400 ficam sem execução. O preço final definido previamente é $50.25; suponha custos explícitos de $18.
A alta entre decisão e chegada contribui 1,000 × ($50.10 − $50.00) = $100. O custo dos 600 papéis executados em relação ao preço de chegada é 600 × ($50.13 − $50.10) = $18. Nesta convenção de avaliação, o saldo de 400 gera custo de oportunidade de 400 × ($50.25 − $50.10) = $60. Com os $18 explícitos, o shortfall total é $196.
O cálculo direto confere: parcela executada, 600 × ($50.13 − $50.00) = $78; parcela não executada, 400 × ($50.25 − $50.00) = $100; mais $18 de custos, total $196. O notional-alvo ao preço da decisão é $50,000; portanto, o custo equivale a 196 ÷ 50,000 × 10,000 = 39.2 pontos-base do notional-alvo. O denominador importa: usar somente o notional executado muda a proporção.
A quantidade não executada precisa de uma referência justificável
O custo de oportunidade é uma estimativa marcada a mercado da quantidade pretendida que não foi executada. O analista deve declarar o preço da decisão como referência, o preço e horizonte finais, e quanto do saldo seria realisticamente executável. Se a liquidez disponível não comportava a meta de 1.000 ações, atribuir toda a variação posterior às 1.000 não executadas pode exagerar a oportunidade perdida. O relatório Transaction Cost Measurement and Management da CFA Institute Research Foundation discute a quantidade realmente executável e o ruído de preços observados depois.
Escolha um encerramento compatível com o mandato: cancelamento da ordem, fechamento de uma sessão definida ou outro horizonte documentado. Não acrescente silenciosamente movimentos posteriores. Se o gestor cancelar porque a tese ou a exposição pretendida mudou, registre o motivo e separe a nova decisão da falha de execução da antiga. Uma ordem limitada que não seria negociável de imediato não é automaticamente falha do corretor.
Slippage, spread efetivo e VWAP respondem a perguntas mais estreitas
“Slippage” pode usar referências diferentes. Uma plataforma compara a execução com a cotação na hora do envio; outra análise pode usar midpoint de chegada ou preço da decisão. Informe referência, lado da operação e se a estatística cobre apenas negócios executados. Uma métrica só de execuções não contabiliza ações que não foram compradas ou vendidas.
O spread efetivo compara a transação com o midpoint próximo e ajuda a estudar o custo imediato de obter liquidez. Sozinho, não inclui atraso anterior ao envio, o percurso completo de uma ordem grande, comissões nem o custo de oportunidade do saldo. VWAP compara as execuções com o preço médio de mercado ponderado por volume na janela escolhida. Responde como a execução se comparou à média de mercado naquele período, não se a decisão inicial foi implementada fielmente na carteira. A leitura da CFA Institute sobre trading costs and electronic markets apresenta IS como medida de custo total e discute limites de outros benchmarks.
Não existe um único benchmark melhor para todos os objetivos. VWAP pode ser adequado quando o mandato é acompanhar o volume do mercado; shortfall pelo preço da decisão é mais direto para medir a distância entre decisão e carteira real. É possível apresentar vários, mas mantenha seus significados separados e não some duas vezes custos sobrepostos.
Shortfall não é uma medida pura da habilidade do corretor
A medida pode incluir movimentos de mercado sem relação com a ordem, mudança no valor do ativo, pagamento do spread, impacto temporário e permanente, atraso e oportunidade da quantidade não executada. Uma compra pode mostrar shortfall positivo alto porque o mercado subiu após a decisão, mesmo com execução boa em relação ao preço de chegada. Um movimento favorável pode gerar shortfall zero ou negativo, embora comissão e spread tenham sido pagos.
Por isso, o resultado de uma ordem isolada é ruidoso, e o preço final deve ser definido antes de conhecer o resultado. Estudos de custo de transação observam que estimativas individuais ficam mais úteis quando calculadas em média sobre muitas ordens e quando se preserva o vínculo entre negócios e a ordem principal. Sem esse vínculo, pode-se perder o impacto agregado de uma ordem dividida em muitas ordens-filhas. Um número menor não prova habilidade melhor, menor impacto causal ou um corretor superior.
Compare métodos de execução mantendo a decisão igual
Para comparar ordem a mercado, ordem limitada ou algoritmo, mantenha a mesma decisão de investimento e quantidade-alvo. Iguale ativo, lado, tamanho, preço da decisão, convenção de chegada, horizonte de avaliação e tratamento dos custos. Segmente resultados por dificuldade de execução, como tamanho relativo ao volume normal, volatilidade, urgência, horário e liquidez. Caso contrário, um algoritmo que recebe apenas ordens fáceis pode parecer melhor por fatores alheios à execução.
A escolha de execução troca custo por risco de não concluir a ordem. Mais urgência pode reduzir o tempo exposto ao movimento e o custo de oportunidade estimado, mas aumentar spread ou impacto. Uma ordem limitada paciente pode melhorar o preço da parte executada, mas deixar mais quantidade pendente. O objetivo é avaliar o shortfall total à luz do motivo da operação e do custo de esperar, não apenas reduzir a linha de custo de execução. Resultados históricos descrevem aqueles casos; não garantem os mesmos preços por outro roteamento ou algoritmo.
Vincule a decisão principal a cada ordem-filho. Se uma decisão de 1.000 ações for dividida em 20 partes, reiniciar o relógio do preço de decisão em cada parte pode ocultar a variação durante a espera da ordem total. Mas, se novas informações mudarem a exposição desejada, registre uma nova decisão principal, com preço e horário próprios. Ao resumir ordens, some primeiro shortfall monetário e notional hipotético, depois calcule a proporção; uma média simples de pontos-base pode dar a uma ordem pequena o mesmo peso de uma grande.
Mantenha dados suficientes para reproduzir o cálculo
Registre timestamp e midpoint da decisão, envio e midpoint de chegada, lado, quantidade-alvo, cada execução e custo, saldo cancelado ou não executado, estimativa de quanto poderia realisticamente executar, preço e horário de avaliação e denominador dos pontos-base. Para futuros, opções ou perpétuos, aplique o multiplicador correto e separe taxas da bolsa, comissões, funding e outros fluxos incluídos no horizonte.
Ao agregar ordens em moedas diferentes, use a mesma convenção e timestamp de câmbio para converter custos e notional. Dividir custo em dólares por notional em moeda local não produz comparação significativa. Em opções e futuros, aplique o mesmo multiplicador ao preço da decisão e ao preço executado. Margem depositada é garantia, não custo de execução. Funding de perpétuos é fluxo durante a posição, não preço de execução: reporte-o à parte ou explique por que entrou numa medida mais ampla. Misturar itens diferentes pode tornar incomparáveis relatórios de execução semelhantes.
Preserve o preço decisório original quando alterar uma ordem; registre nova ordem principal quando a meta mudar. Compare médias de ordens com condições semelhantes e mostre também a distribuição. Veja spread bid-ask e slippage de futuros, quantidade exibida e ordens iceberg em futuros e overfitting de modelos financeiros. IS mede a implementação de uma decisão; não é recomendação de negociação nem prova de rentabilidade.
Perguntas frequentes
Q1Implementation shortfall é o mesmo que slippage?
Não. Slippage geralmente compara a execução com uma cotação ou benchmark escolhido. IS também pode incluir atraso, quantidade não executada e custos explícitos. Informe benchmark e período em ambos.
Q2Que preço usar para uma ordem não executada?
Escolha preço e horizonte antes, por exemplo, o fechamento da última sessão da ordem. Estime também quanto do saldo seria executável na prática. Um preço observado depois não prova que a ordem poderia ter sido executada nele.
Q3Um implementation shortfall menor significa que o algoritmo é melhor?
Não por si só. Compare decisões, tamanhos, liquidez, urgência, condições de mercado e tratamento de custos equivalentes. O shortfall pode incluir movimentos que não foram causados pelo algoritmo; uma ordem não prova habilidade causal.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que a quantidade não executada acrescenta ao implementation shortfall?
Escolha uma resposta para ver a explicação
Glossário de opções
Definições claras dos termos essenciais, de calls, puts e cadeia de opções a IV, gregas e spread bid-ask
Ver o glossário de opções