

VWAP vs. TWAP: benchmarks e algoritmos de execução explicados
Compare os benchmarks de mercado VWAP e TWAP com os cronogramas de execução que usam os mesmos nomes, incluindo um exemplo calculado e as principais limitações.
Neste guiaVWAP e TWAP respondem a perguntas diferentes sobre médias
Resumo breve
O VWAP pondera os preços negociados pelo volume de mercado, enquanto o TWAP calcula a média dos preços em horários ou intervalos igualmente espaçados. Os mesmos nomes também identificam algoritmos de execução: um cronograma VWAP segue um perfil estimado do volume de mercado, enquanto um cronograma TWAP básico divide a ordem igualmente ao longo do tempo. Um benchmark é uma referência de medição; um cronograma define quando negociar. Nenhum dos dois cronogramas garante um preço melhor ou a execução integral da ordem.
VWAP e TWAP respondem a perguntas diferentes sobre médias
O preço médio ponderado por volume (VWAP) mede o preço médio negociado dando mais peso aos intervalos ou negócios com maior volume. Se os preços dos negócios forem pⱼ e suas quantidades, vⱼ, o VWAP de mercado em uma janela escolhida é:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Assim, uma negociação de 10.000 ações tem dez vezes o peso de uma negociação de 1.000 ações. Provedores de dados de mercado podem agrupar os negócios em candles, mas o resultado depende dos locais de negociação incluídos, das correções de negócios, do campo de preço, dos limites da sessão e de o volume ser medido em ações, contratos ou unidades do ativo-base. Defina essas escolhas antes de comparar dois valores de VWAP.
O preço médio ponderado pelo tempo (TWAP) mede o preço médio ao longo do tempo. Na notação contínua, é a média temporal do preço em uma janela; com observações igualmente espaçadas, é a média aritmética dos preços selecionados:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Se as observações abrangerem períodos de durações diferentes, uma estimativa discreta defensável pondera cada preço pelo tempo que ele representa. Uma média simples de candles de um e de trinta minutos atribuiria, sem deixar isso claro, o mesmo peso a períodos de durações diferentes. A regra de amostragem, o preço usado (por exemplo, preço negociado, ponto médio ou média do candle) e os horários de início e fim fazem parte da definição do benchmark, não são detalhes de formatação.
As médias podem ser diferentes mesmo quando usam as mesmas observações de preço. O VWAP dá mais influência aos períodos movimentados; o TWAP com amostragem uniforme dá o mesmo peso a cada intervalo. Nenhum dos dois representa automaticamente o valor justo do ativo, o preço disponível para uma ordem grande ou uma previsão do próximo movimento.
Um benchmark não é o algoritmo que o utiliza
Um benchmark é calculado a partir de observações do mercado para avaliar uma execução. Um algoritmo de execução é um conjunto de instruções que divide uma ordem principal em ordens menores ao longo de uma janela de tempo. Os provedores usam a mesma sigla para os dois conceitos, o que pode fazer “superar o VWAP” parecer um objetivo único e preciso, embora não seja.
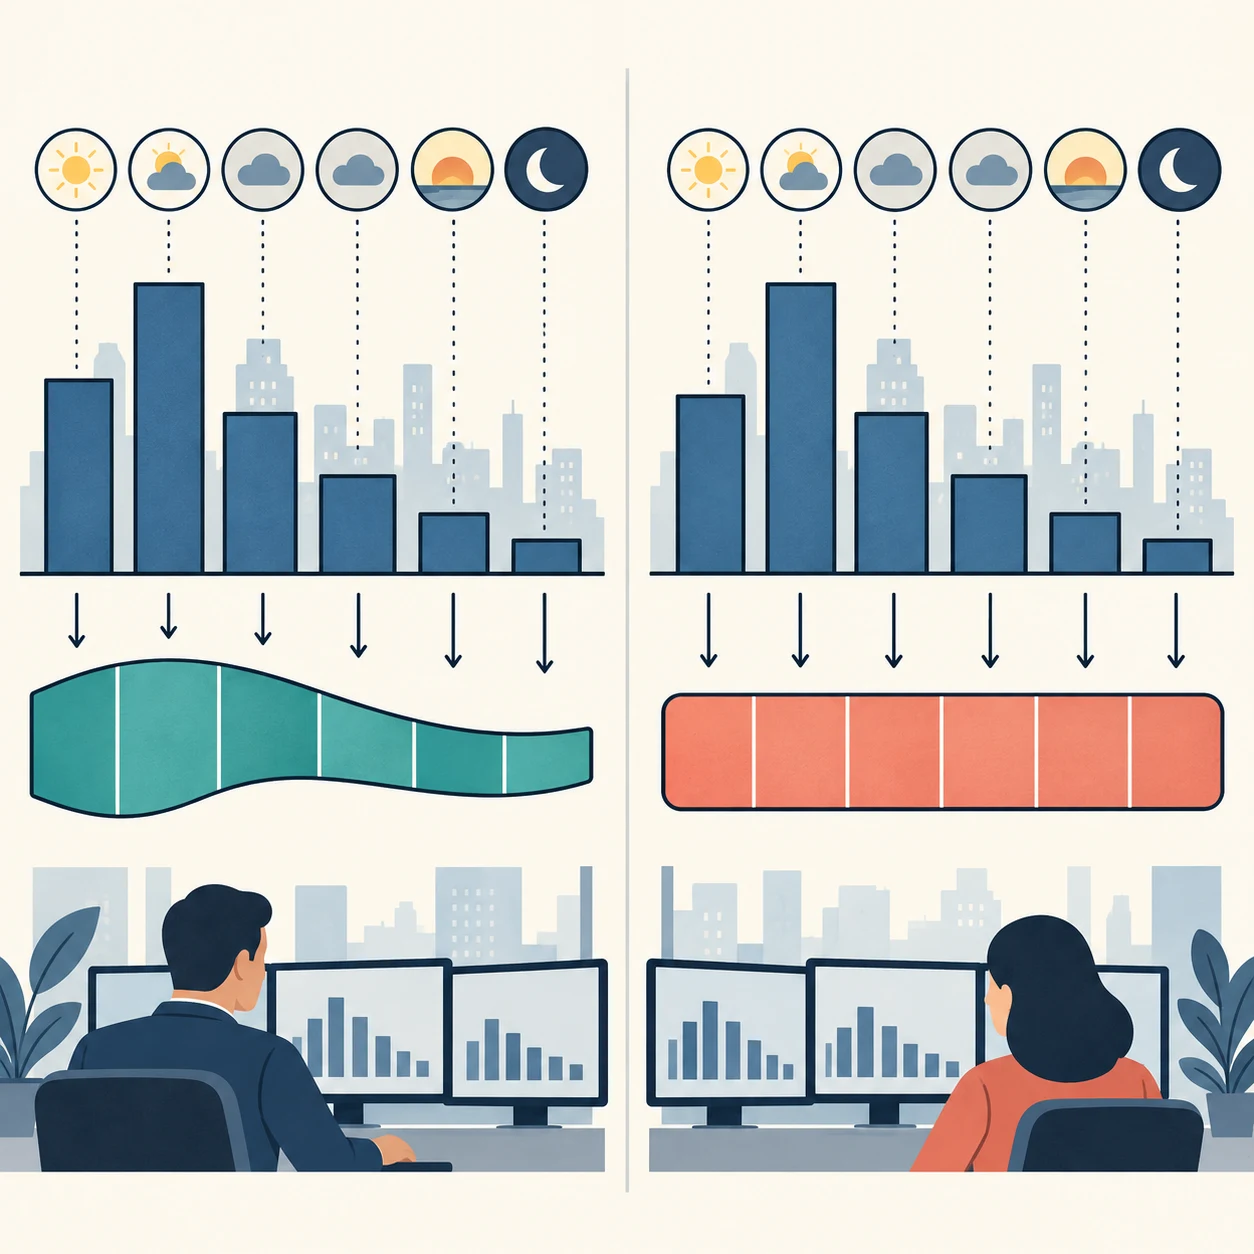
Um algoritmo TWAP básico divide a quantidade-alvo em lotes iguais enviados em intervalos regulares, ou busca manter uma taxa de negociação aproximadamente constante. Um algoritmo VWAP básico distribui sua quantidade-alvo de acordo com uma previsão do perfil de volume intradiário do mercado. Se o histórico indicar que 30% do volume da sessão costuma ocorrer em um intervalo, o cronograma pode atribuir cerca de 30% da própria quantidade-alvo a esse intervalo. O Comitê de Mercados do BIS descreve a mesma distinção geral no câmbio: algoritmos VWAP buscam negociar mais nos períodos em que se espera maior giro do mercado, ao contrário de um cronograma TWAP linear.
Esses são cronogramas de referência, não implementações universais. Uma corretora pode limitar a participação, pausar diante de um limite de spread ou volatilidade, usar ordens passivas ou alterar o ritmo quando o volume real diverge da previsão. Uma ordem também pode ser avaliada pelo VWAP e, ao mesmo tempo, executada por um cronograma TWAP; ou outro cronograma pode ser comparado ao TWAP. Pergunte qual série de preços de mercado define o benchmark e quais restrições regem o cronograma.
Exemplo com seis intervalos
Considere seis intervalos iguais de 30 minutos, com os seguintes preços médios e volumes de mercado hipotéticos. O volume está em milhares de ações; todos os números foram criados apenas para este cálculo.
| Intervalo | Preço médio | Volume de mercado (mil ações) | Cronograma VWAP para uma ordem de 1.200 ações | Cronograma TWAP |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
O volume total de mercado é de 100.000 ações. Multiplicar o preço de cada intervalo pelo respectivo volume de mercado resulta em $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50, quando o volume é expresso em milhares. Dividir por 100 resulta em um VWAP de mercado de $100.375. Os seis preços de períodos iguais somam $602.60; dividindo por seis, temos um TWAP de aproximadamente $100.4333.
Um cronograma em formato VWAP para uma ordem de 1.200 ações atribui 1,2% do volume de mercado de cada intervalo à ordem, resultando em 120, 240, 360, 300, 120 e 60 ações. O cronograma TWAP básico envia 200 ações em cada intervalo. Para mostrar como os cronogramas podem resultar em preços médios de execução diferentes, suponha — apenas neste exemplo deliberadamente simplificado — que cada ordem menor seja executada exatamente pelo preço médio indicado para o intervalo, que a ordem seja concluída e que as taxas e o impacto no mercado sejam zero.
Sob essas premissas, o preço médio de execução da ordem em formato VWAP é $100.375, pois as quantidades seguem as mesmas ponderações usadas no cálculo do VWAP de mercado. O preço médio da ordem TWAP é $100.4333. Para uma compra, este último fica cerca de 5,81 pontos-base acima do VWAP de mercado. Sob as mesmas premissas simplificadas — uma ordem de compra de 1.200 ações totalmente executada, sem taxas nem impacto no mercado — essa diferença representa cerca de $70 em custo adicional de compra: (100.4333 − 100.375) ÷ 100.375 × 10,000. Isso é um cálculo aritmético, não uma evidência de que um algoritmo VWAP obteria esse resultado na prática. Em uma negociação real, as ordens menores alteram a liquidez disponível e enfrentam spreads entre compra e venda, execuções parciais, mudanças de preço e taxas.
As curvas de volume esperado podem estar erradas
Um cronograma VWAP precisa estimar quando o volume de mercado ocorrerá. Um ponto de partida comum é o volume histórico de sessões comparáveis, talvez ajustado pelo dia da semana ou por um evento conhecido. Porém, o volume realizado pode mudar após notícias, um choque de volatilidade, a abertura do mercado ou uma alteração na participação dos locais de negociação. Um cronograma que siga o perfil do dia anterior de forma muito rígida pode negociar devagar demais antes de um movimento de preço ou concentrar atividade demais em um período que acaba tendo pouco volume.
Alguns algoritmos atualizam suas estimativas durante a sessão. O modelo de execução VWAP de Busseti e Boyd trata explicitamente o volume total de mercado como incerto e estuda como incorporar informações observadas durante a execução. Cartea e Jaimungal formulam duas estratégias que buscam o VWAP: uma ajusta um cronograma semelhante ao TWAP de acordo com o fluxo de ordens atual e o fluxo restante esperado; a outra ajusta um cronograma de Almgren–Chriss usando o volume restante esperado e o fluxo líquido de ordens. Esses trabalhos mostram por que “algoritmo VWAP” não significa uma curva fixa e universalmente ótima: as premissas do modelo, os custos de impacto, as preferências de risco, as restrições e novas observações afetam o cronograma.
O TWAP básico evita prever uma curva de volume de mercado para definir seu ritmo, mas não elimina o risco de mercado. Lotes iguais podem negociar de forma agressiva demais em períodos calmos e passiva demais em períodos movimentados. Um cronograma fixo também expõe a ordem a mudanças de preço durante toda a janela. Um ritmo mais urgente pode aumentar a chance de conclusão, mas elevar os custos de spread e impacto; um ritmo mais lento pode reduzir a marca deixada no mercado, mas deixar mais quantidade exposta a um movimento desfavorável ou sem execução no prazo final.
Escolha um cronograma de acordo com o objetivo da negociação
Um cronograma que acompanha o volume pode ser um ponto de partida razoável quando a tarefa é participar da atividade normal do mercado durante uma parte substancial da sessão. Ele busca distribuir uma ordem principal na proporção do giro de mercado esperado, o que pode reduzir a concentração em comparação com negociar toda a quantidade de uma só vez. No exemplo ilustrativo de VWAP, o relatório do BIS informa que os usuários podem definir o quanto o algoritmo deve seguir o cronograma e que ele busca concluir a ordem até um horário final especificado. Portanto, o cronograma depende dos limites de participação e das instruções de prazo, não apenas do rótulo VWAP.
Um cronograma que acompanha o tempo pode ser mais fácil de explicar e auditar quando o objetivo é distribuir a atividade de forma uniforme em um período definido ou quando não há um perfil de volume confiável. Isso não significa que ele terá menos impacto. Em um mercado com forte concentração na abertura e no fechamento, lotes iguais por intervalo podem colocar uma parte excessiva da ordem em períodos de baixo volume.
Em ambos os métodos, urgência e risco de conclusão podem importar mais do que acompanhar um benchmark. Um prazo curto, um livro de ofertas raso, uma ordem principal grande, uma janela de notícias volátil ou a fragmentação entre locais de negociação podem tornar o perfil histórico um guia ruim. Uma ordem limitada pode evitar execuções acima de um limite escolhido, mas deixa incerta a conclusão. Uma ordem executável imediatamente aumenta a rapidez, mas pode cruzar o spread e consumir a profundidade exibida. A pergunta adequada não é “qual sigla é melhor?”, mas “qual equilíbrio entre custo, prazo, participação e conclusão esta instrução aceita?”.
O VWAP no gráfico é uma linha de referência, não um sinal de negociação
Plataformas de gráficos costumam exibir o VWAP da sessão, às vezes com bandas ou uma âncora escolhida pelo usuário. O mesmo cálculo de média ponderada por volume é aplicado às negociações desde o ponto inicial escolhido e mostrado como uma linha de referência que muda ao longo do tempo. Traders podem comparar o preço com essa linha, mas a fórmula, por si só, não diz se cruzá-la prevê retorno, identifica valor justo ou oferece uma entrada lucrativa. Essas são hipóteses distintas que exigem um horizonte definido, premissas realistas de execução, taxas e avaliação fora da amostra.
Um VWAP ancorado muda a amostra ao mudar o horário inicial. Por isso, o VWAP da sessão, um VWAP ancorado em um anúncio de resultados e um VWAP móvel podem mostrar valores diferentes sem que haja erro aritmético. Mercados com pouca liquidez, locais fragmentados, negócios fora da sessão, ticks incorretos e diferentes convenções de candle também afetam o cálculo. Compare gráficos somente depois de verificar os dados e as regras da âncora.
A linha VWAP de um gráfico também não é necessariamente igual ao benchmark VWAP de um relatório de execução. Um deles pode incluir uma sessão, um conjunto de locais, uma condição de negócio ou um limite de horário diferente. Uma avaliação de execução exige uma definição de benchmark acordada antes da ordem; a semelhança visual entre duas linhas não prova que as observações subjacentes sejam iguais.
Avalie a execução com dados e custos compatíveis
Em uma compra, um preço médio de execução acima do benchmark escolhido é desfavorável; em uma venda, é desfavorável um preço médio abaixo dele. Uma comparação simples que considera o lado da operação é s × (average fill price − benchmark price), em que s = +1 para compra e s = −1 para venda. Para expressar a diferença em pontos-base, divida a diferença de preço com sinal pelo benchmark e multiplique por 10.000. Informe se o cálculo inclui apenas a quantidade executada e apresente separadamente a quantidade não executada; não trate uma ordem incompleta como um acerto do benchmark.
Uma revisão de execução deve registrar os horários da decisão e da chegada da ordem principal, o ativo e o lado da operação, as quantidades pretendida e executada, cada execução, a janela do benchmark e a convenção de dados de mercado, as taxas, as restrições do cronograma e o tratamento final de qualquer saldo. Compare ordens com urgência, tamanho em relação ao volume de mercado, volatilidade e horário do dia semelhantes. Se um algoritmo recebe apenas as ordens mais fáceis, um custo médio menor pode refletir a seleção das ordens, e não uma execução melhor.
Para entender a mecânica de liquidez por trás de execuções parciais e movimentos de preço, consulte desequilíbrio no livro de ofertas e spread e slippage em futuros.
VWAP e TWAP não medem toda a decisão de investimento
VWAP e TWAP comparam as execuções com os preços de mercado observados em uma janela escolhida. Por si só, não capturam todos os custos da decisão de carteira. Se uma ordem de compra executar apenas metade da quantidade pretendida antes de o preço subir, comparar somente as ações executadas com o VWAP de mercado pode deixar de fora a exposição das ações que não foram adquiridas. No caso de uma venda, a comparação pode deixar de fora as ações que permaneceram na carteira e ficaram expostas a uma queda posterior.
O shortfall de implementação aborda uma questão mais ampla, da decisão à carteira: segundo uma convenção declarada, pode comparar a posição realizada e a não executada com o preço da decisão original, incluindo taxas explícitas. O guia de shortfall de implementação explica o preço da decisão, o preço de chegada, as execuções, o saldo e o horizonte de avaliação. Uma pontuação VWAP ou TWAP e o shortfall de implementação podem ser úteis, mas respondem a perguntas diferentes. Use as duas medidas em conjunto somente quando cada benchmark e componente de custo estiver claramente definido.
Peça as definições do cronograma e do benchmark
Antes de interpretar um relatório de algoritmo, verifique se “VWAP” ou “TWAP” nomeia o benchmark-alvo, o cronograma de execução ou ambos. Para o benchmark, confirme os horários de início e fim, o campo de preço, os filtros de locais de negociação e negócios e o tratamento de leilões. Para o cronograma, pergunte como são definidas as quantidades das ordens menores, se o ritmo se ajusta ao volume em tempo real, quais são os limites de participação e preço, como o algoritmo lida com volatilidade ou dados ausentes e o que acontece no prazo final.
Depois, separe a adesão ao cronograma da qualidade de execução. Um cronograma pode acompanhar de perto a curva-alvo e ainda obter preços ruins se o mercado se mover ou o impacto for alto. Por outro lado, pode se desviar da curva planejada e ainda conseguir execuções favoráveis. Uma pontuação de benchmark resume uma comparação segundo regras declaradas; ela não prova que o algoritmo causou o caminho dos preços, minimizou os custos totais de transação ou superou uma alternativa que não podia ser observada ao mesmo tempo.
Frei e Westray modelam a execução VWAP com uma curva estocástica de volume de mercado e impacto temporário no mercado, ilustrando como as premissas sobre volume e custo de execução entram até mesmo em um problema formal de otimização. Use os resultados do benchmark como uma perspectiva sobre a execução e avalie separadamente a conclusão da ordem, as taxas, o impacto e o objetivo original da decisão. Uma média histórica não promete o mesmo resultado para a próxima ordem.
Perguntas frequentes
Q1O VWAP é melhor que o TWAP para toda ordem grande?
Não. O VWAP pode fazer sentido para uma ordem que pretende participar do volume de mercado esperado; o TWAP pode fazer sentido para um ritmo uniforme ao longo do tempo quando o perfil de volume não é confiável. Urgência, liquidez, limites de preço, taxas, impacto e risco de conclusão importam mais do que a sigla por si só.
Q2Um algoritmo de execução garante uma execução pelo benchmark VWAP ou TWAP?
Não. O algoritmo escolhe ou ajusta um cronograma, mas os preços de mercado, a liquidez disponível, os limites de participação e o prazo restante podem mudar. Um benchmark é um preço de comparação, não um preço de execução garantido.
Q3Por que o VWAP no meu gráfico é diferente do relatório da corretora?
O gráfico e o relatório podem usar horários de início e fim, locais de negociação, filtros de negócios, campos de preço, negócios de leilão ou limites de sessão diferentes. Compare essas definições antes de tratar a diferença como um erro.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Qual é a diferença que define o VWAP de mercado e um TWAP com intervalos iguais?
Escolha uma resposta para ver a explicação