

Information share de Hasbrouck: como medir a descoberta de preços entre mercados
Entenda como a information share de Hasbrouck usa um sistema de preços cointegrados e inovações de um VECM para comparar a descoberta de preços entre mercados, incluindo os limites decorrentes da ordenação de Cholesky.
Neste guiaA descoberta de preços pergunta onde a nova informação entra em um preço compartilhado
Resumo breve
A information share de Hasbrouck estima quanto as inovações de preço de cada mercado contribuem para as mudanças em um preço permanente comum quando o mesmo ativo, ou instrumentos estreitamente relacionados, são negociados em mais de uma plataforma. É uma decomposição de variância baseada em um sistema de preços cointegrados, não uma contagem direta de onde a notícia surgiu. Quando as inovações das plataformas são correlacionadas, a ordenação de Cholesky altera a alocação. Por isso, o resultado deve ser apresentado como limites sensíveis à ordenação ou acompanhado de uma escolha explícita de identificação.
A descoberta de preços pergunta onde a nova informação entra em um preço compartilhado
O mesmo ativo pode ser negociado em várias plataformas, ou instrumentos estreitamente relacionados podem refletir um valor subjacente. Os preços observados não precisam coincidir a todo instante. Uma cotação pode se mover primeiro em uma plataforma, outra pode reagir e, depois, ambos os preços podem se acomodar em torno de uma trajetória comum de longo prazo. A descoberta de preços descreve como novas informações passam a compor esse componente permanente compartilhado; não é o mesmo que volume negociado, liquidez cotada ou a plataforma em que ocorreu a transação mais recente.
A information share de Hasbrouck foi desenvolvida para responder a essa pergunta. Nesse modelo, os preços de mercados relacionados compartilham um preço eficiente implícito e não observado, enquanto cada preço observado também pode conter desvios temporários. A participação de um mercado é a contribuição proporcional de suas inovações para a variância da inovação do preço eficiente comum (Hasbrouck, 1995). A estimativa depende do sistema especificado, da amostra e do desenho das observações. Ela não identifica quem recebeu a informação primeiro, não estabelece um canal causal e não mostra que uma plataforma lidere todos os eventos.
Essa distinção importa quando uma plataforma tem mais volume ou cotações mais estreitas. Essas características podem estar associadas à descoberta de preços, mas a information share mede uma contribuição, segundo o modelo, para a variação do preço permanente. Uma plataforma pode ter muito volume enquanto outra contribui mais com as inovações que movem o preço compartilhado de longo prazo.
Um preço eficiente comum requer um sistema cointegrado
Seja \(p_t\) o vetor de preços observados em \(d\) plataformas que negociam o mesmo ativo ou direitos economicamente equivalentes. Na configuração usual de microestrutura, cada nível de preço é não estacionário, frequentemente \(I(1)\), enquanto a arbitragem de longo prazo mantém estacionárias as diferenças entre preços. Com duas plataformas e uma tendência comum, o sistema tem uma relação de cointegração, geralmente uma diferença de preços normalizada. De forma mais geral, \(d\) preços relacionados com uma única tendência estocástica compartilhada têm posto de cointegração \(d-1\).
Essa é uma hipótese que precisa ser avaliada nos dados, e não uma identidade que decorre de o mesmo ticker aparecer em duas telas. Os preços podem divergir por causa dos termos do contrato, moeda, funding, dividendos, entrega ou uma base persistente. A relação também pode mudar após a migração de uma plataforma, uma alteração de tarifas, uma reforma da estrutura de mercado ou uma mudança na definição dos dados. Se as séries observadas não compartilharem a relação de longo prazo assumida na amostra escolhida, a decomposição do preço eficiente e suas participações não terão a interpretação pretendida.
A cointegração e a correção de erros conectam uma relação estacionária de longo prazo a um modelo das variações de preço de curto prazo (Engle e Granger, 1987). O VECM explicita essa estrutura e separa o ajuste temporário em torno do preço comum das inovações que podem afetar o componente de longo prazo.
<!-- learn:illustration --> <!-- Conceito sem texto: duas trajetórias de preço das plataformas oscilam ao redor de uma trajetória comum, mais suave e de longo prazo, com desvios temporários específicos de cada plataforma. Não são dados de mercado, um diagrama causal ou uma previsão. -->
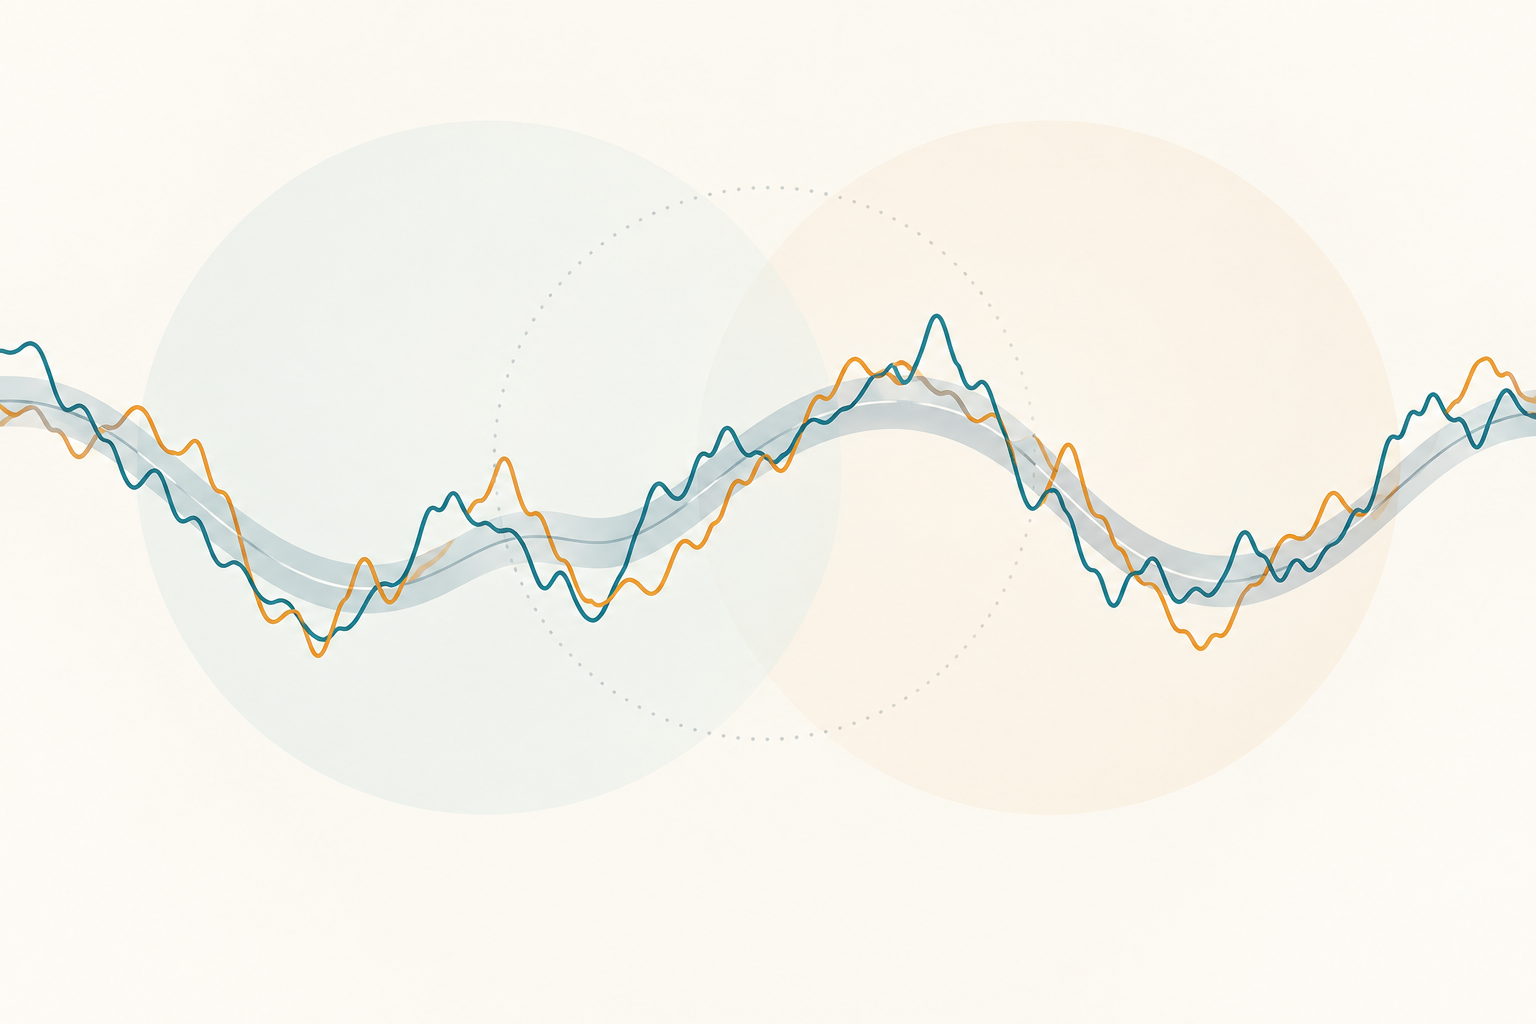
O VECM conecta os preços das plataformas ao componente permanente comum
Para \(d\) séries de preços, um VECM pode ser escrito como
\[ \Delta p_t=\alpha\beta^{\mathsf T}p_{t-1} +\sum_{j=1}^{q-1}\Gamma_j\Delta p_{t-j}+\varepsilon_t, \qquad \Pi=\alpha\beta^{\mathsf T}. \]
Aqui, \(\beta\) abrange as relações de cointegração, \(\alpha\) contém as cargas de ajuste, \(\Gamma_j\) captura a dinâmica das defasagens de curto prazo, e \(\varepsilon_t\) é o vetor de inovações de forma reduzida, com matriz de covariância \(\Omega\). No caso comum de um único preço eficiente, o impacto de longo prazo dessas inovações pode ser resumido por um vetor linha \(\psi\). A variação do preço permanente é
\[ \Delta m_t=\psi\varepsilon_t, \]
considerando a normalização e os termos determinísticos escolhidos para o modelo. A variância total dessa variação é
\[ \operatorname{Var}(\Delta m_t)=\psi\Omega\psi^{\mathsf T}. \]
O vetor \(\psi\) vem da representação de longo prazo do sistema estimado; ele não é simplesmente o coeficiente de ajuste \(\alpha\) nem o vetor de cointegração \(\beta\). Variações de preço de curto prazo podem ser grandes, mas transitórias. Uma inovação menor pode importar mais para a descoberta de preços se seu efeito permanecer no componente permanente compartilhado.
A tendência comum e sua normalização precisam ser declaradas. Multiplicar por uma constante a representação do preço eficiente muda as unidades de \(\psi\) e a variância do preço comum, mas não altera as information shares normalizadas. Se o sistema tiver mais de uma tendência estocástica comum, um único preço eficiente escalar não basta; o pesquisador precisa definir qual componente permanente ou combinação linear será decomposta.
A information share decompõe a variância das inovações permanentes
Se as inovações das plataformas não forem correlacionadas, \(\Omega\) será diagonal. Nesse caso, é possível separar diretamente a contribuição de cada mercado para a variância do preço permanente:
\[ \operatorname{IS}_i= \frac{\psi_i^2\Omega_{ii}}{\psi\Omega\psi^{\mathsf T}}, \qquad \sum_{i=1}^{d}\operatorname{IS}_i=1. \]
A fórmula pondera o impacto de longo prazo de um mercado pela variância da própria inovação. Uma plataforma pode receber uma information share maior se a inovação de seu preço tiver um efeito persistente maior ou uma variância de inovação mais alta. Comparar apenas os valores absolutos dos coeficientes de ajuste do VECM não basta.
Quando as inovações são correlacionadas contemporaneamente, a variância total inclui termos de covariância. A matriz \(\Omega\), por si só, não oferece uma maneira única de atribuir esses termos compartilhados a cada plataforma. Hasbrouck usa a fatoração de Cholesky \(\Omega=FF^{\mathsf T}\) para formar inovações ortogonais. Para uma determinada ordenação das variáveis, a participação atribuída ao choque ortogonal \(i\) é
\[ \operatorname{IS}_i(F)= \frac{(\psi F)_i^2}{\psi\Omega\psi^{\mathsf T}}. \]
A fatoração torna os choques ortogonais, mas sua estrutura triangular dá às variáveis que aparecem primeiro na ordenação prioridade para absorver a variação contemporânea compartilhada. Essa é uma convenção de alocação da decomposição, não uma prova de hierarquia informacional econômica.
Inovações correlacionadas deixam visível a sensibilidade à ordenação de Cholesky
Se as inovações de duas plataformas forem altamente correlacionadas porque os preços se atualizam no mesmo intervalo de amostragem, os dados não separam com clareza qual inovação chegou primeiro. A decomposição de Cholesky atribui o movimento comum de maneiras diferentes, conforme a plataforma que aparece primeiro. O procedimento de Hasbrouck calcula um limite inferior colocando um mercado por último e um limite superior colocando-o primeiro, considerando as ordenações relevantes.
Esses limites respondem a uma pergunta mais honesta do que uma única ordenação escolhida por conveniência: quanto a participação desse mercado pode variar sob as alocações recursivas admissíveis das inovações correlacionadas? Limites estreitos indicam que esse aspecto específico da ordenação tem pouco efeito na amostra estimada. Limites amplos significam que as inovações contemporâneas identificam de forma fraca a divisão entre plataformas. Às vezes, apresenta-se o ponto médio como resumo, mas ele não é uma estimativa identificada de forma única e não deve substituir os limites ou uma ordenação declarada.
Amostras mais frequentes podem reduzir parte da correlação contemporânea aparente quando uma plataforma se atualiza antes da outra, mas não garantem que ela caia a zero. Uma amostragem grosseira esconde a sequência das atualizações; uma amostragem fina demais pode criar observações desatualizadas e problemas de cotações assíncronas. Informe tanto a regra de amostragem quanto a sensibilidade à ordenação.
Um exemplo totalmente hipotético com dois mercados mostra os limites
Suponha, apenas para ilustração, que um VECM de dois mercados implique um vetor normalizado de impacto sobre o preço permanente \(\psi=(0.6,0.4)\). A matriz de covariância das inovações de forma reduzida seja
\[ \Omega= \begin{pmatrix} 1 & 0.8\\ 0.8 & 1 \end{pmatrix}. \]
As inovações têm variância unitária e correlação 0.8. A variância total da inovação do preço permanente é
\[ \psi\Omega\psi^{\mathsf T} =0.6^2+0.4^2+2(0.6)(0.4)(0.8) =0.904. \]
Ordene o mercado A primeiro. Um fator de Cholesky triangular inferior é
\[ F_A= \begin{pmatrix} 1 & 0\\ 0.8 & 0.6 \end{pmatrix}, \qquad \psi F_A=(0.92,0.24). \]
As participações resultantes são A: \(0.92^2/0.904\approx93.6\%\) e B: \(0.24^2/0.904\approx6.4\%\). Inverta a ordenação e coloque B primeiro. O mesmo cálculo atribui cerca de 85.7% a B e 14.3% a A. Assim, os limites decorrentes da ordenação são aproximadamente 14.3%–93.6% para A e 6.4%–85.7% para B. Em cada ordenação, as participações somam 100%; os limites inferiores separados, ou os limites superiores, dos diferentes mercados não devem somar 100%.
Todos os valores são hipotéticos: o vetor de impacto do VECM, as variâncias unitárias e a correlação de 0.8 foram escolhidos apenas para tornar a aritmética reproduzível. Não são resultados de nenhuma corretora, ativo ou amostra. O objetivo é mostrar como inovações correlacionadas podem fazer uma classificação aparentemente precisa de mercados depender bastante da ordenação de Cholesky.
As participações de componente de Gonzalo–Granger respondem a outra pergunta
A decomposição de Gonzalo–Granger constrói um componente permanente como uma combinação linear normalizada dos preços observados. Em um VECM com matriz de ajuste \(\alpha\), os pesos do fator comum ficam no complemento ortogonal de \(\alpha\): um vetor de pesos \(w\) satisfaz \(\alpha^{\mathsf T}w=0\), com uma normalização como a soma dos pesos igual a um. O componente comum resultante não reage aos termos de correção de erros no longo prazo. Gonzalo e Granger desenvolveram essa decomposição permanente–transitória para sistemas cointegrados (Gonzalo e Granger, 1995).
Esses pesos de componente descrevem como os preços das plataformas formam o nível do preço comum. As information shares de Hasbrouck medem, em vez disso, a contribuição de cada inovação de mercado para a variância da inovação do preço permanente comum. As medidas podem estar estreitamente relacionadas, mas a information share também considera a variância da inovação de cada plataforma. A comparação de de Jong e a análise de Baillie, Booth, Tse e Zabotina explicam por que as medidas podem parecer semelhantes quando as inovações não são correlacionadas e divergir quando são correlacionadas ou têm variâncias diferentes (de Jong, 200200028-9); Baillie et al., 200200027-7)).
Os insumos hipotéticos \(\psi\) e \(\Omega\) apresentados acima não determinam os pesos do componente de Gonzalo–Granger, que dependem da matriz de ajuste \(\alpha\) do VECM e de uma normalização declarada. Os insumos da decomposição de variância, por si sós, não fornecem nenhum peso numérico para esse componente. Essa distinção é central: os pesos do componente constroem um preço permanente a partir dos preços observados, enquanto as information shares de Hasbrouck decompõem a variância de sua inovação.
O horário dos dados e as escolhas do modelo podem mudar a estimativa
As séries de preços devem representar direitos comparáveis e ser alinhadas a uma referência temporal defensável. Especifique se cada observação é preço de negócio, ponto médio da cotação ou outra medida; como são tratadas cotações travadas ou cruzadas, preços desatualizados, leilões, fechamentos de mercado e mensagens fora de ordem; e se as duas plataformas estão abertas durante a amostra. Para futuros, documente as trocas de contrato e diferenças de entrega. Para instrumentos listados em mais de um mercado, alinhe moeda, eventos societários e unidades antes de estimar o VECM.
Observações assíncronas são um problema central. Se uma plataforma se atualiza às 10:00:00.100 e outra às 10:00:00.700, uma grade de amostragem de um segundo pode fazer uma reação sequencial parecer simultânea; uma grade mais espaçada pode borrar ainda mais a sequência. Uma grade muito fina pode, em vez disso, carregar preços desatualizados e criar padrões artificiais de antecipação e atraso. Informe a frequência da amostragem, a regra de sincronização, os filtros de cotações e a sensibilidade a alternativas razoáveis. Intervalos mais curtos podem reduzir a correlação causada pela agregação temporal, mas não eliminam choques comuns reais, atualizações simultâneas nem erros de horário.
A participação também depende da ordem de defasagens, dos termos determinísticos, dos limites da amostra e da estabilidade estrutural. Poucas defasagens podem deixar dependência serial nas inovações do VECM; muitas podem aumentar o ruído de estimação. Uma mudança nas regras ou no horário de negociação pode alterar o processo de ajuste. Use diagnósticos dos resíduos e estimativas de incerteza, e considere um bootstrap que reestime o VECM completo e os limites das participações. Um erro-padrão pequeno condicionado a uma única especificação não cobre a incerteza sobre as escolhas de modelo e de dados.
Uma information share não é uma classificação causal nem um sinal de negociação
Uma information share quantifica quanto as inovações de cada plataforma modelada contribuem para a variância estimada do preço permanente sob um VECM e uma ortogonalização específicos. Uma participação alta não prova que a notícia tenha surgido naquela plataforma, que ela se mova primeiro em todos os eventos ou que preveja o próximo retorno. A informação comum pode chegar às plataformas quase ao mesmo tempo, enquanto fricções de mercado e horários de observação afetam a divisão medida.
Ela também não é uma medida direta da qualidade do mercado. Uma plataforma pode contribuir para o preço comum e, ainda assim, ter spread amplo, pouca profundidade exibida ou altos custos de execução. Por outro lado, uma plataforma pode oferecer liquidez de baixo custo e contribuir menos para a inovação do preço permanente na amostra escolhida. O [estimador de spread de Roll](/pt-BR/learn/roll-bid-ask-spread-autocovariance-estimator-explained) estima um objeto diferente usando autocovariância dos retornos, enquanto o [desequilíbrio do fluxo de ordens](/pt-BR/learn/order-flow-imbalance-limit-order-book-explained) resume mudanças nas filas exibidas, não a variância de longo prazo das inovações.
Para alegar desempenho de negociação, a análise da information share precisa fazer parte de um teste de estratégia fora da amostra, definido previamente e que inclua taxas, spread de compra e venda, latência, slippage, impacto de mercado e acesso à plataforma. O [guia de Engle–Granger](/pt-BR/learn/engle-granger-cointegration-test-error-correction-explained) explica a alternativa de cointegração com uma única equação, enquanto o [guia do posto de Johansen](/pt-BR/learn/johansen-cointegration-rank-trace-max-eigenvalue-explained) aborda o posto de cointegração do sistema. Nem a cointegração nem uma information share alta demonstram que uma regra seja lucrativa.
Perguntas frequentes
Q1As information shares sempre somam 100%?
Para uma dada ortogonalização e ordenação, as participações normalizadas dos mercados incluídos somam 100%. Se as inovações forem correlacionadas, os limites inferiores ou superiores de cada mercado são calculados com ordenações diferentes e não devem ser somados entre plataformas.
Q2A plataforma com a maior information share sempre lidera as mudanças de preço?
Não. A estimativa resume uma contribuição para a variância ao longo da amostra sob um VECM. Ela não mostra que a plataforma se atualize primeiro em todos os eventos ou provoque o movimento das outras.
Q3Por que informar um intervalo em vez de uma única information share?
Quando as inovações das plataformas são correlacionadas, não há uma alocação única da variância compartilhada sem uma hipótese adicional de ordenação ou identificação. Os limites de Hasbrouck mostram como o resultado muda quando cada plataforma aparece primeiro ou por último.
Q4Uma information share alta pode sustentar uma estratégia de negociação lucrativa?
Não por si só. Ela não fornece uma regra de entrada, não prevê o próximo retorno e não inclui custos de execução. É necessário um teste cronológico separado fora da amostra, com taxas, spread, latência, slippage e impacto específicos da plataforma.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que a information share de Hasbrouck mede?
Escolha uma resposta para ver a explicação
Glossário de opções
Situação em que o preço de exercício da opção está muito próximo do preço de mercado do ativo subjacente. Ela pode não ter valor intrínseco relevante, mas ainda pode ter prêmio por causa do tempo e da incerteza restantes.
Ler o guia completoOpção de compraContrato que dá ao comprador o direito de comprar o ativo subjacente no preço de exercício, conforme seus termos. Quem vende o contrato assume a obrigação correspondente se o direito for exercido e atribuído.
Ler o guia completoOpção de vendaContrato que dá ao titular o direito, mas não a obrigação, de vender o ativo subjacente pelo preço de exercício antes ou no vencimento, conforme seus termos.
Ler o guia completo