

Repo i reverse repo: zabezpieczenie, finansowanie i różnice stóp
Poznaj perspektywy repo i reverse repo, obliczanie odkupu, zabezpieczenia GC i szczególne oraz zakres amerykańskiego SOFR.
W tym przewodnikuRepo obejmuje przepływ gotówki i papierów wartościowych
Krótkie podsumowanie
Repo to transakcja dwuetapowa: papiery wartościowe są przekazywane w zamian za gotówkę, a strony uzgadniają późniejsze odwrócenie wymiany po określonej cenie. Strona sprzedająca papiery, aby pozyskać gotówkę, zwykle nazywa swoją transakcję repo; dostawca gotówki może nazwać tę samą transakcję reverse repo. Konkretna obligacja może mieć wartość jako zabezpieczenie samo w sobie, więc jej stopa repo może różnić się od stopy dla zabezpieczenia ogólnego.
Repo obejmuje przepływ gotówki i papierów wartościowych
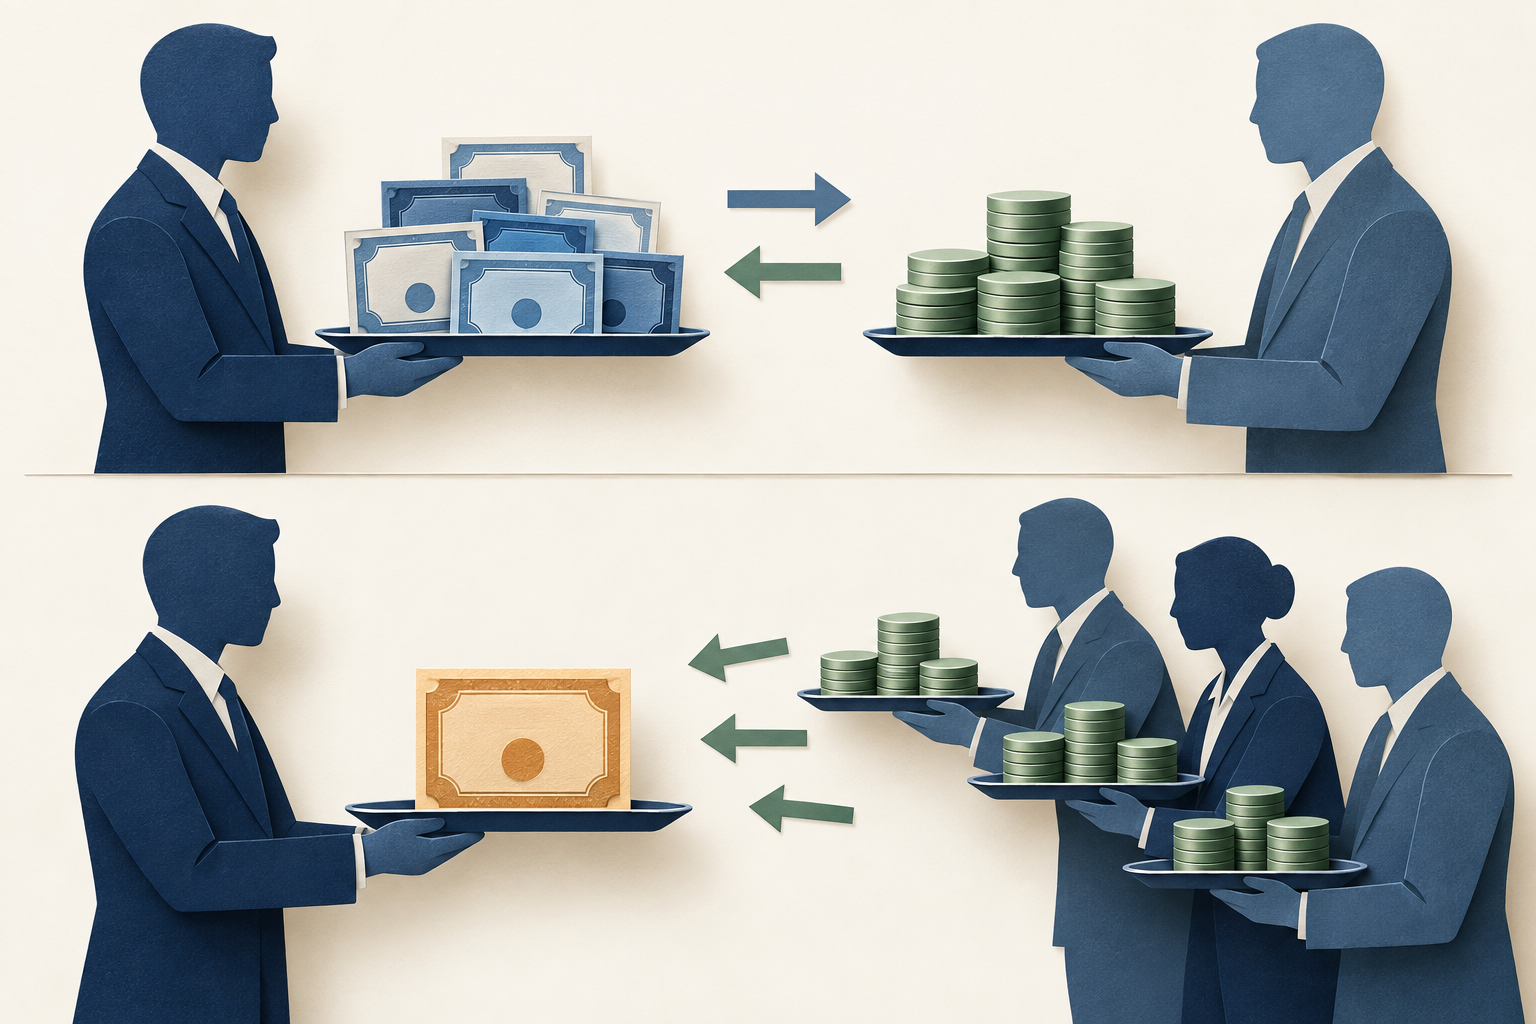
W umowie repo jedna strona przekazuje papiery wartościowe i otrzymuje gotówkę, a następnie zobowiązuje się odkupić te papiery w późniejszym terminie za uzgodnioną kwotę. Druga strona dostarcza gotówkę i otrzymuje papiery na czas trwania transakcji. Obie wymiany uzgadnia się łącznie: początkową kwotę gotówki, papier wartościowy lub koszyk zabezpieczeń, termin zapadalności, cenę odkupu i warunki rozrachunku.
Strona pozyskująca gotówkę może przeznaczyć środki na finansowanie zapasu obligacji, pokrycie krótkoterminowego zapotrzebowania na gotówkę lub wsparcie innej pozycji. Dostawca gotówki może szukać zabezpieczonego miejsca do ulokowania środków. Inny uczestnik może bardziej potrzebować konkretnej obligacji niż najwyższego zwrotu z gotówki. Dlatego rynek repo przenosi w systemie finansowym zarówno finansowanie, jak i papiery wartościowe. BIS opisuje znaczenie repo dla przepływu gotówki i papierów, a EBC omawia, jak płynność repo może wspierać płynność rynku obligacji i aktywność na rynku swapów.
Z ekonomicznego punktu widzenia repo przypomina krótkoterminową pożyczkę zabezpieczoną papierami wartościowymi, ale nie oznacza to, że każda transakcja repo jest prawnie taką samą pożyczką. Kwalifikacja prawna, prawo do wykorzystania lub zastąpienia zabezpieczenia, procedura zamknięcia po niewykonaniu zobowiązania i ochrona rozrachunku zależą od umowy oraz właściwej jurysdykcji. Dokładniej jest opisać przepływy pieniężne i warunki umowy, zamiast zakładać, że na całym świecie obowiązuje jedna forma prawna. Zobacz przegląd BIS dotyczący funkcjonowania rynku repo oraz omówienie repo i płynności rynku obligacji przez EBC.
Repo i reverse repo zależą od perspektywy strony transakcji
W typowym języku rynkowym strona sprzedająca papiery, aby pozyskać gotówkę i zobowiązująca się do ich odkupu, określa swoją część transakcji jako repo. Kontrahent płacący gotówką i otrzymujący papiery może nazwać tę samą transakcję reverse repo. Nazwy wydają się sprzeczne, ponieważ opisują tę samą parę przepływów gotówki i papierów z przeciwnych stron.
Bank centralny może nazywać operację z własnej perspektywy. Bank Rezerwy Federalnej w Nowym Jorku wyjaśnia, że operacja repo jego Desk polega na zakupie papierów od kontrahenta z umową ich późniejszej odsprzedaży. W operacji reverse repo Desk sprzedaje papiery kontrahentowi z umową ich późniejszego odkupienia. Przy każdej wymianie kontrahent znajduje się po przeciwnej stronie. Dlatego stwierdzenie „stopy repo wzrosły” jest niepełne, jeśli nie wskazuje rynku, zabezpieczenia, terminu i konwencji stopy.
Porównując dwa opisy, zapisz, kto pierwszy płaci gotówką, a kto pierwszy przekazuje papiery. Następnie ustal, kto ma zwrócić gotówkę, a kto papiery w terminie zapadalności. Takie sprawdzenie kierunku transakcji zapobiega pomyleniu określenia repo z innym papierem wartościowym, inną stopą referencyjną lub bezwarunkową sprzedażą obligacji bez uzgodnionej drugiej nogi. Przegląd repo i reverse repo Banku Rezerwy Federalnej w Nowym Jorku wyjaśnia konwencję nazewnictwa stosowaną przez Desk.
Oblicz uzgodnioną kwotę odkupu
Pożyczkobiorca gotówki zwykle zwraca więcej, niż otrzymał na początku. W uproszczonej transakcji bez pośrednich przepływów kuponowych odsetki od gotówki można zapisać jako:
Odsetki od gotówki = kapitał gotówkowy × roczna stopa repo × dni naliczania ÷ mianownik konwencji day-count
Załóżmy hipotetycznie, że jedna strona otrzymuje USD 100 000 000 na jeden dzień naliczania odsetek przy prostej rocznej stopie repo 3,60% i konwencji ACT/360. Odsetki wynoszą USD 100 000 000 × 0,036 × 1 ÷ 360 = USD 10 000. Hipotetyczna kwota odkupu to zatem USD 100 010 000: początkowe USD 100 000 000 plus USD 10 000 odsetek repo.
To przykład rachunkowy, a nie bieżąca stopa rynkowa ani kwotowanie dla konkretnego papieru wartościowego. Zakłada jeden dzień naliczania, stałą stopę prostą, brak kuponu lub płatności zastępczej w trakcie transakcji oraz brak opłat i innych korekt. Rzeczywiste umowy określają daty waluty i zapadalności, konwencje stóp oraz sposób traktowania przepływów pieniężnych. Okres od piątku do poniedziałku może obejmować więcej niż jeden dzień kalendarzowy zgodnie z konwencją umowną; „overnight” opisuje rynkowy termin, a nie pozwala pominąć dat.
USD 10 000 to w tym uproszczonym przykładzie koszt finansowania po stronie gotówkowej. Sama ta kwota nie mierzy zysku netto dostawcy gotówki po uwzględnieniu kosztów operacyjnych i bilansowych, ryzyka zabezpieczenia oraz pozostałych warunków transakcji. Nie określa też, czy cała pozycja obligacyjna finansowana przez sprzedającego przyniosła zysk czy stratę. Obliczenie ceny repo odpowiada na węższe pytanie: ile gotówki należy zapłacić przy odkupie na podanych warunkach?
Haircut tworzy bufor, a nie gwarancję
Pożyczkodawca gotówki może otrzymać zabezpieczenie o wartości rynkowej wyższej niż przekazana kwota. W odrębnym hipotetycznym przykładzie jedna strona przekazuje papiery o wartości rynkowej USD 102 000 000, aby otrzymać USD 100 000 000. Różnica USD 2 000 000 jest buforem na wypadek zmian cen i kosztów likwidacji, zależnym od umownych zasad wyceny i depozytu zabezpieczającego.
Procent haircutu zależy od mianownika. Jeśli różnicę między wartością zabezpieczenia a gotówką podzielimy przez wartość zabezpieczenia, otrzymamy (USD 102 000 000 − USD 100 000 000) ÷ USD 102 000 000, czyli około 1,96%. Jeśli nadwyżkę wartości zabezpieczenia nad gotówką wyrazimy jako procent gotówki, te same kwoty dają 2,00%. To dwa sposoby opisania tego samego bufora, a nie dwie oddzielne kwoty. Przed porównaniem haircutów sprawdź definicję w umowie lub zbiorze danych.
Bufor może zostać wyczerpany, gdy ceny zabezpieczenia spadają, papier staje się trudny do sprzedaży albo kontrahent nie wywiąże się ze zobowiązania, zanim ekspozycja zostanie pokryta. Wezwania do uzupełnienia depozytu mogą wymagać dodatkowego zabezpieczenia lub gotówki, ale terminy, progi, kwalifikujące się aktywa i procedura sporów zależą od umowy. Repo nadal wiąże się z ryzykiem kontrahenta, rynku, płynności, operacyjnym, prawnym i rozrachunkowym. BIS wskazuje, że haircuts zależą od celu transakcji, terminu zapadalności i cech zabezpieczenia; analiza z 2025 r. dotyczy badanych transakcji, a nie uniwersalnego harmonogramu haircutów. Zobacz badanie BIS dotyczące haircutów repo.
Zabezpieczenie ogólne różni się od konkretnej obligacji
W transakcji z zabezpieczeniem ogólnym (GC) dostawca gotówki akceptuje dowolny papier z określonego koszyka kwalifikujących się zabezpieczeń. Dokładny skład koszyka i prawa do zamiany zabezpieczenia zależą od rynku i umowy. Stronom chodzi przede wszystkim o finansowanie pod akceptowalne zabezpieczenie, a nie o konkretną emisję.
W transakcji z konkretnym zabezpieczeniem umowa wskazuje papier wartościowy, często przez identyfikator emisji, w chwili zawierania transakcji. Dostawca gotówki może potrzebować tej obligacji do rozrachunku dostawy, wspierania animowania rynku lub wykonania innego zobowiązania dotyczącego papierów. „Konkretne zabezpieczenie” i „special” nie znaczą tego samego. Transakcja na konkretnym papierze jest special, gdy jej stopa repo jest wyraźnie niższa od porównywalnej stopy GC, ponieważ dostawca gotówki akceptuje niższy zwrot gotówkowy, aby uzyskać właśnie ten papier.
Raportowanie EBC dotyczące rynku pieniężnego w euro odróżnia zabezpieczenie ogólne od transakcji na zidentyfikowanych papierach i wyjaśnia, że specialness oznacza obrót repo na konkretnym papierze poniżej stopy GC. Kategorie i zakres danych różnią się między zbiorami. Bank Rezerwy Federalnej w Nowym Jorku wskazuje również, że obliczenie amerykańskiego SOFR obejmuje przefiltrowaną część centralnie rozliczanych transakcji DVP, która może zawierać repo z konkretnym zabezpieczeniem. Nie należy więc opisywać SOFR jako stopy wyłącznie dla transakcji GC. Zobacz badanie EBC rynku pieniężnego w euro z 2022 r. i opis SOFR Banku Rezerwy Federalnej w Nowym Jorku.
Popyt na gotówkę i papiery może rozsuwać stopy
Stopa repo GC jest często odczytywana jako cena krótkoterminowego finansowania gotówkowego pod koszyk akceptowalnych obligacji. Konkretna obligacja może mieć inną stopę, ponieważ jedna ze stron potrzebuje właśnie tego papieru. Jeśli dostawca gotówki szczególnie chce rzadką emisję, może zaakceptować niższy zwrot z gotówki, aby ją otrzymać. Stopa repo na tym papierze może wtedy być niższa niż GC, nawet przy podobnej walucie i terminie.
Niższa stopa sama w sobie nie dowodzi słabszej wiarygodności kredytowej pożyczkobiorcy. Może odzwierciedlać rzadkość obligacji lub jej użyteczność dla dostawcy gotówki. Z kolei wyższa stopa GC może wynikać z popytu na gotówkę, podaży gotówki dostępnej do pożyczenia, możliwości bilansowych rynku, terminu lub innych warunków. Liczą się zarówno warunki finansowania, jak i dostępność zabezpieczeń; pojedyncza obserwowana stopa nie wskazuje, który czynnik przeważył.
Analizy EBC rynku repo w euro odnotowały okresy, w których rzadkie konkretne obligacje skarbowe były przedmiotem transakcji przy stopach repo niższych niż dla zabezpieczenia ogólnego. Raport z 2022 r. opisuje podaż i popyt na papiery jako ważne czynniki w badanej próbie. Wnioski odnoszą się do analizowanych okresów na rynku euro, a nie do obecnego spreadu ani każdej jurysdykcji. BIS podkreśla również, że rynki repo różnią się między jurysdykcjami i mogą zależeć od struktury rynku oraz ograniczeń bilansowych. Zobacz badanie EBC dotyczące wskazanego okresu i raport Komitetu BIS ds. Globalnego Systemu Finansowego.
SOFR i operacje Rezerwy Federalnej to przykłady z USA
SOFR to referencyjna stopa w dolarach amerykańskich administrowana przez Bank Rezerwy Federalnej w Nowym Jorku. Bank ten opisuje ją jako szeroką miarę kosztu overnight pożyczania gotówki zabezpieczonego obligacjami skarbowymi USA. Oblicza się ją na podstawie danych transakcyjnych z określonych segmentów amerykańskiego rynku repo na Treasury; nie jest to stopa jednej negocjowanej transakcji ani wszystkich rynków repo na świecie. Opublikowana metodologia opisuje medianę ważoną wolumenem, uwzględniane segmenty i sposób traktowania niektórych transakcji specjalnych.
Dwustronna stopa repo może różnić się od SOFR ze względu na zabezpieczenie, kontrahenta, termin, sposób rozliczenia, czas zawarcia transakcji oraz cel finansowania lub pozyskania papieru. SOFR pomaga opisać szeroki rynek finansowania overnight w USA, ale nie jest uniwersalną kwotowaną stopą repo, stopą polityki pieniężnej ani stopą, po której może zawrzeć transakcję każdy konkretny pożyczkobiorca. Bank Rezerwy Federalnej w Nowym Jorku może aktualizować metodologię stóp referencyjnych, dlatego przed użyciem konkretnego fixingu lub szeregu historycznego sprawdź aktualną stronę SOFR i informacje o metodologii.
Operacje repo Rezerwy Federalnej to również przykład specyficzny dla USA i używają perspektywy Desk. Bank Rezerwy Federalnej w Nowym Jorku opisuje operacje repo jako zakupy papierów przez Desk, które tymczasowo zwiększają salda rezerw, oraz operacje reverse repo jako sprzedaż papierów, która tymczasowo je zmniejsza. Standing Repo mają ograniczać presję na wzrost stóp rynku pieniężnego, a Overnight Reverse Repo — presję na ich spadek. Ustawienia polityki, kwalifikujący się kontrahenci i zabezpieczenia, stopy operacji oraz szczegóły działania mogą się zmieniać. Sprawdź aktualne materiały New York Fed zamiast uznawać dawne ustawienie za bieżące. Operacje te nie określają nazw ani cen wszystkich transakcji na prywatnym rynku repo.
Najpierw określ transakcję, a potem czytaj kwotowanie repo
Przed interpretacją stopy repo ustal walutę, kwotę gotówki, papier lub koszyk zabezpieczeń, termin zapadalności, daty waluty, konwencję naliczania dni i stronę, której dotyczy kwotowanie. Sprawdź, czy transakcja dotyczy GC czy konkretnej emisji, czy jest centralnie rozliczana czy dwustronna oraz jak wycenia się, zastępuje i marginesuje zabezpieczenie. Bez tych informacji dwie stopy z tą samą etykietą mogą odpowiadać na różne pytania.
Następnie odróżnij stopę transakcyjną od benchmarku i stopy operacji banku centralnego. Dzienny fixing SOFR jest zagregowaną obserwacją referencyjną opartą na określonej metodologii. Kwotowanie repo dla jednego CUSIP to negocjowana transakcja odzwierciedlająca warunki gotówki i zabezpieczenia. Stopa operacji Rezerwy Federalnej jest warunkiem realizacji polityki dla kwalifikującej się operacji w USA. Miary te są powiązane, ale nie można ich stosować zamiennie.
Na koniec opisz, co pokazują dane, zanim przypiszesz im przyczynę. „Stopa repo tej emisji była poniżej stopy GC z tej samej daty” to porównanie. „Pożyczkobiorca miał kłopoty finansowe” to wniosek, którego sama stopa nie dowodzi. Przydatna interpretacja zachowuje kierunek przepływu gotówki, identyfikację zabezpieczenia, termin, rynek i datę obserwacji. Więcej kontekstu znajdziesz w przewodnikach o implikowanej stopie repo z kontraktów Treasury futures oraz opcjach dostawy w Treasury futures.
Częste pytania
Q1Czy repo jest prawnie po prostu pożyczką?
Niekoniecznie. Repo jest zwykle dokumentowane jako sprzedaż papierów z uzgodnionym odkupem i ekonomicznie przypomina finansowanie zabezpieczone. Kwalifikacja prawna i prawa stron zależą od umowy i jurysdykcji.
Q2Czy niższa stopa repo special oznacza większe ryzyko pożyczkobiorcy?
Nie sama w sobie. Dostawca gotówki może cenić dostęp do konkretnego papieru i zaakceptować niższy zwrot, aby go uzyskać. Znaczenie mają też pozostałe warunki transakcji.
Q3Czy SOFR jest taka sama jak stopa repo, po której mogę zawrzeć transakcję?
Nie. SOFR to szeroka referencyjna stopa overnight finansowania zabezpieczonego Treasury USA, obliczana z określonych segmentów transakcji. Pojedyncza transakcja może się różnić ze względu na zabezpieczenie, kontrahenta, termin, czas i inne warunki.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Ile odsetek naliczy się w uproszczonym jednodniowym repo ACT/360 od USD 100 000 000 przy hipotetycznej stopie rocznej 3,60%?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Czytaj szczegółowy przewodnikCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnikPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnik