

Niemożliwa trójca: kurs walutowy, kapitał i polityka pieniężna
Dowiedz się, dlaczego stabilny kurs walutowy, otwarte przepływy kapitału i niezależna polityka pieniężna wiążą się z kompromisem, jak działają trzy możliwe kombinacje i czego model nie obejmuje.
W tym przewodnikuCo mówi niemożliwa trójca?
Krótkie podsumowanie
Niemożliwa trójca, nazywana też trylematem monetarnym, opisuje ograniczenie dotyczące trzech celów polityki gospodarczej: stabilnego kursu walutowego, mobilności kapitału przez granice oraz polityki pieniężnej dostosowanej do sytuacji wewnętrznej. W standardowym ujęciu gospodarka nie może w pełni osiągnąć wszystkich trzech jednocześnie. Rzeczywiste rozwiązania zajmują różne miejsca na osi tego kompromisu. Model pomaga wyjaśniać mechanizmy; nie jest dosłowną regułą, według której każdy kraj musi wybrać dokładnie dwa cele.
Co mówi niemożliwa trójca?
Niemożliwa trójca porządkuje wybory w makroekonomii gospodarki otwartej. Jej trzy wierzchołki to stabilność kursu walutowego, możliwość przepływu kapitału przez granice i autonomia polityki pieniężnej. Podstawowa intuicja modelu Mundella–Fleminga mówi, że kraj nie może bez ograniczeń łączyć stałego kursu, swobodnego przepływu kapitału i niezależnej polityki pieniężnej. Bank Rozrachunków Międzynarodowych opisuje to jako znane ograniczenie między tymi trzema celami. {source:bisImpossibleTrinityMundellFleming2016}
Słowo „niemożliwa” może brzmieć bardziej kategorycznie niż praktyczny wniosek modelu. Nie mówi on, że każdy ruch waluty musi od razu wywołać kryzys, że jeden cel trzeba porzucić całkowicie ani że wszystkie kraje stale podlegają temu samemu ograniczeniu. Chodzi o to, że przy założeniach modelu próba utrzymania sztywnego kursu przy jednoczesnym swobodnym przepływie kapitału ogranicza możliwość samodzielnego ustalania stóp procentowych z myślą o celach krajowych. Gospodarka może złagodzić to ograniczenie, dopuszczając większe wahania kursu, stosując środki wpływające na przepływy kapitału albo godząc się na mniejszą niezależność polityki pieniężnej.
„Trylemat” nie jest tabelą wyników zakładającą, że wszystkie trzy cele mają tę samą wartość. Rządy mogą z różnych powodów cenić przewidywalne ceny w handlu, dostęp do finansowania międzynarodowego i stopę referencyjną reagującą na krajową inflację lub produkcję. Model pokazuje, że te cele mogą ze sobą kolidować; nie rozstrzyga, która kombinacja jest najlepsza, nie wycenia kosztu dobrobytowego każdej decyzji i nie zastępuje analizy konkretnego kraju. Ma wartość diagnostyczną: pomaga wyjaśnić, dlaczego zestaw polityk może znaleźć się pod presją, gdy szok popycha jeden z trzech celów w innym kierunku.
Jakie są trzy cele polityki?
Stabilność kursu walutowego oznacza ograniczanie zmian wartości waluty krajowej wobec waluty odniesienia lub koszyka walut. Zobowiązanie może przyjmować formę formalnego sztywnego parytetu, wąskiego pasma albo mniej rygorystycznego dążenia do łagodzenia wahań. Te rozwiązania nie są tożsame. Twardy peg obiecuje węższy przedział niż kurs zarządzany, a deklarowany system może różnić się od tego, jak kurs faktycznie może się zmieniać. Cel polityki dotyczy pożądanego zachowania kursu, a nie tego, czy akurat przez jeden tydzień pozostawał spokojny.
Mobilność kapitału określa, w jakim stopniu rezydenci i nierezydenci mogą nabywać, sprzedawać lub przenosić transgraniczne aktywa finansowe i związane z nimi roszczenia. Wysoka otwartość rachunku kapitałowego ułatwia inwestorom, bankom, przedsiębiorstwom i gospodarstwom domowym przesuwanie środków w reakcji na stopy zwrotu i postrzegane ryzyko. „Otwarty” nie oznacza, że każda transakcja jest bezkosztowa ani że kapitał przemieszcza się natychmiast. Przepisy, systemy rozliczeń, podatki, ograniczenia bilansowe, głębokość rynku i zmieniająca się ocena ryzyka mogą hamować przepływy lub kierować je gdzie indziej. Trylemat pomija wiele z tych szczegółów i koncentruje się na wpływie transgranicznych decyzji portfelowych.
Autonomia polityki pieniężnej to zdolność do kształtowania warunków monetarnych zgodnie z celami krajowymi, takimi jak inflacja i aktywność gospodarcza, zamiast podporządkowania stopy referencyjnej w dużej mierze zobowiązaniu kursowemu lub zagranicznym warunkom finansowym. Nie oznacza to, że bank centralny nie odczuwa wpływu światowej gospodarki. Nawet płynny kurs może przenosić zagraniczne stopy procentowe poprzez handel, koszty finansowania i ceny aktywów. Autonomia jest stopniowalna: ile bank centralny może zmienić nastawienie polityki, nie podważając innego zobowiązania?
Te definicje pomagają też odróżnić od siebie trzy wierzchołki. Stabilność kursu walutowego nie jest tym samym co stabilność poziomu cen. Mobilność kapitału nie oznacza dużej nadwyżki ani deficytu na rachunku bieżącym. Autonomia monetarna nie gwarantuje osiągnięcia celu polityki. Wybory dotyczą systemu polityki i jego ograniczeń; obserwowane wyniki zależą także od instytucji, szoków, bilansów sektora prywatnego oraz decyzji przedsiębiorstw i gospodarstw domowych. W opracowaniu MFW o systemach kursowych reżim walutowy, ramy polityki pieniężnej, operacje walutowe i środki dotyczące przepływów kapitału są traktowane jako powiązane elementy szerszego projektu polityki. {source:imfChoiceOfExchangeRateArrangement2022}
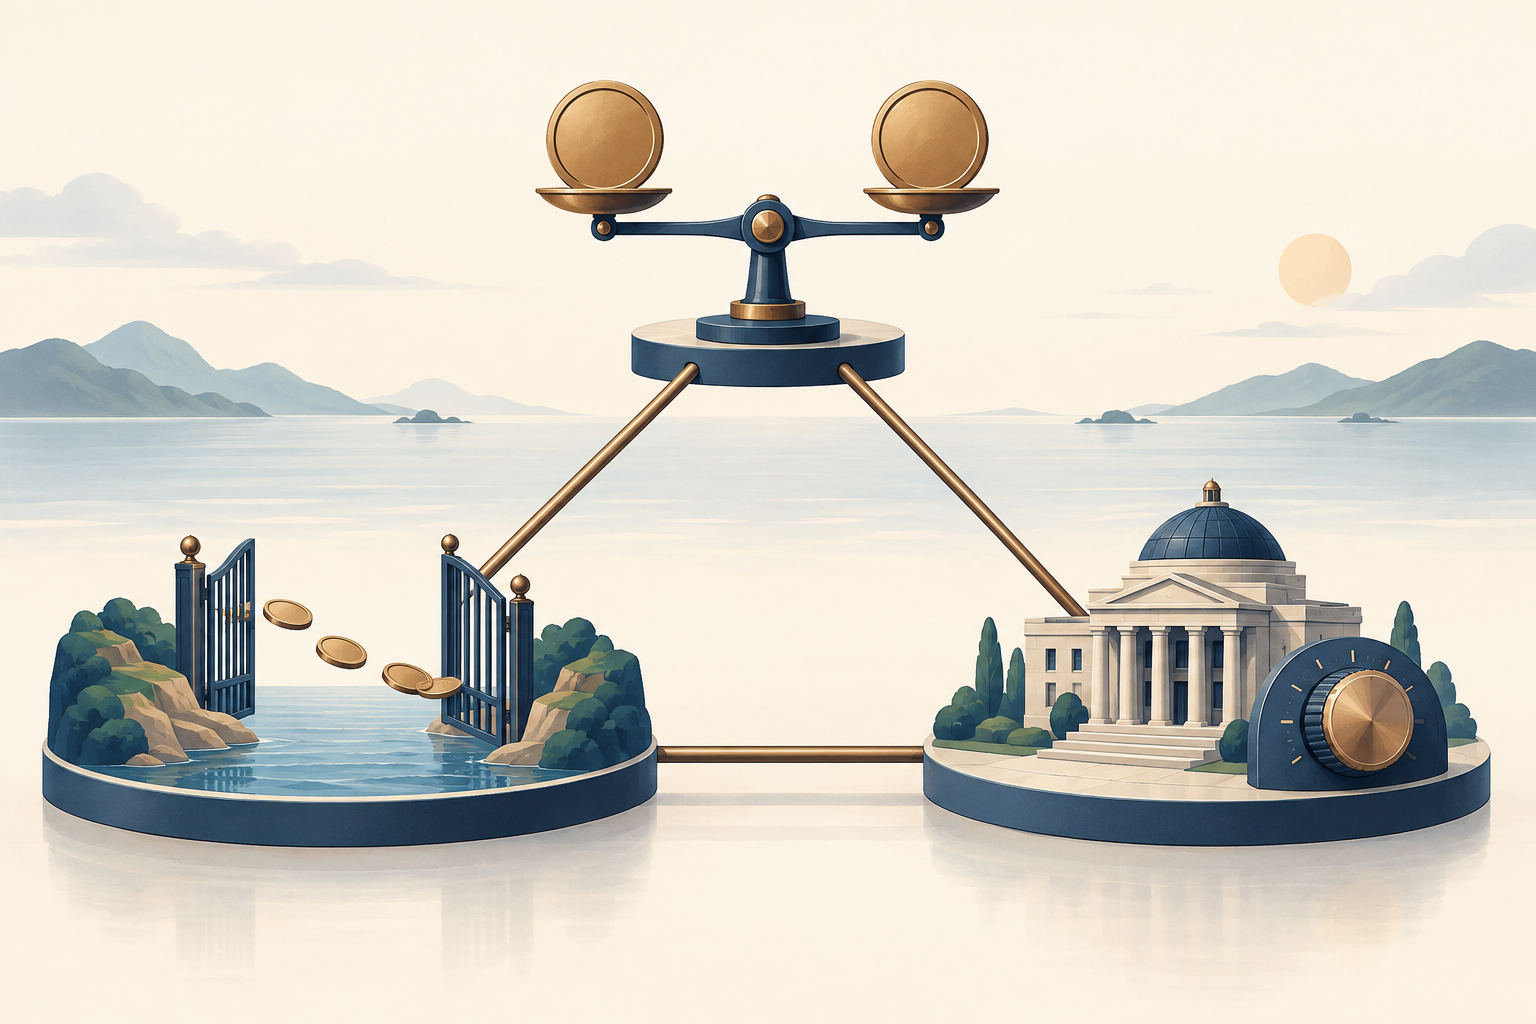
Dlaczego przepływy kapitału mogą ograniczać bank centralny przy pegu?
Rozważmy gospodarkę, która utrzymuje wiarygodny stały kurs waluty względem waluty kotwiczącej i dopuszcza znaczne inwestycje transgraniczne. Jeśli inwestorzy mogą niewielkim kosztem przechodzić między aktywami w walucie krajowej a aktywami w walucie kotwiczącej, utrzymująca się różnica oczekiwanych stóp zwrotu skorygowanych o ryzyko może skłonić ich do przenoszenia środków. Porównanie zwrotu obejmuje nie tylko dwie ogłoszone stopy procentowe. Liczą się też oczekiwane zmiany kursu, ryzyko kredytowe i płynności, podatki, koszty transakcyjne oraz inne tarcia. Przy wiarygodnym pegu oczekiwana deprecjacja może być mała, ale nie musi wynosić zero; korekta o ryzyko również nie musi znikać.
Jeśli krajowy bank centralny obniży krótkoterminową stopę znacznie poniżej zwrotu z porównywalnych aktywów w walucie kotwiczącej, część posiadaczy może woleć przenieść środki za granicę. To zwiększa popyt na walutę kotwiczącą i wywiera presję na peg. Aby bronić parytetu, władze monetarne mogą sprzedawać rezerwy walutowe i kupować własną walutę. Taka transakcja może ograniczyć krajową płynność; jeśli nie zostanie skompensowana, krótkoterminowe stopy rynkowe mogą wzrosnąć, przesuwając warunki w stronę zgodną ze zobowiązaniem kursowym. Bank centralny może też bezpośrednio zmienić stopę referencyjną. W obu przypadkach peg i mobilność kapitału ograniczają, jak długo stopy krajowe mogą się różnić.
Kierunek może być odwrotny. Jeśli krajowe stopy są znacznie wyższe od porównywalnych stóp zagranicznych, kapitał może napływać i wywoływać presję na aprecjację. Przy pegu władze mogą kupować waluty obce i dostarczać walutę krajową. Jeśli nie zarządzą powstałą płynnością, krajowe warunki monetarne mogą się poluzować. Skala i czas przepływów zależą od ryzyka, oczekiwań, instrumentów oraz tarć rynkowych; uproszczony mechanizm nie oznacza, że każda różnica stóp o jeden punkt procentowy wywołuje określoną ilość przepływów kapitału.
Na tym polega zasadniczy konflikt: przy swobodnym przepływie kapitału i sztywno bronionym kursie decyzja o krajowej stopie może wywołać przepływy, które zmuszają bank centralny do interwencji albo sprowadzają rynkowe stopy z powrotem do poziomu zgodnego z pegiem. Operacyjne wytyczne MFW stwierdzają, że przy stałym systemie kursowym i swobodnej mobilności kapitału autonomia monetarna jest ograniczona, a polityki nie można prowadzić niezależnie od zobowiązania kursowego. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
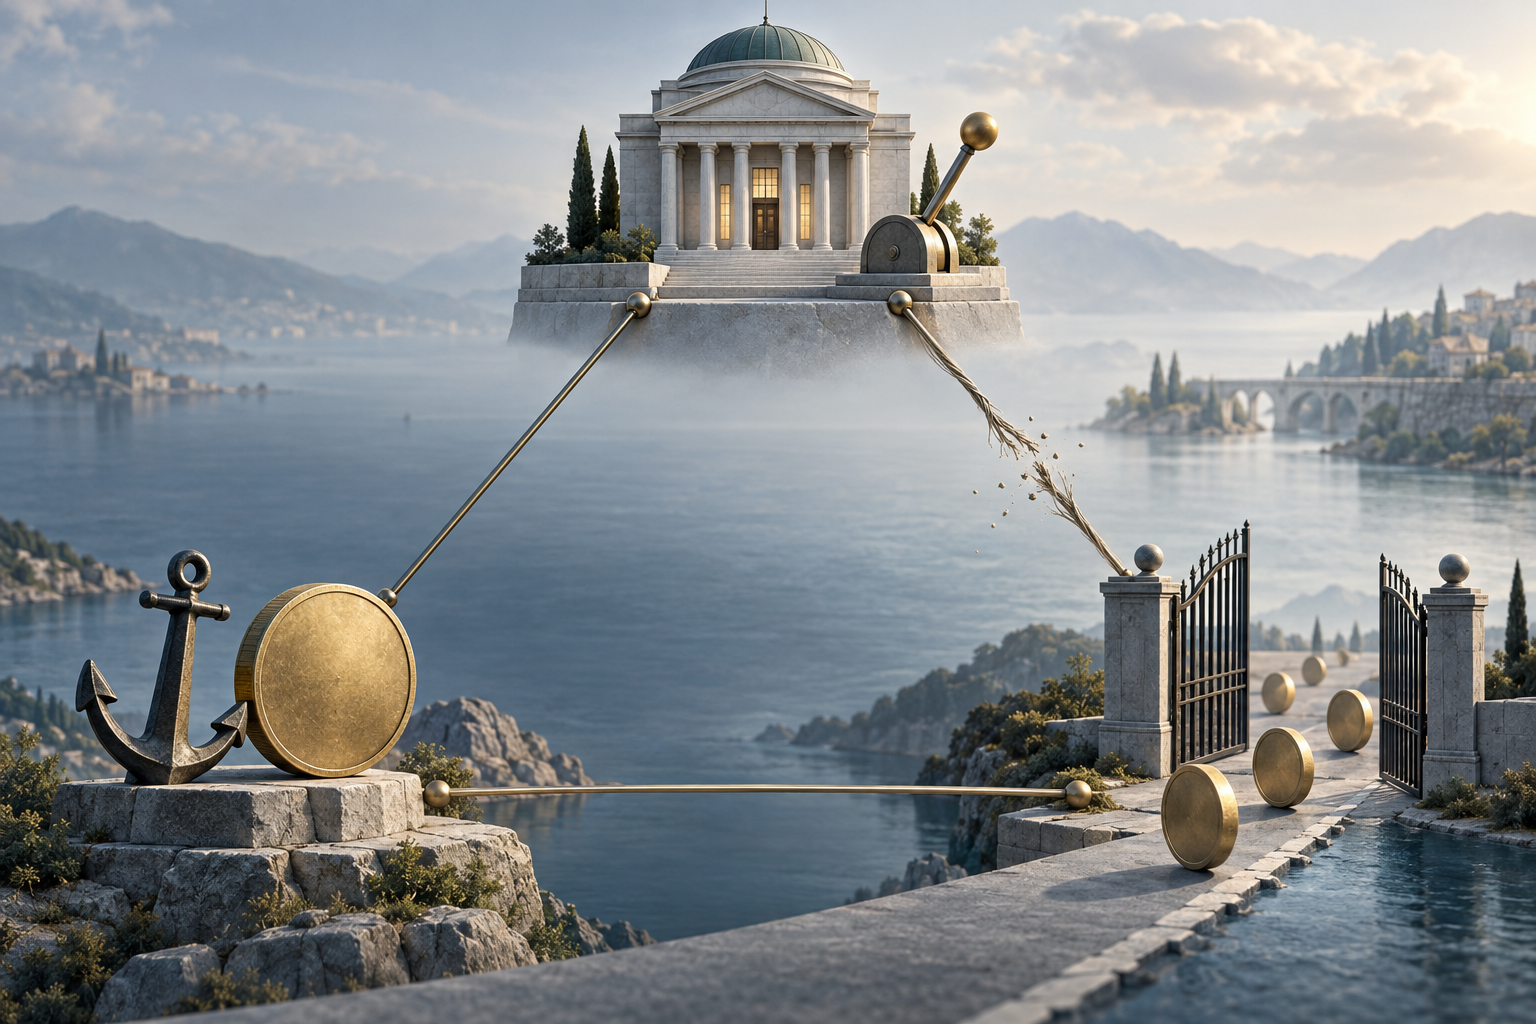
Co oznacza każda para celów?
Trzy możliwe pary pokazują, co model oznacza w praktyce. Opisują ograniczany margines działania, a nie trzy uniwersalne wzorce instytucjonalne.
Stabilność kursu i mobilność kapitału: najbardziej ograniczona jest autonomia monetarna. Wiarygodny peg w połączeniu z otwartym finansowaniem transgranicznym zmniejsza swobodę samodzielnego ustalania stóp procentowych. Krajowa stopa referencyjna może musieć podążać za warunkami w kraju waluty kotwiczącej albo bank centralny może pozwolić, by stopy rynkowe i płynność dostosowały się do przepływów. Jeśli krajowe spowolnienie wymaga obniżki stóp, a obrona pegu wymaga bardziej restrykcyjnych warunków, cele mogą wejść ze sobą w konflikt. Wytyczne MFW dotyczące pegów wyraźnie wskazują, że taka kombinacja ogranicza autonomię monetarną. {source:imfOperationalizePeg2026}
Mobilność kapitału i autonomia monetarna: większą część dostosowania musi zwykle przejąć kurs walutowy. Jeśli bank centralny zmienia stopy ze względu na krajową inflację lub aktywność gospodarczą, a środki mogą swobodnie przepływać, kurs może reagować na zmiany oczekiwanych zwrotów i popytu portfelowego. Kurs płynny lub bardziej elastyczny zapewnia taki margines dostosowania. Nie oznacza to, że kurs przestaje mieć znaczenie dla polityki: deprecjacja może podnieść koszt importu w walucie lokalnej, wpłynąć na zadłużonych w walutach obcych lub oddziaływać na oczekiwania inflacyjne. Chodzi o to, że podczas dostosowania bank centralny nie obiecuje utrzymania stałego parytetu.
Stabilność kursu i autonomia monetarna: silniejsze ograniczenia lub tarcia dotyczące przepływów transgranicznych mogą zmniejszyć bezpośrednią presję na zobowiązanie kursowe, gdy krajowe stopy różnią się od stóp w kraju kotwiczącym. W uproszczonym modelu ograniczenie mobilności kapitału tworzy przestrzeń do prowadzenia krajowej polityki stóp przy stabilizowaniu kursu. Rzeczywiste środki różnią się zakresem i skutecznością. Ograniczenia mogą kierować transakcje innymi kanałami, tworzyć zachęty do ich obchodzenia i nakładać koszty. Ta para nie oznacza więc po prostu „wprowadź kontrolę i uzyskaj pełną autonomię”. Wskazuje kanał, który w przeciwnym razie przenosiłby różnice stóp na przepływy.
W rzeczywistych reżimach polityki wybory często są pośrednie. Waluta może poruszać się w paśmie; część transakcji kapitałowych może podlegać ograniczeniom, podczas gdy inne pozostają otwarte; bank centralny może reagować na warunki krajowe, uwzględniając równocześnie presję kursową. Takie wybory zapewniają częściową stabilność, otwartość i autonomię. Zamiast stwierdzać, że kraj wybrał dokładnie dwa wierzchołki i odrzucił trzeci, lepiej zapytać, jak silne jest każde zobowiązanie i który margines zmienia się po wystąpieniu szoku.
Jak hipotetyczny szok stopy kotwiczącej sprawdza ten kompromis?
Wyobraźmy sobie fikcyjną gospodarkę Harbor, która utrzymuje swoją walutę w bardzo wąskim paśmie względem waluty kotwiczącej. Harbor dopuszcza większość przepływów portfelowych. Warunki i liczby są wymyślone wyłącznie po to, by konkretnie zilustrować mechanizm. Załóżmy, że bank centralny kraju kotwiczącego niespodziewanie podnosi stopę referencyjną z 3% do 5%. Bank centralny Harbor planował obniżyć własną stopę z 4% do 2%, ponieważ popyt krajowy osłabł.
Zmiana stóp nie pozwala mechanicznie przewidzieć określonego przepływu. Jeśli jednak inwestorzy uznają, że aktywa w walucie kotwiczącej oferują wyższą stopę zwrotu skorygowaną o ryzyko i spodziewają się utrzymania pegu, część z nich może wycofać się z aktywów w walucie Harbor. Taka zmiana portfela może zwiększyć popyt na walutę kotwiczącą. Aby utrzymać kurs w wąskim paśmie, władze Harbor mogą sprzedawać aktywa rezerwowe za własną walutę, pozwolić na zacieśnienie krótkoterminowej płynności albo podnieść stopę referencyjną do poziomu bardziej zgodnego z pegiem. Utrudnia to pełną realizację krajowego planu łagodzenia polityki.
Harbor ma inne sposoby rozwiązania sytuacji. Może pozwolić, by waluta osłabła poza pasmo, nadając większe znaczenie elastyczności kursu i zachowując więcej przestrzeni do ustalania stóp z myślą o sytuacji krajowej. Może zaostrzyć lub zmienić zasady dotyczące wybranych przepływów transgranicznych, zmieniając stopień mobilności kapitału. Może też nadal bronić pasma i zaakceptować, że ścieżka jej stóp będzie w większym stopniu zależeć od stopy kotwiczącej. Każda opcja zmienia inny margines; żadna nie jest bezkosztowa, a sam trylemat nie rozstrzyga, która reakcja jest lepsza.
Zmieńmy teraz jedno założenie. Jeśli inwestorzy sądzą, że peg może zostać wkrótce skorygowany, oczekiwana deprecjacja może zrównoważyć wyższą krajową stopę procentową. Istotne porównanie zwrotów nie opiera się już wyłącznie na różnicy stóp referencyjnych. Albo załóżmy, że podwyżka stopy odzwierciedla wzrost postrzeganego ryzyka kredytowego: wyższa deklarowana rentowność może nie przyciągnąć środków, jeżeli inwestorzy spodziewają się również większych strat. Te przypadki pokazują, dlaczego trylemat wskazuje kierunek, ale nie jest arkuszem kalkulacyjnym, który zamienia dwie stopy polityki w gwarantowaną wielkość przepływów kapitału.
Czy interwencje walutowe i rezerwy mogą znieść ograniczenie?
Interwencje mogą wpływać na moment i przebieg dostosowania. Sprzedaż rezerw w celu zakupu waluty krajowej może zaspokoić popyt na walutę obcą, gdy peg znajduje się pod presją. Zakup waluty obcej może przeciwdziałać presji na aprecjację. Rezerwy mogą pomagać władzom zarządzać przejściowymi zakłóceniami i sygnalizować zdolność do zawierania transakcji. Nie zapewniają nieograniczonej podaży walut obcych ani same nie usuwają trwałej niespójności polityki.
Znaczenie ma wpływ na bilans. Gdy bank centralny sprzedaje walutę obcą i otrzymuje krajową, płynność krajowa ma tendencję do kurczenia się, o ile władze nie zrównoważą tego efektu innymi operacjami. Gdy kupuje walutę obcą i płaci krajową, płynność ma tendencję do wzrostu, o ile nie zostanie ona wchłonięta. Operacje te mogą utrudniać realizację odrębnego krajowego celu dotyczącego stóp procentowych. Bank centralny może sterylizować interwencję, zmieniając krajowe aktywa lub operacje płynnościowe, lecz wielokrotna sterylizacja nie usuwa podstawowej zachęty inwestorów do przenoszenia środków, jeśli zobowiązania dotyczące stóp i kursu pozostają niespójne.
Interwencja może więc zyskać czas, złagodzić przejściową zmienność lub pomóc wdrażać wybrany reżim. Możliwość utrzymania konkretnej ścieżki zależy od wiarygodności zobowiązania, skali i trwałości przepływów, dostępu do rezerw, ram polityki oraz bilansów, których to dotyczy. Sama wartość rezerw nie wystarcza, by stwierdzić, że peg jest bezpieczny albo skazany na porażkę. Pojedynczy epizod interwencji nie dowodzi też, że autonomia monetarna zniknęła; liczą się wzorzec polityki i dostępny margines dostosowania w czasie.
Interwencja walutowa to tylko część ram operacyjnych. Peg wymaga również jasnych zasad dotyczących parytetu lub pasma, waluty kotwiczącej, sposobu dostarczania lub wycofywania płynności oraz reakcji władz na zmiany zagranicznych stóp zwrotu i ryzyka. Operacyjne wytyczne MFW traktują ustalanie stóp procentowych oraz operacje walutowe i monetarne jako powiązane zagadnienia przy utrzymywaniu pegu, a nie jako obliczenie oparte wyłącznie na rezerwach. {source:imfOperationalizePeg2026}
Czego nie obejmuje trylemat?
Klasyczny diagram sprowadza złożony system finansowy do trzech celów polityki. Jest najbardziej użyteczny, gdy jego założenia są jawne. Najprostsza wersja zakłada dużą mobilność kapitału, możliwość wzajemnego zastępowania aktywów przez inwestorów oraz wiarygodne zobowiązanie kursowe. Na rzeczywistych rynkach aktywa różnią się ryzykiem niewypłacalności, płynnością, opodatkowaniem, ochroną prawną i ekspozycją walutową. Różnice stóp mogą się utrzymywać, ponieważ inwestorzy żądają rekompensaty za te różnice albo transakcje napotykają tarcia. Sama luka między stopami nie dowodzi zatem, że kraj naruszył stałą równość matematyczną.
Model upraszcza również sposób obrony pegu. Dostępne instrumenty banku centralnego zależą od jego systemu operacyjnego, struktury bankowości, poziomu rezerw, dostępu do finansowania w walutach obcych oraz składu i terminów zapadalności zobowiązań sektora prywatnego. Niedopasowanie walutowe może sprawić, że zmiany kursu będą kosztowne dla firm lub banków, nawet jeśli bardziej elastyczny kurs dawałby skądinąd większy margines polityki. Chęć ograniczenia szkód bilansowych może skłonić decydentów do reagowania na zagraniczne stopy lub presję kursową również przy formalnie płynnym kursie. Tych skutków dla stabilności finansowej nie pokazuje ilustracja z trzema wierzchołkami.
Trylemat nie mówi, czy konkretny system kursowy jest trwały, czy środki dotyczące przepływów kapitału są właściwe ani czy kraj powinien wybrać peg czy kurs płynny. Takie oceny zależą od struktury handlu i finansów, typowych dla danej gospodarki szoków, instytucji, wiarygodności, dostępnych narzędzi polityki oraz celów, z których decydenci są rozliczani. Wytyczne MFW dotyczące wyboru systemu kursowego traktują wybór reżimu jako szerszy problem projektowy obejmujący ramy monetarne i inne polityki; późniejsze opracowanie operacyjne omawia dodatkowe warunki instytucjonalne utrzymania pegu. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
Podręcznik MFW omawia również sporne rozszerzenie zaproponowane przez Hélène Rey, często nazywane „niemożliwą dwoistością”: globalne warunki finansowe mogą ograniczać autonomię monetarną nawet przy elastycznym kursie. To powiązany, ale odrębny pogląd, a nie pierwotny trylemat ani ustalony konsensus. Wskazuje na możliwe dodatkowe ograniczenie, nie zmieniając definicji trzech wierzchołków klasycznego modelu. {source:imfChoiceOfExchangeRateArrangement2022}
Wreszcie, trylemat nie jest teorią każdego ruchu kursu ani przepływu kapitału. Nie wyjaśnia rachunkowości rachunku bieżącego, nie oblicza, jak bardzo zmiana waluty wpływa na ceny konsumpcyjne, i nie mierzy realnego kursu walutowego. Użyj tego pojęcia do określenia ograniczenia polityki, a następnie sprawdź dowody dotyczące odrębnego pytania. Rachunek bieżący a bilans handlowy rozróżnia transgraniczne przepływy towarów, usług, dochodów i transferów. Realne efektywne kursy walutowe wyjaśniają ważony miernik konkurencyjności waluty, a przenoszenie zmian kursu na inflację opisuje jedną z dróg od zmian waluty do cen krajowych.
Jak odczytywać zestaw polityk danego kraju?
Zacznij od oddzielnego nazwania trzech celów. Jaki przebieg kursu deklarują władze i jak waluta zachowuje się w rzeczywistości? Które transakcje transgraniczne mogą odbywać się swobodnie, a które napotykają istotne ograniczenia lub koszty? Jak bank centralny opisuje swoje cele krajowe i jak jego stopa referencyjna reaguje, gdy warunki krajowe i sytuacja w kraju kotwiczącym wskazują różne kierunki? Sama etykieta reżimu może nie wystarczyć, by odpowiedzieć na wszystkie pytania.
Następnie przyjrzyj się dostosowaniu, gdy pojawia się presja. Jeśli zagraniczne stopy rosną, czy lokalna stopa zwykle za nimi podąża, czy zmienia się kurs, czy zmieniają się zasady dotyczące przepływów kapitału, czy bank centralny opiera się na transakcjach rezerwowych? Obserwuj również rynkowe stopy procentowe i krajową płynność, a nie tylko ogłoszoną stopę referencyjną. Deklarowany peg może współistnieć z ruchem kursu w paśmie; deklarowane dążenie do stabilności może współistnieć z elastycznym kursem. Jeden dzień ani jedna interwencja nie rozstrzygają klasyfikacji.
Porównanie stóp zwrotu też wymaga kontekstu. W miarę możliwości zestawiaj instrumenty o podobnych terminach zapadalności, a następnie uwzględnij oczekiwane zmiany kursu, ryzyko kredytowe i płynności, ograniczenia oraz koszty transakcyjne. Sama niższa krajowa stopa referencyjna wobec wyższej stopy kotwiczącej nie dowodzi, że odpływ kapitału jest bliski. To powód, by zapytać, jak inwestorzy oceniają ryzyko, jak wrażliwe są przepływy oraz jakie dostosowanie władze obiecały dopuścić. Z kolei stabilny zaobserwowany kurs nie dowodzi, że reżim utrzyma stabilność przy innym szoku.
Taki sposób analizy zamienia trylemat w użyteczny zestaw pytań zamiast etykiety. Pomaga odróżnić mocny peg od elastycznego systemu, szeroką otwartość kapitałową od ograniczonego kanału oraz formalną autonomię monetarną od praktycznej możliwości niezależnego prowadzenia polityki. Oddziela też diagnozę ograniczenia polityki od rekomendacji, co kraj powinien wybrać.
Częste pytania
Q1Czy niemożliwa trójca oznacza, że każdy kraj może wybrać dokładnie dwa cele?
Nie. Zasada „dwa z trzech” opisuje podstawowy model przy uproszczonych założeniach. Kraje często łączą częściową stabilność kursu, pewne ograniczenia kapitałowe i pewien zakres autonomii polityki pieniężnej. Przydatne pytanie dotyczy tego, jak silnie realizowany jest każdy cel i który margines dostosowuje się pod presją.
Q2Czy przy stałym kursie stopy procentowe muszą być identyczne?
Niekoniecznie. Nawet przy pegu stopy mogą się różnić, ponieważ inwestorzy uwzględniają oczekiwane zmiany kursu, ryzyko kredytowe i płynności, podatki, segmentację rynku oraz koszty transakcyjne. Model mówi, że otwarte przepływy kapitału i wiarygodny peg ograniczają możliwość samodzielnego ustalania stóp przez dłuższy czas; nie sprowadza każdej rynkowej rentowności do tej samej liczby.
Q3Czy rezerwy mogą bezterminowo chronić peg, gdy bank centralny ustala dowolną wybraną stopę?
Rezerwy i interwencje mogą pomagać zarządzać presją oraz wpływać na moment dostosowania. Nie usuwają automatycznie trwałego konfliktu między pegiem, otwartymi przepływami kapitału i krajową ścieżką stóp. Wynik zależy od zobowiązania, przepływów, dostępu do rezerw, instytucji oraz reakcji płynności i stóp procentowych. ---
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
W standardowym modelu niemożliwej trójcy, jakie jest główne ograniczenie, gdy kraj łączy wiarygodny stały kurs z dużą mobilnością kapitału?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Czytaj szczegółowy przewodnikCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnikPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnik