

Implementation shortfall: koszt realizacji decyzji inwestycyjnej
Oblicz implementation shortfall z użyciem ceny decyzji, ceny w chwili dotarcia zlecenia, wykonań i niewykonanej ilości; porównaj go ze slippage i VWAP.
W tym przewodnikuSama cena wykonania pokazuje tylko część decyzji
Krótkie podsumowanie
Implementation shortfall mierzy różnicę między skutkiem decyzji inwestycyjnej zrealizowanej w rzeczywistym portfelu a portfelem hipotetycznym, w którym całość zlecenia wykonano po cenie z chwili decyzji. Obejmuje koszt wykonanej ilości, szacowany koszt alternatywny niewykonanej części oraz koszty jawne. Aby porównanie miało sens, ustal czas decyzji, dotarcia zlecenia, wykonań oraz wyceny pozostałej ilości. Wszystkie poniższe ceny są hipotetyczne.
Sama cena wykonania pokazuje tylko część decyzji
Zlecenie kupna może zostać częściowo wykonane blisko ceny odniesienia, podczas gdy większość docelowej ilości pozostaje niewykonana, a rynek rośnie. Przy sprzedaży wykonana część może uzyskać dobrą cenę, ale pozostała ilość nadal jest narażona na spadek. Porównanie średniej ceny wykonania z kwotowaniem pokazuje tylko doświadczenie dotyczące wykonanej części, a nie różnicę między portfelem zamierzonym i faktycznie utworzonym.
Implementation shortfall (IS) mierzy tę różnicę. Oryginalny artykuł André Perolda przedstawia porównanie rzeczywistego portfela z portfelem hipotetycznym zbudowanym po cenie dostępnej w chwili podjęcia decyzji inwestycyjnej. Analiza kosztów transakcyjnych może obejmować koszty jawne, niejawne koszty wykonania oraz szacowany koszt alternatywny niewykonanej ilości. To konwencja pomiaru, a nie prognoza, że inne zlecenie z pewnością przyniosłoby określony wynik.
Zapisz cztery ceny i pierwotną ilość docelową
Niech Q oznacza ilość wynikającą z decyzji. Zapisz cenę decyzji P_D, zwykle midpoint z chwili ustalania portfela, oraz cenę dotarcia P_A, często midpoint z chwili przekazania zlecenia do realizacji. Te chwile mogą się różnić: rynek może się zmienić między decyzją a wysłaniem zlecenia do brokera.
Dla wykonanej ilości q zapisz średnią cenę wykonania ważoną wolumenem P_F; niewykonana ilość to U = Q − q. Z góry ustal cenę wyceny P_T i horyzont dla pozostałej ilości, na przykład kurs zamknięcia ostatniej sesji zlecenia. Nie oznacza to, że całą pozostałą ilość dało się wtedy wykonać; jest to punkt odniesienia do wyceny pominiętej części hipotetycznej decyzji.
Cena odniesienia i horyzont wyznaczają pytanie, na które odpowiada liczba. Zastąpienie ceny decyzji pierwszym wykonaniem albo wybór końcowego czasu po obejrzeniu przebiegu cen zmienia pomiar. Zachowaj pierwotną ilość i znaczniki czasu; rzeczywistą zmianę decyzji inwestycyjnej zapisz jako nowe zlecenie nadrzędne.
Stosuj jedną konwencję znaku dla kupna i sprzedaży
Ustaw s = +1 dla kupna i s = −1 dla sprzedaży. Przy jednej średniej cenie wykonania IS w jednostkach waluty wynosi:
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
F oznacza uwzględnione prowizje, opłaty giełdowe i inne koszty jawne. Dla kupującego zapłata powyżej ceny decyzji jest kosztem; dla sprzedającego kosztem jest otrzymanie mniej. Czynnik s pozwala używać tego samego wzoru dla obu stron. Jeśli wykonano całe Q, to U = 0; jeśli nie wykonano nic, wynik opiera się na wycenie pozostałej ilości i faktycznie naliczonych opłatach.
Zmianę ceny można rozłożyć na opóźnienie, wykonanie i koszt alternatywny niewykonanej części:
Koszt opóźnienia = s × Q × (P_A − P_D)
Koszt wykonania = s × q × (P_F − P_A)
Koszt alternatywny niewykonanej części = s × U × (P_T − P_A)
Ponieważ Q = q + U, te trzy pozycje odpowiadają części cenowej wzoru bezpośredniego. Dodaj F tylko raz. Nazwy wskazują, między którymi wybranymi chwilami zaobserwowano zmianę; nie dowodzą, kto lub jaki system ją spowodował.
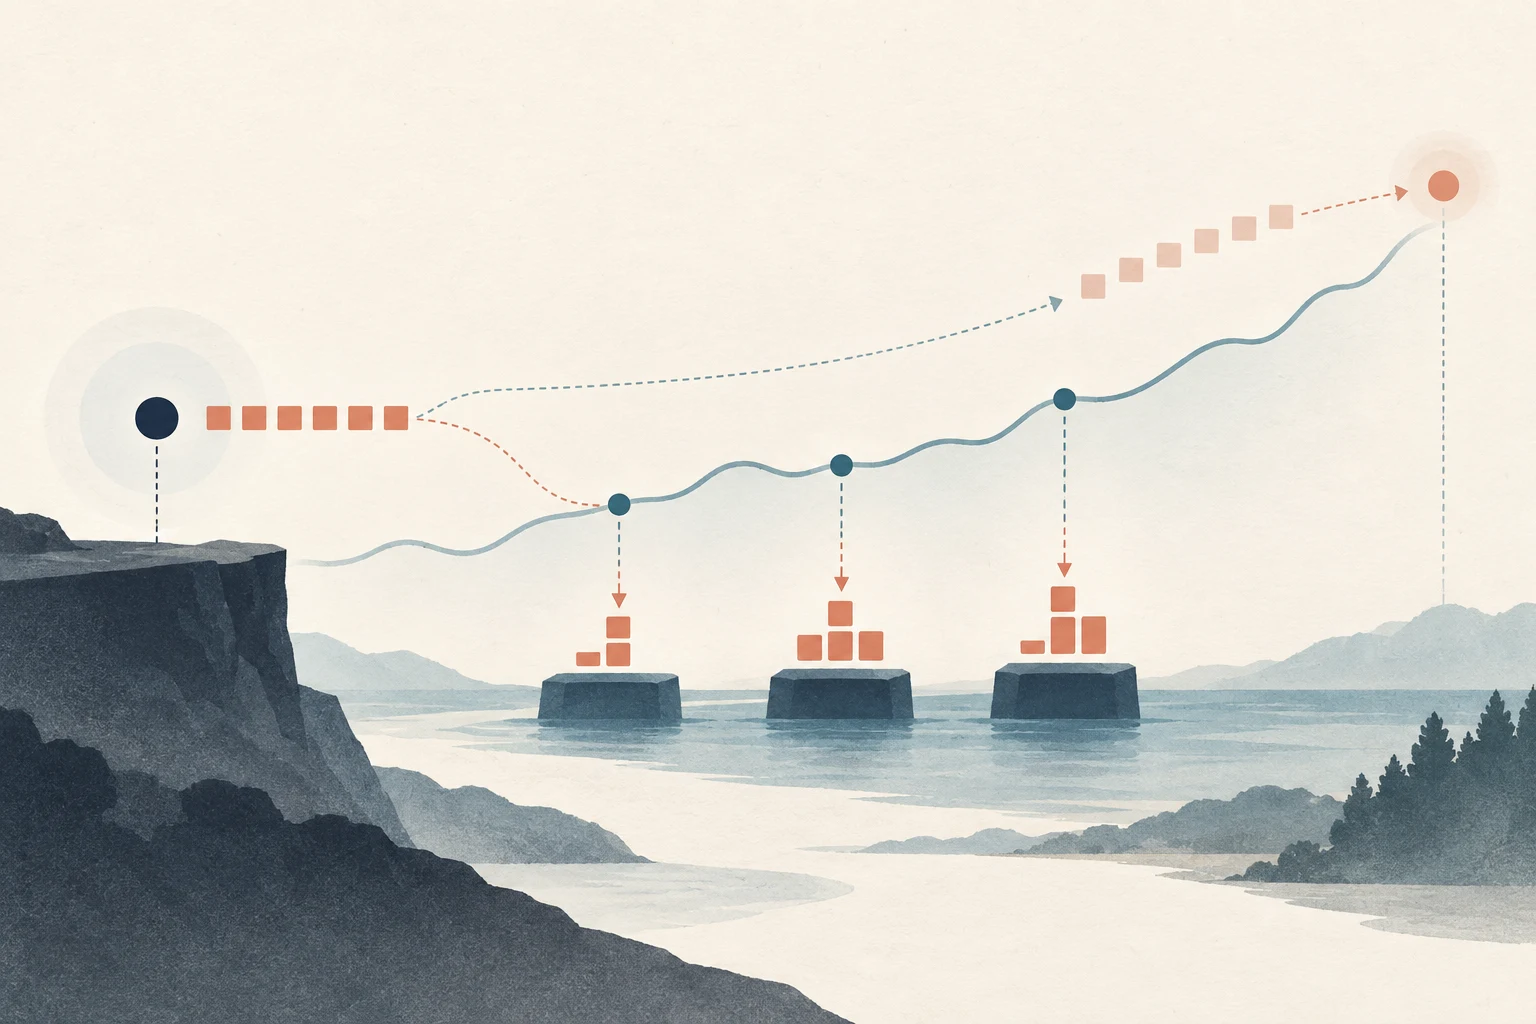
Częściowy zakup może generować koszt poza wykonanymi transakcjami
Załóżmy, że zarządzający decyduje o kupnie 1 000 akcji przy midpoint $50.00. Gdy zlecenie dociera do realizacji, midpoint wynosi $50.10. Wykonuje się 600 akcji po średniej cenie ważonej wolumenem $50.13, a 400 pozostaje niewykonanych. Z góry ustalona cena końcowa to $50.25, a koszty jawne wynoszą $18.
Ruch od decyzji do dotarcia wnosi 1,000 × ($50.10 − $50.00) = $100. Koszt 600 wykonanych akcji względem ceny dotarcia to 600 × ($50.13 − $50.10) = $18. Według tej konwencji wyceny pozostałe 400 akcji oznacza koszt alternatywny 400 × ($50.25 − $50.10) = $60. Po dodaniu $18 kosztów jawnych łączny shortfall wynosi $196.
Obliczenie bezpośrednie daje to samo: część wykonana 600 × ($50.13 − $50.00) = $78, niewykonana 400 × ($50.25 − $50.00) = $100, plus $18, razem $196. Docelowy nominał po cenie decyzji wynosi $50,000, więc koszt to 196 ÷ 50,000 × 10,000 = 39.2 punktu bazowego docelowego nominału. Mianownik ma znaczenie: wykorzystanie tylko wykonanego nominału daje inną proporcję.
Niewykonana ilość wymaga uzasadnionej podstawy wyceny
Koszt alternatywny to wycena rynkowa zamierzonej, lecz niewykonanej ilości. Analityk powinien podać cenę decyzji jako punkt odniesienia, cenę końcową i horyzont, a także oszacować, jaka część pozostałości mogła być realistycznie wykonana. Jeśli dostępna płynność nie pozwalała zrealizować celu 1 000 akcji, przypisanie całego późniejszego ruchu wszystkim 1 000 niewykonanym akcjom może zawyżać utraconą okazję. Raport CFA Institute Research Foundation Transaction Cost Measurement and Management omawia realistycznie wykonalną ilość i szum wynikający z późniejszych cen wyceny.
Wybierz koniec horyzontu zgodny z mandatem: anulowanie zlecenia, zamknięcie określonej sesji albo inny udokumentowany moment. Nie doliczaj po cichu późniejszych ruchów. Jeśli zarządzający anuluje zlecenie, bo zmienia się teza lub docelowa ekspozycja, zapisz powód i oddziel nową decyzję od niewykonania poprzedniej. Nierealistyczne zlecenie limitowane, które nie było od razu zbywalne, nie jest automatycznie błędem brokera.
Slippage, spread efektywny i VWAP odpowiadają na węższe pytania
„Slippage” może odnosić się do różnych cen. Platforma może porównywać wykonanie z kwotowaniem w chwili wysłania zlecenia; inna analiza może używać midpointu dotarcia lub ceny decyzji. Zawsze podaj punkt odniesienia, stronę kupna/sprzedaży i informację, czy statystyka obejmuje tylko wykonania. Miara oparta wyłącznie na wykonanych transakcjach pomija akcje, których nie kupiono lub nie sprzedano.
Spread efektywny porównuje transakcję z pobliskim midpointem i pomaga analizować bieżący koszt płynności. Sam nie obejmuje opóźnienia przed zleceniem, całej ścieżki dużego zlecenia, prowizji ani kosztu alternatywnego pozostałości. VWAP porównuje wykonania ze średnią ceną rynkową ważoną wolumenem w wybranym oknie. Odpowiada na pytanie, jak wykonanie wypada wobec średniej rynkowej w tym okresie, a nie jak wiernie pierwotna decyzja utworzyła portfel. Materiały CFA Institute o trading costs and electronic markets opisują IS jako miarę kosztu całkowitego i omawiają ograniczenia innych benchmarków.
Nie ma jednego najlepszego benchmarku dla każdego celu. VWAP może pasować do mandatu śledzącego wolumen rynku; shortfall względem ceny decyzji bezpośredniej mierzy odległość między decyzją a portfelem. Można raportować kilka benchmarków, ale należy oddzielić ich znaczenie i nie sumować dwa razy nakładających się kosztów.
Shortfall nie jest czystą miarą umiejętności brokera
Miara może zawierać niezwiązane ze zleceniem ruchy rynku, zmianę wartości papieru, przekroczenie spreadu, przejściowy i trwały wpływ cenowy, opóźnienie oraz koszt alternatywny niewykonanej ilości. Zlecenie kupna może mieć wysoki dodatni shortfall, bo rynek wzrósł po decyzji, nawet jeśli wykonania były dobre względem ceny dotarcia. Korzystny ruch może dać shortfall zerowy lub ujemny mimo zapłaconych prowizji i spreadu.
Wynik pojedynczego zlecenia jest więc zaszumiony, a cenę końcową należy ustalić przed poznaniem wyniku. Badania kosztów transakcyjnych wskazują, że indywidualne szacunki są bardziej użyteczne po uśrednieniu wielu zleceń i zachowaniu powiązania wykonań z tym samym zleceniem nadrzędnym. Bez niego można pominąć łączny wpływ cenowy dużego zlecenia podzielonego na wiele zleceń podrzędnych. Niższa liczba sama w sobie nie dowodzi lepszej umiejętności, mniejszego wpływu przyczynowego ani lepszego brokera.
Porównuj metody wykonania przy tej samej decyzji inwestycyjnej
Porównując zlecenia rynkowe, limitowane lub algorytmy, zachowaj tę samą decyzję i ilość docelową. Ujednolić należy papier, stronę, rozmiar, cenę decyzji, konwencję ceny dotarcia, horyzont wyceny i sposób traktowania kosztów. Podziel wyniki według trudności wykonania, np. wielkości zlecenia względem zwykłego wolumenu, zmienności, pilności, pory i płynności. W przeciwnym razie algorytm dostający tylko łatwe zlecenia może wyglądać lepiej z powodów niezwiązanych z jakością wykonania.
Wybór wykonania wymienia koszty na ryzyko niedokończenia zlecenia. Większa pilność może ograniczyć czas ekspozycji na zmienny rynek i szacowany koszt alternatywny, ale zwiększyć koszt spreadu lub wpływu cenowego. Cierpliwe zlecenie limitowane może poprawić cenę wykonanej części, lecz pozostawić więcej niewykonanej ilości. Celem jest ocena całego shortfall względem powodu transakcji i kosztu czekania, a nie tylko obniżenie pozycji kosztów wykonania. Historyczne wyniki opisują tamte przypadki i nie gwarantują takich samych wykonań inną trasą lub algorytmem.
Powiąż decyzję nadrzędną z każdym zleceniem podrzędnym. Jeśli decyzja dotycząca 1 000 akcji zostanie podzielona na 20 części, ponowne uruchamianie zegara ceny decyzji dla każdej części może ukryć ruch podczas oczekiwania na całe zlecenie. Jeśli nowe informacje zmienią docelową ekspozycję, zapisz nową decyzję nadrzędną z własną ceną i czasem. Podsumowując zlecenia, najpierw zsumuj shortfall w walucie i hipotetyczny nominał, potem oblicz proporcję; nieważona średnia punktów bazowych może dać małemu zleceniu taką samą wagę jak dużemu.
Zachowaj dane umożliwiające odtworzenie obliczenia
Zapisz czas i midpoint decyzji, czas wysłania i midpoint dotarcia, stronę, ilość docelową, każde wykonanie i koszt, anulowaną lub niewykonaną pozostałość, szacunek realistycznie wykonalnej ilości, cenę i czas wyceny oraz mianownik punktów bazowych. W futures, opcjach i perpetualach użyj właściwego mnożnika kontraktu i oddziel opłaty giełdowe, prowizje, funding oraz inne przepływy w danym horyzoncie.
Łącząc zlecenia w różnych walutach, stosuj tę samą konwencję kursu i znacznik czasu do kosztów i nominału. Dzielnik w walucie lokalnej i koszty w dolarach nie tworzą sensownego porównania. Dla opcji i futures użyj tego samego mnożnika przy cenie decyzji i wykonania. Wpłacony margin jest zabezpieczeniem, a nie kosztem wykonania. Funding perpetual to przepływ gotówki w trakcie pozycji, nie cena wykonania; raportuj go oddzielnie lub wyjaśnij, dlaczego włączono go do szerszej miary kosztów. Mieszanie tych pozycji może uniemożliwić porównanie podobnych raportów.
Zachowaj pierwotną cenę decyzji po modyfikacji zlecenia; jeśli zmienia się cel, zapisz nowe zlecenie nadrzędne. Porównuj średnie zleceń o podobnych warunkach i pokazuj również rozkład wyników. Zobacz spread bid-ask i slippage kontraktów futures, ilość wyświetlana i zlecenia iceberg futures oraz przeuczenie modeli finansowych. IS mierzy realizację decyzji inwestycyjnej; nie jest poradą handlową ani dowodem rentowności.
Częste pytania
Q1Czy implementation shortfall jest tym samym co slippage?
Nie. Slippage zwykle porównuje wykonanie z wybranym kwotowaniem lub benchmarkiem. IS może dodatkowo obejmować opóźnienie, niewykonaną ilość i koszty jawne. W obu przypadkach podaj benchmark i zakres czasu.
Q2Jaką cenę zastosować dla niewykonanego zlecenia?
Z góry wybierz cenę i horyzont, np. zamknięcie ostatniej sesji zlecenia. Oszacuj też, jaka część pozostałości mogła być realistycznie wykonana. Późniejsza cena nie dowodzi, że zlecenie dało się po niej zrealizować.
Q3Czy niższy implementation shortfall oznacza lepszy algorytm?
Nie sam w sobie. Porównuj podobne decyzje, rozmiary, płynność, pilność, warunki rynku i sposób ujęcia kosztów. Shortfall może obejmować ruchy rynku niezwiązane z algorytmem, więc pojedyncze zlecenie nie dowodzi umiejętności przyczynowej.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co niewykonana ilość wnosi do implementation shortfall?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
Jasne definicje najważniejszych pojęć, od call, put i łańcucha opcji po IV, greki, open interest i max pain
Przeglądaj słownik opcji