

VWAP a TWAP: benchmarki i algorytmy realizacji zleceń
Porównaj rynkowe benchmarki VWAP i TWAP z algorytmami realizacji zleceń o tych samych nazwach. Artykuł zawiera przykład obliczeń i omawia najważniejsze ograniczenia.
W tym przewodnikuVWAP i TWAP odpowiadają na różne pytania o średnią
Krótkie podsumowanie
VWAP nadaje większą wagę cenom transakcji z okresów o większym wolumenie, a TWAP uśrednia ceny z równomiernie rozmieszczonych chwil lub przedziałów. Te same nazwy oznaczają też algorytmy realizacji zleceń: harmonogram VWAP podąża za szacowanym profilem wolumenu na rynku, a podstawowy harmonogram TWAP rozkłada zlecenie równomiernie w czasie. Benchmark jest miarą porównawczą, a harmonogram określa, kiedy zawierać transakcje. Żaden z tych harmonogramów nie gwarantuje lepszej ceny ani pełnej realizacji.
VWAP i TWAP odpowiadają na różne pytania o średnią
Średnia cena ważona wolumenem (VWAP) określa średnią cenę transakcji, nadając większą wagę przedziałom lub transakcjom o większym wolumenie. Jeśli ceny transakcji oznaczymy jako pⱼ, a ich wolumeny jako vⱼ, rynkowy VWAP dla wybranego okresu wynosi:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Transakcja na 10 000 akcji ma zatem dziesięć razy większą wagę niż transakcja na 1 000 akcji. Dostawcy danych rynkowych mogą agregować transakcje w świece, ale wynik zależy od uwzględnionych miejsc obrotu, korekt transakcji, pola ceny, granic sesji oraz tego, czy wolumen jest liczony w akcjach, kontraktach czy jednostkach bazowych. Ustal te parametry przed porównaniem dwóch wartości VWAP.
Średnia cena ważona czasem (TWAP) określa średnią cenę w czasie. W zapisie ciągłym jest to średnia ceny po czasie w wybranym okresie; dla obserwacji rozmieszczonych w równych odstępach jest to średnia arytmetyczna wybranych cen:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Jeśli obserwacje obejmują okresy o różnej długości, rzetelne oszacowanie dyskretne waży każdą cenę długością czasu, którą ona reprezentuje. Zwykła średnia z jednominutowej i trzydziestominutowej świecy po cichu nadałaby równą wagę okresom o różnej długości. Zasada próbkowania, użyta cena (np. transakcyjna, środkowa lub średnia ze świecy) oraz godzina początku i końca są częścią definicji benchmarku, a nie szczegółami formatowania.
Średnie mogą się różnić nawet wtedy, gdy wykorzystują te same obserwacje cen. VWAP nadaje większy wpływ aktywnym okresom, a TWAP oparty na równomiernym próbkowaniu przypisuje każdemu przedziałowi taki sam wpływ. Żaden z nich nie jest automatycznie wartością godziwą aktywa, ceną dostępną dla dużego zlecenia ani prognozą kolejnego ruchu.
Benchmark to nie algorytm, który z niego korzysta
Benchmark oblicza się na podstawie obserwacji rynkowych, by ocenić realizację zlecenia. Algorytm realizacji zleceń to zestaw instrukcji dzielących zlecenie główne na zlecenia cząstkowe w określonym oknie czasowym. Dostawcy używają tego samego skrótu dla obu pojęć, przez co „pokonać VWAP” może brzmieć jak jeden precyzyjnie określony cel, choć nim nie jest.
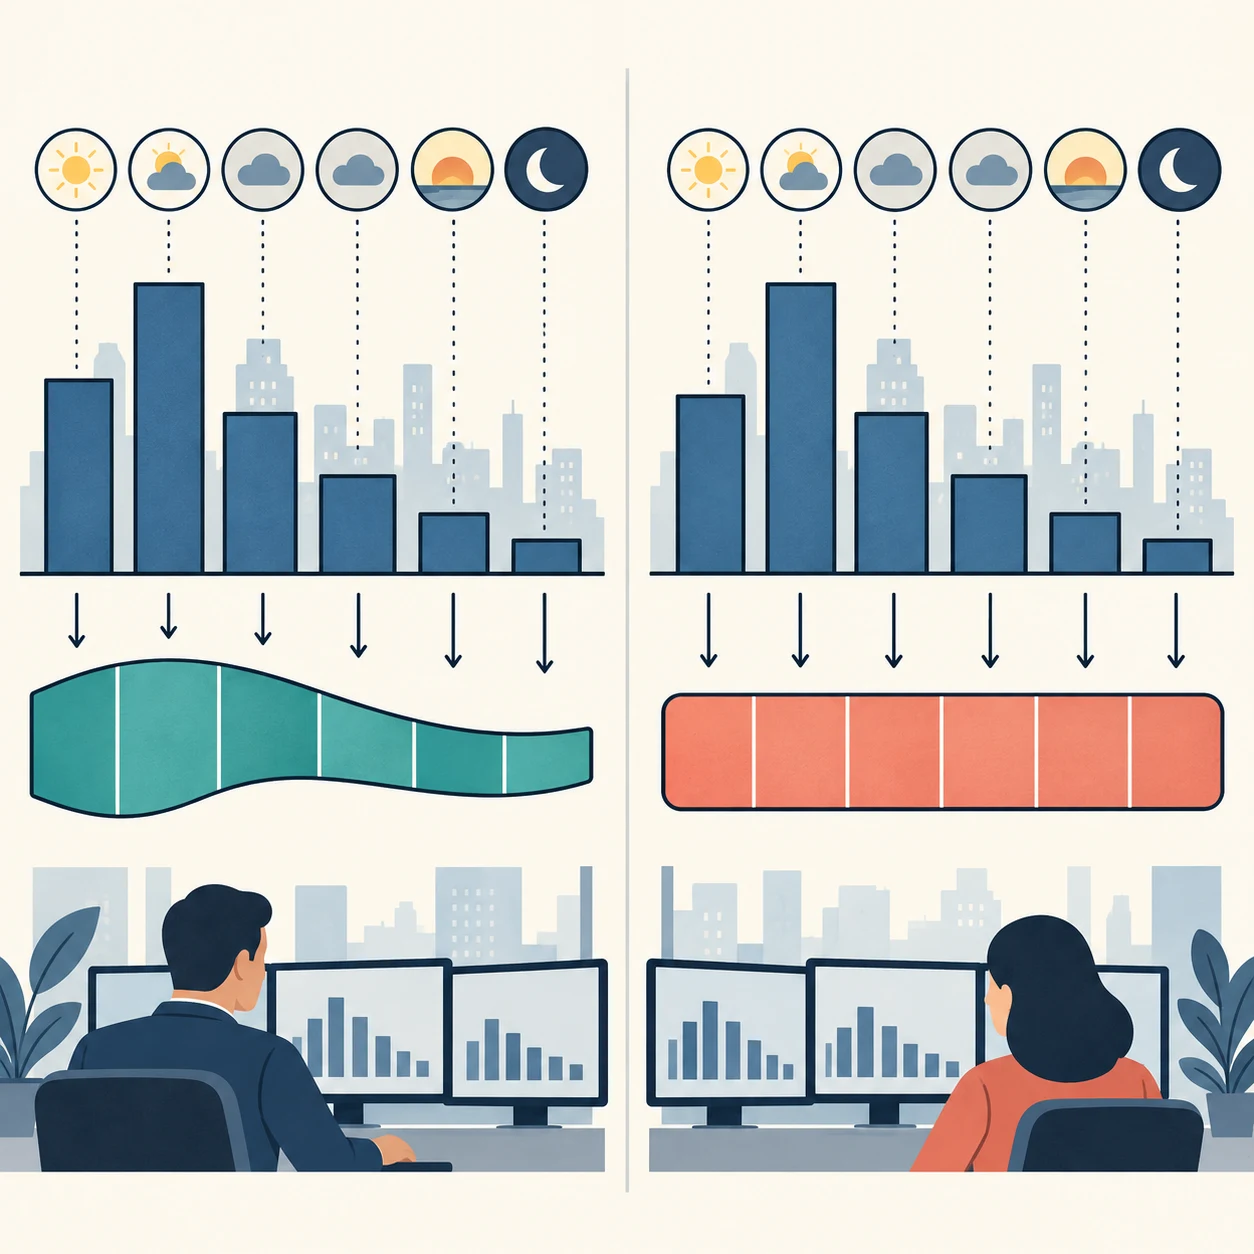
Podstawowy algorytm TWAP dzieli docelową ilość na równe części wysyłane w regularnych odstępach albo dąży do w miarę stałego tempa obrotu. Podstawowy algorytm VWAP rozkłada zlecenie według prognozowanego śródsesyjnego profilu wolumenu rynkowego. Jeśli historia wskazuje, że zwykle 30% wolumenu sesji przypada na jeden przedział, harmonogram może przypisać mu około 30% własnej docelowej ilości. Komitet Rynków BIS opisuje podobną ogólną różnicę dla rynku walutowego: algorytmy VWAP starają się zawierać więcej transakcji w okresach, w których oczekuje się większego obrotu, w przeciwieństwie do liniowego harmonogramu TWAP.
Są to harmonogramy referencyjne, a nie uniwersalne implementacje. Broker może ograniczyć udział w rynku, wstrzymać handel po przekroczeniu progu spreadu lub zmienności, używać zleceń pasywnych albo zmienić tempo, gdy rzeczywisty wolumen odbiega od prognozy. Zlecenie można też oceniać względem VWAP, realizując je według harmonogramu TWAP, albo mierzyć inny harmonogram względem TWAP. Zapytaj, jaki szereg cen rynkowych definiuje benchmark i jakie ograniczenia obowiązują harmonogram.
Przykład z sześcioma przedziałami
Załóżmy, że mamy sześć równych przedziałów po 30 minut z następującymi hipotetycznymi średnimi cenami i wolumenami rynkowymi. Wolumen podano w tysiącach akcji; wszystkie wartości wymyślono wyłącznie na potrzeby tego obliczenia.
| Przedział | Średnia cena | Wolumen rynkowy (tys. akcji) | Harmonogram VWAP dla zlecenia na 1 200 akcji | Harmonogram TWAP |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
Łączny wolumen rynkowy wynosi 100 000 akcji. Mnożąc cenę z każdego przedziału przez jego wolumen rynkowy, otrzymujemy $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50, jeśli wolumen wyrażono w tysiącach. Dzielenie przez 100 daje rynkowy VWAP równy $100.375. Suma sześciu cen z równych okresów to $602.60; po podzieleniu przez sześć otrzymujemy TWAP około $100.4333.
Harmonogram w kształcie VWAP dla zlecenia na 1 200 akcji przypisuje zleceniu 1,2% wolumenu rynkowego w każdym przedziale, co daje 120, 240, 360, 300, 120 i 60 akcji. Podstawowy harmonogram TWAP wysyła po 200 akcji w każdym przedziale. Aby pokazać, jak harmonogramy mogą prowadzić do różnych cen realizacji, przyjmijmy — wyłącznie w tym celowo uproszczonym przykładzie — że każde zlecenie cząstkowe jest realizowane dokładnie po podanej średniej cenie z danego przedziału, zlecenie zostaje w pełni wykonane, a opłaty i wpływ na rynek wynoszą zero.
Przy tych założeniach średnia cena realizacji zlecenia o profilu VWAP wynosi $100.375, ponieważ jego ilości mają takie same wagi jak w obliczeniu rynkowego VWAP. Średnia cena realizacji zlecenia TWAP wynosi $100.4333. W przypadku kupna ta druga wartość jest o około 5,81 punktu bazowego wyższa od rynkowego VWAP. Przy tych samych uproszczonych założeniach — pełnym wykonaniu zlecenia kupna 1 200 akcji, bez opłat i wpływu na rynek — różnica ta oznacza około $70 dodatkowego kosztu zakupu: (100.4333 − 100.375) ÷ 100.375 × 10,000. To wynik obliczenia, a nie dowód, że rzeczywisty algorytm VWAP osiągnąłby taki rezultat. W realnym handlu zlecenia cząstkowe zmieniają dostępną płynność i napotykają spready bid-ask, częściowe realizacje, zmiany cen i opłaty.
Prognozowany profil wolumenu może się nie sprawdzić
Harmonogram VWAP wymaga oszacowania, kiedy na rynku pojawi się wolumen. Częstym punktem wyjścia jest historyczny wolumen z porównywalnych sesji, ewentualnie skorygowany o dzień tygodnia lub znane wydarzenie. Rzeczywisty wolumen może jednak przesunąć się po wiadomościach, szoku zmienności, otwarciu rynku lub zmianie udziału poszczególnych miejsc obrotu. Harmonogram zbyt ściśle naśladujący wczorajszy profil może handlować zbyt wolno przed ruchem ceny albo skoncentrować zbyt dużą aktywność w okresie, który okaże się mało płynny.
Niektóre algorytmy aktualizują prognozę w trakcie sesji. Model realizacji VWAP autorstwa Bussetiego i Boyda wyraźnie traktuje całkowity wolumen rynkowy jako niepewny i analizuje uwzględnianie informacji obserwowanych w toku realizacji. Cartea i Jaimungal przedstawiają dwie strategie ukierunkowane na VWAP: jedna dostosowuje harmonogram podobny do TWAP do bieżącego i oczekiwanego pozostałego przepływu zleceń; druga dostosowuje harmonogram według modelu Almgrena–Chrissa, wykorzystując oczekiwany pozostały wolumen rynku oraz przepływ netto zleceń. Badania te pokazują, dlaczego „algorytm VWAP” nie oznacza stałej, zawsze optymalnej krzywej: na harmonogram wpływają założenia modelu, koszty wpływu na rynek, preferencje dotyczące ryzyka, ograniczenia i nowe obserwacje.
Podstawowy TWAP nie musi prognozować profilu wolumenu rynku, ale nie eliminuje ryzyka rynkowego. Równe części mogą być zbyt agresywne w spokojnych okresach i zbyt pasywne w ruchliwych. Stały harmonogram naraża też zlecenie na zmiany cen w całym oknie. Większe tempo może zwiększyć szansę pełnej realizacji, lecz podnieść koszty spreadu i wpływu na rynek; wolniejsze tempo może zmniejszyć ślad zlecenia, ale pozostawić większą ilość narażoną na niekorzystny ruch lub niezrealizowaną do terminu końcowego.
Wybierz harmonogram odpowiedni do celu transakcji
Harmonogram podążający za wolumenem może być rozsądnym punktem wyjścia, gdy celem jest uczestnictwo w normalnej aktywności rynku przez znaczną część sesji. Ma rozłożyć zlecenie główne proporcjonalnie do oczekiwanego obrotu, co może zmniejszyć koncentrację w porównaniu z jednorazowym obrotem całą ilością. W ilustracyjnym przykładzie VWAP w raporcie BIS wskazano, że użytkownicy mogą ustawić, jak ściśle algorytm trzyma się harmonogramu, a algorytm dąży do wykonania zlecenia do określonego terminu końcowego. Harmonogram zależy więc od limitów udziału w rynku i instrukcji dotyczących terminu, a nie tylko od etykiety VWAP.
Harmonogram podążający za czasem może być łatwiejszy do wyjaśnienia i kontroli, gdy celem jest równomierne rozłożenie aktywności w określonym okresie albo gdy nie ma wiarygodnego profilu wolumenu. Nie oznacza to automatycznie mniejszego wpływu na rynek. Na rynku, gdzie aktywność wyraźnie koncentruje się na otwarciu i zamknięciu, równe części czasowe mogą umieszczać zbyt dużo zlecenia w przedziałach o małym wolumenie.
W obu metodach pilność i ryzyko niepełnej realizacji mogą być ważniejsze niż śledzenie benchmarku. Krótki termin, płytki arkusz zleceń, duże zlecenie główne, zmienne okno informacyjne albo rozdrobnienie obrotu między platformami mogą sprawić, że historyczny profil będzie słabą wskazówką. Cena limitu może zapobiec realizacji powyżej wybranego progu, ale nie gwarantuje wykonania. Zlecenie zbywalne od razu zwiększa szybkość, ale może przejść przez spread i wykorzystać widoczną głębokość rynku. Właściwe pytanie nie brzmi „który skrót jest lepszy?”, lecz „na jaki kompromis między kosztem, czasem, udziałem w rynku i pełną realizacją pozwala ta instrukcja?”.
VWAP na wykresie to linia odniesienia, a nie sygnał transakcyjny
Platformy wykresowe często pokazują sesyjny VWAP, czasem z pasmami lub punktem początkowym wybranym przez użytkownika. Ten sam wzór na średnią ważoną wolumenem stosuje się do transakcji od wybranego punktu początkowego, tworząc zmieniającą się linię odniesienia. Traderzy mogą porównywać z nią cenę, ale sam wzór nie określa, czy przecięcie linii prognozuje stopę zwrotu, wskazuje wartość godziwą czy stanowi korzystny moment wejścia. To osobne hipotezy, które wymagają ustalonego horyzontu, realistycznych założeń o realizacji, opłat i oceny poza próbą.
VWAP zakotwiczony zmienia próbkę przez zmianę godziny początkowej. Dlatego sesyjny VWAP, VWAP zakotwiczony w chwili publikacji wyników i kroczący VWAP mogą pokazywać różne wartości bez błędu arytmetycznego. Na obliczenie wpływają też rynki o małej płynności, rozdrobnienie miejsc obrotu, transakcje poza sesją, błędne ticki i różne konwencje świec. Porównuj wykresy dopiero po sprawdzeniu danych i reguł zakotwiczenia.
Linia VWAP na wykresie nie musi też wskazywać tej samej wartości co benchmark VWAP w raporcie realizacji. Jeden z nich może uwzględniać inną sesję, zestaw miejsc obrotu, warunki transakcji lub granicę czasu. Do oceny realizacji potrzebna jest definicja benchmarku uzgodniona przed złożeniem zlecenia; wizualne podobieństwo dwóch linii nie dowodzi, że bazują na tych samych obserwacjach.
Oceniaj realizację na podstawie spójnych danych i kosztów
Przy kupnie średnia cena realizacji powyżej wybranego benchmarku jest niekorzystna; przy sprzedaży niekorzystna jest średnia cena realizacji poniżej benchmarku. Proste porównanie uwzględniające stronę transakcji to s × (average fill price − benchmark price), gdzie s = +1 dla kupna i s = −1 dla sprzedaży. Aby wyrazić różnicę w punktach bazowych, podziel różnicę cen ze znakiem przez benchmark i pomnóż przez 10 000. Podaj, czy obliczenie dotyczy wyłącznie zrealizowanej ilości, i osobno raportuj ilość niezrealizowaną; nie traktuj niepełnego zlecenia jak udanego dopasowania do benchmarku.
Przegląd realizacji powinien uwzględniać czas podjęcia decyzji i przyjęcia zlecenia głównego, instrument i stronę transakcji, zamierzoną i zrealizowaną ilość, każdą realizację, okno benchmarku i konwencję danych rynkowych, opłaty, ograniczenia harmonogramu oraz sposób rozliczenia pozostałej ilości. Porównuj zlecenia o podobnej pilności, wielkości względem wolumenu rynku, zmienności i porze dnia. Jeśli jeden algorytm otrzymuje tylko łatwiejsze zlecenia, niższy średni koszt może wynikać z selekcji zleceń, a nie z lepszej realizacji.
Opis mechanizmów płynności stojących za częściowymi realizacjami i zmianami cen znajdziesz w artykułach o nierównowadze arkusza zleceń oraz spreadzie i poślizgu na kontraktach futures.
VWAP i TWAP nie mierzą całej decyzji inwestycyjnej
VWAP i TWAP porównują realizacje z cenami rynkowymi zaobserwowanymi w wybranym oknie. Same w sobie nie ujmują wszystkich kosztów decyzji portfelowej. Jeśli zlecenie kupna zostanie wykonane tylko w połowie przed wzrostem ceny, porównanie samych kupionych akcji z rynkowym VWAP może pomijać ekspozycję, której nie udało się uzyskać. Analogicznie przy sprzedaży można pominąć akcje, które pozostały w portfelu i były narażone na późniejszy spadek.
Implementation shortfall stawia szersze pytanie o przejście od decyzji do portfela: zgodnie z określoną konwencją może porównywać zrealizowaną i niezrealizowaną pozycję z pierwotną ceną decyzji oraz uwzględniać jawne opłaty. Przewodnik po implementation shortfall omawia cenę decyzji, cenę przyjęcia zlecenia, realizacje, pozostałą ilość i horyzont wyceny. Wynik VWAP lub TWAP i implementation shortfall mogą być przydatne, ale odpowiadają na różne pytania. Używaj ich łącznie tylko wtedy, gdy jasno zdefiniowano każdy benchmark i składnik kosztów.
Sprawdź definicje harmonogramu i benchmarku
Zanim zinterpretujesz raport algorytmu, sprawdź, czy „VWAP” lub „TWAP” oznacza benchmark docelowy, harmonogram realizacji czy oba. Dla benchmarku potwierdź godziny początku i końca, pole ceny, filtry miejsc obrotu i transakcji oraz sposób obsługi transakcji aukcyjnych. W przypadku harmonogramu zapytaj, jak ustala się ilości zleceń cząstkowych, czy tempo dostosowuje się do bieżącego wolumenu, jakie obowiązują limity udziału i ceny, jak algorytm reaguje na zmienność lub brakujące dane oraz co dzieje się w terminie końcowym.
Następnie oddziel zgodność z harmonogramem od jakości realizacji. Harmonogram może ściśle podążać za docelową krzywą, a mimo to uzyskiwać niekorzystne ceny, jeśli rynek się przesuwa lub wpływ na rynek jest duży. Z drugiej strony może odbiegać od planowanej krzywej i nadal uzyskiwać korzystne realizacje. Wynik benchmarku podsumowuje jedno porównanie przy określonych zasadach; nie dowodzi, że algorytm spowodował daną ścieżkę cen, zminimalizował łączne koszty transakcyjne ani pokonał alternatywę, której nie dało się obserwować w tym samym czasie.
Frei i Westray modelują realizację VWAP z losowym profilem wolumenu rynkowego i tymczasowym wpływem na rynek, pokazując, że założenia dotyczące wolumenu i kosztów realizacji są częścią nawet formalnego problemu optymalizacyjnego. Traktuj wyniki benchmarku jako jeden obraz realizacji, a osobno oceniaj pełne wykonanie, opłaty, wpływ na rynek i pierwotny cel decyzji. Historyczna średnia nie gwarantuje takiego samego wyniku dla następnego zlecenia.
Częste pytania
Q1Czy VWAP jest lepszy od TWAP przy każdym dużym zleceniu?
Nie. VWAP może pasować do zlecenia, które ma uczestniczyć w oczekiwanym wolumenie rynku, a TWAP może pasować do równomiernego tempa w czasie, gdy profil wolumenu jest niewiarygodny. Pilność, płynność, limity ceny, opłaty, wpływ na rynek i ryzyko niepełnej realizacji są ważniejsze niż sam skrót.
Q2Czy algorytm realizacji gwarantuje wykonanie po benchmarku VWAP lub TWAP?
Nie. Algorytm wybiera harmonogram lub go dostosowuje, ale ceny rynkowe, dostępna płynność, limity udziału i pozostały czas mogą się zmieniać. Benchmark jest ceną porównawczą, a nie gwarantowaną ceną realizacji.
Q3Dlaczego VWAP na moim wykresie różni się od wartości w raporcie brokera?
Wykres i raport mogą wykorzystywać różne godziny początku i końca, miejsca obrotu, filtry transakcji, pola cenowe, transakcje aukcyjne lub granice sesji. Porównaj te definicje, zanim uznasz różnicę za błąd.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Jaka jest podstawowa różnica między rynkowym VWAP a TWAP dla równych przedziałów?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie