

G-spread, I-spread, Z-spread i OAS — porównanie
Porównaj G-, I- i Z-spread oraz spread skorygowany o opcje na podstawie wzorów, przykładu i ograniczeń modelu
W tym przewodnikuDlaczego istnieje kilka miar spreadu obligacji?
Krótkie podsumowanie
Spready obligacyjne opisują różnicę rentowności lub wyceny, ale korzystają z różnych krzywych odniesienia i założeń dotyczących przepływów pieniężnych. G i I porównują obligację z jedną rentownością referencyjną, Z wykorzystuje całą krzywą spot, a OAS uwzględnia opcje wbudowane za pomocą modelu.
Dlaczego istnieje kilka miar spreadu obligacji?
Spread obligacji to różnica między jej rentownością albo modelową stopą dyskontową a wartością odniesienia. Inwestorzy wykorzystują go do porównywania obligacji, opisywania wynagrodzenia za ryzyko oraz oddzielania części zmian stóp od czynników związanych z emitentem lub rynkiem. Wynik zależy od krzywej i metody obliczeń, więc różne wartości nie muszą oznaczać błędu arytmetycznego.
CFA Institute odróżnia spread benchmarkowy, G-spread, I-spread, Z-spread i spread skorygowany o opcje. Każda miara ma zalety i ograniczenia. Ważniejsze od pytania, który skrót jest zawsze najlepszy, jest ustalenie użytej krzywej, tego, czy obliczenie opiera się na jednej rentowności czy na wszystkich przepływach, oraz tego, czy uwzględnia opcje wbudowane.
Spready podaje się zwykle w punktach bazowych. Jeden punkt bazowy to 0,01 punktu procentowego, a więc różnica 1,25 punktu procentowego wynosi 125 punktów bazowych. Spread nie jest kuponem, gwarantowanym dodatkowym zwrotem ani bezpośrednim prawdopodobieństwem niewypłacalności. To porównanie rynkowe według określonych konwencji.
Prosty spread benchmarkowy i G-spread
Prosty lub nominalny spread oblicza się, odejmując rentowność wybranej obligacji skarbowej od rentowności obligacji o wyższym ryzyku do wykupu. Dla sensownego porównania waluta powinna być taka sama, a terminy zapadalności zbliżone. Duża różnica terminów miesza wpływ różnych punktów krzywej z różnicą między emitentami.
G-spread, czyli spread względem obligacji skarbowych, zwykle porównuje rentowność do wykupu z interpolowaną rentownością papieru skarbowego o podobnym terminie. Jeśli siedmioletnia obligacja korporacyjna daje 5,20%, a dopasowany benchmark skarbowy 4,55%, G-spread wynosi 0,65 punktu procentowego, czyli 65 punktów bazowych. Interpolacja szacuje punkt krzywej między obserwowanymi papierami; wybór benchmarku i konstrukcja krzywej zależą od praktyki rynkowej.
Ograniczenie obu rentowności do jednego punktu zapadalności ułatwia wyjaśnienie G-spreadu. Nie dyskontuje on jednak każdego kuponu stopą z właściwego terminu i nie usuwa z różnicy wpływu płynności, ryzyka kredytowego, podatków ani opcji.
I-spread wykorzystuje stopę swapową
I-spread to rentowność obligacji do wykupu pomniejszona o stopę swapową dla porównywalnego terminu. Litera „I” nawiązuje do konwencji międzybankowej lub swapowej stosowanej na danym rynku. W praktyce trzeba wskazać walutę, krzywą swapową, tenor, kapitalizację i źródło kwotowań, bo konwencje różnią się między rynkami i dostawcami danych.
Jeśli ta sama obligacja daje 5,20%, a wybrana siedmioletnia stopa swapowa wynosi 4,70%, I-spread to 50 punktów bazowych. Jest o 15 punktów niższy od opisanego G-spreadu 65 punktów, ponieważ wykorzystuje inną stopę odniesienia. Nie oznacza to zmiany ryzyka kredytowego samej obligacji.
Krzywa swapowa jest rynkowym punktem odniesienia, a nie zawsze krzywą wolną od ryzyka ani gotówkową obligacją skarbową. Stopy swapowe i warunki finansowania mogą zmieniać się niezależnie od rentowności skarbowych. Porównując I-spready, upewnij się, że oba pomiary korzystają z tej samej konwencji i chwili.
Z-spread wykorzystuje wszystkie zaplanowane przepływy
Spread o zerowej zmienności, czyli Z-spread, to stała wartość dodawana do każdego punktu krzywej spot obligacji zerokuponowych, tak aby wartość bieżąca zaplanowanych przepływów pieniężnych była równa cenie rynkowej. Krzywa spot zawiera stopę dla każdej daty płatności, a nie jedną rentowność dla końcowego terminu zapadalności.
Przy kapitalizacji rocznej i stałych przepływach rocznych uproszczony wzór brzmi: cena = suma CF(t) podzielonych przez (1 + stopa spot(t) + Z-spread)^t. Rzeczywiste obliczenie musi też uwzględniać kalendarz płatności, datę rozrachunku, narosłe odsetki, konwencję liczenia dni, kapitalizację, konstrukcję krzywej i konwencję ceny.
Stopa spot dla każdej daty kuponu uwzględnia różny okres dyskontowania pierwszego kuponu i końcowego kapitału. To główna różnica w stosunku do G-spreadu, który odejmuje jedną rentowność skarbową. Z-spread nadal dodaje tę samą wartość równolegle do krzywej i nie modeluje wielu przyszłych ścieżek stóp.
Metoda jest najprostsza dla obligacji o stałych przepływach. Opcja call, put lub wcześniejszej spłaty może zmienić termin albo kwotę płatności. Uznanie wszystkich przyszłych przepływów za pewne może zniekształcić porównanie.
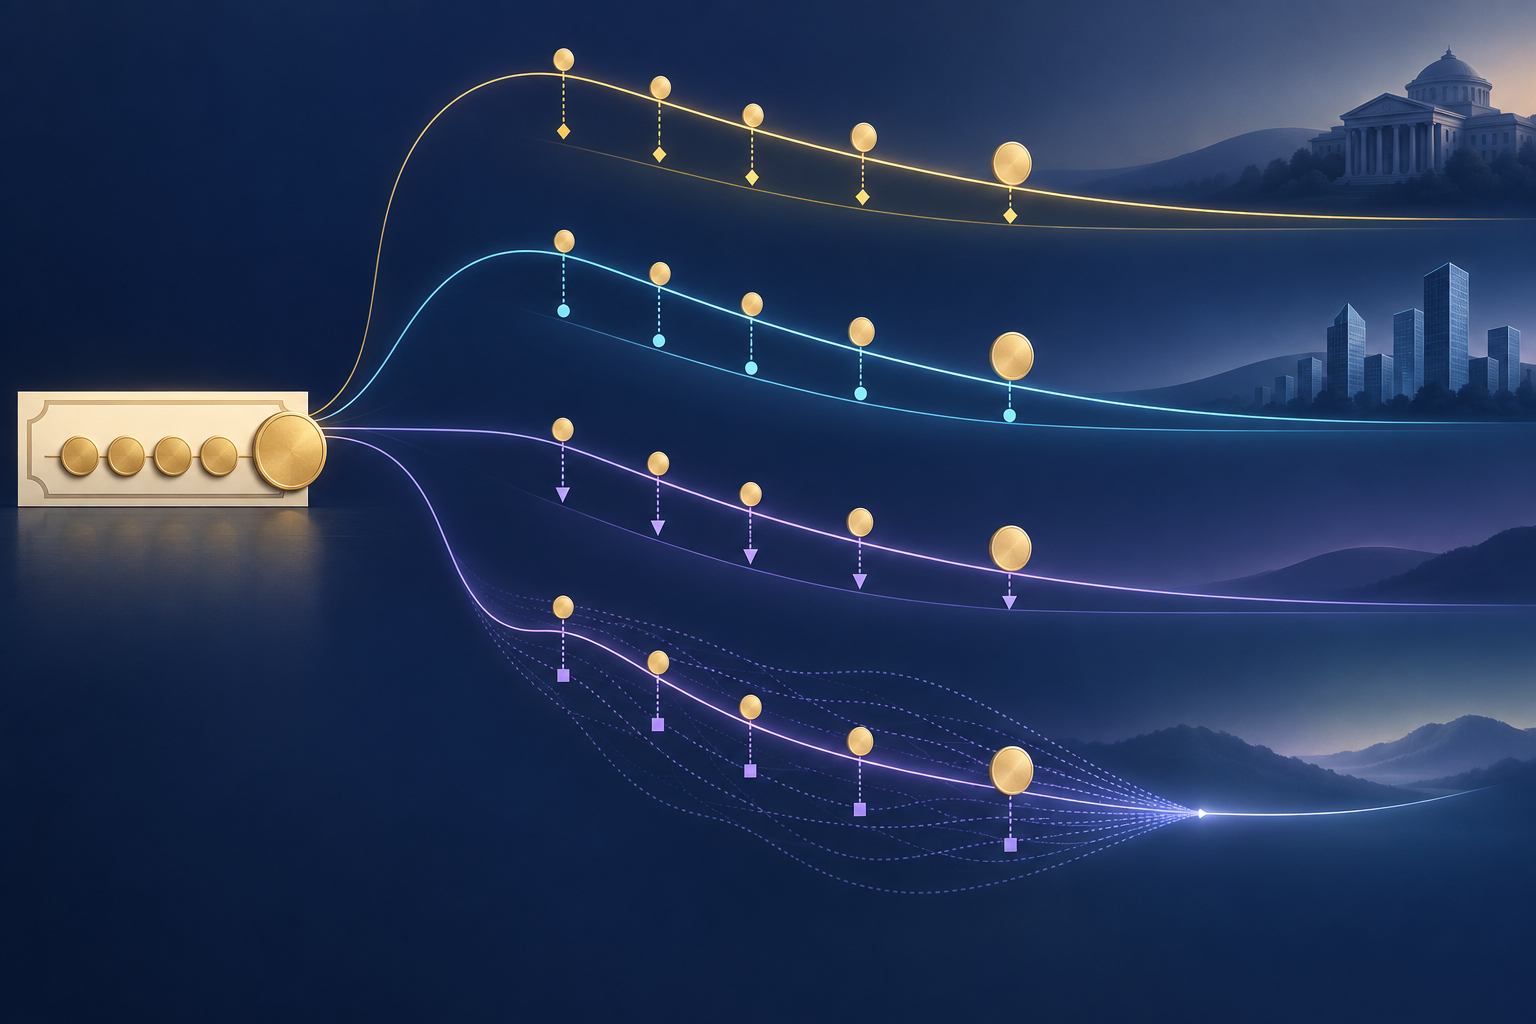
OAS uwzględnia model opcji wbudowanej
Spread skorygowany o opcje, czyli OAS, oblicza się w modelu wyceny obligacji, który uwzględnia opcję wbudowaną. Emitent obligacji callable może wykupić ją wcześniej zgodnie z warunkami umowy, a kredytobiorcy w papierach hipotecznych mogą spłacić kapitał przed terminem. Przyszłe przepływy zależą zatem od ścieżki stóp i innych warunków.
Model prognozuje możliwe przepływy, dyskontuje je wzdłuż modelowanych ścieżek stóp i wyznacza spread, przy którym wartość modelowa odpowiada zaobserwowanej cenie. Opublikowana metodologia indeksów ICE opisuje OAS jako przesunięcie rządowej krzywej spot i wykorzystuje model krótkoterminowej stopy dla papierów z opcjami. Inni dostawcy mogą stosować inne krzywe, modele, założenia zmienności i przepływów.
OAS ma oddzielić modelowaną wartość opcji, ale nie jest niezależny od modelu. Zmiana założonej zmienności lub zachowania kredytobiorców może zmienić prognozowane przepływy i OAS, nawet jeśli obserwowana cena się nie zmienia. Różnica między Z-spreadem a OAS to modelowa korekta opcji, a nie kwotowana opłata czy gwarantowana rentowność.
Dla obligacji bez opcji OAS przy tej samej krzywej i konwencjach przepływów zwykle jest zbliżony do Z-spreadu lub mu równy. Nie należy automatycznie przenosić tej zależności na obligacje callable, papiery hipoteczne ani metody różnych dostawców.
Trzy obliczenia spreadu dla hipotetycznej obligacji
Załóżmy hipotetyczną trzyletnią obligację bez opcji, o wartości nominalnej 100 USD, kuponie rocznym 5% i cenie czystej 98 USD. Wypłaca 5 USD po roku, 5 USD po dwóch latach i 105 USD po trzech latach. Zakładamy kapitalizację roczną i pomijamy narosłe odsetki oraz koszty transakcyjne.
Rozwiązanie równania 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 daje rentowność do wykupu około 5,7447%. Jeśli interpolowana trzyletnia rentowność skarbowa wynosi 4,30%, a wybrana trzyletnia stopa swapowa 4,45%, G-spread wynosi około 144,5 punktu bazowego, a I-spread 129,5 punktu.
Przyjmijmy teraz hipotetyczne stopy spot obligacji skarbowych: 4,00% dla pierwszego roku, 4,20% dla drugiego i 4,40% dla trzeciego. Zastosowanie stopy dla każdej daty płatności daje Z-spread około 1,3579%, czyli 135,8 punktu bazowego, który odpowiada cenie 98 USD. Wartości różnią się ze względu na krzywe i metody, a nie zmianę obligacji.
To hipotetyczne dane służące pokazaniu obliczeń, a nie kwotowania rynkowe. Przykład bez opcji nie daje osobnego modelowanego OAS. Rzeczywiste obliczenie wymaga warunków obligacji, konwencji ceny i rozrachunku, krzywej oraz — jeśli dotyczy — założeń opcji, zmienności i przepływów.
Co spread może, a czego nie może powiedzieć
Szerszy spread może odzwierciedlać oczekiwane straty kredytowe, ryzyko obniżenia ratingu, płynność, niepewność, podatki, premię za ryzyko rynkowe albo podaż i popyt. FINRA wskazuje, że spready mogą zmieniać się wraz z ryzykiem kredytowym, podażą, popytem i sytuacją gospodarczą. Sama liczba nie wskazuje przyczyny.
Spread nie jest prawdopodobieństwem niewypłacalności. Oczekiwana strata zależy od szansy niewypłacalności i kwoty odzyskanej po niej, a spread rynkowy może również zawierać premie za płynność i ryzyko. Może wzrosnąć bez zmian w opublikowanych danych finansowych emitenta lub spaść, choć ważne ryzyka nadal istnieją.
OAS indeksu agreguje jego obligacje składowe i metodę ważenia; nie jest spreadem każdej obligacji w indeksie. Może się zmieniać przy zmianie składu lub wag. Przewodnik po rentowności obligacji korporacyjnych i Treasury wyjaśnia, dlaczego benchmark i spread korporacyjny mogą poruszać się w przeciwnych kierunkach.
Jak uczciwie porównywać spready
Najpierw określ obligację i obserwację: papier, stronę ceny kupna lub sprzedaży, czas, datę rozrachunku, walutę, pierwszeństwo, termin zapadalności i opcje. Oferta dealera, wyceniony kurs środkowy i ostatnia transakcja mogą dać różne rentowności jeszcze przed zmianą krzywej.
Następnie podaj miarę i krzywą odniesienia. Dla G sprawdź krzywą skarbową i interpolację; dla I krzywą swapową i tenor; dla Z krzywą zerową, harmonogram przepływów i kapitalizację; dla OAS model wyceny, zmienność stóp, założenia wcześniejszej spłaty lub wykonania opcji oraz krzywą referencyjną.
Na koniec porównuj papiery o podobnej walucie, strukturze, ratingu, pierwszeństwie i płynności. OAS 150 punktów bazowych dla obligacji callable nie oznacza automatycznie, że jest „tańsza” od G-spreadu 140 dla obligacji bullet. Przewodnik po wypukłości obligacji opisuje wrażliwość ceny, a przewodnik po wcześniejszej spłacie kredytów hipotecznych pokazuje znaczenie modelowanych przepływów.
Częste pytania
Q1Czy wyższy OAS zawsze oznacza lepszą okazję inwestycyjną?
Nie. Może oznaczać wyższe ryzyko kredytowe lub płynności albo inną wycenę modelową. Porównuj tę samą miarę, krzywą, czas i cechy obligacji.
Q2Czy G-spread można stosować do papieru hipotecznego?
Można obliczyć prostą różnicę rentowności i jasno ją oznaczyć, ale nie uwzględni ona zależnych od stóp wcześniejszych spłat. OAS ma modelować zmienne przepływy, lecz pozostaje wrażliwy na założenia.
Q3Czy spread obligacji jest tym samym co prawdopodobieństwo niewypłacalności?
Nie. To różnica rentowności lub wyceny. Może obejmować oczekiwaną stratę kredytową i premie za ryzyko, ale nie jest bezpośrednim prawdopodobieństwem niewypłacalności emitenta.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co zwykle porównuje G-spread?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Czytaj szczegółowy przewodnikCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnik