

De onmogelijke drie-eenheid: wisselkoers, kapitaal en monetair beleid
Lees waarom een stabiele wisselkoers, open kapitaalmarkten en zelfstandig monetair beleid op gespannen voet staan, hoe de drie combinaties werken en wat het model buiten beschouwing laat.
In deze gidsWat houdt de onmogelijke drie-eenheid in?
Korte samenvatting
De onmogelijke drie-eenheid, of het monetaire trilemma, beschrijft een beperking tussen drie beleidsdoelen: een stabiele wisselkoers, grensoverschrijdende kapitaalstromen en monetair beleid dat op binnenlandse omstandigheden is gericht. In het standaardmodel kan een economie deze drie doelen niet alle drie tegelijk volledig verwezenlijken. Regelingen in de praktijk bevinden zich op verschillende punten van deze afweging. Het model helpt mechanismen te verklaren; het is geen letterlijke regel die elk land in precies twee hokjes indeelt.
Wat houdt de onmogelijke drie-eenheid in?
De onmogelijke drie-eenheid is een manier om keuzes in de macro-economie van een open economie te ordenen. De drie hoekpunten zijn wisselkoersstabiliteit, de mogelijkheid voor kapitaal om grenzen te passeren en autonomie van het monetaire beleid. De kern van de Mundell-Fleming-inzichten is dat een land niet onbeperkt een vaste wisselkoers, vrij kapitaalverkeer en zelfstandig monetair beleid kan combineren. De Bank voor Internationale Betalingen beschrijft dit als de bekende beperking tussen deze drie doelen. {source:bisImpossibleTrinityMundellFleming2016}
Het woord ‘onmogelijk’ kan absoluter klinken dan de praktische bewering is. Het model zegt niet dat elke beweging van een valuta direct een crisis veroorzaakt, dat één beleidsdoel volledig moet worden opgegeven of dat elk land op ieder moment met dezelfde beperking te maken heeft. De stelling is dat volgens de aannames van het model een strakke wisselkoersverplichting, gecombineerd met vrij kapitaalverkeer, de ruimte beperkt om de rente zelfstandig op binnenlandse doelen af te stemmen. Een economie kan die beperking verzachten door meer wisselkoersbeweging toe te staan, maatregelen te nemen die kapitaalstromen beïnvloeden of minder monetaire zelfstandigheid te aanvaarden.
Het ‘trilemma’ is geen scorekaart die aan alle drie doelen evenveel waarde toekent. Overheden kunnen om verschillende redenen belang hechten aan voorspelbare handelsprijzen, toegang tot internationale financiering en een beleidsrente die reageert op binnenlandse inflatie of productie. Het model maakt duidelijk dat deze doelen met elkaar kunnen botsen; het bepaalt niet welke combinatie het beste is, kwantificeert de welvaartskosten van elke keuze niet en vervangt geen landspecifieke analyse. Het is een diagnostisch hulpmiddel: het helpt verklaren waarom een beleidsmix onder druk kan komen te staan wanneer een schok een van de drie doelen een andere kant op duwt.
Wat zijn de drie beleidsdoelen?
Wisselkoersstabiliteit betekent dat de waarde van de binnenlandse valuta ten opzichte van een referentievaluta of een valutamandje minder sterk mag bewegen. De toezegging kan bestaan uit een formele vaste pariteit, een smalle bandbreedte of een minder strikte poging om schommelingen te dempen. Zulke regelingen zijn niet hetzelfde. Een harde koppeling belooft een smaller verloop dan een managed float, en het aangekondigde regime kan afwijken van de manier waarop de wisselkoers in werkelijkheid mag bewegen. Het beleidsdoel betreft het gewenste gedrag van de wisselkoers, niet alleen de vraag of die een week toevallig stabiel bleef.
Kapitaalmobiliteit is de mate waarin ingezetenen en niet-ingezetenen financiële vorderingen over de grens kunnen verwerven, verkopen of overdragen. Een sterk open kapitaalrekening maakt het voor beleggers, banken, bedrijven en huishoudens makkelijker om geld te verplaatsen als reactie op rendementen en ingeschatte risico’s. ‘Open’ betekent niet dat elke transactie kosteloos is of dat kapitaal onmiddellijk beweegt. Wettelijke beperkingen, afwikkelsystemen, belastingen, balanslimieten, marktdiepte en veranderende risico-inschattingen kunnen stromen belemmeren of omleiden. Het trilemma laat veel van die details buiten beschouwing en richt zich op de invloed van grensoverschrijdende portefeuillekeuzes.
Autonomie van monetair beleid is het vermogen om monetaire omstandigheden af te stemmen op binnenlandse doelen, zoals inflatie en economische activiteit, in plaats van de beleidsrente grotendeels te laten bepalen door de wisselkoersverplichting of buitenlandse financiële omstandigheden. Dat betekent niet dat een centrale bank ongevoelig is voor de wereldeconomie. Ook bij een zwevende valuta kunnen buitenlandse rentes doorwerken via handel, financieringskosten en activaprijzen. Autonomie is een kwestie van gradatie: hoeveel kan de centrale bank haar beleidskoers aanpassen zonder een andere toezegging te ondermijnen?
Deze definities houden de drie hoekpunten ook uit elkaar. Wisselkoersstabiliteit is niet hetzelfde als een stabiel prijspeil. Kapitaalmobiliteit is niet hetzelfde als een groot overschot of tekort op de lopende rekening. Monetaire autonomie garandeert niet dat beleid het doel bereikt. De keuzes gaan over een beleidsregime en de beperkingen daarvan; uitkomsten hangen ook af van instituties, schokken, balansen van private partijen en beslissingen van bedrijven en huishoudens. Het IMF behandelt in zijn bespreking van wisselkoersregelingen het wisselkoersregime, het monetaire kader, valutaoperaties en maatregelen voor kapitaalstromen als samenhangende onderdelen van een breder beleidsontwerp. {source:imfChoiceOfExchangeRateArrangement2022}
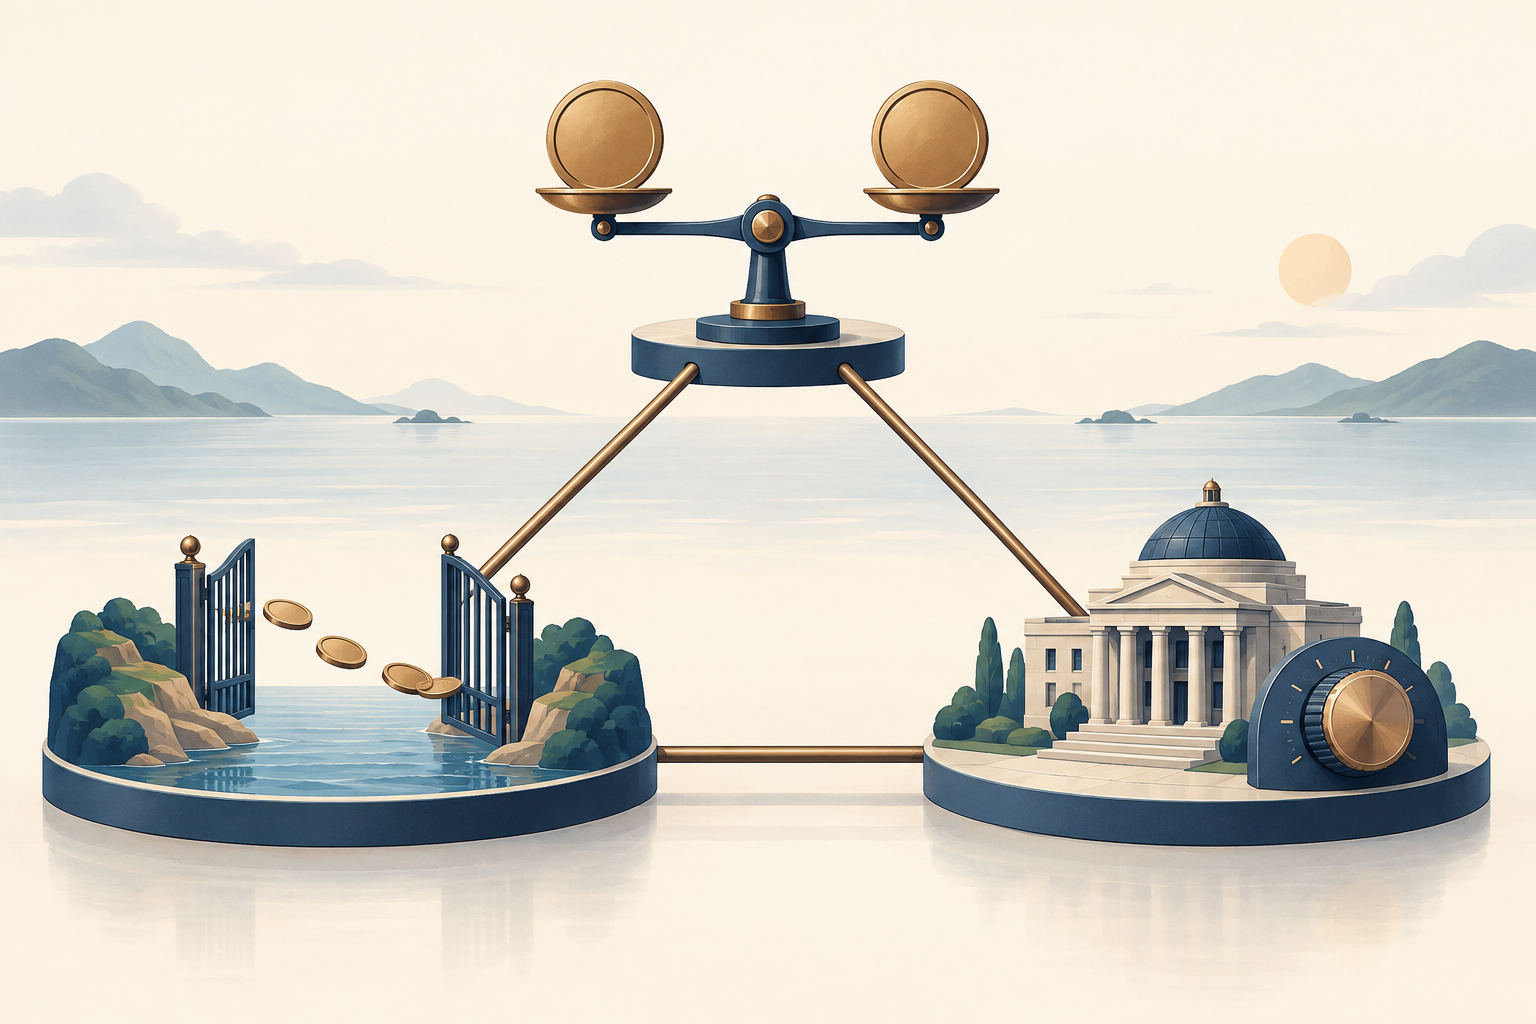
Waarom kunnen kapitaalstromen een centrale bank met een koppeling beperken?
Neem een economie die haar valuta op een geloofwaardige vaste koers ten opzichte van een ankervaluta houdt en omvangrijke grensoverschrijdende investeringen toestaat. Als beleggers met beperkte kosten kunnen overstappen tussen binnenlandse activa en activa in de ankervaluta, kan een aanhoudend verschil in het verwachte risicogecorrigeerde rendement reden zijn om geld te verplaatsen. De rendementsvergelijking bestaat niet alleen uit de twee gepubliceerde rentes. Ook verwachte valutaveranderingen, krediet- en liquiditeitsrisico, belastingen, transactiekosten en andere fricties tellen mee. Bij een geloofwaardige koppeling kan de verwachte depreciatie klein zijn, maar ze is niet noodzakelijk nul; ook de risicoaanpassing hoeft niet te verdwijnen.
Als de binnenlandse centrale bank haar kortetermijnrente ver verlaagt tot onder het rendement op vergelijkbare activa in de ankervaluta, kunnen sommige houders hun geld liever naar het buitenland verplaatsen. Daardoor neemt de vraag naar de ankervaluta toe en komt de koppeling onder druk. Om de pariteit te verdedigen, kan de monetaire autoriteit buitenlandse reserves verkopen en de eigen valuta terugkopen. Dat kan de binnenlandse liquiditeit verminderen. Als die krimp niet wordt gecompenseerd, kunnen de korte marktrentes stijgen en de omstandigheden terugduwen in de richting die bij de wisselkoersverplichting past. De centrale bank kan ook haar beleidsrente rechtstreeks aanpassen. In beide gevallen beperken de koppeling en de kapitaalmobiliteit hoever binnenlandse rentes langdurig uiteen kunnen lopen.
De richting kan omkeren. Als binnenlandse rentes ruim boven vergelijkbare buitenlandse rendementen liggen, kan kapitaal instromen en opwaartse druk op de valuta veroorzaken. Bij een koppeling kan de autoriteit buitenlandse valuta kopen en binnenlandse valuta uitgeven. Als de extra liquiditeit niet wordt beheerd, kunnen de binnenlandse monetaire omstandigheden ruimer worden. De omvang en timing van stromen hangen af van risico’s, verwachtingen, instrumenten en marktwrijvingen. Het vereenvoudigde mechanisme beweert niet dat elk renteverschil van één procentpunt een vaste hoeveelheid kapitaal verplaatst.
Dit is het centrale conflict: bij vrij kapitaalverkeer en een strak verdedigde wisselkoers kan een binnenlandse rentebeslissing stromen uitlokken waardoor de centrale bank moet ingrijpen of marktrentes terugkeren naar een niveau dat bij de koppeling past. De operationele richtlijnen van het IMF stellen dat onder een vaste wisselkoersregeling met vrij kapitaalverkeer de monetaire autonomie beperkt is en beleid niet onafhankelijk van de wisselkoersverplichting kan worden gevoerd. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
Wat betekenen de verschillende paren beleidsdoelen?
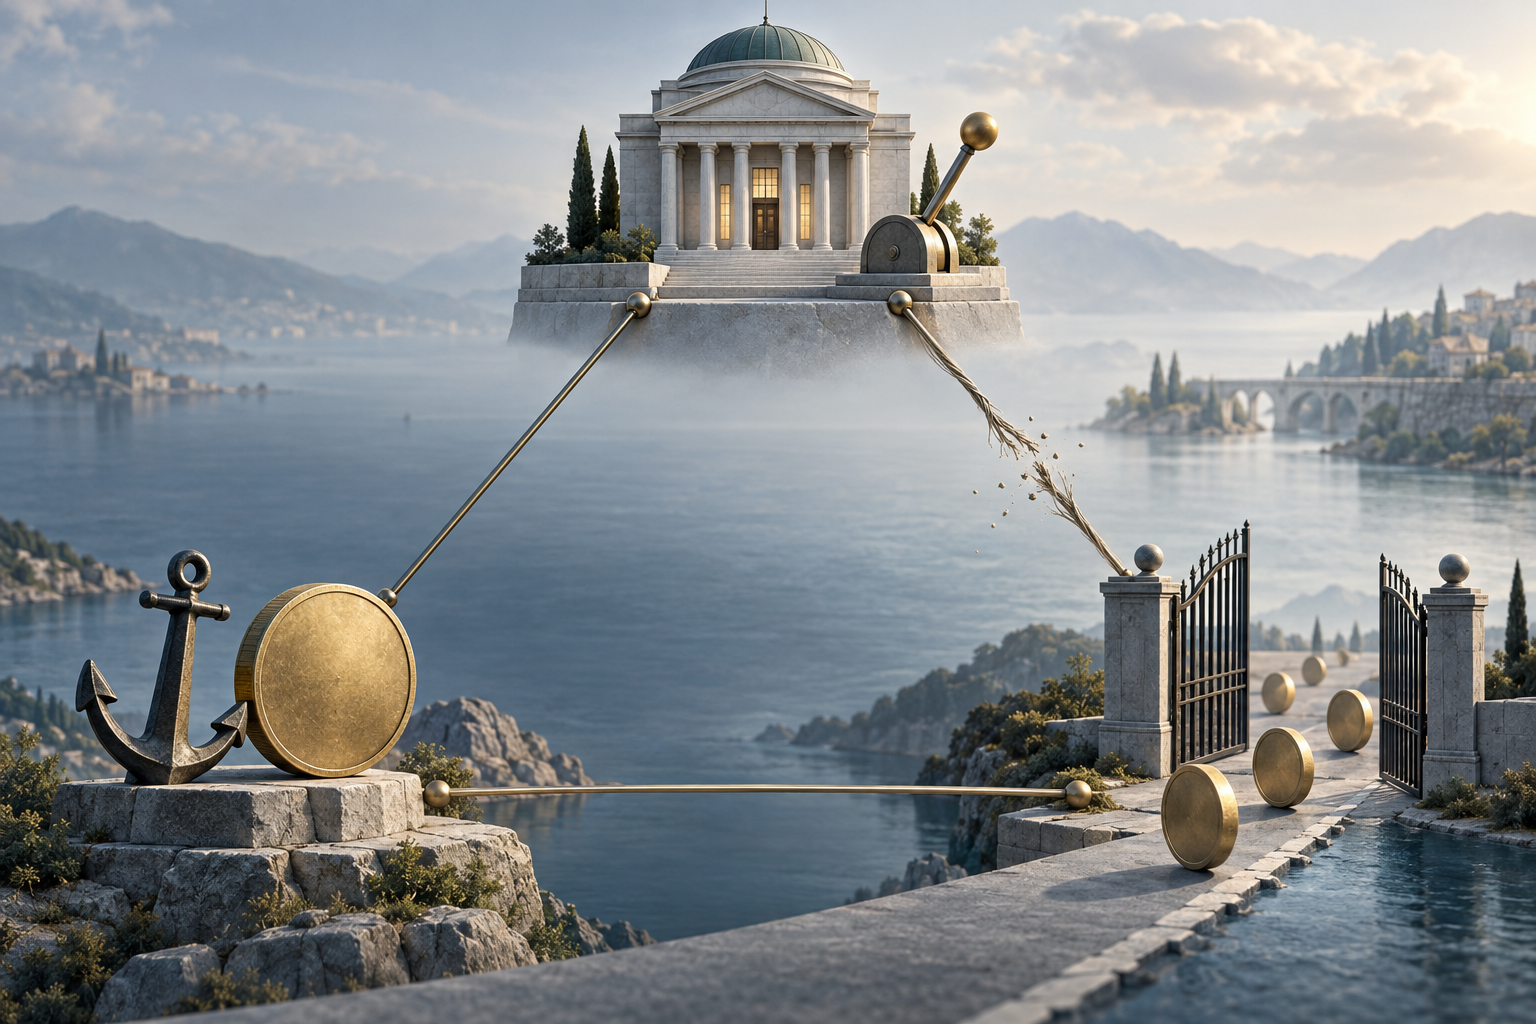
De drie mogelijke combinaties laten zien wat het model in de praktijk betekent. Ze beschrijven welke speelruimte beperkt raakt, niet drie universele institutionele modellen.
Wisselkoersstabiliteit plus kapitaalmobiliteit: monetaire autonomie is het sterkst beperkt. Een geloofwaardige koppeling naast open grensoverschrijdende financiering laat minder ruimte om de rente zelfstandig vast te stellen. De binnenlandse beleidsrente moet mogelijk meebewegen met de omstandigheden van de ankervaluta, of de centrale bank moet marktrentes en liquiditeit laten reageren op stromen. Als een binnenlandse neergang om een renteverlaging vraagt terwijl de verdediging van de koppeling juist krappe omstandigheden vereist, kunnen de doelen botsen. De IMF-richtlijnen over koppelingen beschrijven expliciet dat deze combinatie de monetaire autonomie beperkt. {source:imfOperationalizePeg2026}
Kapitaalmobiliteit plus monetaire autonomie: doorgaans moet de wisselkoers meer van de aanpassing opvangen. Als de centrale bank de rente voor binnenlandse inflatie of activiteit verandert terwijl geld vrij kan bewegen, kan de wisselkoers reageren op veranderingen in verwachte rendementen en portefeuillevraag. Een zwevende of flexibelere koers biedt die aanpassingsruimte. Dat betekent niet dat de wisselkoers irrelevant is voor beleid: depreciatie kan de kosten van invoer in lokale valuta verhogen, gevolgen hebben voor leners in vreemde valuta of inflatieverwachtingen beïnvloeden. Het betekent dat de centrale bank tijdens die aanpassing geen vaste pariteit belooft te handhaven.
Wisselkoersstabiliteit plus monetaire autonomie: sterkere beperkingen of fricties op grensoverschrijdende stromen kunnen de directe druk op de wisselkoersverplichting verminderen wanneer binnenlandse rentes afwijken van die in het ankerland. In het vereenvoudigde model schept beperking van kapitaalmobiliteit ruimte om een binnenlands rentebeleid te voeren en tegelijk de wisselkoers te stabiliseren. Maatregelen verschillen in reikwijdte en effectiviteit. Beperkingen kunnen transacties omleiden, ontwijkingsprikkels creëren en kosten veroorzaken. Deze combinatie betekent dus niet simpelweg: ‘voer controles in en verkrijg volledige autonomie’. Ze benoemt het kanaal waardoor renteverschillen anders in kapitaalstromen zouden worden omgezet.
In echte beleidsregimes liggen keuzes vaak tussen de uitersten. Een valuta mag binnen een band bewegen; sommige kapitaaltransacties kunnen worden beperkt terwijl andere open blijven; de centrale bank kan reageren op binnenlandse omstandigheden en tegelijk rekening houden met wisselkoersdruk. Zo ontstaan gedeeltelijke graden van stabiliteit, openheid en autonomie. Het is nuttiger te vragen hoe sterk elke toezegging is en welke speelruimte verandert wanneer een schok optreedt dan te beweren dat een land precies twee hoekpunten kiest en het derde volledig uitsluit.
Hoe test een hypothetische schok in de ankerrente de afweging?
Stel je een fictieve economie voor, Harbor, die haar valuta binnen een zeer smalle band ten opzichte van een ankervaluta houdt. Harbor staat de meeste portefeuillebewegingen toe. Deze omstandigheden en cijfers zijn verzonnen om het mechanisme concreet te maken. Stel dat de centrale bank van het ankerland haar beleidsrente onverwacht verhoogt van 3% naar 5%. De centrale bank van Harbor was van plan haar eigen rente van 4% naar 2% te verlagen omdat de binnenlandse vraag was verzwakt.
De renteverandering voorspelt niet mechanisch een bepaalde kapitaalstroom. Als beleggers activa in de ankervaluta echter als aantrekkelijker beschouwen op basis van risicogecorrigeerd rendement en verwachten dat de koppeling standhoudt, kunnen sommigen overstappen uit activa in Harbor-valuta. Die verschuiving kan de vraag naar de ankervaluta vergroten. Om de wisselkoers binnen de smalle band te houden, kan de autoriteit van Harbor reserveactiva verkopen in ruil voor de eigen valuta, de kortetermijnliquiditeit laten verkrappen of de beleidsrente verhogen richting een niveau dat beter bij de koppeling past. Daardoor wordt het moeilijker het binnenlandse stimuleringsplan volledig uit te voeren.
Harbor heeft andere manieren om de situatie op te lossen. Het kan toestaan dat de valuta buiten de band verzwakt, meer gewicht geven aan wisselkoersflexibiliteit en meer ruimte behouden om rentes op binnenlandse omstandigheden af te stemmen. Het kan de regels voor bepaalde grensoverschrijdende stromen aanscherpen of anders aanpassen, waardoor de mate van kapitaalmobiliteit verandert. Of het kan de band blijven verdedigen en accepteren dat het eigen rentepad sterker door de ankerrente wordt beïnvloed. Elke optie verandert een andere speelruimte; geen enkele is kosteloos en het trilemma zelf vertelt niet welke reactie de voorkeur verdient.
Verander nu één aanname. Als beleggers denken dat de koppeling binnenkort wordt aangepast, kan verwachte depreciatie een hogere binnenlandse rente compenseren. De relevante rendementsvergelijking draait dan niet alleen om het verschil tussen de beleidsrentes. Of stel dat de renteverhoging een hogere waargenomen kredietrisico weerspiegelt: een hoger genoteerd rendement hoeft geen geld aan te trekken als beleggers ook grotere verliezen verwachten. Deze gevallen laten zien waarom het trilemma een richtinggevend kader is en geen spreadsheet die uit twee rentes een gegarandeerde hoeveelheid kapitaalstromen berekent.
Kunnen valuta-interventies en reserves de beperking opheffen?
Interventies kunnen de timing en het verloop van aanpassing beïnvloeden. Reserves verkopen om de binnenlandse valuta te kopen kan tijdens druk op een koppeling aan de vraag naar vreemde valuta voldoen. Buitenlandse valuta kopen kan opwaartse druk tegengaan. Reserves kunnen een autoriteit helpen tijdelijke verstoringen te beheersen en haar vermogen om transacties uit te voeren kenbaar te maken. Ze vormen geen onbeperkte voorraad vreemde valuta en laten een aanhoudende beleidsinconsistentie niet vanzelf verdwijnen.
Ook het effect op de balans is van belang. Wanneer een centrale bank vreemde valuta verkoopt en binnenlandse valuta ontvangt, neemt de binnenlandse liquiditeit doorgaans af, tenzij de autoriteit die krimp met andere transacties compenseert. Wanneer ze vreemde valuta koopt en met binnenlandse valuta betaalt, neemt de liquiditeit doorgaans toe, tenzij die wordt geabsorbeerd. Deze transacties kunnen het nastreven van een afzonderlijk binnenlands rentedoel bemoeilijken. Een centrale bank kan een interventie steriliseren door binnenlandse activa of liquiditeitsoperaties aan te passen, maar herhaalde sterilisatie neemt de onderliggende prikkels om geld te verplaatsen niet weg zolang rente- en wisselkoersverplichtingen niet met elkaar stroken.
Interventie kan dus tijd kopen, tijdelijke volatiliteit afvlakken of helpen een gekozen regime uit te voeren. Of zij een bepaald pad kan ondersteunen, hangt af van de geloofwaardigheid van de toezegging, de omvang en aanhoudendheid van stromen, toegang tot reserves, het beleidskader en de betrokken balansen. Een reservecijfer op zichzelf is onvoldoende om vast te stellen dat een koppeling veilig is of gedoemd te mislukken. Eén interventie bewijst evenmin dat monetaire autonomie verdwenen is; het beleidspatroon en de aanpassingsruimte door de tijd heen zijn van belang.
Valuta-interventie is slechts één onderdeel van het operationele kader. Een koppeling vereist ook duidelijkheid over de pariteit of band, de ankervaluta, de manier waarop liquiditeit wordt verstrekt of onttrokken en de reactie van de autoriteit op veranderingen in externe rendementen en risico’s. De operationele richtlijnen van het IMF behandelen rentebepaling en valuta- en monetaire operaties als samenhangende vragen bij een koppeling, niet als een berekening die alleen op reserves berust. {source:imfOperationalizePeg2026}
Wat laat het trilemma buiten beschouwing?
Het klassieke diagram perst een complex financieel stelsel samen tot drie beleidsdoelen. Het is het nuttigst als de aannames zichtbaar zijn. De eenvoudigste versie veronderstelt omvangrijke kapitaalmobiliteit, activa die beleggers onderling kunnen vervangen en een geloofwaardige wisselkoersverplichting. In echte markten verschillen activa in kredietrisico, liquiditeit, fiscale behandeling, rechtsbescherming en valutablootstelling. Renteverschillen kunnen blijven bestaan omdat beleggers compensatie voor zulke verschillen eisen of doordat transacties fricties ondervinden. Een renteverschil alleen bewijst daarom niet dat een land een vaste wiskundige gelijkheid heeft geschonden.
Ook de manier waarop een koppeling wordt verdedigd is vereenvoudigd. De instrumenten van een centrale bank hangen af van haar operationele systeem, de bankstructuur, de reservepositie, toegang tot financiering in vreemde valuta en de samenstelling en looptijd van particuliere verplichtingen. Een valuta-mismatch kan wisselkoersbewegingen kostbaar maken voor bedrijven of banken, zelfs als een flexibelere koers anders beleidsruimte zou bieden. De wens om schade aan balansen te beperken kan beleidsmakers ertoe brengen op buitenlandse rentes of wisselkoersdruk te reageren, ook onder een formeel flexibel regime. Deze effecten op financiële stabiliteit passen niet in een illustratie met drie hoekpunten.
Het trilemma vertelt niet of een bepaalde wisselkoersregeling houdbaar is, of maatregelen voor kapitaalstromen passend zijn, of dat een land voor een koppeling of zwevende koers moet kiezen. Zulke oordelen hangen af van de handels- en financiële structuur, de schokken waarmee een economie doorgaans te maken krijgt, instituties, geloofwaardigheid, beschikbare beleidsinstrumenten en de doelen waarvoor beleidsmakers verantwoording moeten afleggen. De IMF-richtlijnen over de keuze van een wisselkoersregeling behandelen de keuze van een regime als een breder ontwerpprobleem met het monetaire kader en ander beleid; latere operationele richtlijnen bespreken aanvullende institutionele voorwaarden voor het handhaven van een koppeling. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
De IMF-handleiding bespreekt ook Hélène Reys omstreden uitbreiding, vaak de ‘onmogelijke dualiteit’ genoemd: mondiale financiële omstandigheden zouden de autonomie kunnen beperken, ook bij een flexibele wisselkoers. Dit is een uitbreiding en visie die samenhangt met het oorspronkelijke trilemma, niet het klassieke trilemma zelf of een vaststaande consensus. Ze wijst op een mogelijke extra beperking zonder de drie hoekpunten van het oorspronkelijke model anders te definiëren. {source:imfChoiceOfExchangeRateArrangement2022}
Tot slot is het trilemma geen theorie van elke wisselkoersbeweging of kapitaalstroom. Het verklaart de boekhouding van de lopende rekening niet, berekent niet hoeveel een valutabeweging consumentenprijzen verandert en meet geen reële wisselkoers. Gebruik het begrip om de beleidsbeperking te kaderen en raadpleeg vervolgens bewijs dat past bij de afzonderlijke vraag. Lopende rekening en handelsbalans maakt onderscheid tussen grensoverschrijdende handel in goederen en diensten, inkomen en overdrachten. Reële effectieve wisselkoersen behandelt een gewogen maatstaf voor valutaconcurrentiekracht, terwijl wisselkoersdoorwerking naar inflatie één route volgt van valutaveranderingen naar binnenlandse prijzen.
Hoe lees je de beleidsmix van een land?
Begin met de drie doelen afzonderlijk te benoemen. Welk wisselkoersverloop zegt de autoriteit na te streven en welk verloop volgt de valuta werkelijk? Welke grensoverschrijdende transacties kunnen vrij bewegen en welke ondervinden betekenisvolle beperkingen of kosten? Hoe beschrijft de centrale bank haar binnenlandse doelen, en hoe reageert haar beleidsrente wanneer binnenlandse omstandigheden en die van het ankerland een andere kant op wijzen? Alleen het label van een regime geeft mogelijk geen antwoord op alle drie vragen.
Bekijk daarna de aanpassing wanneer druk ontstaat. Als buitenlandse rentes stijgen, volgt de lokale rente dan meestal, beweegt de wisselkoers, veranderen regels voor kapitaalstromen of grijpt de centrale bank naar reserves? Let ook op marktrentes en binnenlandse liquiditeit, niet alleen op de aangekondigde beleidsrente. Een aangekondigde koppeling kan samengaan met marktbewegingen binnen een band; een uitgesproken voorkeur voor stabiliteit kan samengaan met een flexibele wisselkoers. Eén dag of interventie bepaalt de classificatie niet.
Ook de rendementsvergelijking vraagt om context. Vergelijk waar mogelijk instrumenten met vergelijkbare looptijden en neem daarna verwachte valutaveranderingen, krediet- en liquiditeitsrisico, beperkingen en transactiekosten mee. Een lage binnenlandse beleidsrente naast een hogere ankerrente bewijst op zichzelf niet dat uitstroom op handen is. Het is een reden om te onderzoeken hoe beleggers risico’s inschatten, hoe sterk stromen reageren en welke aanpassing de autoriteiten hebben toegezegd. Omgekeerd bewijst een stabiele waargenomen wisselkoers niet dat het regime bij een andere schok stabiel blijft.
Zo wordt het trilemma een nuttige reeks vragen in plaats van een etiket. Het helpt een sterke koppeling te onderscheiden van een flexibel regime, brede kapitaalopenheid van een beperkt kanaal en formele monetaire autonomie van de praktische mogelijkheid beleid zelfstandig in te zetten. Het houdt ook de diagnose van een beleidsbeperking gescheiden van een aanbeveling over wat een land zou moeten kiezen.
Veelgestelde vragen
Q1Betekent de onmogelijke drie-eenheid dat elk land precies twee doelen kan kiezen?
Nee. De vuistregel ‘twee van de drie’ beschrijft het basismodel onder vereenvoudigde aannames. Landen combineren vaak gedeeltelijke wisselkoersstabiliteit, gedeeltelijke kapitaalbeperkingen en enige autonomie van monetair beleid. De nuttige vraag is in welke mate elk doel wordt nagestreefd en welke speelruimte zich aanpast zodra er druk ontstaat.
Q2Moeten rentetarieven bij een vaste wisselkoers identiek zijn?
Niet noodzakelijk. Zelfs met een koppeling kunnen rentes verschillen doordat beleggers rekening houden met verwachte valutaveranderingen, krediet- en liquiditeitsrisico, belastingen, marktsegmentatie en transactiekosten. Het model stelt dat open kapitaalstromen en een geloofwaardige koppeling zelfstandige rentebepaling op langere termijn beperken; het maakt niet van elke marktrente hetzelfde getal.
Q3Kunnen reserves een koppeling permanent beschermen terwijl de centrale bank elke gewenste rente vaststelt?
Reserves en interventies kunnen helpen druk te beheersen en het tijdstip van aanpassing beïnvloeden. Ze nemen een aanhoudend conflict tussen een koppeling, open kapitaalstromen en het binnenlandse rentepad niet automatisch weg. De uitkomst hangt af van de toezegging, stromen, toegang tot reserves, instituties en de reactie van liquiditeit en rentes. ---
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat is volgens het standaardmodel van de onmogelijke drie-eenheid de belangrijkste beperking wanneer een land een geloofwaardige vaste wisselkoers combineert met omvangrijke kapitaalmobiliteit?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gidsPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids