

ETF-indexbestanddelen, fondsposities en creatiemandjes: wat is het verschil?
Indexbestanddelen, gepubliceerde fondsposities en mandjes voor authorized participants hebben verschillende doelen en peildata. Lees hoe je de lijsten uit elkaar houdt.
In deze gidsZijn indexbestanddelen, ETF-posities en AP-mandjes dezelfde lijst?
Korte samenvatting
Een lijst met indexbestanddelen, een ETF-positiesbestand en een creatie- of terugkoopmandje kunnen overlappen, maar beantwoorden niet dezelfde vraag. De index beschrijft een volgens regels samengesteld ijkpunt. Het positiesbestand beschrijft wat het fonds op een bepaald peilmoment rapporteert te bezitten. Het mandje beschrijft de activa die met een authorized participant (AP) worden uitgewisseld voor een grote creatie- of terugkooptransactie. Voor in de VS geregistreerde ETF’s die op SEC Rule 6c-11 steunen, gelden specifieke voorwaarden voor dagelijkse positiepublicatie en AP-mandjes. Andere ETF-structuren kunnen andere openbaarmakingsregels volgen. Vergelijk altijd de definities en tijdstippen van de indexaanbieder en het fonds.
Zijn indexbestanddelen, ETF-posities en AP-mandjes dezelfde lijst?
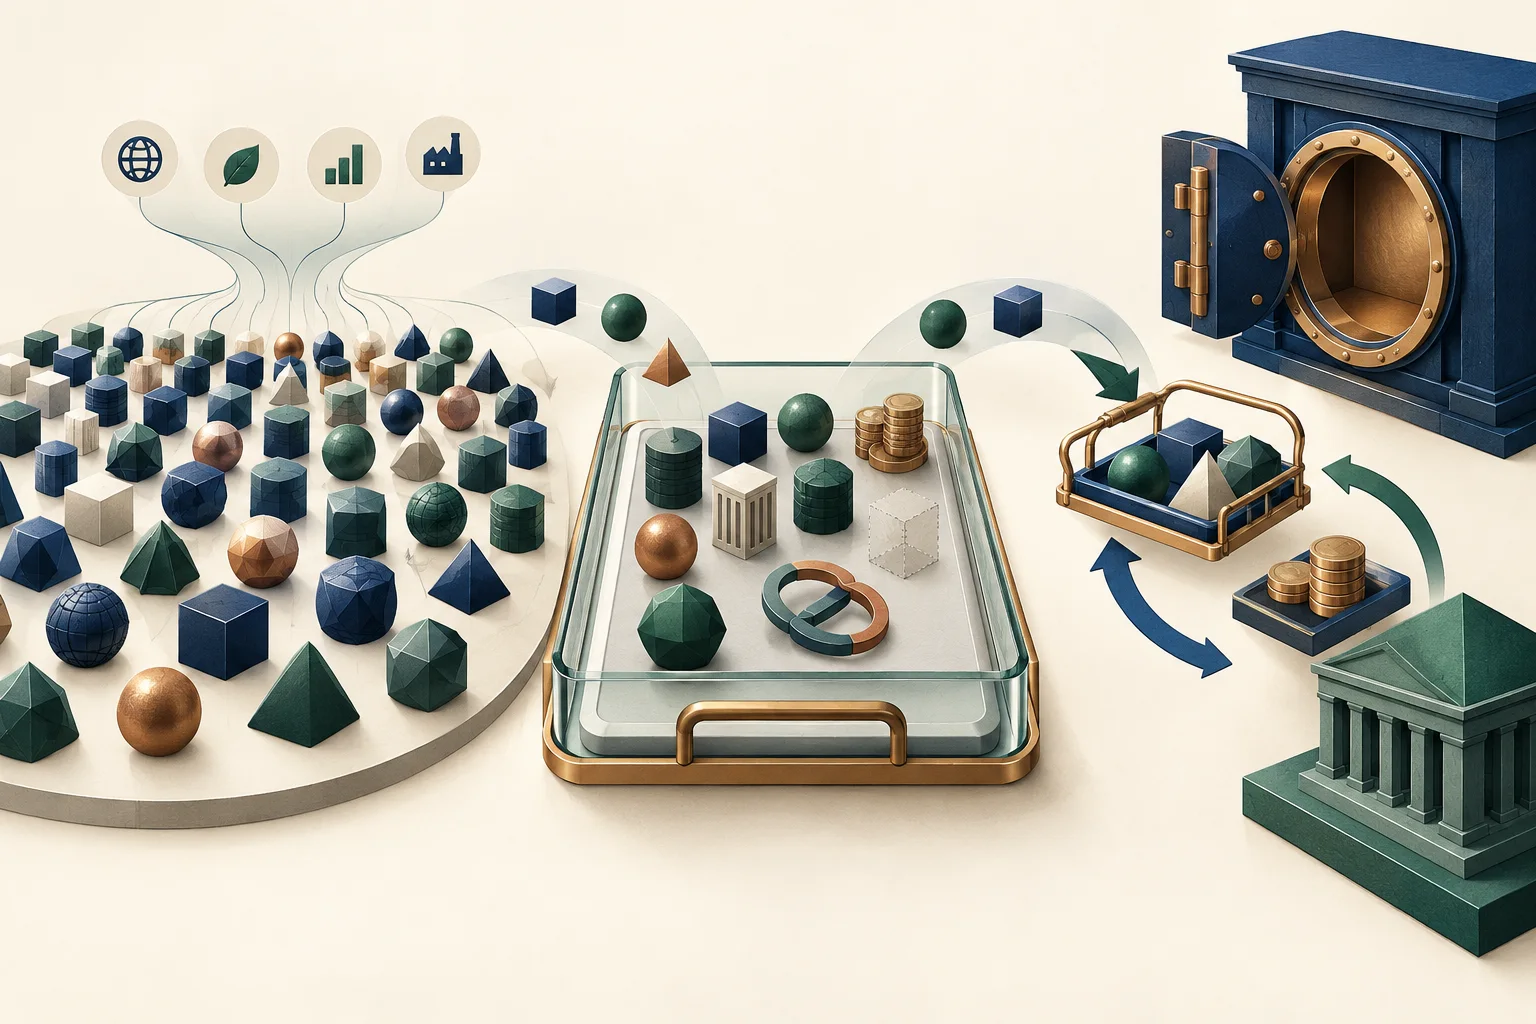
Meestal niet. Een lijst met indexbestanddelen noemt de effecten die volgens de methode van de indexaanbieder zijn geselecteerd, soms met hun wegingen en ingangsdatums. De portefeuilleposities van een ETF zijn de effecten, activa of andere posities die het fonds op een bepaald moment daadwerkelijk aanhoudt. Een creatie- of terugkoopmandje is een set activa die het fonds met een AP uitwisselt voor een creatie-eenheid, soms plus een verrekenbedrag in contanten.
De lijsten kunnen veel van dezelfde effecten bevatten, vooral als een index-ETF zijn ijkpunt nauw volgt. Toch dienen ze verschillende doelen: de index bepaalt een meetlat, posities rapporteren fondsactiva en het mandje bepaalt wat bij een transactie op de primaire markt wordt geleverd of ontvangen. Een ticker op de ene lijst zegt op zichzelf niets over de aanwezigheid op de andere twee.
Ook de term ‘gepubliceerd mandje’ kan verwarring geven. Rule 6c-11 verplicht kwalificerende ETF’s dagelijks hun portefeuilleposities te publiceren, maar SEC heeft geen algemene verplichting ingevoerd om elk creatiemandje publiek op de website te plaatsen. Een openbare pagina met posities is dus niet automatisch het AP-mandje.
Wat geeft een lijst met indexbestanddelen weer?
Een index is een berekening op basis van regels van de aanbieder. De methode bepaalt het toegestane universum, de selectie- en wegingsregels, de behandeling van meerdere aandelenklassen en bedrijfsgebeurtenissen, en het beoordelingsschema. Het bestand met bestanddelen toont welke effecten volgens die regels meetellen, vaak met wegingen en datums waarop wijzigingen ingaan. Je kunt de index zelf niet kopen; een fonds kan proberen het resultaat te volgen. Investor.gov legt indexfondsen uit, terwijl de methodiek voor Amerikaanse S&P-indices laat zien hoe omvang, opbouw, weging en onderhoud worden gedocumenteerd.
Een indexlijst kan wijzigen bij een geplande herweging of na een gebeurtenis die in de methode is opgenomen. Aanbieders kunnen wijzigingen vooraf bekendmaken. Een bestand met het label ‘aankomend’ toont daarom niet noodzakelijk de actuele bestanddelen. Controleer de ingangsdatum en of het bestand huidige, toekomstige of historische samenstelling betreft.
Controleer ook wat één regel voorstelt. Een index kan effecten of aandelenklassen afzonderlijk tellen, terwijl een samenvatting bedrijven of uitgevers telt. Een bedrijf met twee geschikte aandelenklassen kan daarom in het ene bestand twee effecten en in het andere één bedrijf zijn. De methode en bestandslabels bepalen een juiste vergelijking.
Hoe kan een fonds de index volgen zonder exact dezelfde lijst aan te houden?
Een indexfonds kan volgens zijn prospectus volledige replicatie of representatieve steekproeven gebruiken. Bij volledige replicatie probeert het fonds doorgaans alle of vrijwel alle indexeffecten in ongeveer hun benchmarkweging aan te houden. Bij steekproeven kiest het fonds een subset die bedoeld is om kenmerken zoals omvang, sectorblootstelling, risico, rendement en verhandelbaarheid gezamenlijk te benaderen. Dat kan de praktische handelslast verminderen, maar sommige bestanddelen ontbreken dan en de tracking kan anders uitvallen.
Een bij de SEC ingediend prospectus van een Amerikaanse index-ETF beschrijft volledige replicatie als normale aanpak en staat representatieve steekproeven toe wanneer bepaalde bestanddelen moeilijk of beperkt te verkrijgen zijn. Het staat volgens het fondsbeleid ook sommige niet-indexbeleggingen, contanten of derivaten toe. Dit is één prospectus, geen regel voor alle ETF’s. Raadpleeg het actuele prospectus van het fonds zelf.
Ook een fonds dat normaal de index repliceert, kan tijdelijk afwijken tijdens de verwerking van toevoegingen, verwijderingen of wegingwijzigingen, geldstromen en andere portefeuilleactiviteiten. ‘De index volgen’ beschrijft een doel en methode; het betekent niet dat elke positieopname regel voor regel overeenkomt met het bestand van de aanbieder.
Wat laat een gepubliceerd positiesbestand zien en welke datum hoort erbij?
Voor een ETF die op Rule 6c-11 steunt, moet de website elke werkdag de portefeuilleposities publiceren die als basis dienen voor de volgende NAV-berekening. Die posities zijn gemeten bij de slotkoers van de vorige werkdag en moeten beschikbaar zijn voordat de gewone handel op de primaire beursnotering begint. De regel noemt identificatiegegevens, omschrijvingen, aantallen en waar toepasselijk portefeuillewegingen. Het bestand is dus een gedateerde opname voor de volgende NAV, geen live overzicht van elke intradaytransactie.
‘Posities’ omvat meer dan indexaandelen. De toelichting van SEC bij Rule 6c-11 bespreekt de openbaarmaking van contanten, shortposities en geschreven opties. SEC-formulier N-PORT classificeert ook beleggingen zoals geldmarktfondsen en diverse derivaten. Afhankelijk van fonds en rapportagevorm kan een portefeuilleoverzicht contanten, kasequivalenten, derivaten, onderpand, niet-afgewikkelde posten of andere balansposities tonen naast gewone effecten.
Bedrijfsgebeurtenissen kunnen tijdelijke regels opleveren die wel bij de portefeuille horen maar geen afgewikkeld indexbestanddeel lijken. Zo vermeldt een ETF-aandeelhoudersrapport bij de SEC dat een fonds rond een spin-off of reorganisatie ‘when-issued’-effecten kan gebruiken voordat de nieuwe aandelen regulier verhandelbaar zijn. Controleer daarom per regel het instrumenttype en de peildatum.
Wat zit er in een creatie- of terugkoopmandje?
Volgens Rule 6c-11 bestaat een mandje uit effecten, activa of andere posities die tegen creatie-eenheden worden uitgewisseld. Een AP levert het mandje en eventueel een contante verrekening om nieuwe ETF-aandelen te ontvangen; bij terugkoop levert de AP een creatie-eenheid terug en ontvangt het terugkoopmandje plus eventuele verrekening. Het fondsbeleid bepaalt welke mandjes zijn toegestaan. Zo’n mandje kan op de portefeuille lijken, maar is bedoeld voor de primaire markttransactie en rapporteert niet noodzakelijk de hele portefeuille.
Een aangepast mandje kan een niet-representatieve selectie uit de fondsposities zijn. De regel beschouwt ook een representatief mandje dat afwijkt van het eerste mandje op dezelfde werkdag als aangepast. ETF’s die op de regel steunen, moeten schriftelijke procedures voor mandjes hebben. De precieze praktijk is fondsspecifiek; leid die niet alleen af uit de indexmethode.
SEC overwoog een openbare websitepublicatie van het dagelijkse mandje, maar nam die verplichting niet op in de toelichting bij Rule 6c-11. AP’s en andere marktpartijen kunnen informatie via bijvoorbeeld NSCC, een tussenpersoon of de ETF verkrijgen. Het fonds moet transactiemandjes registreren. Dat maakt elk werkelijk AP-mandje nog geen openbaar positiesbestand voor consumenten.
Waarom kunnen de drie lijsten op dezelfde dag verschillen?
Doel, peildatum en meeteenheid kunnen uiteenlopen. De indexaanbieder kan bestanddelen tonen die pas na een toekomstige herweging ingaan. De dagelijkse positieopname van het fonds kan de portefeuille van de vorige slotkoers tonen, voordat alle aanpassingen zijn uitgevoerd. Het AP-mandje kan een transactiespecifieke selectie plus verrekenbedrag zijn en geen pro-ratadoorkijk van de volledige portefeuille.
Neem een hypothetische index met vier effecten en doelwegingen van 50%, 25%, 15% en 10%. Een fonds met steekproeven kan er drie aanhouden, plus wat contanten en een derivaat dat het prospectus toestaat. Het creatiemandje voor een AP kan een andere selectie en contanten bevatten. Elke lijst kan voor haar eigen doel en tijdstip juist zijn.
Verschillen kunnen ook ontstaan door geldstromen, kosten, handel, herweging, effectenuitlening, fiscale of wettelijke beperkingen, bedrijfsgebeurtenissen en afwikkelingstijd. Een fonds kan de blootstelling van de index nastreven zonder op elk moment dezelfde bestanddelen, aantallen en wegingen te tonen. Beoordeel iedere bron volgens haar eigen definitie voordat je een verschil een fout noemt.
Hoe vergelijk je bestanden zonder de datums door elkaar te halen?
Begin met de vraag. Voor benchmarklidmaatschap gebruik je het actuele bestand van de indexaanbieder en de ingangsdatum. Voor gepubliceerde posities van een Rule 6c-11-ETF gebruik je het dagelijkse fondsbestand met de peildatum van de vorige slotkoers. Voor wat een AP bij een transactie uitwisselt, gebruik je het betreffende mandje en de werkdag; dat staat mogelijk niet bij de openbare posities.
Lijn vervolgens de identiteit van de regels uit. Vergelijk identificaties zoals CUSIP of ISIN, niet alleen bedrijfsnamen of tickers. Bepaal of een regel een uitgever, aandelenklasse, depositary receipt, derivaat, kassaldo of tijdelijke bedrijfsactiepost is. Controleer bij wegingen of het gaat om procenten van de index, het nettovermogen van het fonds of een mandje/creatie-eenheid, en of cash of shortposities apart staan.
Lijn ten slotte de tijdstippen uit. Een aangekondigde herweging, positiebestand van de vorige slotkoers, intradaykoers en AP-mandje voor de volgende NAV zijn geen gelijktijdige opnamen. Bewaar de tijdstempel en ingangsdatum voordat je overlap berekent. Zie ETF-trackingverschil versus tracking error voor uitleg waarom fondsrendementen van een index kunnen afwijken, ook als het fonds die probeert te volgen.
Wat vertelt een fondswebsite particuliere beleggers over mandjes?
Voor ETF’s onder Rule 6c-11 is dagelijkse openbare publicatie van posities verplicht. Die regel verplicht niet in het algemeen tot publicatie op de website van elk creatie- of terugkoopmandje. Een fonds kan meer informatie geven en een AP kan het transactiebestand via het fonds of marktinfrastructuur ontvangen. Een openbare positiepagina kan de blootstelling tonen, maar niet exact wat een AP bij een specifieke creatie of terugkoop leverde of ontving.
Niet elk Amerikaans beursfonds volgt dezelfde openbaarmakingsroute. In ADI 2025-15 legt SEC-personeel uit dat ETF’s buiten Rule 6c-11 steunen op aparte vrijstellingsbesluiten met eigen voorwaarden. Sommige semi-transparante of niet-transparante ETF’s publiceren een trackingmandje dat de portefeuille moet vertegenwoordigen zonder de echte posities te tonen. Noem dat geen werkelijke posities tenzij de fondsdocumenten dat zeggen.
Controleer in het prospectus en op de website of ‘mandje’ een portefeuillebestand, creatiemandje, terugkoopmandje of trackingmandje betekent. Bij onduidelijkheid zijn het prospectus en de AP- en mandjesregels van het fonds relevanter dan de lijst van de indexaanbieder.
Welke checklist helpt bepalen naar welke lijst je kijkt?
Lees eerst de documenttitel en kolomkoppen. Is dit een bestand met indexbestanddelen, dagelijkse portefeuilleposities, maandelijkse registratie, een AP-bestand voor creatie/terugkoop of een trackingmandje? Noteer de aanbieder of het fonds, peildatum, ingangsdatum en publicatietijd. Een pagina die vandaag is bijgewerkt, kan posities van de vorige slotkoers tonen.
Controleer de indexvolgmethode van het fonds: volledige replicatie, steekproeven, cash, derivaten of andere beleggingen. Vergelijk daarna identificaties en wegingen op dezelfde basis. Staat een regel alleen in het fondsbestand, kijk dan eerst naar cash, derivaten, aandelenklassen, bedrijfsgebeurtenissen, afwikkelingsposten of datumverschillen voordat je concludeert dat de benchmark veranderde.
Controleer bij een mandje of het om creatie of terugkoop gaat, voor welke werkdag en creatie-eenheid het geldt, of cashverrekening is inbegrepen en of het als aangepast is aangemerkt. Gebruik de transactielijst niet als vervanging van indexlidmaatschap of de volledige positieopname. Lees ook hoe ETF-creatie en terugkoop werken en ETF-NAV versus marktprijs.
Veelgestelde vragen
Q1Waarom heeft een fonds een ander aantal posities dan zijn indexbestanddelen?
Het fonds kan steekproeven gebruiken, cash of derivaten aanhouden, tijdelijke posities hebben of effecten tellen waar de index bedrijven telt. Ook kunnen peil- en ingangsdatums verschillen. Vergelijk eerst de bestandsdefinities en identificaties.
Q2Staat het AP-creatiemandje meestal op de ETF-website?
Niet noodzakelijk. Rule 6c-11 verplicht kwalificerende ETF’s dagelijks hun posities te publiceren, maar niet in het algemeen elk creatie- of terugkoopmandje op de website. Het fonds of een marktkanaal kan bestanden aan AP’s of andere deelnemers verstrekken.
Q3Is een trackingmandje hetzelfde als de werkelijke ETF-posities?
Niet altijd. SEC-personeel merkt op dat sommige semi-transparante of niet-transparante ETF’s een trackingmandje publiceren dat de portefeuille moet vertegenwoordigen zonder de werkelijke posities te tonen. Controleer de uitleg van het fonds.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat beschrijft een dagelijks ETF-positiesbestand vooral?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gidsPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids