

Zo werken ETF-creatie en -inwisseling
Lees hoe Authorized Participants, creation units en effectenmandjes werken, en waarom arbitrage een premie of korting kan verkleinen zonder dat te garanderen.
In deze gidsEen ETF heeft twee verschillende markten
Korte samenvatting
De meeste beleggers kopen en verkopen ETF-aandelen op de beurs. Authorized Participants (AP’s) creëren grote pakketten aandelen rechtstreeks bij het fonds of wisselen die in voor een mandje effecten of geld. Dit mechanisme kan de beurskoers dichter bij de waarde van de beleggingen brengen, maar garandeert geen bepaalde prijs of uitvoering van een particuliere order.
Een ETF heeft twee verschillende markten
Op de secundaire markt kopen en verkopen particuliere en institutionele beleggers ETF-aandelen aan elkaar op de beurs. Op de primaire markt handelt een Authorized Participant rechtstreeks met het fonds om een groot pakket aandelen te creëren of in te wisselen. Het ETF-bulletin van Investor.gov legt het verschil uit: een particuliere belegger handelt doorgaans met een tegenpartij op de markt en levert eigen aandelen niet rechtstreeks aan het fonds in voor inwisseling.
Dit artikel behandelt Amerikaanse ETF’s die als open-end beleggingsmaatschappij zijn geregistreerd en waarbij creatie en inwisseling via AP’s in gebundelde eenheden verlopen. De mandjes, cashcorrecties en procedures verschillen per fonds; sommige structuren vallen onder een ander wettelijk kader. Niet elk beursproduct heeft dezelfde structuur als een geregistreerde ETF. Grondstoffen-ETP’s en ETN’s kunnen anders werken. De SEC-gids voor ETF’s beschrijft de reikwijdte van Rule 6c-11 en enkele uitzonderingen. Niet alle geregistreerde ETF’s vallen onder Rule 6c-11; sommige, zoals ETF’s in de vorm van een unit investment trust (UIT), kunnen op andere vrijstellingen steunen. Regels en procedures in andere landen kunnen afwijken.
Een AP is een bevoegde tussenpartij, geen prijsgarantie
Een Authorized Participant is meestal een grote broker-dealer of andere financiële instelling met een overeenkomst met de fondsaanbieder om rechtstreeks aandelen te creëren of in te wisselen. Investor.gov legt uit wie AP’s zijn en wat zij doen. Uw broker is niet automatisch een AP. U hoeft zelf geen AP te zijn om ETF’s op de beurs te verhandelen.
Een AP kan ook als marketmaker optreden of andere risico’s beheren, maar dat zijn afzonderlijke rollen. De status van AP verplicht de instelling niet om altijd te handelen, een bepaalde koers aan te bieden of de premie of korting van een ETF binnen een vaste band te houden.
Zo creëert een AP nieuwe ETF-aandelen
Het fonds bepaalt een creatiemandje met effecten of andere beleggingen, eventueel aangevuld met een cashbedrag om verschillen te vereffenen. De AP levert het mandje en eventueel de benodigde cash aan het fonds volgens de afgesproken procedure. In ruil geeft het fonds een groot pakket ETF-aandelen uit, doorgaans een creation unit genoemd. De AP kan die aandelen vervolgens op de secundaire markt verkopen, aanhouden of gebruiken om andere posities af te wikkelen.
Het mandje kan de portefeuille van het fonds weerspiegelen. Het beleid van het fonds kan ook aangepaste mandjes of een cashcomponent toestaan. De definitieve SEC-regel 6c-11 vereist van fondsen die op de regel steunen schriftelijke procedures voor het samenstellen en accepteren van mandjes, met controles op aangepaste mandjes.
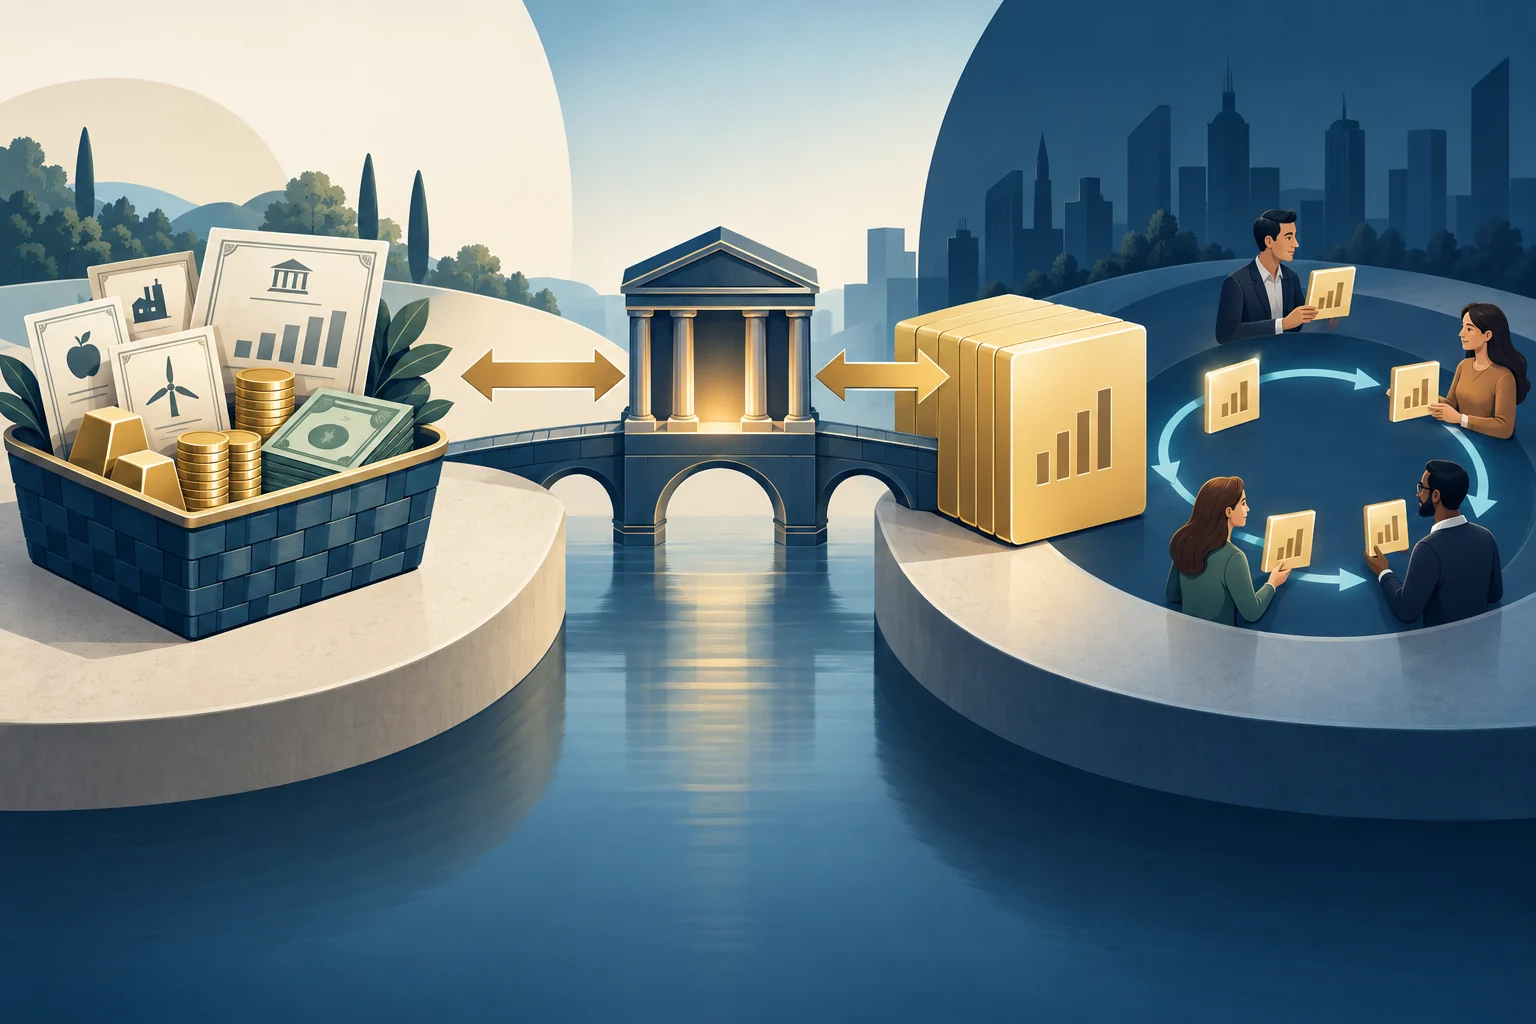
De omvang van een creation unit verschilt per fonds
Neem uitsluitend als rekenvoorbeeld een hypothetische creation unit van 20.000 ETF-aandelen en een marktwaarde van $100 per aandeel. Het pakket vertegenwoordigt dan $2.000.000 vóór transactiekosten of een cashcorrectie. Dit is alleen een rekenvoorbeeld, geen standaardomvang of vaste regel voor alle ETF’s. Het fonds bepaalt de voorwaarden voor zijn creation units; die kunnen per product verschillen of veranderen.
Investor.gov beschrijft creatie en inwisseling als transacties in grote pakketten, niet per los aandeel van een particuliere belegger. Controleer de fondsdocumenten voor het mandje, de kosten, eventuele cashbedragen en bijzondere voorwaarden.
Bij inwisseling verloopt de mandjesruil omgekeerd
Voor een inwisseling verzamelt de AP doorgaans een groot aantal ETF-aandelen op de markt en levert die als een afgesproken redemption unit aan het fonds. Daarvoor ontvangt de AP een vooraf bepaald mandje effecten of andere beleggingen; voor sommige onderdelen kan geld in de plaats komen of worden toegevoegd. De SEC-gids beschrijft dat eventueel ook een cashcorrectie deel is van de ruil.
Dit is geen directe inwisselmogelijkheid voor particuliere beleggers. Als u uw aandelen op de beurs verkoopt, verkoopt u aan een koper op de markt. Het fonds koopt uw aandelen niet automatisch in en levert u geen deel van de portefeuille.
Arbitrage kan een premie of korting verkleinen, maar hoeft die niet op te heffen
Staat de ETF-koers op de beurs hoger dan de waarde van het mandje dat een AP kan kopen of samenstellen, dan kan het economisch aantrekkelijk zijn om aandelen te creëren en te verkopen. Is de ETF-koers lager dan de waarde van de beleggingen die bij inwisseling worden ontvangen, dan kan de AP aandelen kopen en inwisselen voor het mandje. Als de transactie rendabel is, kan de extra vraag naar of het extra aanbod van ETF-aandelen de beurskoers dichter bij de waarde van de beleggingen brengen.
Dit is een mogelijke arbitrage, geen garantie. Investor.gov beschrijft hoe arbitrage de koers doorgaans dichter bij de NAV kan brengen, maar de ETF kan nog steeds boven of onder de NAV handelen. Zie hoe u NAV met de beurskoers vergelijkt en premie of korting berekent: een verschil meten bewijst niet dat het verdwijnt.
Kosten, hedging, afwikkeling en gesloten markten kunnen de aansluiting vertragen
Voordat een AP aandelen creëert of inwisselt, weegt die het koersverschil af tegen kosten en risico’s: effecten uit het mandje kopen of verkopen, bied-laatspreads en commissies, financiering van de voorraad, hedging tegen koersbewegingen, uitvoeringsrisico en fondskosten. Sommige beleggingen zijn mogelijk niet verhandelbaar of hun markt is gesloten. Verschillende tijdzones en afwikkelingscycli kunnen ook de levertijd of verwachte prijs veranderen.
Belegt een ETF in buitenlandse effecten waarvan de markt al gesloten is, dan kan de ETF-koers nieuwere informatie weerspiegelen dan de laatst gepubliceerde prijzen van sommige onderliggende beleggingen. Daardoor kan ook de waarde van het inwisselmandje tijdelijk minder zeker zijn. Lees waarom een ETF-koers beweegt als onderliggende markten gesloten zijn en het verschil tussen handelsvolume en liquiditeit van ETF’s. Is het verschil kleiner dan de uitvoeringskosten en risico’s, dan kan de transactie onaantrekkelijk zijn. Een AP hoeft geen koers te garanderen of de arbitrage uit te voeren.
In-kind-inwisseling kan bepaalde gerealiseerde winsten op fondsniveau beperken
Wisselt een AP ETF-aandelen in voor effecten in plaats van geld, dan hoeft het fonds sommige in waarde gestegen beleggingen mogelijk niet te verkopen om cash vrij te maken. Daardoor kan het fonds bepaalde vermogenswinsten niet realiseren en mogelijk minder belastbare winstuitkeringen doen dan bij verkoop van beleggingen voor cash. Investor.gov noemt in-kind-uitwisselingen als een reden waarom veel ETF’s fiscaal efficiënt kunnen zijn.
Dit is een mogelijk en beperkt effect, geen belastingvrijstelling of gegarandeerde uitkomst. Het resultaat hangt af van de portefeuille, transacties van het fonds, belastingregels en uw situatie. Ook uw eigen verkoop van aandelen of ontvangen uitkeringen kunnen fiscale gevolgen hebben. Raadpleeg het prospectus en de belastingdocumenten van het fonds en zo nodig een gekwalificeerde belastingadviseur.
Uw particuliere transactie creëert of wisselt geen fondsaandelen in
Koopt u ETF-aandelen via een broker, dan koopt u verhandelbare aandelen van een verkoper op de secundaire markt. Bij verkoop neemt een andere marktpartij de aandelen over; uw individuele order gaat niet rechtstreeks naar het fonds. Creatie en inwisseling vinden doorgaans in grote pakketten plaats via een AP en volgens het mandje en de voorwaarden van het fonds. Uw transactie garandeert dus geen uitvoering tegen NAV en creëert of vernietigt op zichzelf geen aandelen van het fonds.
Beoordeel een premie of korting door prijzen op hetzelfde moment te vergelijken en ook te letten op de liquiditeit van de onderliggende beleggingen, het mandje en de kosten. De ETF-structuur biedt een kanaal om de koers dichter bij de activawaarde te brengen, maar neemt marktrisico, koersverschillen of verschillen tussen producten en landen niet weg.
Veelgestelde vragen
Q1Wisselt het fonds mijn aandelen rechtstreeks in als ik ze verkoop?
Nee. Meestal verkoopt u ze aan een andere koper op de secundaire markt. Rechtstreekse inwisseling bij het fonds vereist een groot pakket via een AP en volgens de voorwaarden van het fonds.
Q2Heeft elke ETF een creation unit van dezelfde omvang?
Nee. Het fonds bepaalt de omvang, het mandje en eventuele cashcorrectie; dat verschilt per product. Het voorbeeld met 20.000 aandelen is uitsluitend hypothetisch.
Q3Garandeert in-kind-inwisseling dat ik minder belasting betaal?
Nee. Het kan het fonds helpen bepaalde winsten te vermijden die ontstaan bij verkoop van beleggingen voor cash, maar uitkeringen of uw persoonlijke belastinguitkomst zijn niet gegarandeerd.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat levert een AP bij een gebruikelijke creatie aan het ETF in ruil voor een creation unit?
Kies een antwoord om de uitleg te zien