

Ujian Zivot–Andrews: Punca Unit dengan Satu Perubahan Tidak Diketahui
Ketahui cara ujian Zivot–Andrews mencari satu tarikh perubahan yang tidak diketahui, sebab statistik minimum memerlukan nilai kritikal khusus, dan batas hipotesis nolnya
Dalam panduan iniUjian ini bertanya sama ada satu perubahan mengubah kesimpulan punca unit
Ringkasan ringkas
Ujian Zivot–Andrews (ZA) bertanya sama ada siri yang kelihatan persisten sebenarnya pegun di sekitar laluan deterministik yang mempunyai satu perubahan. Ujian ini menganggar regresi punca unit bagi setiap tarikh perubahan calon dan memilih statistik-t aras tertangguh yang paling negatif. Carian tarikh mengubah taburan rujukan, dan ujian klasik mengandaikan tiada perubahan di bawah hipotesis nol punca unit.
Ujian ini bertanya sama ada satu perubahan mengubah kesimpulan punca unit
Ujian Augmented Dickey–Fuller boleh sukar membezakan punca unit daripada proses pegun apabila siri mengalami perubahan aras atau trend yang tidak dimasukkan dalam regresi. Anjakan sekali selepas perubahan dasar, perubahan trend yang diukur, atau peristiwa pasaran luar biasa boleh membuat seluruh sampel kelihatan lebih persisten daripada setiap segmen di sekitar laluan deterministiknya.
Ujian ZA menyesuaikan idea Dickey–Fuller untuk satu tarikh perubahan yang tidak diketahui. Ia membenarkan bahagian deterministik regresi berubah sekali, lalu bertanya sama ada bukti menentang punca unit menjadi lebih kuat. Kaedah ini berguna apabila satu perubahan memang munasabah bagi persoalan kajian; ia bukan carian umum untuk setiap jenis perubahan rejim.
Ini tetap ujian punca unit. Ia tidak menguji sama ada peristiwa tertentu menyebabkan perubahan, membina peraturan dagangan, atau membuktikan harga akan kembali cukup pantas untuk didagangkan. Perbandingan ADF dan Phillips–Perron menerangkan garis dasar tanpa perubahan; panduan kepegunan dan punca unit menerangkan hipotesis yang lebih luas.
Hipotesis nol dan alternatif menunjukkan andaian perubahan dengan jelas
Bentuk perbezaan lazim bagi regresi pada tarikh calon ialah
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
λ ialah pecahan perubahan calon, dₜ(λ) mengandungi terma deterministik dan terma perubahan calon bagi model pilihan, manakala perbezaan tertangguh mengambil kira kebergantungan jangka pendek. Dalam parameterisasi ini, punca unit bermaksud H₀: α = 0, bersamaan pekali autoregresif aras bernilai satu.
Susunan ZA klasik menguji nol punca unit tanpa perubahan trend deterministik berbanding alternatif pegun di sekitar trend yang boleh berubah sekali. Terma perubahan calon dimasukkan dalam regresi supaya alternatif dapat mewakili laluan itu, sedangkan kalibrasi nol klasik menganggap kesan perubahan tersebut tiada. Perbezaan ini penting semasa mentafsir hasil dan nilai kritikal.
Jika ujian tidak menolak nol, itu bukan bukti siri ialah rawak-jalan yang tepat. Kuasa rendah, sampel pendek, bentuk trend yang salah dipilih, atau perubahan di bawah nol mungkin menyebabkan kegagalan menolak. Penolakan ialah bukti menentang nol punca unit yang ditetapkan, bukan bukti semua kejutan bersifat sementara dalam setiap rejim pasaran.
Imbas tarikh calon dan pilih statistik minimum
Mula-mula, tetapkan julat tarikh perubahan yang dibenarkan di bahagian dalam sampel. Tarikh terlalu hampir dengan hujung lazimnya dipotong supaya regresi mempunyai maklumat pada kedua-dua sisi perubahan. Bagi setiap λ yang dibenarkan, padankan regresi dan rekod statistik-t untuk α.
Tarikh dengan statistik terkecil, iaitu paling negatif, dipilih:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
Oleh itu statistik ujian ialah minimum selepas carian, bukannya statistik-t pada tarikh yang ditetapkan terlebih dahulu. Pecahan perubahan terpilih bergantung pada sampel, varian model, spesifikasi lat dan set calon selepas pemotongan. Ia tidak semestinya anggaran tepat tarikh peristiwa sejarah.
Pilihan lat juga mempengaruhi regresi. Terlalu sedikit perbezaan tertangguh boleh meninggalkan kebergantungan bersiri pada baki; terlalu banyak menggunakan maklumat, terutamanya dalam sampel pendek. Laporkan aturan lat dan pemotongan tarikh calon, bukan sekadar menerima tetapan lalai perisian.
Tiga model deterministik mewakili jenis perubahan yang berbeza
Varian ZA tradisional sering dinamakan model A, B dan C. Maksud label “intersep”, “trend” atau “kedua-duanya” boleh berbeza antara perisian, jadi semak definisi pelaksanaan yang digunakan.
- Model A membenarkan anjakan sekali pada intersep, atau aras
- Model B membenarkan kecerunan trend deterministik berubah
- Model C membenarkan anjakan intersep dan perubahan kecerunan trend
Pilihan ini bersifat substantif. Lompatan kekal pada aras kadar tukaran berbeza daripada perubahan pertumbuhan secara beransur-ansur. Model yang memasukkan perubahan trend tanpa sokongan boleh mengurangkan kuasa kerana terma tidak perlu perlu dianggar; menggugurkan perubahan munasabah boleh menyebabkan salah spesifikasi. Tentukan jenis perubahan yang masuk akal sebelum membandingkan hasil.
Varian ini tidak mengenal pasti punca ekonomi perubahan. Tarikh anggaran ialah tarikh yang paling sepadan dengan sampel di bawah model yang dipilih, walaupun beberapa peristiwa, perubahan pengukuran atau dinamik tertinggal mungkin menerangkan bentuk yang sama.
Contoh kecil menunjukkan mengapa nilai minimum penting
Andaikan seorang penyelidik menilai lima tarikh perubahan calon. Jadual menunjukkan statistik-t bagi terma aras tertangguh daripada setiap regresi:
| Pecahan perubahan calon λ | Statistik-t bagi α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Minimum ialah −4.0, maka carian memilih λ = 0.50. Ini hanya menunjukkan cara tarikh dan statistik dipilih. Nilainya direka untuk ilustrasi; contoh ini tidak memberikan nilai kritikal ZA atau keputusan penolakan. Dalam analisis sebenar, set calon, model, aturan lat dan nilai kritikal mesti ditentukan bersama.
<!-- learn:illustration -->
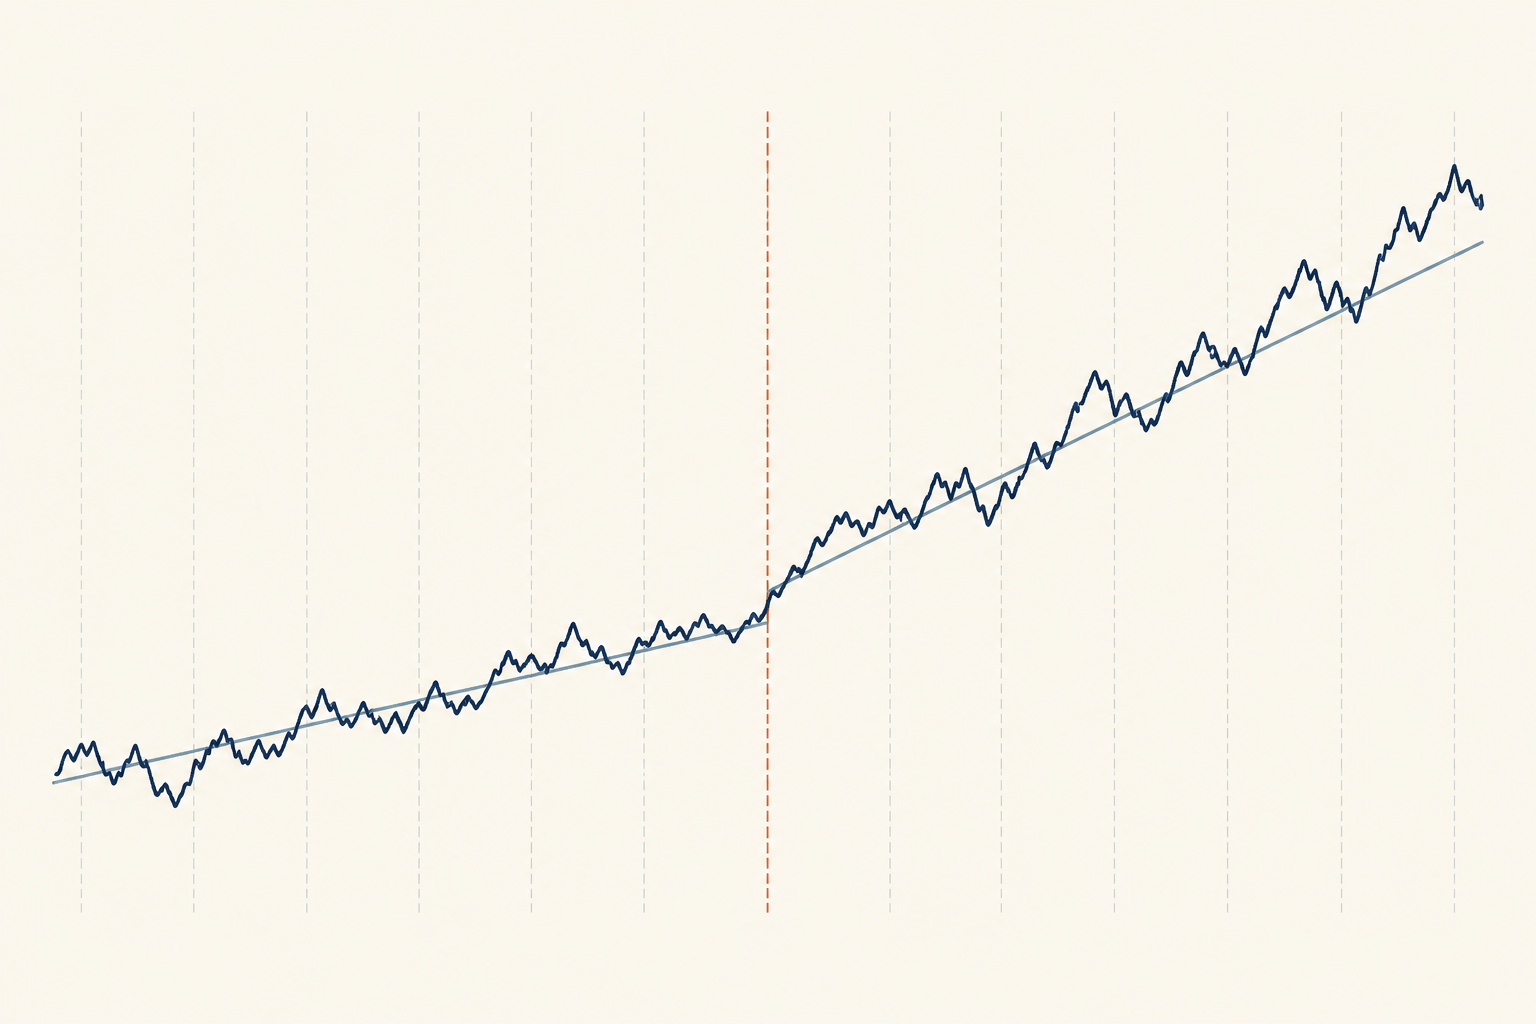
Statistik hasil carian memerlukan nilai kritikal yang sepadan
Nilai kritikal Dickey–Fuller atau Student-t biasa tidak sah untuk statistik minimum. Walaupun setiap regresi tarikh calon menyerupai regresi Augmented Dickey–Fuller, mencari banyak tarikh dan mengekalkan statistik paling negatif mengubah taburan nol.
Nilai rujukan yang sesuai bergantung pada varian model ZA dan reka bentuk carian. Bandingkan τZA dengan nilai kritikal yang diterbitkan bagi spesifikasi perubahan serta carian tarikh yang sama. Jangan anggap tarikh terpilih ditetapkan sebelum sampel dilihat dan jangan bandingkan statistik dengan jadual ADF biasa.
Analisis asal Zivot dan Andrews membangunkan prosedur perubahan dianggarkan daripada ujian awal Perron dengan tarikh perubahan yang ditetapkan. Ia menganggap lokasi perubahan tidak diketahui dan menentukan taburan untuk carian itu. Lihat makalah asal dan analisis Perron tentang perubahan yang diketahui untuk latar sejarah dan butiran pelaksanaan.
Pilih siri kewangan sebelum memilih model perubahan
Keputusan bergantung pada siri yang diuji. Harga log, kadar faedah, spread harga, volatiliti terealisasi dan siri pulangan menjawab soalan yang berlainan. Perubahan trend jangka panjang mungkin penting bagi aras tetapi tidak berkaitan dengan pulangan jangka pendek. Spread untuk kajian pasangan memerlukan alasan ekonomi dan kointegrasi tersendiri.
Dalam kajian dagangan teknikal, penolakan ZA boleh menjadi satu bukti bahawa aras yang diuji lebih sesuai diwakili oleh trend deterministik yang berubah berbanding nol punca unit yang ditetapkan. Ia tidak menunjukkan siri boleh diramal mengalami purata-balik selepas tarikh anggaran dan tidak memberikan aturan masuk, keluar atau risiko.
Tarikh terpilih menggunakan keseluruhan sampel carian. Jika tarikh atau hasil ujian sampel penuh yang sama digunakan untuk mereka bentuk dan menilai strategi, pemerhatian kemudian telah mempengaruhi pilihan. Analisis dagangan memerlukan reka bentuk masa nyata atau bergulir, penilaian luar sampel dan kos transaksi realistik; ujian itu sendiri tidak menjaminnya.
Perubahan di bawah nol punca unit ialah batasan penting
Nilai kritikal ZA klasik mengandaikan tiada perubahan pada trend deterministik di bawah nol punca unit. Penyelidikan kemudian menunjukkan prosedur statistik-t Dickey–Fuller infimum boleh menolak terlalu kerap jika perubahan trend sebenarnya berlaku di bawah nol; dalam kes yang dikaji, saiz asimptotik boleh menjadi sangat besar. Penolakan mungkin mencerminkan ketidakpadanan model nol dengan data, bukan bukti kepegunan trend. Lihat analisis Harvey, Leybourne dan Taylor tentang ujian Dickey–Fuller infimum.
Alternatif satu perubahan juga tidak boleh mewakili dua atau lebih perubahan, denyutan sementara, volatiliti berubah atau perubahan beransur-ansur. Memilih A, B atau C selepas melihat nilai-p terkecil menambah satu lagi lapisan pemilihan. Jika beberapa perubahan atau perubahan di bawah nol munasabah, gunakan prosedur yang direka untuk hipotesis serta kalibrasi tersebut, bukan memaksa ujian ZA klasik.
Panduan Quandt–Andrews mengkaji tarikh perubahan tidak diketahui dalam parameter regresi; panduan Bai–Perron meliputi perubahan regresi berbilang. Hipotesisnya berkaitan tetapi berbeza, dan kedua-duanya bukan pengganti ujian punca unit yang mengambil kira perubahan.
Laporkan carian dan andaian bersama-sama dengan hasil
Laporan yang berguna menyatakan siri dan transformasi, tempoh serta frekuensi sampel, model deterministik, aturan lat, julat pemotongan tarikh calon, pecahan perubahan terpilih, statistik minimum dan nilai kritikal atau nilai-p sepadan. Nyatakan hipotesis nol dengan jelas, termasuk sama ada ia membenarkan perubahan. Tunjukkan sensitiviti jika hasil berubah merentas varian model atau pilihan lat yang munasabah.
Gunakan tarikh anggaran sebagai diagnostik, bukan kesimpulan sebab-akibat. Bandingkan dengan peristiwa institusi dan pasaran yang diketahui, tetapi jangan kemukakan tarikh yang dipilih daripada data sama sebagai pengesahan bebas kepada sesuatu peristiwa. Asingkan penjelasan ekonomi, penolakan statistik dan implikasi dagangan.
Untuk aliran kerja punca unit yang lebih luas, baca panduan kepegunan, kemudian bandingkan ADF atau PP sebagai diagnosis pelengkap tanpa perubahan jika sesuai. Jika persoalannya hubungan jangka panjang antara pemboleh ubah tidak pegun, rujuk panduan kointegrasi Engle–Granger. Tiada satu ujian pun menentukan transformasi yang betul atau membuktikan strategi menguntungkan.
Soalan lazim
Q1Adakah ujian Zivot–Andrews mencari tarikh peristiwa sebenar?
Ia memilih tarikh calon yang menghasilkan statistik paling kecil dalam carian dan model yang ditetapkan. Tarikh itu bergantung pada sampel, pemotongan, aturan lat dan spesifikasi perubahan; ia bukan anggaran sebab-akibat atau selang keyakinan bagi tarikh peristiwa.
Q2Adakah Zivot–Andrews cuma ujian ADF dengan pemboleh ubah dami?
Ia menggunakan regresi gaya ADF dengan terma perubahan, tetapi mencari merentas tarikh calon dan melaporkan statistik minimum. Carian mengubah taburan rujukan, jadi nilai kritikal ADF biasa tidak boleh digunakan semula.
Q3Apakah perbezaan antara model A, B dan C?
Model A membenarkan perubahan intersep atau aras, model B perubahan kecerunan trend deterministik, dan model C kedua-duanya. Label perisian mungkin berbeza; semak definisi pelaksanaan sebelum mentafsir output.
Q4Bolehkah penolakan ZA digunakan sebagai isyarat dagangan?
Tidak. Penolakan ialah bukti menentang nol punca unit yang ditetapkan di bawah model perubahan tertentu. Ia tidak membuktikan kebolehramalan masa depan, aturan masuk yang menguntungkan atau prestasi selepas kos transaksi. Penyelidikan utama - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Bagaimanakah ujian ZA klasik memilih statistik yang dilaporkan?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
Takrif jelas istilah opsyen penting, daripada call, put dan rantaian opsyen kepada IV, Greeks, faedah terbuka dan max pain
Lihat glosari opsyen