

Ujian Bai–Perron untuk berbilang perubahan struktur dalam regresi
Ketahui cara kaedah Bai–Perron mencari bilangan dan tarikh perubahan regresi yang tidak diketahui, cara trimming dan nilai kritikal berfungsi, serta perkara yang tidak dapat dibuktikan oleh anggaran tersebut.
Dalam panduan iniApakah soalan yang ditanya oleh ujian regresi berbilang perubahan
Ringkasan ringkas
Kaedah Bai–Perron menganggarkan tarikh perubahan regresi secara serentak bagi bilangan perubahan yang ditetapkan. Selepas itu, ujian atau kriteria pemilihan model menilai berapa banyak perubahan yang disokong oleh data. Tarikh dan bilangan bergantung pada regresi, panjang minimum segmen, andaian ralat dan prosedur carian; kaedah ini tidak mengenal pasti punca atau kelebihan dagangan.
Apakah soalan yang ditanya oleh ujian regresi berbilang perubahan
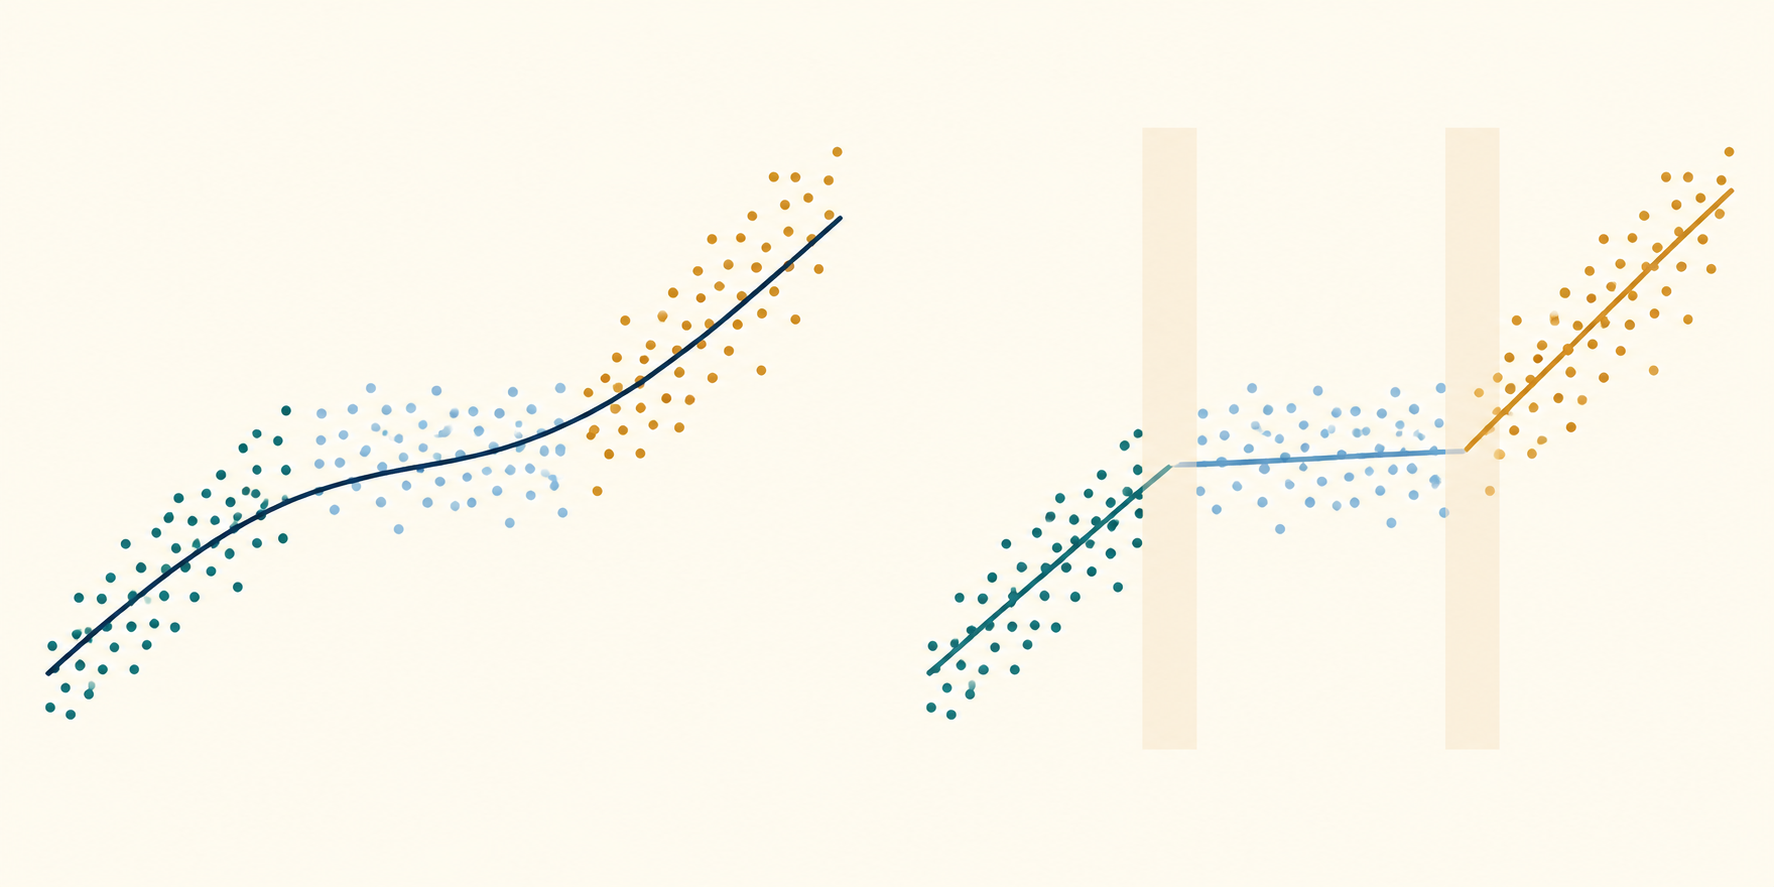
Perubahan struktur dalam regresi bermaksud satu atau lebih pekali mungkin berubah pada titik yang tidak diketahui dalam sampel. Satu anggaran bagi seluruh sampel boleh menyembunyikannya: jika hubungan antara pulangan dan risiko positif dalam satu tempoh tetapi kemudian menjadi lemah atau berbalik, pekali puratanya mungkin tidak menggambarkan mana-mana tempoh dengan baik. Kaedah Bai–Perron menjadikan persoalan itu satu carian yang jelas merentasi pembahagian pemerhatian yang mungkin.
Perbezaan utama daripada ujian Chow ialah sama ada tarikh telah ditetapkan lebih awal. Ujian Chow membandingkan subsampel di sekitar tarikh yang diberikan. Mencuba banyak tarikh lalu melaporkan statistik Chow biasa yang paling besar tidak mengekalkan taburan rujukan lazim bagi satu ujian. Ujian Bai–Perron mengambil kira carian tarikh calon dan boleh menilai lebih daripada satu perubahan. Untuk kes tarikh yang ditentukan lebih awal, lihat panduan ujian Chow.
Ujian ini juga perlu dibezakan daripada CUSUM regresi. CUSUM memeriksa laluan sisa rekursif mengikut urutan masa untuk mencari bukti yang bertentangan dengan kestabilan, tetapi dengan sendirinya tidak menghasilkan senarai tarikh perubahan berbilang yang dipilih. Bai–Perron pula menganggarkan pembahagian di bawah model regresi bersegmen yang dinyatakan secara jelas. Kedua-dua kaedah tidak menjelaskan sebab sesuatu hubungan berubah. Untuk diagnostik laluan sisa, lihat panduan CUSUM regresi.
Tulis regresi dengan tarikh dan bilangan perubahan yang tidak diketahui
Katakan terdapat \(T\) pemerhatian dan \(m\) perubahan pada tarikh integer \(T_1<\cdots<T_m\). Tetapkan \(T_0=0\) dan \(T_{m+1}=T\), lalu takrifkan segmen \(j\) sebagai pemerhatian \(T_{j-1}+1,\ldots,T_j\). Dalam model perubahan struktur tulen,
\[ y_t=x_t'\beta_j+u_t,\qquad T_{j-1}<t\le T_j,\quad j=1,\ldots,m+1. \]
Di sini, \(y_t\) ialah hasil, \(x_t\) ialah vektor pemboleh ubah penerang yang dimasukkan, \(\beta_j\) ialah vektor pekali dalam segmen \(j\), dan \(u_t\) ialah ralat. Perkara yang tidak diketahui bukan pekali sahaja: melainkan ditetapkan dalam reka bentuk, tarikh perubahan dan bilangannya \(m\) juga perlu dianggarkan atau dipilih. Model ini turut mengandaikan susunan pemerhatian yang bermakna serta vektor pekali yang stabil dalam setiap segmen mengikut spesifikasi yang dipilih.
Dalam contoh kewangan, \(y_t\) mungkin pulangan portfolio, manakala \(x_t\) boleh merangkumi pulangan pasaran, perubahan kadar faedah atau ukuran turun naik. Perubahan yang dikesan bermaksud min bersyarat linear mengikut segmen memberikan padanan dalam sampel yang lebih baik di bawah prosedur tersebut. Ini tidak bermakna sesuatu peristiwa yang dinamakan mengubah pekali, pemboleh ubah penerang adalah eksogen, atau hubungan kekal stabil di luar sampel.
Bezakan tarikh pemerhatian daripada tarikh kalendar. Jika pemerhatian ialah sesi dagangan harian, perubahan antara sesi ke-120 dan ke-121 tidak semestinya bersamaan dengan pergerakan pasaran selama satu hari kalendar; cuti, sebut harga yang hilang dan pensampelan tidak sekata mempengaruhi pemetaan itu. Nyatakan susunan sampel dan cara tarikh perubahan dilaporkan sebelum menganggapnya sebagai cap masa sesuatu peristiwa.
Pilih perubahan struktur tulen atau separa dengan sengaja
Dalam model perubahan struktur tulen, setiap pekali dalam \(\beta_j\) boleh berubah antara segmen. Ini membolehkan pintasan dan semua kecerunan berubah, tetapi memerlukan lebih banyak parameter khusus segmen. Oleh itu, perubahan mungkin sukar dianggarkan dengan tepat jika segmen pendek atau vektor pemboleh ubah penerang besar. Perubahan tulen hanya sesuai apabila persoalan membenarkan setiap hubungan yang dimodelkan ditetapkan semula.
Dalam model perubahan struktur separa, sesetengah pekali kekal sama merentas segmen dan pekali lain boleh berubah. Contohnya, tulis \(\beta_j=(\delta',\gamma_j')'\), dengan \(\delta\) dikongsi oleh semua segmen dan \(\gamma_j\) khusus kepada segmen. Ini boleh menggambarkan sekatan substantif: pintasan dan kecerunan pendedahan dasar dibenarkan berubah, tetapi kesan pemboleh ubah kawalan dikekalkan sama. Sekatan itu mengubah objektif padanan dan taburan rujukan ujian. Nyatakannya secara jelas; jangan anggapnya penyederhanaan tanpa kesan.
Pengiraannya juga berbeza. Bagi perubahan tulen, jumlah kuasa dua baki (RSS) sesuatu pembahagian ialah jumlah RSS segmen yang bebas, maka pengaturcaraan dinamik boleh mengoptimumkan pembahagian bagi bilangan perubahan yang tetap. Dalam model separa, pekali sepunya menghubungkan semua segmen. Bai dan Perron menerangkan prosedur berulang: anggarkan tarikh perubahan dan pekali yang berubah dengan pekali sepunya dikekalkan tetap, kemudian kemas kini pekali sepunya bagi pembahagian tertentu. Rekurens RSS segmen aditif yang mudah sahaja tidak menyelesaikan keseluruhan model terkekang itu. Pilih spesifikasi berdasarkan persoalan saintifik atau ramalan, bukan berdasarkan versi yang melaporkan lebih banyak perubahan.
Tetapkan panjang minimum segmen sebelum melihat tarikh calon
Carian memerlukan bilangan pemerhatian minimum bagi setiap segmen. Peraturan trimming ini mengelakkan pemadanan selang yang sangat pendek sehingga pekalinya tidak stabil, tetapi turut mengecualikan perubahan sebenar yang terlalu hampir dengan hujung sampel atau perubahan lain. Peraturan itu sebahagian daripada reka bentuk analisis, bukan hukum universal.
Pertimbangkan contoh yang jelas bersifat hipotesis dengan \(T=240\) pemerhatian dan pecahan trimming yang dipilih sebanyak 15%. Ini memberikan panjang minimum \(h=0.15\times240=36\) pemerhatian bagi setiap segmen. Jika tarikh perubahan menandakan pemerhatian terakhir segmen terdahulu, tarikh yang dibenarkan bagi satu perubahan ialah \(36\le T_1\le204\). Kedua-dua belah mempunyai sekurang-kurangnya 36 pemerhatian.
Bagi dua perubahan, pasangan tarikh yang dibenarkan mesti memenuhi:
\[ 36\le T_1,\qquad T_1+36\le T_2\le204. \]
Maksudnya, \(T_1\le168\), manakala \(T_2\) mesti sekurang-kurangnya 36 pemerhatian selepas perubahan pertama dan meninggalkan 36 pemerhatian selepas perubahan kedua. Pasangan \((72,156)\) dibenarkan: tiga segmennya mempunyai 72, 84 dan 84 pemerhatian. Pasangan \((80,100)\) tidak dibenarkan kerana segmen tengah hanya mempunyai 20 pemerhatian. Dengan \(h\) ini, maksimum lima perubahan boleh dimuatkan dalam 240 pemerhatian: enam segmen memerlukan sekurang-kurangnya \(6\times36=216\) pemerhatian, manakala tujuh memerlukan 252.
Angka 15% di sini ialah pilihan reka bentuk yang jelas bersifat hipotesis, bukannya cadangan lalai. Pecahan yang lebih besar boleh mengecualikan rejim jangka pendek dan tarikh berhampiran sempadan sampel; pecahan yang lebih kecil membenarkan segmen pendek tetapi mungkin meninggalkan terlalu sedikit maklumat untuk menganggarkan kecerunan dan kuantiti kovarians jangka panjang dengan boleh dipercayai. Pilih peraturan berdasarkan kekerapan pensampelan, bilangan pemboleh ubah penerang, tempoh rejim yang munasabah dan kaedah inferens. Laporkan pilihan itu dan, jika bermakna dari segi substantif, tunjukkan sama ada kesimpulan berubah dengan nilai yang berdekatan. Jika terdapat lengah atau pemerhatian hilang, pelaksanaan boleh mentakrifkan saiz sampel berkesan dan titik hujung secara berbeza; dokumentasikan konvensyen yang digunakan.
Gunakan pengaturcaraan dinamik untuk mencari pembahagian global bagi bilangan tetap
Bagi model perubahan tulen dengan \(m\) tetap, carian tarikh boleh dinyatakan sebagai peminimuman jumlah RSS segmen:
\[ \min_{T_1,\ldots,T_m}\;\sum_{j=1}^{m+1}\operatorname{SSR}(T_{j-1}+1,T_j), \]
tertakluk pada susunan tarikh dan panjang minimum segmen. \(\operatorname{SSR}(a,b)\) ialah jumlah kuasa dua baki terkecil daripada pemadanan kuasa dua terkecil bagi satu segmen yang meliputi pemerhatian \(a,\ldots,b\). Carian naif menguji setiap gabungan tarikh, dan bilangannya meningkat dengan cepat apabila \(T\) dan \(m\) bertambah.
Pengaturcaraan dinamik menggunakan semula submasalah yang telah dioptimumkan. Jika \(D(r,j)\) ialah RSS terkecil bagi pembahagian pemerhatian 1 hingga \(j\) kepada \(r\) segmen yang sah, satu bentuk rekurensnya ialah
\[ D(r,j)=\min_i\{D(r-1,i)+\operatorname{SSR}(i+1,j)\}, \]
dengan titik pemisah \(i\) dihadkan supaya setiap satu daripada \(r-1\) segmen pertama dan segmen terakhir memenuhi panjang minimum. Menyimpan titik pemisah yang memberikan nilai minimum pada setiap langkah membolehkan tarikh dipulihkan. Bagi setiap bilangan segmen yang dibenarkan, algoritma memperoleh pembahagian dengan RSS minimum global di bawah model dan kekangan yang ditetapkan, bukannya menambah perubahan satu demi satu secara tamak. Bai dan Perron (2003) menghuraikan pengiraan ini serta membincangkan model perubahan tulen dan separa.
“Global” di sini bersyarat pada bilangan yang dipilih, pemboleh ubah penerang, terma deterministik, trimming dan fungsi objektif. Ia tidak bermaksud model statistik itu benar, bilangannya betul atau pembahagian tersebut optimum merentas semua spesifikasi yang mungkin. Prosedur ini boleh membandingkan beberapa bilangan dengan cekap, tetapi pemilihan \(m\) ialah langkah inferens atau pemilihan model yang berasingan.
Pilih bilangan perubahan dengan inferens terlaras carian atau kriteria
Selepas pembahagian terbaik dikira bagi bilangan calon, terdapat beberapa cara untuk memilih \(m\). Ujian berjujukan \(\sup F(\ell+1\mid\ell)\) membandingkan model dengan \(\ell\) perubahan dan model dengan satu perubahan tambahan, menggunakan statistik supremum merentas tarikh yang dibenarkan. Ujian maksimum berganda seperti UDmax atau WDmax menguji hipotesis tiada perubahan berbanding alternatif dengan bilangan perubahan tidak diketahui sehingga had yang ditetapkan. Kriteria maklumat, termasuk kriteria sejenis BIC, membandingkan penambahbaikan padanan dengan penalti kerumitan. Kaedah-kaedah ini berkaitan, tetapi tidak menjawab soalan yang sama.
Nilai kritikal F biasa lazimnya tidak sesuai selepas pemaksimuman merentas tarikh perubahan yang tidak diketahui. Di bawah hipotesis nol tiada perubahan, tarikh calon tidak dikenal pasti dengan cara yang sama seperti di bawah hipotesis alternatif, lalu menghasilkan taburan asimptotik bukan standard. Nilai kritikal bergantung pada perkara seperti trimming, perubahan tulen atau separa, pemboleh ubah penerang dan andaian kovarians ralat. Bai dan Perron (1998) menerbitkan ujian untuk perubahan berbilang; kajian nilai kritikal mereka yang kemudian memberikan nilai bagi trimming dan tetapan model yang berbeza. Andrews (1993) menyediakan hasil penting bagi ujian ketidakstabilan dengan satu titik perubahan yang tidak diketahui, tetapi nilai kritikalnya bukan pengganti prosedur berbilang perubahan.
Ujian berjujukan mudah ditafsirkan, tetapi hasilnya boleh bergantung pada kuasa ujian pada setiap langkah dan bilangan maksimum perubahan yang ditetapkan lebih awal. Kriteria maklumat boleh memilih bilangan yang berbeza kerana penalti masing-masing berbeza dan model calon mungkin sekadar penghampiran. Lebih banyak perubahan tidak semestinya memberikan gambaran yang lebih realistik: peningkatan kecil padanan mungkin dibayar dengan pekali segmen yang tidak stabil. Laporkan kaedah, bilangan maksimum, trimming, urutan ujian atau kriteria, dan andaian nilai kritikal yang sepadan. Jika pilihan itu penting, tunjukkan sensitiviti dan bukannya menyatakan satu bilangan sebagai pasti.
Anggap tarikh anggaran sebagai anggaran bersyarat yang tidak pasti
Tarikh yang meminimumkan kriteria ialah anggaran titik di bawah model tertentu. Jangan laporkannya seolah-olah data mendedahkan saat tepat sesuatu hubungan ekonomi berubah. Variasi sampel, perubahan pekali yang kecil, perubahan yang berdekatan, hasil yang bising, pemboleh ubah penerang yang kurang berubah dan panjang minimum yang besar boleh meratakan objektif berhampiran minimumnya. Beberapa pembahagian berdekatan mungkin memberikan padanan yang hampir sama baik.
Bai dan Perron membangunkan selang keyakinan untuk tarikh perubahan di bawah syarat yang dinyatakan. Selang itu menerangkan ketidakpastian pensampelan bagi tarikh perubahan yang dimodelkan; ia tidak merangkumi semua ketidakpastian tentang ketepatan spesifikasi regresi, pemboleh ubah yang patut dimasukkan, bilangan perubahan atau peraturan trimming. Jika bilangan perubahan itu sendiri tidak pasti, selang tarikh yang sempit dan bersyarat pada satu bilangan pilihan boleh mengecilkan gambaran ketidakpastian keseluruhan.
Dalam pelaporan praktikal, bezakan konvensyen tarikh, indeks pemerhatian yang dianggarkan, tarikh kalendar yang sepadan dan selang bagi setiap perubahan. Jika selangnya lebar atau bertindih, nyatakan bahawa lokasinya kurang tepat. Jangan memilih tarikh daripada carta selepas melihat hasil lalu menganggapnya sebagai masa peristiwa yang diramal secara bebas. Apabila membandingkan perubahan anggaran dengan peristiwa yang diketahui, pertimbangkan kemungkinan peristiwa dan tempoh perbandingan dipilih selepas data diteliti.
Padankan inferens dengan kebergantungan bersiri dan perubahan varians
Pembahagian RSS ialah kriteria padanan; kesahan ujian dan selang keyakinan bergantung pada andaian tentang pemboleh ubah penerang dan ralat. Regresi kewangan boleh mengandungi korelasi bersiri, heteroskedastisiti bersyarat, pencilan, turun naik yang berubah, pulangan bertindih atau pemerhatian tak segerak. Jika penganggar kovarians dan nilai kritikal mengandaikan ralat bebas dengan varians sama sedangkan sisanya bersandar atau heteroskedastik, keertian yang dilaporkan boleh mengelirukan walaupun tarikh perubahan kelihatan munasabah.
Kerja Bai–Perron membangunkan prosedur di bawah syarat yang lebih umum, termasuk beberapa bentuk heteroskedastisiti dan kebergantungan bersiri. Namun, pembetulan kovarians dan nilai rujukan mestilah sesuai dengan tetapan sebenar. Anggaran kovarians teguh atau HAC tidak membetulkan dinamik yang tertinggal, pemboleh ubah penerang endogen, min bersyarat yang tersalah spesifikasi atau kalendar pemerhatian yang menggabungkan sela masa yang tidak sepadan. Penggunaan ralat piawai teguh semata-mata juga tidak menjadikan objektif RSS model data yang lebih baik.
Periksa kebergantungan dan corak varians sisa di dalam dan antara segmen calon. Nyatakan sama ada andaian ralat membenarkan varians khusus segmen, korelasi bersiri atau perubahan taburan pemboleh ubah penerang, serta sama ada teori ujian yang dipilih meliputi keadaan tersebut. Anggaran kovarians teguh amat rapuh dalam segmen yang sangat pendek; sebab itu, trimming dan dimensi model perlu dirancang bersama. Untuk asas anggaran regresi dan andaian kovarians, lihat panduan regresi OLS.
Laporkan analisis perubahan tanpa menjadikannya dakwaan sebab-akibat atau dagangan
Laporan yang boleh diulang semula menyatakan hasil, semua pemboleh ubah penerang, transformasi, tempoh dan kekerapan sampel, pintasan dan sekatan pekali, spesifikasi perubahan tulen atau separa, maksimum calon \(m\), pecahan trimming dan panjang minimum, konvensyen tarikh, kaedah pengoptimuman serta ujian atau kriteria pemilihan \(m\). Sertakan bilangan perubahan yang dipilih, pekali mengikut segmen, tarikh dan selang ketidakpastian, statistik ujian, pengendalian kovarians dan sumber nilai kritikal. Jelaskan juga titik hujung atau pemerhatian yang dikecualikan daripada carian.
Perubahan yang dikesan secara statistik memberikan bukti ketidakstabilan parameter dalam regresi yang dinyatakan, di bawah andaian modelnya. Ia tidak mengenal pasti peristiwa yang menyebabkan perubahan, tidak membuktikan bahawa berita atau dasar tertentu bertanggungjawab, dan tidak menunjukkan bahawa pekali sebelum atau selepas perubahan akan berterusan. Perubahan itu mungkin mencerminkan pemboleh ubah tertinggal, takrif data yang berubah, episod turun naik, masalah pengukuran atau perubahan ekonomi sebenar; ujian regresi sahaja tidak membezakan penjelasan tersebut.
Dalam dagangan kuantitatif, carian seluruh sampel menggunakan pemerhatian di kedua-dua belah setiap perubahan yang dianggarkan. Berdagang seolah-olah tarikh terpilih diketahui pada masa sebenar menimbulkan bias pandang-ke-hadapan. Nilai peraturan rejim yang dicadangkan secara kronologi dan anggar semula hanya menggunakan maklumat yang tersedia pada setiap tarikh; ambil kira spread, yuran, kesan pasaran, pembiayaan, pinjaman, pusing ganti dan latensi. Bandingkan dengan garis dasar mudah yang menggunakan parameter tetap dan tanpa dagangan, serta simpan data yang benar-benar datang kemudian untuk pengesahan. Perubahan boleh mencetuskan semakan model atau risiko, tetapi bukan bukti kuasa ramalan atau kelebihan yang boleh didagangkan.
Bai dan Perron (1998) membentangkan ujian dan anggaran bagi berbilang perubahan struktur dalam model linear dalam makalah asal mereka. Makalah pengiraan 2003 menghuraikan pengaturcaraan dinamik dan prosedur perubahan separa, manakala makalah nilai kritikal menerangkan perbezaannya mengikut reka bentuk. Makalah Andrews tentang titik perubahan yang tidak diketahui ialah asas berkaitan untuk satu perubahan. Sebagai diagnostik berdekatan, bandingkan ujian Chow dengan tarikh yang ditetapkan lebih awal dengan ujian CUSUM regresi.
Soalan lazim
Q1Adakah Bai–Perron memberitahu bilangan perubahan yang sebenar?
Tidak. Kaedah ini menganggarkan pembahagian dan menyediakan ujian atau kriteria untuk memilih antara bilangan calon. Hasilnya bergantung pada spesifikasi regresi, trimming, andaian ralat, bilangan maksimum dan peraturan pemilihan; ia tidak membuktikan proses penjanaan data mempunyai bilangan perubahan yang tepat itu.
Q2Adakah tarikh perubahan ialah tarikh sesuatu peristiwa ekonomi menyebabkan perubahan?
Tidak. Tarikh itu ialah anggaran lokasi ketidakstabilan parameter di bawah model yang dipadankan, dengan ketidakpastian pensampelan. Menentukan punca memerlukan bukti tambahan dan reka bentuk yang menolak penjelasan bersaing.
Q3Bolehkah saya berdagang terus berdasarkan tarikh perubahan yang dianggarkan?
Bukan berdasarkan anggaran retrospektif seluruh sampel sahaja. Carian turut menggunakan pemerhatian selepas perubahan calon. Peraturan masa nyata memerlukan penilaian kronologi, maklumat yang tersedia ketika itu, kos dan pengesahan menggunakan data kemudian; perubahan yang dikesan tidak membuktikan isyarat yang menguntungkan.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Dalam contoh dengan 240 pemerhatian, apakah maksud peraturan segmen minimum 15%?
Pilih jawapan untuk melihat penjelasan