

Ujian CUSUM bagi Kestabilan Regresi dan Perubahan Struktur
Ketahui cara residual rekursif membentuk laluan CUSUM regresi, perkara yang diuji oleh sempadannya, dan perbezaannya daripada ujian Chow, CUSUM kuasa dua serta pemantauan masa nyata
Dalam panduan iniSoalan yang dijawab oleh ujian CUSUM regresi
Ringkasan ringkas
Ujian CUSUM regresi menjumlahkan residual rekursif satu langkah ke hadapan mengikut turutan masa, lalu memeriksa sama ada laluan kumulatifnya selaras dengan model kestabilan pekali. Laluan yang melintasi sempadan ialah bukti menentang pekali malar di bawah model dan andaian yang dinyatakan; ia tidak mengenal pasti punca, satu tarikh perubahan yang unik atau peluang dagangan.
Soalan yang dijawab oleh ujian CUSUM regresi
Regresi boleh kelihatan munasabah sepanjang sampel walaupun hubungannya berubah di tengah jalan. Ralat ramalan positif dalam satu tempoh dan negatif selepas itu mungkin saling mengimbangi dalam ringkasan seluruh sampel yang biasa. CUSUM regresi mengekalkan turutan masa: ia mengumpulkan ralat ramalan rekursif dan memeriksa sejauh mana laluan bergerak daripada jangkaan di bawah pekali stabil.
Brown, Durbin dan Evans membangunkan beberapa alat kestabilan regresi menggunakan residual rekursif, termasuk CUSUM dan CUSUM kuasa dua. Di bawah andaian model, ujian ini menilai sama ada hubungan regresi selaras dengan andaian bahawa ia malar sepanjang sampel. Ia tidak menerangkan sebab perubahan berlaku dan berbeza daripada peraturan CUSUM kawalan proses industri yang mengumpulkan sisihan daripada min sasaran yang dipilih secara berasingan.
Panduan ini menumpukan pada CUSUM regresi Brown–Durbin–Evans. Perisian mungkin menggunakan label “CUSUM” untuk lebih daripada satu statistik. Oleh itu, laporan patut menamakan jujukan residual, penskalaan, sempadan dan taburan rujukan, bukan bergantung pada label sahaja.
Bentuk residual rekursif tanpa menggunakan pemerhatian masa depan
Tuliskan regresi sebagai \(y_t=x_t'\beta+u_t\). Jika model mempunyai pintasan, \(x_t\) turut merangkumi pintasan itu, manakala \(k\) ialah bilangan pekali. Mulakan dengan pemerhatian yang cukup untuk menganggar model dan memastikan matriks reka bentuk berpangkat lajur penuh. Bagi setiap pemerhatian seterusnya, padankan regresi hanya menggunakan data sehingga \(t-1\), kemudian ramalkan \(y_t\).
Jika \(X_{t-1}\) mengandungi regresor sehingga pemerhatian terdahulu, residual rekursif ialah
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
Pengangka ialah ralat ramalan satu langkah. Penyebut melaraskan ketidakpastian ramalan mengikut leverage yang bergantung pada \(x_t\); ia bukan anggaran volatiliti pasaran dengan sendirinya. Di bawah model linear stabil klasik dengan regresor tetap yang sesuai serta ralat bebas dan bervarians sama, min residual rekursif ialah sifar, residual tidak berkorelasi sesama sendiri dan varians ralatnya sama. Sifat ini menjadi alasan untuk menjumlahkannya, tetapi tidak dijamin hanya kerana regresi dianggar dengan kuasa dua terkecil.
Pemerhatian awal menetapkan pekali; ia bukan jujukan residual luar sampel daripada rekursi ini. Jika matriks reka bentuk awal hampir singular, ramalan kemudian juga boleh menjadi tidak stabil. Nyatakan sampel awal, regresor dan transformasi kerana setiap satunya mengubah laluan residual dan soalan yang diuji.
Jumlahkan ralat bertanda dan bandingkan laluan dengan sempadan ujian
Katakan \(\hat\sigma\) ialah anggaran skala yang digunakan oleh pelaksanaan pilihan. Laluan kumulatif sehingga pemerhatian \(r\) boleh ditulis sebagai
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
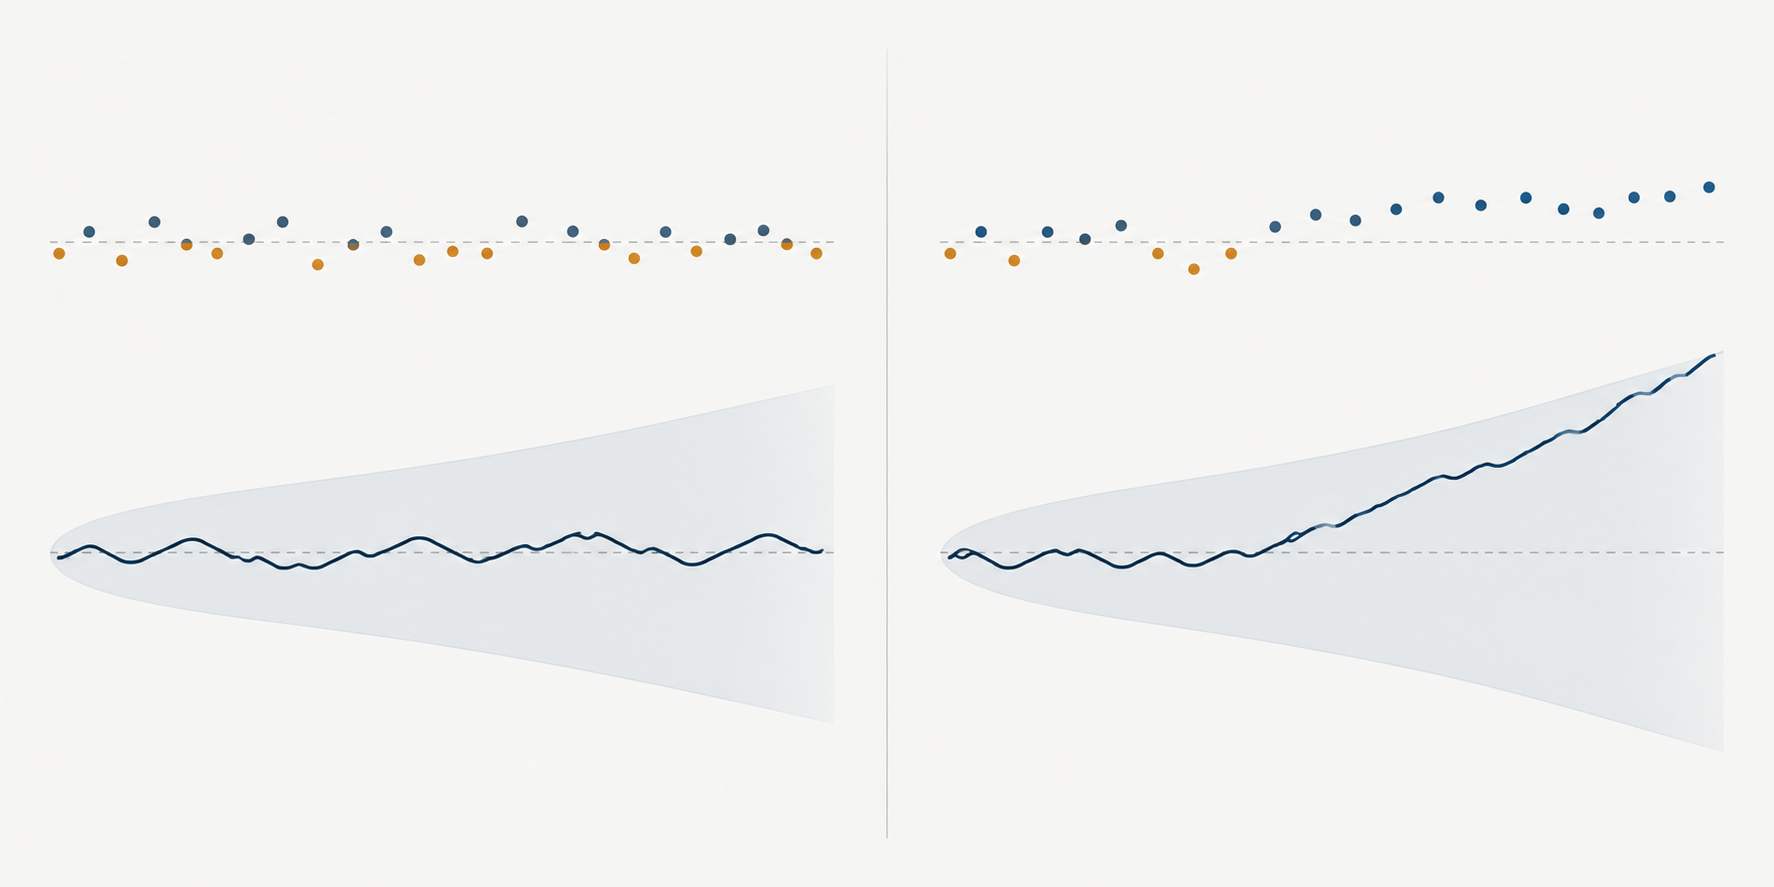
Di bawah hipotesis nol kestabilan, inovasi positif dan negatif sepatutnya seimbang selain variasi pensampelan. Bandingkan laluan yang diplot dengan sempadan kritikal yang diterbitkan daripada taburan nol ujian. Jika ia melintasi sempadan, keperawakan parameter ditolak pada aras pilihan, tertakluk pada kesesuaian andaian. Penskalaan dan pembinaan sempadan berbeza mengikut pelaksanaan; jalur tetap yang dilukis sendiri tidak menggantikan nilai kritikal yang sepadan.
Arah laluan membantu menerangkan corak. Rentetan ralat rekursif positif yang berterusan menolak jumlah ke atas kerana hasil yang diperhatikan berulang kali melebihi nilai padanan terdahulu. Rentetan ralat negatif menolaknya ke bawah. Ralat berselang-seli boleh mengekalkan laluan berhampiran paras sebelumnya walaupun magnitud residual individu bukan kecil. Maka CUSUM menggunakan magnitud dan turutan ralat ramalan.
Dengan keadaan lain yang hampir sama, perubahan pintasan lebih cenderung menghasilkan residual searah. Perubahan kecerunan pula boleh mengubah arah ralat ramalan mengikut kedudukan dan tanda \(x_t\). Jika regresor bergerak di sekitar min, sebahagian ralat dalam satu laluan kumulatif boleh terhapus walaupun kecerunan benar-benar berubah. Oleh itu, laluan yang kekal dalam sempadan tidak membuktikan semua pekali regresi kekal sama. Periksa juga laluan pekali rekursif, ujian interaksi dan kuasa ujian.
Bayangkan enam residual rekursif terlaras skala semuanya \(+0.4\); peningkatan kumulatifnya ialah \(2.4\). Jujukan \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) berakhir dengan jumlah sifar. Kedua-duanya mempunyai magnitud residual mutlak yang sama, tetapi hanya jujukan pertama mengekalkan arah. Jumlah ini menerangkan mekanisme sahaja; ia bukan nilai kritikal, nilai-p atau bukti tentang aset sebenar.
Baca CUSUM kuasa dua sebagai diagnostik yang berbeza
CUSUM kuasa dua menjumlahkan kuasa dua residual rekursif, bukan tandanya. Bentuk bahagian kumulatif yang ringkas ialah
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Jika proses ralat stabil dan bervarians sama, bahagian kumulatif sepatutnya meningkat secara kasar seiring bilangan pemerhatian. Kelompok residual kuasa dua yang besar boleh menjadikan laluan lebih curam; tempoh tenang boleh meratakannya. Brown, Durbin dan Evans membincangkannya bersama CUSUM bertanda, manakala kajian kemudian meneliti ujian CUSUM kuasa dua yang berasaskan residual kuasa dua terkecil biasa.
Jangan anggap laluan residual kuasa dua sebagai ujian volatiliti tulen atau pengganti bersih bagi perubahan pekali. Pemerhatian besar, perubahan varians, min bersyarat yang tersalah spesifikasi dan pekali regresi yang berubah semuanya boleh mempengaruhinya. Sebaliknya, CUSUM bertanda boleh menggunakan taburan rujukan yang tidak tepat apabila varians berubah, walaupun ralat positif dan negatif masih seimbang. Ujian ARCH-LM menanyakan soalan yang lebih khusus tentang kebolehramalan residual kuasa dua; ia juga tidak mendiagnosis setiap corak volatiliti.
Pilih statistik yang sepadan dengan persoalan perubahan
Ujian Chow bertarikh tetap membandingkan pekali regresi pada kedua-dua sisi tarikh yang ditetapkan terlebih dahulu. CUSUM regresi pula memeriksa laluan rekursif mengikut masa tanpa memerlukan satu tarikh perubahan luaran yang khusus. Pelintasan sempadannya tidak memberikan tarikh tepat bermulanya satu perubahan mendadak. Hanyutan beransur-ansur, beberapa perubahan, jujukan pencilan atau kegagalan model varians boleh menghasilkan corak laluan yang berlainan.
Jika tarikh perubahan tidak diketahui dan matlamatnya ialah ujian formal bagi satu perubahan, Andrews membangunkan prosedur Wald supremum, nisbah kebolehjadian dan pengganda Lagrange. Prosedur itu mencari tarikh calon dan menggunakan nilai kritikal tidak piawai yang mengambil kira pencarian tersebut. Statistik serta nilai kritikalnya tidak boleh saling menggantikan dengan sempadan CUSUM Brown–Durbin–Evans. Perubahan berganda memerlukan prosedur dan andaian tambahan. Lihat panduan ujian Chow untuk perbandingan tarikh yang ditentukan, dan makalah Andrews tentang titik perubahan tidak diketahui untuk masalah carian yang lebih luas.
Perbezaan ini penting apabila penganalisis menjalankan banyak diagnostik. Mencuba CUSUM, CUSUM kuasa dua, tarikh calon, regresor dan tetingkap sampel berulang kali mewujudkan masalah pemilihan. Aras nominal satu ujian yang ditetapkan terlebih dahulu tidak menggambarkan kebarangkalian sekurang-kurangnya satu amaran palsu merentasi semua percubaan itu. Catat laluan atau statistik yang dipilih sebelum melihat hasil, atau gunakan prosedur inferens yang mengambil kira pencarian.
Asingkan ujian retrospektif daripada pemantauan kestabilan langsung
Ujian retrospektif menilai sampel sejarah yang tetap. Peraturan pemantauan pula berulang kali menilai data baharu selepas tempoh garis dasar. Menggunakan sempadan sekali uji yang sama pada setiap pemerhatian baharu tidak secara automatik mengekalkan kadar amaran palsu nominal; siri keputusan berulang mempunyai struktur kebarangkalian yang berbeza.
Chu, Stinchcombe dan White membangunkan prosedur turun naik dan CUSUM untuk pemantauan masa nyata selepas hubungan stabil dianggar daripada sampel sejarah. Sempadan pemantauan mereka mengambil kira pemeriksaan berulang di bawah syarat asimptotik makalah tersebut. Sampel garis dasar itu sendiri perlu sesuai, dan reka bentuk pemantauan mesti menetapkan tindakan selepas amaran, cara parameter dikemas kini serta tempoh pemantauan. Tanpa pilihan tersebut, carta CUSUM regresi sejarah tidak patut dilabel semula sebagai prosedur dalam talian.
Bagi sistem dagangan, amaran bermaksud hubungan model mungkin tidak lagi cukup sepadan dengan data yang masuk sehingga andaian kestabilan wajar dipersoalkan. Ia boleh mencetuskan penyiasatan atau semakan risiko yang telah ditetapkan, tetapi tidak menyatakan pekali mana berubah, sama ada dagangan patut dibuat atau sama ada pengurangan pendedahan akan meningkatkan pulangan. Jika pemantauan berulang digunakan, nilai juga kelewatan pengesanan dan kos amaran palsu, selain ambang statistik.
Semak andaian sebelum mentafsir plot CUSUM kewangan
Terbitan residual rekursif klasik mengandaikan hubungan linear yang dispesifikasikan dengan betul, varians ralat stabil dan proses ralat tanpa korelasi bersiri. Siri masa kewangan boleh melanggar syarat ini melalui pengelompokan volatiliti, ekor tebal, harga lapuk atau tak segerak, horizon pulangan bertindih dan perubahan struktur pasaran. Rentetan residual searah mungkin mencerminkan perubahan pekali sebenar, tetapi juga boleh berpunca daripada dinamik yang tertinggal, cap masa yang salah atau episod volatiliti yang mengubah taburan rujukan.
Menukar penganggar kovarians selepas memadankan kuasa dua terkecil biasa tidak secara automatik menghasilkan sempadan CUSUM yang sah. Inferens teguh terhadap heteroskedastisiti atau kebergantungan memerlukan statistik dan taburan rujukan yang direka untuk keadaan tersebut. Plot CUSUM regresi ialah diagnostik kestabilan; ia bukan pengganti pemeriksaan kebergantungan residual, ujian heteroskedastisiti bersyarat atau pengesahan spesifikasi. Jika berkaitan, rujuk panduan ujian ARCH-LM bagi pengelompokan volatiliti dan panduan ralat piawai teguh.
Pilih selang pensampelan dan kalendar pasaran sebelum membina residual. Pulangan penutup-ke-penutup yang merangkumi cuti panjang bukan selang yang sama dengan pulangan sesi biasa. Tindakan korporat, peralihan kontrak, penukaran mata wang dan pemerhatian yang hilang juga boleh menghasilkan ralat ramalan yang menyerupai ketidakstabilan. Jangan isi jurang atau jajarkan aset secara mekanik tanpa menerangkan maksud pemerhatian pada masa \(t\) dalam model.
Laporkan butiran yang cukup supaya pembaca dapat mengulang ujian
Nyatakan hasil, regresor, pintasan, transformasi, tarikh sampel, kekerapan, tempoh anggaran awal dan bilangan residual rekursif. Nyatakan sama ada residual diskalakan dengan varians ramalan rekursif dan cara \(\hat\sigma\) dianggar. Kenal pasti versi CUSUM atau CUSUM kuasa dua, taburan rujukan, aras kritikal, peraturan sempadan dan tetapan lalai perisian yang mempengaruhi hasil.
Paparkan laluan atau statistik bersama pekali terpadan dan diagnostik residual. Pelintasan sempadan ialah bukti menentang ketetapan di bawah model yang diuji, bukan anggaran punca ekonomi atau kesan sebab-akibat bagi peristiwa tertentu. Jika tujuannya ramalan atau dagangan, gunakan sampel pegangan kronologi, nyatakan bila setiap amaran tersedia, dan ambil kira spread, kesan pasaran, fi, pinjaman sekuriti, pembiayaan dan pusing ganti. Bandingkan tindak balas dengan penanda aras model tetap. Amaran kestabilan boleh mencetuskan semakan model; ia tidak membuktikan peraturan adaptif mempunyai kelebihan.
Brown, Durbin dan Evans memperkenalkan prosedur kestabilan CUSUM dan CUSUM kuasa dua berasaskan residual rekursif dalam makalah 1975 mereka. McCabe dan Harrison mengkaji ujian CUSUM kuasa dua menggunakan residual kuasa dua terkecil biasa. Untuk titik perubahan yang tidak diketahui, lihat Andrews (1993); untuk pemantauan berjujukan, lihat Chu, Stinchcombe dan White (1996). Panduan berkaitan merangkumi regresi OLS, ujian Chow dan pengelompokan volatiliti.
Soalan lazim
Q1Adakah ujian CUSUM mengenal pasti tarikh tepat perubahan struktur?
Tidak. Laluan mungkin menunjukkan bila ralat ramalan kumulatif mula bergerak secara berterusan, tetapi pelintasan sempadan bukan anggaran formal bagi satu tarikh perubahan yang unik. Prosedur tarikh tidak diketahui menggunakan statistik carian dan nilai kritikal tersendiri.
Q2Adakah CUSUM kuasa dua sama dengan ujian pengelompokan volatiliti?
Tidak. Ia menjejaki bahagian kumulatif kuasa dua residual rekursif dan boleh bertindak balas terhadap beberapa jenis salah spesifikasi atau ketidakstabilan. Ujian ARCH-LM menyasarkan kebolehramalan bersiri dalam residual kuasa dua di bawah andaian tersendiri.
Q3Bolehkah saya guna semula sempadan CUSUM sejarah setiap hari untuk amaran langsung?
Tidak secara automatik. Ujian berulang bagi pemerhatian baharu mengubah tingkah laku amaran palsu. Prosedur pemantauan berjujukan memerlukan sempadan yang direka untuk pemeriksaan berulang dan garis dasar stabil yang ditakrifkan. ---
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Mengapakah CUSUM regresi menggunakan residual rekursif?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Baca panduan terperinciAt the moneyA call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinciCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinci