

Ujian Chow untuk Perubahan Struktur dalam Regresi
Ketahui perkara yang dibandingkan oleh ujian Chow, cara mengira statistik F, sebab tarikh perubahan perlu ditetapkan lebih awal dan andaian yang penting bagi siri masa kewangan.
Dalam panduan iniPerkara yang diuji oleh ujian Chow
Ringkasan ringkas
Ujian Chow bertanya sama ada pekali regresi adalah sama dalam dua kumpulan yang dipisahkan oleh tarikh perubahan yang ditetapkan. Ujian ini membandingkan model terkumpul yang menetapkan pekali sama dengan regresi berasingan bagi setiap kumpulan. Di bawah andaian yang sesuai, ujian F klasik boleh menolak kestabilan pekali; ujian ini tidak menemui tarikh yang tidak diketahui, tidak menjelaskan sebab pekali berubah dan tidak membuktikan strategi dagangan menguntungkan.
Perkara yang diuji oleh ujian Chow
Regresi yang dipadankan pada sampel panjang boleh menyembunyikan perubahan hubungan antara hasil dengan peramalnya. Contohnya, pendedahan anggaran portfolio kepada pulangan pasaran luas mungkin berbeza sebelum dan selepas perubahan struktur pasaran. Ujian Chow menjadikan persoalan itu hipotesis bersama tentang pekali regresi pada kedua-dua sisi tarikh yang ditetapkan.
Katakan model mempunyai k pekali, termasuk pemalar. Hipotesis nol menyatakan bahawa vektor pekali sebelum dan selepas perubahan adalah sama; hipotesis alternatif menyatakan sekurang-kurangnya satu pekali yang diuji berbeza. Makalah penting Gregory Chow pada 1960 merumuskan persoalan ini sebagai ujian kesamaan antara set pekali daripada dua regresi linear: makalah Chow.
“Perubahan struktur” di sini bermaksud perubahan dalam hubungan bersyarat yang diwakili oleh model pilihan. Ujian ini tidak menunjukkan bahawa semua bahagian proses penjanaan data berubah dan tidak mengenal pasti puncanya. Penolakan ialah bukti terhadap kekangan kestabilan yang diuji bagi sampel, model dan tarikh pilihan. Gagal menolak bukan bukti bahawa hubungan itu kekal stabil.
Menyatakan perubahan yang disyaki sebagai kekangan pekali
Biarkan y sebagai hasil dan x sebagai vektor yang mengandungi pemalar serta pemboleh ubah penerang yang disertakan. Regresi terkumpul mengenakan satu vektor pekali bagi seluruh sampel. Untuk membenarkan perubahan selepas tarikh itu, tetapkan D kepada sifar sebelum perubahan dan satu selepasnya, kemudian interaksikan D dengan setiap regresor: y = x′β + D·x′δ + u. Vektor sebelum perubahan ialah β; selepasnya β + δ.
Hipotesis nol kestabilan penuh ialah H₀: δ = 0, iaitu kekangan bersama terhadap pemalar dan semua kecerunan dalam model yang ditentukan. Dengan satu pemalar dan dua peramal, k = 3. Jika persoalan hanya tentang beta pasaran, uji interaksi yang berkaitan dengan pulangan pasaran sahaja; jangan secara senyap menukar persoalan yang lebih khusus itu menjadi ujian semua pekali.
Bentuk interaksi menjelaskan perkara yang diuji oleh pengiraan regresi berasingan. Regresi terkumpul ialah model terkekang yang memaksa pekali sebelum dan selepas perubahan menjadi sama. Dua regresi berasingan ialah model tidak terkekang, dengan vektor pekali setiap kumpulan dianggar secara bebas. Dengan pemerhatian, regresor dan kekangan yang sama, kedua-dua pendekatan menguji hipotesis kesamaan penuh yang sama.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
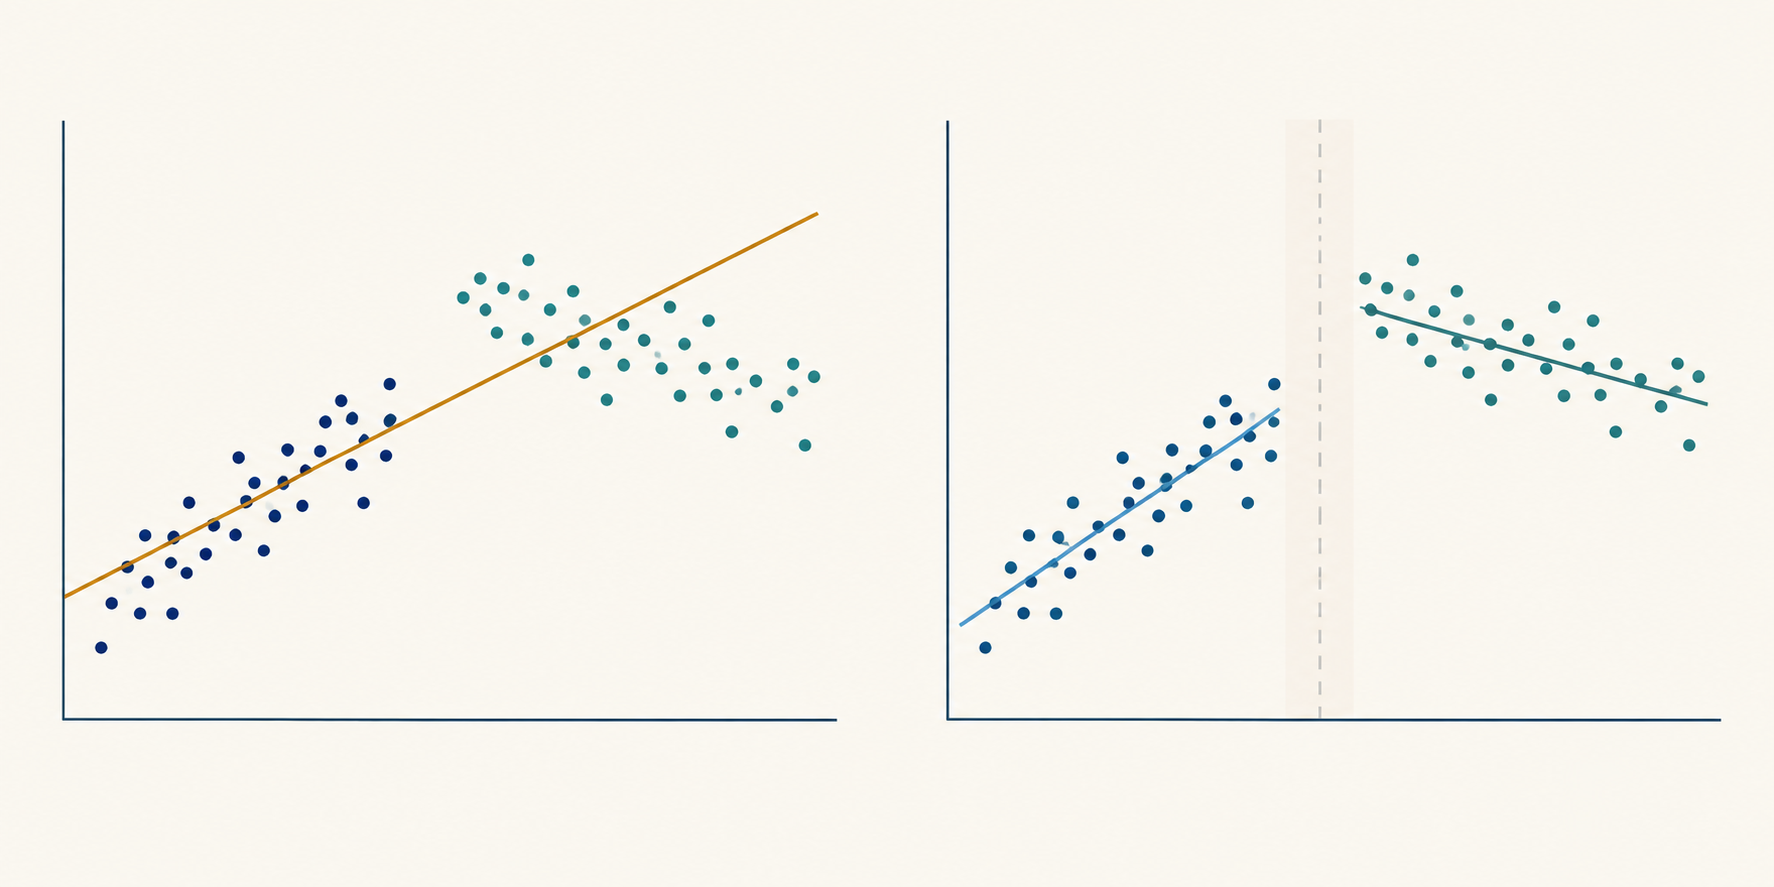
Menetapkan tarikh perubahan sebelum mencari hasil yang memihak
Tetapan klasik Chow menganggap tarikh perubahan telah diberikan. Tarikh itu mungkin berasaskan perubahan peraturan luaran, reka bentuk semula kontrak yang diketahui, perubahan takrif data atau peristiwa lain yang masanya ditentukan secara bebas daripada hasil. Kajian juga perlu menyatakan cara pemerhatian pada tarikh itu sendiri dikelaskan serta cara pulangan, pengumuman dan sesi bursa diselaraskan.
Ujian Chow bertarikh tetap mewakili satu perubahan mendadak. Peraturan yang diumumkan mungkin dijangka sebelum tarikh kuat kuasa rasmi, pelaksanaannya mungkin berperingkat atau keadaan dagangan boleh berubah lebih daripada sekali. Bezakan tarikh pengumuman, tarikh kuat kuasa dan tarikh pelaksanaan sebenar mengikut mekanisme yang mungkin mengubah hubungan terukur. Jika soalan yang ditetapkan awal melibatkan tindak balas beransur-ansur, ramp atau interaksi teragih mungkin lebih sesuai daripada satu penunjuk langkah. Memilih bentuk selepas membandingkan nilai p yang paling kecil menambah satu lagi pencarian.
Jika penyelidik menguji banyak tarikh lalu melaporkan tarikh dengan statistik F tertinggi, statistik yang dilaporkan itu telah dipilih menggunakan data. Taburan rujukan F biasa bagi satu tarikh tetap tidak mengambil kira pemilihan tersebut. Mengulang ujian merentasi banyak aset, hasil, tetingkap sampel atau set peramal menimbulkan masalah sama: hasil yang paling ketara mungkin sebahagiannya mencerminkan proses pencarian.
Jika titik perubahan tidak diketahui, gunakan prosedur yang direka untuk persoalan itu. Penyelidikan Andrews tentang ketidakstabilan parameter dengan titik perubahan yang tidak diketahui menunjukkan taburan nol yang terhasil bukan taburan standard; nilai kritikalnya bukan sekadar ambang F Chow bertarikh tetap yang biasa. Untuk beberapa perubahan yang tidak diketahui, Bai dan Perron membangunkan prosedur untuk menguji dan menganggar beberapa tarikh perubahan. Kaedah ini mempunyai andaian dan pilihan pemangkasan sampel masing-masing, jadi bukan penyelesaian automatik bagi semua siri masa. Lihat Andrews (1993) dan Bai dan Perron (1998).
Mengira statistik F klasik
Anggarkan satu regresi terkumpul dan catat jumlah kuasa dua sisanya, SSRₚ. Kemudian anggarkan regresi pada setiap sisi tarikh yang ditetapkan dan catat SSR₁ serta SSR₂. Apabila seluruh vektor pekali dibenarkan berubah, statistik klasik ialah F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. n₁ dan n₂ ialah bilangan pemerhatian dalam setiap kumpulan; k ialah bilangan pekali yang dianggar dalam setiap kumpulan, termasuk pemalar.
Pengangka mengukur tambahan ralat kuasa dua pada model terkumpul selepas mengenakan k kekangan kesamaan, dibahagi dengan bilangan kekangan. Penyebut menganggar varians sisa bersama menggunakan darjah kebebasan sisa model terbahagi. Taburan rujukan ialah F dengan k darjah kebebasan pada pengangka dan n₁ + n₂ − 2k pada penyebut. Setiap regresi berasingan memerlukan maklumat bebas yang cukup untuk menganggar k pekalinya; jika pangkat matriks reka bentuk tidak mencukupi, perbandingan ini tidak boleh digunakan.
Formula ini menguji kesemua k pekali serentak di bawah keadaan klasik model linear, termasuk ralat yang bebas, bertaburan normal dan mempunyai varians sama dalam kedua-dua kumpulan. Jika hanya q kekangan diuji, gunakan ujian F bersama yang sah antara model terkekang dengan model tidak terkekang yang mempunyai q darjah kebebasan pada pengangka. Jangan gantikan q dalam formula SSR penuh tanpa mengubah model. Dalam matriks reka bentuk dengan interaksi, ujian Wald bersama ialah cara umum untuk menyatakan kekangan itu.
Mengira contoh kewangan hipotetikal
Bayangkan seorang penyelidik bertanya sama ada hubungan pulangan mingguan portfolio dengan faktor pasaran dan faktor risiko kedua berubah selepas tarikh yang dipilih lebih awal kerana perubahan peraturan bursa yang diandaikan. Model mempunyai pemalar dan dua kecerunan, jadi k = 3; terdapat n₁ = 80 pemerhatian sebelum tarikh dan n₂ = 100 selepasnya. Semua angka direka untuk contoh dan bukan anggaran pasaran.
Andaikan regresi terkumpul mempunyai SSRₚ = 360 kuasa dua mata asas, manakala regresi berasingan mempunyai SSR₁ = 130 dan SSR₂ = 150. Kenaikan daripada kekangan terkumpul ialah 360 − 130 − 150 = 80; pengangka ialah 80 / 3 = 26.67. Darjah kebebasan sisa model terbahagi ialah 80 + 100 − 2 × 3 = 174, maka penyebutnya 280 / 174 ≈ 1.609. Hasilnya F(3, 174) ≈ 16.57 dengan nilai p ekor atas konvensional kira-kira 1.6 × 10⁻⁹ di bawah andaian klasik yang dinyatakan. Nilai kritikal 5% kira-kira 2.66, jadi pengiraan hipotetikal ini menolak kestabilan penuh pekali.
Kesimpulannya sengaja terhad: dengan andaian model dan ralat yang sesuai, sekurang-kurangnya satu pekali berbeza antara sampel. Statistik itu tidak memberitahu sama ada beta pasaran naik atau turun; semak anggaran dan ketidakpastiannya. Ia tidak menunjukkan perubahan peraturan menyebabkan perbezaan tersebut dan tidak dengan sendirinya menunjukkan pulangan jangkaan selepas perubahan, ramalan yang boleh dilaksanakan atau prestasi bersih strategi.
Mentafsir hubungan yang berubah
Perubahan pemalar mungkin bermaksud purata bersyarat y berubah selepas mengawal peramal yang disertakan. Perubahan kecerunan mungkin menunjukkan tindak balas anggaran hasil terhadap sesuatu peramal berubah. Ujian Chow penuh menggabungkan kemungkinan ini. Penolakan bermaksud kesamaan vektor pekali yang diuji tidak disokong; untuk mengenal pasti pekali yang bertanggungjawab, periksa anggaran dan kekangan tambahan yang ditentukan dengan betul.
Menguji setiap pekali secara berasingan bukan pengganti ujian bersama. Beberapa perubahan kecil boleh bersama-sama bercanggah dengan kesamaan walaupun tiada ujian individu yang muktamad. Sebaliknya, pekali individu yang signifikan selepas banyak istilah diperiksa mungkin hasil ujian berbilang. Nyatakan hipotesis bersama dahulu, kemudian laporkan anggaran, selang keyakinan dan perbezaan yang bermakna dari segi ekonomi serta menjawab persoalan kajian.
Ujian Chow juga berbeza daripada analisis siri masa terputus. Analisis itu memodelkan trajektori sebelum intervensi dan menganggar perubahan aras dan/atau arah aliran berbanding trajektori tersebut. Chow bertanya sama ada pekali regresi tertentu sama antara kumpulan; ujian itu sendiri tidak membina kontrafaktual intervensi. Perubahan berhampiran sesuatu peristiwa mungkin juga mencerminkan kejutan serentak lain, perubahan komposisi sampel atau semakan pengukuran. Panduan siri masa terputus menerangkan trajektori intervensi; perbezaan pekali sahaja tidak mengenal pasti sebab-akibat.
Untuk ulasan reka bentuk siri masa terputus, lihat ulasan Bernal, Cummins dan Gasparrini.
Menyemak andaian ralat dalam siri masa kewangan
Rujukan F Chow yang mudah boleh mengelirukan apabila ralat mempunyai korelasi bersiri, heteroskedastik atau sebaliknya tidak selaras dengan model varians bersama. Pulangan kewangan sering mempunyai varians bersyarat yang berubah; pemerhatian bersebelahan mungkin berkongsi maklumat atau kejutan, dan pemerhatian sekitar penutupan pasaran mungkin berbeza maknanya daripada sesi biasa yang bersebelahan. Perubahan yang kelihatan munasabah tidak menjadikan andaian klasik ralat benar.
Asingkan perubahan hubungan purata bersyarat daripada perubahan varians sisa. Jika kecerunan stabil tetapi varians ralat berbeza antara rejim, andaian varians bersama gagal; statistik klasik berdasarkan SSR terbahagi mungkin kelihatan seperti bukti ketidakstabilan pekali atas sebab yang salah. Sebaliknya, penganggar kovarians teguh mengubah pengiraan ketidakpastian tetapi tidak dengan sendirinya menguji kestabilan pekali. Periksa kekangan interaksi dan skala sisa sebagai soalan diagnostik yang berasingan.
Satu pilihan ialah menyatakan perubahan menggunakan interaksi dalam regresi terkumpul dan menguji kekangan pekali pilihan dengan penganggar kovarians yang sesuai bagi data. Penganggar kovarians White yang konsisten terhadap heteroskedastisiti menangani corak varians yang berbeza daripada formula klasik; penganggar HAC Newey–West membenarkan heteroskedastisiti dan autokorelasi di bawah syaratnya. Kaedah ini tidak mengekalkan taburan F klasik sampel terhingga secara tepat. Statistik Wald teguh biasanya bergantung pada penghampiran asimptotik, dan pilihan lat atau lebar jalur perlu diberikan justifikasi. Lihat White dan Newey–West.
Penganggar kovarians teguh tidak membetulkan peramal yang tertinggal, bentuk fungsi yang tidak sesuai, regresor endogen, tarikh perubahan yang dipilih menggunakan siri hasil yang sama atau terlalu sedikit pemerhatian dalam mana-mana rejim. Semak kebergantungan sisa, perubahan varians, pemerhatian berpengaruh dan kepekaan terhadap tetingkap yang boleh dipertahankan. Jika pemboleh ubah bersandar atau regresor tidak pegun, tentukan dahulu perkara yang diwakili oleh regresi sebelum mentafsir statistik perubahan yang signifikan sebagai bukti bermakna bagi hubungan stabil.
Melaporkan ujian tanpa menjadikannya dakwaan dagangan
Laporan yang boleh dihasilkan semula mengenal pasti hasil, peramal, transformasi, kekerapan sampel, bilangan pemerhatian pada setiap sisi, peraturan tarikh yang tepat dan semua kekangan pekali. Bagi pengiraan klasik, sertakan SSR terkumpul dan berasingan, k, darjah kebebasan, statistik F, nilai p dan andaian ralat. Bagi ujian interaksi teguh, nyatakan penganggar kovarians, pilihannya dan sama ada inferens menggunakan taburan sampel terhingga atau asimptotik.
Tunjukkan anggaran pekali sebelum dan selepas perubahan dengan ketidakpastiannya, bukan keputusan penolakan sahaja. Terangkan sama ada perbezaannya penting dari segi ekonomi, kekal bagi tetingkap dan takrif peramal alternatif yang munasabah, serta sama ada tarikh itu ditetapkan awal atau dicari. Perubahan pekali boleh mendorong semakan atau anggaran semula model dan peraturan pemantauan, tetapi tidak membuktikan strategi dagangan perlu diubah atau strategi baharu akan berjaya.
Untuk aplikasi ramalan atau dagangan, nilai tindak balas menggunakan hanya maklumat yang tersedia pada setiap masa keputusan sejarah. Bandingkan ramalan atau hasil portfolio luar sampel dengan penanda aras yang jelas serta masukkan pusing ganti, spread, fi, kos pembiayaan jika berkaitan dan batas kapasiti. Perubahan signifikan dalam sampel ialah diagnosis kestabilan model, bukannya bukti alfa masa depan. Teruskan dengan panduan OLS untuk tafsiran regresi dan panduan ralat piawai teguh untuk inferens dengan ralat bersandar.
Soalan lazim
Q1Adakah ujian Chow mencari tarikh perubahan?
Tidak. Ujian asas menilai tarikh yang diberikan. Mencari tarikh yang tidak diketahui memerlukan prosedur yang mengambil kira pencarian dan menggunakan nilai kritikal yang sesuai.
Q2Adakah ujian Chow yang signifikan membuktikan sesuatu peristiwa menyebabkan hubungan pasaran berubah?
Tidak. Ujian itu menolak kekangan kesamaan pekali untuk model dan sampel yang dipilih. Peristiwa lain, perubahan ukuran atau komposisi sampel boleh menjelaskan perbezaan tersebut.
Q3Bolehkah saya menggunakan formula F Chow standard untuk pulangan kewangan harian?
Hanya jika andaian ralat model boleh dipertahankan. Kebergantungan bersiri atau varians yang berubah boleh menjadikan rujukan F biasa tidak boleh dipercayai. Ujian Wald teguh berasaskan interaksi mungkin lebih sesuai, tetapi mempunyai syarat sendiri dan tidak menyelesaikan salah spesifikasi atau pemilihan tarikh.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah hipotesis nol bagi semua pekali dalam ujian Chow bertarikh tetap?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Baca panduan terperinciMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Baca panduan terperinciCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Baca panduan terperinci