

Kajian Peristiwa dan Pulangan Abnormal Terkumpul (CAR)
Fahami masa peristiwa, model pasaran bagi pulangan jangkaan, pengiraan AR, CAR, AAR dan CAAR serta had inferens apabila pengumuman berkelompok
Dalam panduan iniApakah soalan yang dijawab oleh kajian peristiwa?
Ringkasan ringkas
Kajian peristiwa membandingkan pulangan sebenar sekuriti dengan pulangan jangkaan daripada model rujukan terpilih di sekitar tarikh tertentu. Perbezaan bagi setiap hari ialah pulangan abnormal (AR), manakala jumlah aritmetiknya merentas beberapa hari ialah pulangan abnormal terkumpul (CAR). CAR mengukur prestasi berbanding model dan tetingkap yang dipilih; nilainya sahaja tidak membuktikan berita menyebabkan pergerakan harga dan bukan isyarat dagangan
Apakah soalan yang dijawab oleh kajian peristiwa?
Soalan lazimnya berbunyi: bagaimana harga sekuriti bergerak di sekitar pengumuman tertentu berbanding pergerakan pasaran biasa yang dijangka? Peristiwa itu mungkin pengumuman pendapatan, keputusan pengawal selia, penggabungan, atau berita lain yang masanya boleh ditentukan. Tinjauan MacKinlay menghuraikan rasional dan reka bentuk kajian peristiwa dalam kewangan, tetapi mutu kesimpulan masih bergantung pada takrif peristiwa, model pulangan jangkaan dan tetingkap yang dipilih (MacKinlay, 1997)
Pulangan abnormal bukan pulangan berasingan yang dapat diperhatikan terus di pasaran. Ia ialah baki yang dikira daripada pulangan sebenar selepas menolak pulangan jangkaan menurut penanda aras pilihan. Oleh itu, CAR boleh positif walaupun pulangan sebenar saham negatif, sekiranya model menjangkakan pulangan yang lebih negatif. Nyatakan penanda aras dan tempoh supaya angka itu dapat ditafsirkan
Tetapkan unit analisis terlebih dahulu: satu syarikat, satu portfolio, atau himpunan pengumuman daripada beberapa syarikat. Jika ingin mengukur tindak balas purata merentas banyak peristiwa, gunakan juga purata keratan rentas seperti AAR dan CAAR. Inferens perlu mengambil kira kemungkinan pulangan antara syarikat saling bergantung
Takrifkan peristiwa dan waktunya dengan tepat
Takrifkan masa peristiwa t=0 berdasarkan waktu berita dikeluarkan mengikut waktu tempatan bursa tempat sekuriti didagangkan. Catat zon waktu, tarikh dan sumber cap masa. Selepas itu, kira t mengikut sesi dagangan, bukan hari kalendar: t=-1 ialah sesi sebelumnya dan t=+1 sesi berikutnya
Jika pengumuman dikeluarkan selepas pasaran tutup, sesi dagangan biasa yang berikutnya lazimnya menjadi t=0 kerana berita itu tidak dapat dicerminkan dalam harga semasa pasaran ditutup. Prinsip yang sama terpakai pada pengumuman hujung minggu atau cuti pasaran. Pengumuman sebelum pembukaan mungkin dipadankan dengan sesi pada hari itu. Bagi pengumuman ketika sesi sedang berlangsung, data intrahari mungkin lebih sesuai jika soalan kajian perlu membezakan tindak balas dalam tempoh beberapa jam atau minit
Jangan samakan masa pengumuman dengan tarikh dasar mula berkuat kuasa atau urus niaga selesai. Pelabur mungkin sudah menjangkakan pengumuman atau maklumatnya mungkin bocor, lalu tindak balas bermula sebelum t=0. Nyatakan waktu pengumuman rasmi dan sama ada tetingkap yang digunakan turut menangkap jangkaan awal
Asingkan tetingkap anggaran daripada tetingkap peristiwa
Tetingkap anggaran digunakan untuk menganggar pulangan jangkaan dalam keadaan biasa, manakala tetingkap peristiwa mengukur penyimpangan di sekitar berita. Sebagai contoh, model boleh dianggar menggunakan sesi dagangan -250 hingga -30 dan kemudian diperiksa dalam tetingkap [-1,+1]. Had ini sekadar ilustrasi, bukannya peraturan tetap. Sesuaikannya dengan kekerapan data, tarikh peristiwa dan soalan penyelidikan
Kedua-dua tetingkap sepatutnya tidak bertindih. Jika pulangan semasa peristiwa turut digunakan untuk menganggar parameter, penanda aras mungkin tercemar oleh kejutan yang hendak diukur. Jarak antara tetingkap mengurangkan pencemaran itu, namun jarak yang terlalu panjang mungkin menjadikan parameter kurang mewakili rejim pasaran ketika peristiwa berlaku
Laporkan sesi dagangan sebenar dalam setiap tetingkap serta cara cuti, penggantungan dagangan, harga hilang dan peristiwa serentak dikendalikan. Brown dan Warner mengkaji ciri prosedur kajian peristiwa berasaskan pulangan harian; penggunaan data intrahari mengubah ketepatan masa dan andaian yang diperlukan (Brown and Warner, 198590042-X))
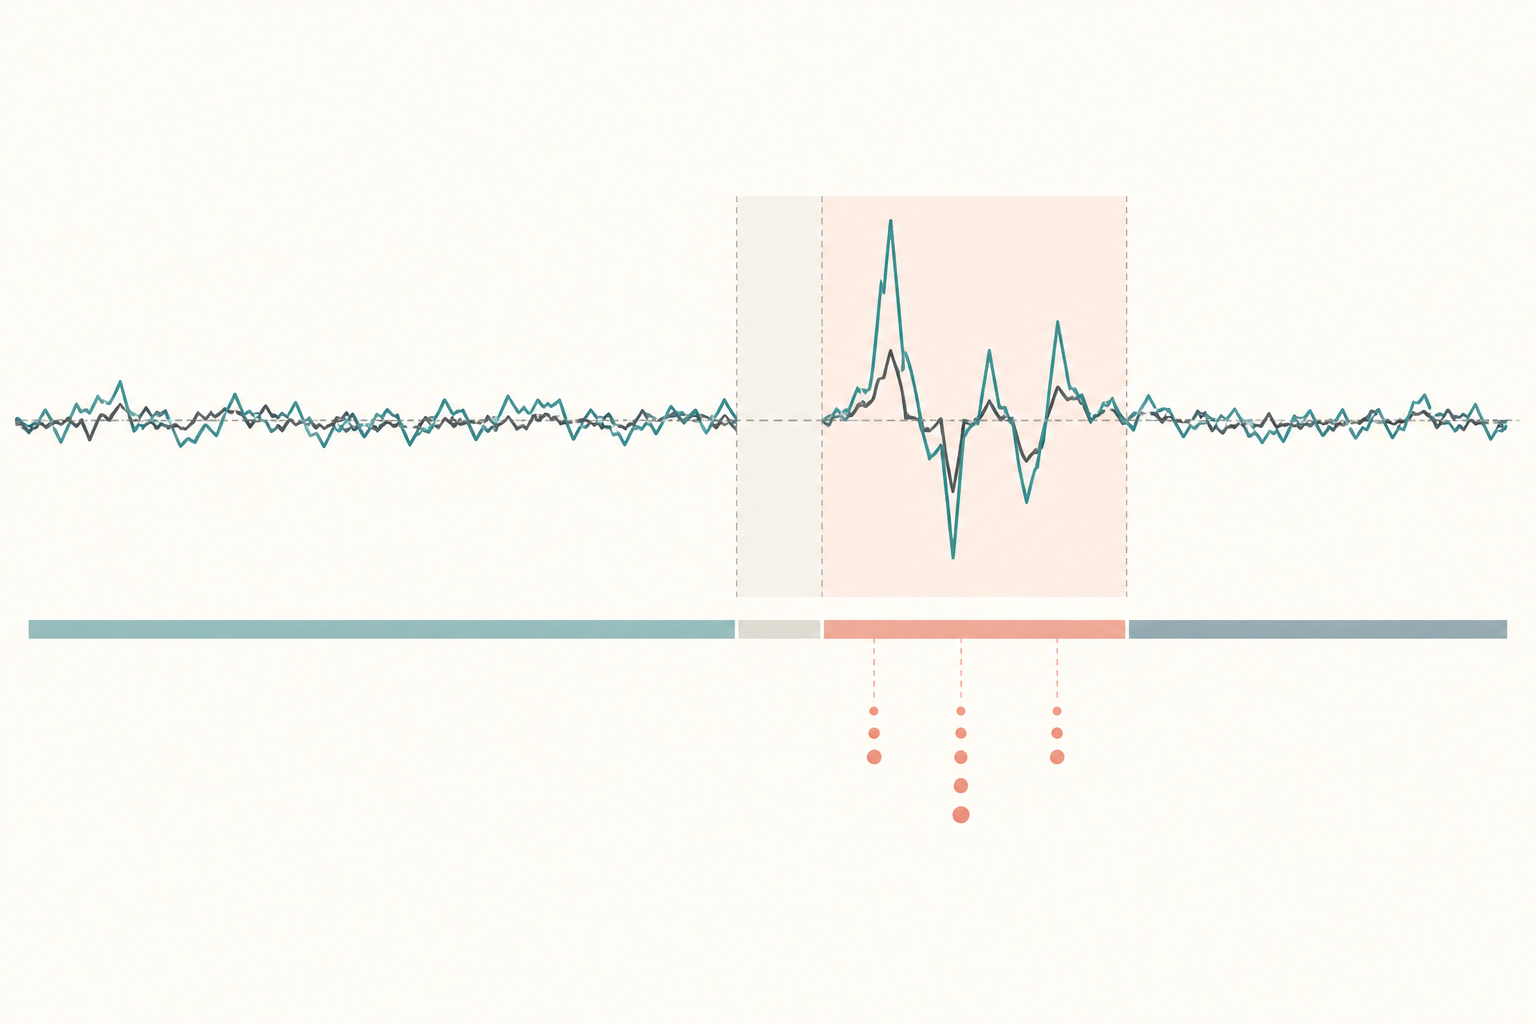
Hitung AR dan CAR daripada model yang dinyatakan
Dalam model pasaran, pulangan jangkaan sekuriti dianggar daripada pulangan pasaran serta dua parameter yang dianggar lebih awal: Rhat_i,t = alpha_i + beta_i R_m,t. Di sini, i menandakan sekuriti, t ialah sesi dagangan dan R_m,t ialah pulangan indeks pasaran yang dipilih. Nyatakan indeks, takrif pulangan dan tempoh anggaran parameter
Pulangan abnormal ditakrifkan sebagai AR_i,t = R_i,t - Rhat_i,t, iaitu pulangan sebenar ditolak pulangan jangkaan. Pulangan abnormal terkumpul dari t1 hingga t2 ialah CAR_i[t1,t2] = jumlah AR_i,t bagi sesi-sesi tersebut. Ini ialah hasil tambah aritmetik pulangan abnormal harian, bukan pulangan terkompaun strategi beli dan pegang
Kekalkan unit yang sama semasa menolak atau menjumlahkan pulangan dalam peratus. Di sini, pp bermaksud mata peratusan: 2.00% ditolak 1.30% bersamaan 0.70 mata peratusan, bukan kenaikan relatif sebanyak 0.70% daripada pulangan jangkaan
Ikuti pengiraan bagi tetingkap tiga sesi
Andaikan model yang dianggar menghasilkan alpha=0.10% dan beta=1.20, dengan tetingkap peristiwa [-1,0,+1]. Pulangan pasaran bagi sesi-sesi tersebut ialah [1.00%, -0.50%, 0.25%], manakala pulangan sebenar saham ialah [2.00%, -1.00%, 1.10%]. Nilai ini ialah angka hipotetikal yang digunakan secara konsisten untuk menerangkan pengiraan, bukannya data pasaran
Mengikut Rhat_i,t = alpha_i + beta_i R_m,t, pulangan jangkaan ialah [1.30%, -0.50%, 0.40%]. Menolaknya daripada pulangan sebenar menghasilkan AR=[+0.70pp, -0.50pp, +0.70pp]. Maka CAR bagi tiga sesi tersebut ialah +0.70 - 0.50 + 0.70 = +0.90 mata peratusan
Maksudnya, dalam tetingkap hipotetikal ini saham mencatat pulangan terkumpul 0.90 mata peratusan melebihi ramalan model pasaran yang dipilih. Ini tidak bermakna pengumuman sahaja menyebabkan pergerakan tersebut: mungkin terdapat berita lain, model pulangan jangkaan mungkin tersilap, atau pasaran telah menjangkakan pengumuman itu
Bezakan AAR dan CAAR daripada pulangan terkompaun
Bagi N peristiwa atau sekuriti, AAR_t ialah purata AR_i,t merentas semua i pada hari peristiwa t. CAAR bagi tetingkap hari yang dipilih ialah jumlah AAR_t untuk hari-hari itu. Jika himpunan peristiwa dan tetingkapnya sama, CAAR bersamaan dengan purata CAR individu
AAR menunjukkan tindak balas purata harian, manakala CAAR merumuskan jumlahnya sepanjang tetingkap. Laporkan saiz sampel, cara peristiwa dipilih dan sama ada syarikat yang sama tersedia pada setiap hari. Jika komposisi syarikat berubah mengikut hari, jumlah terkumpul mungkin tidak mewakili himpunan yang sama sepanjang tetingkap
Sebagai ilustrasi matematik semata-mata: dua pulangan abnormal harian +10% dan -10% berjumlah CAR 0%. Namun, jika dikompaun satu demi satu, hasilnya (1.10 × 0.90) - 1 = -1%. Contoh ini menunjukkan bahawa CAR bukan pulangan terkompaun beli dan pegang; ia bukan simulasi dagangan atau ramalan
Ambil kira varians, kebergantungan dan batas ujian
Varians pulangan mungkin meningkat ketika peristiwa berlaku; keadaan ini disebut varians teraruh peristiwa. Jika ujian menganggap varians yang dianggar pada tempoh tenang kekal sama, ralat piawai dan statistik ujian mungkin tidak sesuai. Boehmer, Musumeci dan Poulsen membincangkan prosedur kajian peristiwa yang mengambil kira varians teraruh peristiwa (Boehmer et al., 199190032-F))
Peristiwa merentas syarikat mungkin tidak bebas. Pengumuman pada hari yang sama, berita sektor yang dikongsi atau berita pasaran yang meluas boleh mengaitkan pulangan abnormal antara saham. Jika kebergantungan keratan rentas diabaikan, ralat piawai mungkin menjadi terlalu kecil lalu bukti kelihatan lebih kukuh. Kolari dan Pynnönen membincangkan pelarasan ujian kajian peristiwa apabila sekuriti saling berkorelasi (Kolari and Pynnönen, 2010)
Pelabur mungkin menjangkakan berita lebih awal, pengumuman lain mungkin berlaku serentak, dan hasil mungkin sensitif terhadap panjang tetingkap atau spesifikasi model. Nyatakan jangkaan awal dan faktor pengeliru; uji kepekaan menggunakan tetingkap dan model alternatif yang munasabah tanpa memilih hanya hasil yang memihak. Lihat juga korelasi berbanding sebab-akibat dan andaian regresi OLS. Pekali masa peristiwa dalam data panel bagi panduan difference-in-differences menggunakan istilah “kajian peristiwa” dalam reka bentuk sebab-akibat yang berbeza; ukuran itu bukan CAR di sekitar pengumuman
Tafsirkan hasil dan laporkan reka bentuk
Laporkan tarikh dan waktu peristiwa mengikut waktu tempatan bursa, peraturan menetapkan t=0, sumber cap masa serta tetingkap anggaran dan peristiwa. Nyatakan sampel, indeks pasaran, kekerapan pulangan, persamaan pulangan jangkaan, sesi yang benar-benar digunakan dan cara peristiwa serentak serta data hilang dikendalikan
Bentangkan AR dan CAR atau AAR dan CAAR bersama unitnya, saiz sampel, ujian hipotesis dan andaian ujian, cara varians serta kebergantungan keratan rentas ditangani, dan selang keyakinan atau ralat piawai yang bersesuaian. Tunjukkan analisis kepekaan yang disokong reka bentuk penyelidikan dan terangkan perbezaan antara spesifikasi
Hadkan tafsiran: hasil menunjukkan penyimpangan daripada pulangan jangkaan menurut model dan tetingkap yang dipilih. Ia sahaja tidak membuktikan sebab-akibat, tidak menjamin kesan berterusan dan tidak menentukan sama ada strategi menguntungkan selepas kos serta risiko pelaksanaan. CAR positif atau negatif bukan saranan dagangan
Soalan lazim
Q1Adakah CAR sama dengan pulangan membeli dan memegang saham sepanjang tetingkap?
Tidak semestinya. CAR menjumlahkan pulangan abnormal harian secara aritmetik dan bukannya mengkompaunkannya; pengiraan itu juga menolak pulangan jangkaan menurut model
Q2Adakah CAR positif membuktikan pengumuman menaikkan nilai syarikat?
Tidak. CAR ialah penyimpangan berbanding penanda aras yang dipilih. Berita serentak, jangkaan awal atau ralat model mungkin mempengaruhi hasil; ukuran itu sahaja tidak membina perbandingan sebab-akibat
Q3Bilakah tetingkap peristiwa melebihi satu sesi berguna?
Tetingkap lebih panjang boleh menangkap tindak balas beransur-ansur atau ketidakpastian masa, tetapi juga meningkatkan kemungkinan berita lain termasuk di dalamnya. Jelaskan sebab pilihan dan laporkan kepekaan hasil
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Bagaimanakah AR dikira dalam kajian peristiwa?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Baca panduan terperinciDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
Baca panduan terperinci