

Regresi MIDAS: Data Frekuensi Campuran dan Ramalan Volatiliti
Ketahui cara regresi MIDAS menggabungkan data kewangan harian dan mingguan dengan pemberat lag yang ringkas, cara membina ramalan volatiliti, dan batas model frekuensi campuran.
Dalam panduan iniMIDAS menangani perbezaan frekuensi pemerhatian
Ringkasan ringkas
Regresi MIDAS (mixed data sampling) menghubungkan pemerhatian yang direkod pada frekuensi berbeza tanpa memaksa semua siri menggunakan kalendar yang sama terlebih dahulu. Beberapa parameter yang dianggarkan membentuk pemberat bagi sejarah pemerhatian frekuensi lebih tinggi, yang boleh membantu meramal sasaran kewangan frekuensi lebih rendah. Pemberat itu menerangkan corak ramalan di bawah model yang dipilih; ia tidak membuktikan sebab-akibat atau kelebihan dagangan.
MIDAS menangani perbezaan frekuensi pemerhatian
Data kewangan dan ekonomi tidak tiba mengikut jam yang sama. Sasaran volatiliti mungkin diukur setiap minggu, manakala calon peramalnya ialah pulangan harian atau ukuran realisasi intrahari. Siri makroekonomi mungkin suku tahunan, sementara harga aset diperhatikan setiap hari dagangan. Regresi biasa menjangkakan satu baris bagi setiap pemerhatian untuk sasaran dan peramal, jadi penganalisis perlu menentukan cara mengendalikan kalendar berbeza ini sebelum menganggar model yang biasa.
Satu pilihan ialah mengagregat input harian menjadi purata atau jumlah mingguan. Cara ini mudah, tetapi menetapkan pemberat tertentu pada setiap hari dan mungkin menghilangkan maklumat tentang bila dalam minggu sesuatu pergerakan berlaku. Pilihan lain ialah mengulang nilai suku tahunan pada baris harian atau menginterpolasikannya. Pengulangan boleh membuat nombor yang berubah perlahan kelihatan seperti banyak pemerhatian baharu; interpolasi boleh menghasilkan laluan licin yang tidak pernah diperhatikan. Kedua-duanya tidak mencipta maklumat baharu.
MIDAS menawarkan cara langsung untuk menghubungkan frekuensi. Ia mengekalkan sasaran pada frekuensi rendah semula jadinya dan memasukkan lag tersusun bagi siri frekuensi lebih tinggi. Namanya merujuk kepada pensampelan data campuran, bukannya satu model volatiliti tertentu. Penyelidik menggunakan regresi MIDAS untuk ramalan volatiliti dan dalam keadaan lain apabila peramal disampel pada sela yang lebih rapat daripada hasilnya. Soalan utamanya ialah berapa banyak sejarah frekuensi tinggi terkini hendak digunakan dan bagaimana pemberatnya hendak dihadkan.
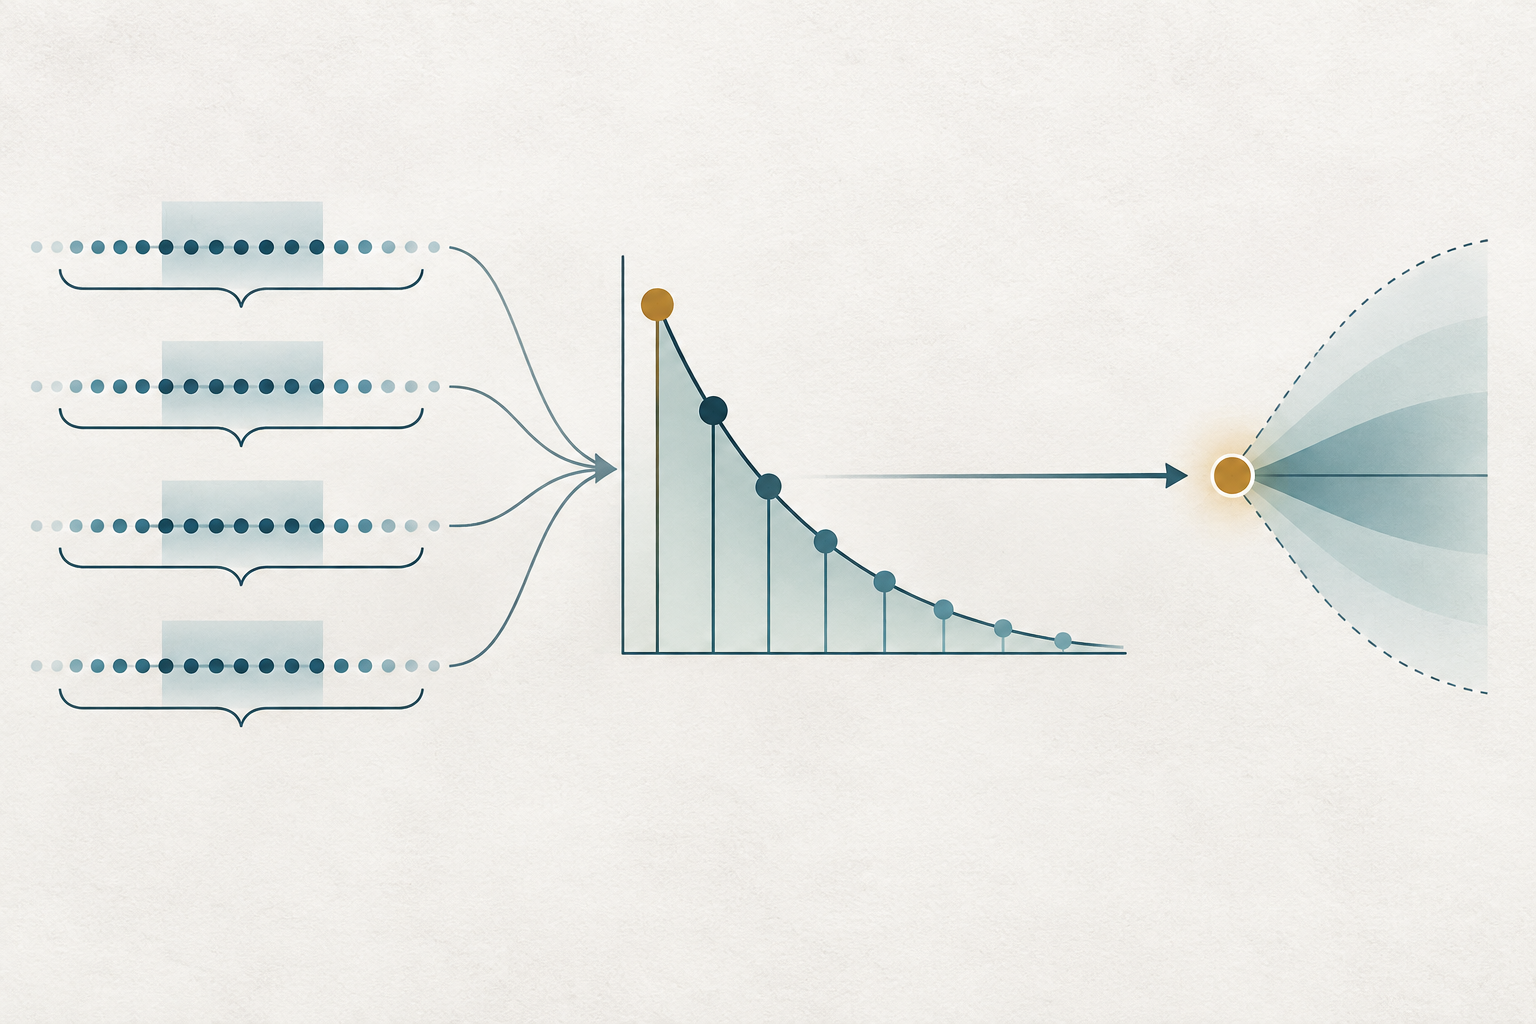
Lag berpemberat merumuskan banyak pemerhatian menjadi satu peramal ringkas
Biarkan \(y_{t+1}\) menjadi sasaran frekuensi lebih rendah, seperti varians terealisasi minggu depan, yang diperhatikan selepas minggu \(t+1\) berakhir. Biarkan \(x_{t-j}\) menjadi peramal harian yang diperhatikan \(j\) sesi dagangan sebelum asal ramalan pada penghujung minggu \(t\). Satu regresi MIDAS ringkas ialah \(y_{t+1}=a+b\sum_{j=1}^{K}w_j(\theta)x_{t-j}+u_{t+1}\), dengan \(K\) bilangan lag harian, \(w_j(\theta)\) pemberat yang dikawal oleh beberapa parameter, dan \(u_{t+1}\) ralat ramalan.
Pemberat biasanya dinormalkan supaya \(\sum_{j=1}^{K}w_j(\theta)=1\). Ini menjadikan jumlah berpemberat lebih mudah dibaca sebagai sejarah berpemberat, sementara \(b\) mengawal kekuatan hubungannya dengan sasaran. Normalisasi tidak bermakna pemerhatian harian bebas atau sama informatif. Ia ialah parameterisasi yang mudah bagi profil lag.
Penganalisis boleh memilih \(x\) sebagai pulangan harian kuasa dua, pulangan mutlak, ukuran varians terealisasi yang dibina daripada pulangan intrahari, atau pemboleh ubah lain yang tersedia pada asal ramalan. Hasil \(y\) boleh berupa varians mingguan masa hadapan, keluaran makroekonomi bulanan, atau sasaran frekuensi lebih rendah yang lain. Takrif sasaran menentukan maksud pekali. Model bagi proksi varians terealisasi tidak secara automatik menjadi model varians serta-merta pendam, varians tersirat opsyen, atau pulangan harga.
MIDAS ialah rangka kerja regresi, bukannya penganggar universal. Respons boleh dimodelkan dalam aras, log, atau melalui fungsi pautan; penganggaran bergantung pada keluarga pemberat dan andaian ralat yang dipilih. Regresi linear bagi proksi varians bukan negatif boleh menghasilkan nilai padanan negatif melainkan spesifikasi mengehadkan ramalan atau mentransformasikan sasaran. Kemudahan model tidak menghapuskan keperluan menyemak sokongan dan unit sasaran.
Fungsi pemberat menukar fleksibiliti dengan kestabilan
Regresi lag teragih tanpa sekatan menganggar pekali berasingan bagi setiap satu daripada \(K\) input harian. Jika \(K\) besar berbanding bilangan pemerhatian sasaran mingguan, anggaran boleh bising dan berkorelasi kuat. Sebaliknya, MIDAS mentakrifkan pekali lag melalui fungsi berdimensi rendah. Satu profil exponential-Almon sebagai contoh ialah \(w_j(\theta)=\frac{\exp(\theta_1j+\theta_2j^2)}{\sum_{\ell=1}^{K}\exp(\theta_1\ell+\theta_2\ell^2)}\). Profil polinomial Beta ternormal juga biasa digunakan.
Profil ini boleh memberikan pemberat lebih tinggi kepada sesi terkini, menurunkannya secara beransur-ansur, atau memberi pemberat relatif lebih besar pada bahagian tengah tetingkap lag. Parameter menerangkan lengkung licin yang dipilih, bukan kepentingan setiap hari tanpa syarat. Jika data menyokong respons jangka pendek tetapi fungsi yang dipilih memaksa ekor licin yang panjang, pekali terpadan mewarisi sekatan itu. Sebaliknya, menganggar banyak pekali harian bebas mungkin memadankan hingar dan bukannya dinamik yang stabil.
Sekatan pemberat ialah andaian model. Pemberat bukan negatif yang dinormalkan boleh menjadikan ramalan varians mudah ditafsirkan sebagai purata berpemberat, tetapi ia menolak kesan lag positif dan negatif yang saling mengimbangi. Profil fleksibel boleh membenarkan puncak atau perubahan kecerunan, namun terlalu banyak parameter bentuk boleh dikenal pasti dengan lemah. Bandingkan beberapa profil yang munasabah, nyatakan lag yang tersedia, dan nilai sama ada ramalan berubah dengan ketara apabila keluarga pemberat berubah.
Tiada \(K\) yang universal. Tetingkap lebih panjang boleh menangkap maklumat berterusan tetapi menambah parameter atau memaksa profil yang lebih panjang; tetingkap pendek boleh terlepas dinamik yang lebih perlahan. Pilih bilangan lag menggunakan maklumat yang tersedia dalam tempoh penganggaran dan sahkannya tanpa menggunakan sasaran penilaian masa hadapan. Padanan dalam sampel yang baik sahaja tidak menunjukkan bahawa tetingkap lag menangkap isyarat yang boleh berulang.
Selaraskan asal ramalan dengan masa setiap nilai diketahui
Label frekuensi tidak cukup untuk membentuk reka bentuk ramalan yang sah. Katakan sasaran ialah varians bagi minggu lima sesi yang akan datang dan ramalan dikeluarkan selepas penutupan pasaran hari Jumaat. Peramal boleh merangkumi pemerhatian harian yang berakhir pada hari Jumaat itu, tetapi bukan statistik varians terealisasi yang dikira daripada pulangan minggu depan. Jika sasaran ialah statistik mingguan atau bulanan yang diterbitkan, cap masa penerbitannya mungkin selepas tempoh yang diterangkan. Backtest mesti menggunakan nilai yang benar-benar tersedia pada masa itu, bukan nilai yang disemak atau diterbitkan kemudian.
Sediakan jadual asal ramalan sebelum memadankan model: masa ramalan dibuat, cap masa terkini yang dibenarkan bagi setiap peramal, tempoh sasaran, dan masa sasaran boleh diperhatikan. Bagi pulangan kewangan, nyatakan sama ada pulangan tutup-ke-tutup merangkumi sela semalaman, sesi pasaran yang mentakrifkan satu hari, dan cara cuti atau bar yang hilang mengubah bilangan lag harian. Lima sesi dagangan dan tujuh hari kalendar ialah sela yang berbeza.
Kalendar keluaran mewujudkan hujung yang tidak seimbang. Pada satu tarikh, satu peramal mungkin mempunyai nilai harian baharu sementara siri bulanan lain belum dikeluarkan. Membawa ke hadapan nilai bulanan terakhir boleh sah jika model menganggapnya maklumat lama yang diketahui pada asal ramalan. Mengisi pemerhatian yang belum diterbitkan menggunakan keluaran kemudian adalah tidak sah. Semakan sejarah boleh mewujudkan masalah pandang ke hadapan yang lebih halus: pangkalan data semasa mungkin mengandungi siri makro yang disemak dan tidak tersedia kepada peramal langsung ketika itu.
Pasaran yang tidak segerak menambah satu lagi isu penjajaran. Penutupan harian ekuiti dan penutupan harian kripto mungkin merujuk kepada sela UTC yang berbeza; anggaran volatiliti intrahari mungkin menggunakan bar yang selesai selepas masa ramalan. Penukaran zon waktu, perubahan waktu musim panas, penutupan tempat dagangan dan pembinaan bar semuanya sebahagian daripada set maklumat. Terangkan cara perkara ini dikendalikan dan jangan menganggap baris bertarikh sama mempunyai waktu potong maklumat yang sama.
Contoh hipotesis menukar input harian menjadi ramalan mingguan
Katakan sasaran ialah varians terealisasi minggu depan dan ramalan dibuat pada penutupan hari Jumaat. Model menggunakan lima input varians terealisasi harian daripada minggu yang baru selesai. Pemberat yang dianggarkan dari sesi paling terkini hingga yang paling lama ialah \(0.40, 0.25, 0.16, 0.11, 0.08\), dengan jumlah satu. Input harian yang sepadan, dalam unit pulangan kuasa dua, ialah \(0.0004, 0.0001, 0.0009, 0.0004, 0.0001\).
Sejarah berpemberatnya ialah \(0.40(0.0004)+0.25(0.0001)+0.16(0.0009)+0.11(0.0004)+0.08(0.0001)=0.000381\). Bagi model terpadan hipotesis ini, andaikan pintasan ialah \(a=0.00012\) dan kecerunan \(b=0.80\). Ramalan varians minggu depan ialah \(0.00012+0.80(0.000381)=0.0004248\). Jika ringkasan sisihan piawai berguna, punca kuasanya kira-kira \(0.02061\), atau \(2.06\%\) sepanjang minggu sasaran mengikut takrif yang dipilih.
Pengiraan ini menunjukkan pemetaan daripada peramal harian kepada sasaran mingguan masa hadapan; nilai dan pekali terpadan adalah rekaan. Ia tidak bermaksud mana-mana hari yang disenaraikan menyebabkan varians minggu depan atau harga aset mungkin naik atau turun. Pemberat pada sesi terkini menunjukkan cara model ramalan yang ditentukan menggabungkan input yang diperhatikan, bersyarat pada sampel dan sekatan. Ini bukan anggaran respons sebab-akibat.
Contoh ini turut menunjukkan isu unit. Varians terealisasi harian dan mingguan kedua-duanya varians pulangan, tetapi merujuk kepada sela pengumpulan yang berbeza. Kecerunan \(b\), pintasan dan pembinaan sasaran dianggarkan untuk konvensyen tepat itu; input harian tidak boleh dilabel semula begitu sahaja sebagai varians mingguan. Jika sasaran ialah log varians mingguan, output model dalam unit log dan mengeksponenkan min bersyarat log itu secara amnya tidak menghasilkan min bersyarat varians. Sebarang transformasi kembali kepada aras memerlukan sasaran ramalan yang jelas dan, jika sesuai, pembetulan transformasi semula.
Penganggaran bergantung pada sasaran dan sekatan lag
Dengan vektor pemberat tetap, regresi adalah linear dari segi pintasan dan kecerunan. Apabila pemberat bergantung pada parameter bukan linear \(\theta\) yang tidak diketahui, penganggaran sering menggunakan kuasa dua terkecil bukan linear atau kaedah berkaitan berasaskan kemungkinan. Penganggar mencari parameter bentuk pemberat dan pekali regresi secara bersama, atau memprofil keluar pekali linear bagi setiap bentuk calon. Nilai permulaan, had parameter, kriteria penumpuan dan bilangan optimum setempat boleh mempengaruhi hasil; anggaran tidak patut menyembunyikan penumpuan gagal atau penyelesaian sempadan.
Jika \(y\) ialah ukuran volatiliti bukan negatif, spesifikasi linear biasa boleh menghasilkan nilai padanan negatif, khususnya di luar sampel. Pilihannya termasuk sekatan yang memastikan ramalan aras tidak negatif, pautan positif, atau model bagi log sasaran. Pilihan ini mengubah estimand dan tafsiran ramalan. Bagi model sasaran log, ramalan min bersyarat log varians tidak secara automatik menjadi min bersyarat varians; taburan gangguan dan transformasi semula penting.
Ketidakpastian pensampelan turut bergantung pada cara sasaran dibina. Varians terealisasi mingguan daripada pulangan intrahari mengandungi ralat pengukuran dan boleh sensitif kepada hingar mikrostruktur, sela pensampelan, lompatan dan pemerhatian yang hilang. Jika tetingkap sasaran mingguan bertindih, ralat ramalan daripada asal bersebelahan berkongsi pulangan asas yang sama. Ralat piawai dan perbandingan yang menganggap ralat ramalan bebas mungkin tidak sesuai. Gunakan inferens yang sepadan dengan ufuk ramalan dan struktur pergantungan, serta laporkan prosedur pengukuran sasaran.
Kestabilan parameter juga perlu dipertimbangkan. Profil pemberat yang dianggarkan mempuratakan sampel penganggaran; jika struktur pasaran berubah, lengkung itu mungkin tidak menggambarkan mana-mana rejim semasa dengan baik. Anggaran tetingkap mengembang dan tetingkap bergerak menjawab soalan berbeza: yang pertama menggunakan lebih banyak sejarah tetapi mengekalkan dinamik lama, manakala yang kedua menyesuaikan diri lebih pantas tetapi mempunyai kurang pemerhatian dan hingar penganggaran lebih tinggi. Tetapkan peraturan kemas kini terlebih dahulu dan bandingkan dengan penanda aras tetap dalam penilaian kronologi.
MIDAS berkaitan dengan GARCH-MIDAS, tetapi tidak sama
MIDAS menamakan cara menggabungkan pemerhatian daripada frekuensi pensampelan berbeza melalui lag berpemberat. Regresi MIDAS boleh meramal terus sasaran volatiliti terealisasi masa hadapan daripada ukuran harian atau intrahari yang lalu. Ia tidak semestinya menentukan rekursi varians bersyarat satu langkah seperti dalam model GARCH.
GARCH-MIDAS ialah keluarga berbeza yang menggabungkan komponen volatiliti jangka panjang yang berubah perlahan, sering dipacu pemboleh ubah frekuensi lebih rendah, dengan komponen varians bersyarat jangka pendek yang berkembang secara rekursif. Kedua-dua komponen mempunyai parameterisasi dan andaian tersendiri. Jika kertas atau pakej perisian menggunakan label GARCH-MIDAS, teliti persamaannya: pemberat MIDAS mungkin mengawal komponen jangka panjang sementara rekursi GARCH mengendalikan kejutan jangka pendek. Label itu sahaja tidak menunjukkan sasaran, sama ada ramalan melibatkan volatiliti pendam atau terealisasi, atau cara kepositifan dikuatkuasakan.
Kajian awal MIDAS kewangan tentang volatiliti membandingkan peramal, frekuensi dan panjang lag berbeza dalam rangka kerja ramalan yang ringkas. Kerja metodologi kemudian mengembangkan sifat penganggaran dan pengujian bagi model regresi frekuensi campuran, termasuk perbandingan dengan pengagregatan temporal tradisional. Sumbangan tersebut menyokong mekaniknya, bukan dakwaan bahawa MIDAS sentiasa mengatasi GARCH atau peramal frekuensi tinggi sentiasa menambah baik ramalan. Hasil bergantung pada aset, sampel, sasaran, peramal, ufuk dan reka bentuk penilaian.
Pilih model mengikut soalan. Jika matlamatnya meramal ukuran volatiliti terealisasi masa hadapan menggunakan sejarah harian, regresi MIDAS langsung mungkin calon yang sesuai. Jika matlamatnya memodelkan varians bersyarat secara rekursif, bandingkan spesifikasi GARCH yang sesuai. Jika tugasnya menggabungkan keluaran makro suku tahunan dengan sasaran kewangan harian, regresi frekuensi campuran mungkin perlu mengawal versi data pada tarikh keluaran. Model dengan nama hampir serupa boleh menjawab soalan berlainan, jadi selaraskan asal ramalan, takrif sasaran dan set maklumat sebelum membandingkan prestasi.
Ralat pengukuran dan pemilihan boleh mengatasi lengkung pemberat
Data frekuensi tinggi menambah perincian masa tetapi juga boleh menambah hingar pengukuran. Bar yang terlalu pendek mengandungi ayunan bida-tawar, ketaksinambungan harga, sebut harga lapuk, dagangan tidak segerak dan ralat suapan data. Menjumlahkan pulangan kuasa dua pada sela yang semakin pendek tidak menjamin anggaran varians terealisasi yang lebih baik. Pilih grid pensampelan dan peraturan pembersihan sebelum meneliti prestasi ramalan, kemudian uji kepekaan terhadap alternatif yang munasabah.
Bilangan hasil frekuensi lebih rendah, bukannya bilangan baris peramal harian yang kelihatan, mengehadkan perkara yang boleh dipelajari. Sepuluh tahun input harian yang dipadankan dengan sasaran mingguan masih memberikan kira-kira lima ratus tempoh hasil mingguan sebelum nilai hilang dan penilaian pegangan keluar. Fungsi pemberat licin menggunakan kurang pekali daripada lag harian bebas, tetapi bentuknya masih boleh dikenal pasti dengan lemah jika sampel pendek, peramal sangat berterusan atau lag calon berlebihan.
Banyak pilihan analisis mewujudkan bias pemilihan: mencuba pelbagai ukuran frekuensi tinggi, panjang lag, profil pemberat, transformasi, pasaran, ufuk ramalan dan fungsi kerugian, kemudian hanya melaporkan hasil terbaik. Padanan dalam sampel mudah terjejas kerana sasaran yang sama membimbing pemilihan parameter dan model. Simpan rekod keluarga model yang dicuba, tetapkan metrik utama dan gunakan pegangan keluar kronologi yang lebih lewat atau perbandingan yang mengambil kira pemilihan. Jika banyak ramalan dibandingkan pada tarikh sama, pertimbangkan pergantungan dan kepelbagaian ujian, bukannya menganggap setiap hasil sebagai pengesahan bebas.
Lengkung pemberat terpadan bukan penjelasan sebab-akibat. Input frekuensi tinggi mungkin mewakili berita, kecairan atau aktiviti pasaran; faktor yang tidak diperhatikan boleh menggerakkan peramal dan volatiliti masa hadapan serentak. Kegunaan ramalan memerlukan pemasaan yang stabil dan bukti luar sampel. Tafsiran sebab-akibat memerlukan reka bentuk pengenalpastian dan andaian berasingan di luar persamaan lag MIDAS.
Ramalan tidak menentukan keputusan dagangan yang menguntungkan
Ramalan volatiliti boleh membantu bajet risiko, saiz lindung nilai atau julat senario, tetapi tidak menentukan tanda pulangan atau arah posisi. Ramalan sisihan piawai mingguan \(2.06\%\) bukan pergerakan yang dijanjikan, kerugian maksimum atau sebut harga volatiliti tersirat opsyen. Ia merujuk kepada ukuran serakan yang dipilih di bawah model dan sampel terpadan; pulangan terealisasi masih boleh jauh lebih besar atau kecil.
Untuk mengkaji strategi, tetapkan masa isyarat, masa pesanan, instrumen, peraturan pendedahan dan jalan keluar sebelum menguji. Anggar semula parameter MIDAS pada setiap asal sejarah menggunakan hanya maklumat yang tersedia ketika itu. Nilai ramalan berbanding penanda aras yang ditetapkan awal dan fungsi kerugian yang sepadan dengan sasaran, kemudian simulasikan pulangan secara berasingan selepas spread, yuran, pembiayaan, pinjaman, kesan pasaran dan pusing ganti. Ramalan varians boleh lebih baik secara statistik tanpa meningkatkan pulangan selepas kos.
Laporkan sasaran dan prosedur pensampelannya; takrif dan unit peramal; frekuensi rendah dan tinggi; asal ramalan; bilangan lag; fungsi dan sekatan pemberat; tetingkap penganggaran dan jadual kemas kini; pengendalian data hilang dan versi data; fungsi kerugian; penanda aras; serta tarikh ujian kronologi. Tunjukkan ketidakpastian atau kepekaan kepada profil lag apabila pilihan itu mengubah hasil dengan ketara. Untuk latar berkaitan, lihat panduan volatiliti terealisasi, pengelompokan volatiliti dan GARCH, serta perbandingan ketepatan ramalan.
Sumber utama termasuk kajian ramalan volatiliti MIDAS oleh Ghysels, Santa-Clara dan Valkanov; tinjauan metodologi dan peluasan oleh Ghysels, Sinko dan Valkanov; serta analisis model regresi frekuensi campuran oleh Andreou, Ghysels dan Kourtellos. Hasil empirikal mereka terikat pada sampel dan reka bentuk yang dikaji; ia bukan jaminan prestasi dalam pasaran semasa atau kelas aset lain.
Soalan lazim
Q1Adakah MIDAS bermaksud semua data dipuratakan kepada satu frekuensi?
Tidak. Regresi MIDAS mengekalkan sasaran pada frekuensi pilihannya dan menggunakan lag berpemberat yang tersusun bagi peramal frekuensi lebih tinggi. Ia tidak perlu menginterpolasi semua siri ke satu kalendar baris demi baris yang sama.
Q2Adakah regresi MIDAS sama dengan GARCH-MIDAS?
Tidak. MIDAS ialah rangka kerja lag berpemberat frekuensi campuran. GARCH-MIDAS menggabungkan komponen jangka panjang ala MIDAS dengan rekursi varians GARCH jangka pendek. Semak persamaan model untuk mengenal pasti sasaran dan komponennya.
Q3Bolehkah ramalan volatiliti MIDAS yang lebih baik dijadikan isyarat dagangan?
Bukan dengan sendirinya. Ramalan volatiliti menerangkan ukuran serakan yang dipilih. Strategi memerlukan peraturan arah atau risiko yang ditetapkan secara berasingan, kos pelaksanaan yang realistik dan penilaian kronologi selepas kos.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah peranan utama fungsi pemberat MIDAS?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Baca panduan terperinciRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Baca panduan terperinciCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Baca panduan terperinci