

Ujian Kointegrasi Engle–Granger: Baki dan Pembetulan Ralat
Ketahui ujian kointegrasi Engle–Granger dua langkah, sebab ujian punca unit pada baki memerlukan nilai kritikal khusus, dan cara mentafsir model pembetulan ralat.
Dalam panduan iniKointegrasi ialah dakwaan tentang baki yang dipadankan
Ringkasan ringkas
Kaedah Engle–Granger menguji sama ada gabungan tertentu bagi siri tidak pegun adalah pegun. Kaedah ini menganggar hubungan jangka panjang, kemudian menguji baki terpadannya menggunakan nilai kritikal khusus kointegrasi. Hubungan yang dikesan tidak membuktikan bahawa harga mesti menumpu atau dagangan akan menguntungkan.
Kointegrasi ialah dakwaan tentang baki yang dipadankan
Dua siri yang menunjukkan trend boleh kelihatan berkaitan kerana berkongsi trend stokastik. Kointegrasi ialah dakwaan yang lebih khusus: jika setiap siri bersepadu tertib satu, I(1), gabungan berwajaran tertentu mungkin pegun, I(0). Dalam model yang dipilih, gabungan itu ialah ralat keseimbangan jangka panjang. Nilainya turun naik di sekitar taburan yang stabil dan bukannya melayang tanpa batas.
Prosedur dua langkah Engle–Granger menyiasat dakwaan itu dengan satu persamaan. Langkah pertama menganggar hubungan jangka panjang pada aras siri. Langkah kedua menguji sama ada baki anggaran mempunyai punca unit. Oleh sebab persamaan langkah pertama perlu memilih pemboleh ubah di sebelah kiri, keputusan ujian dalam sampel terhingga boleh bergantung pada arah tersebut. Panduan ini meliputi tetapan klasik dua pemboleh ubah; ia tidak menggantikan kaedah sistem apabila beberapa hubungan kointegrasi mungkin wujud.
Semak siri dan sebutan deterministik terlebih dahulu
Tetapan lazim mengandaikan pemboleh ubah komponen ialah I(1): di bawah spesifikasi pilihan, arasnya tidak pegun manakala beza pertamanya pegun. Ujian punca unit tidak sempurna, terutamanya dalam sampel pendek dan berhampiran pecahan struktur. Maka, anggap semakan tertib integrasi sebagai bukti dan bukannya syarat lulus-gagal mekanikal. Mencampurkan siri I(0) dengan siri I(1) tidak menepati kes kointegrasi I(1) klasik yang dihuraikan di sini.
Tentukan sama ada persamaan jangka panjang mengandungi pintasan, trend deterministik atau kedua-duanya tiada berdasarkan persoalan tentang proses penjanaan data. Contohnya, model log harga aset mungkin mempunyai pintasan pada sebarannya tetapi tiada trend deterministik; agregat ekonomi tertentu mungkin memerlukan trend. Sebutan deterministik mempengaruhi kedua-dua keseimbangan yang dianggar dan taburan ujian baki. Memilihnya selepas melihat p-nilai kecil menyukarkan tafsiran hasil.
Langkah 1: Anggar persamaan jangka panjang pada aras
Bagi dua siri aras \(y_t\) dan \(x_t\), satu persamaan langkah pertama yang mudah ialah:
\[ y_t = a + \beta x_t + u_t. \]
Anggarkan \(a\) dan \(\beta\) menggunakan kuasa dua terkecil biasa di bawah andaian yang dikekalkan, kemudian simpan \(\hat u_t = y_t-\hat a-\hat\beta x_t\). Jika siri itu berkointegrasi dalam spesifikasi ini, gabungan terpadan sepatutnya pegun walaupun aras setiap siri tidak pegun.
Dalam contoh kewangan, \(y_t\) dan \(x_t\) boleh berupa indeks log jumlah pulangan bagi dua aset yang diperhatikan pada kekerapan sama. Pekali \(\hat\beta\) menentukan gabungan jangka panjang terpadan; pekali itu bukan secara automatik wajaran portfolio neutral dolar atau berisiko rendah. Menukar pemboleh ubah di sebelah kiri, sampel, layanan dividen, mata wang atau spesifikasi trend boleh mengubah anggaran dan baki. Jelaskan makna ekonomi persamaan itu.
Langkah 2: Uji baki dengan nilai kritikal khusus
Regresi baki ala Dickey–Fuller tambahan boleh ditulis sebagai:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
Hipotesis nol tiada kointegrasi bersamaan dengan punca unit dalam baki; hipotesis alternatif ialah baki terpadan itu pegun. Dalam notasi ringkas di atas, statistik ujian baki yang cukup negatif memberikan bukti menentang hipotesis nol. Sebutan lag membantu mewakili kebergantungan bersiri dalam baki, jadi tertib lag dan diagnostik baki penting. Pilihan ini berasingan daripada pemilihan pintasan atau trend langkah pertama yang menentukan kes nilai kritikal kointegrasi. Lag tambahan yang terlalu sedikit boleh meninggalkan korelasi bersiri. Seperti yang dibincangkan oleh Agiakloglou dan Newbold, laporkan cara tertib lag dipilih dan semak pilihan alternatif yang munasabah.
Baki dianggarkan pada langkah pertama, lalu taburannya di bawah hipotesis nol berubah. Jangan bandingkan statistik ini dengan nilai kritikal Dickey–Fuller biasa atau p-nilai ADF umum. Gunakan nilai kritikal atau p-nilai ujian baki Engle–Granger yang sepadan dengan sebutan deterministik, bilangan pemboleh ubah dan saiz sampel pilihan. Phillips dan Ouliaris mengembangkan teori asimptotik untuk ujian berasaskan baki; MacKinnon menyediakan nilai kritikal permukaan respons untuk spesifikasi lazim. Oleh itu, walaupun nilai angka statistik ujian baki sama, nilai kritikal rujukan yang dibandingkan boleh berbeza apabila sebutan deterministik langkah pertama atau bilangan pemboleh ubah penerang berubah.
Contoh hipotesis menunjukkan maksud keputusan
Katakan seorang penyelidik mengkaji dua indeks harga log dalam sampel bulanan yang tetap. Kedua-duanya kelihatan I(1) di bawah spesifikasi punca unit yang dinyatakan. Regresi langkah pertama merangkumi pintasan lalu menghasilkan baki terpadan. Statistik berasaskan baki itu dinilai dengan taburan Engle–Granger untuk tetapan deterministik dan sampel tersebut, bukan jadual ADF biasa.
Bayangkan p-nilai ujian yang sepadan berada di bawah ambang 5% yang ditetapkan penyelidik lebih awal. Penyelidik menolak hipotesis nol tiada kointegrasi bagi spesifikasi ini dan memperoleh bukti bahawa gabungan yang dianggar adalah pegun. Kesimpulan ini bergantung pada sampel, pilihan lag, sebutan deterministik dan andaian integrasi. Ia tidak membuktikan semua pasangan aset berkaitan, hubungan itu akan berterusan di luar sampel, atau baki terpadan memberikan isyarat masuk yang menguntungkan. Jika p-nilai melebihi 5%, tafsiran yang betul ialah “ujian tidak menolak hipotesis tiada kointegrasi,” bukannya “siri terbukti tidak berkaitan.”
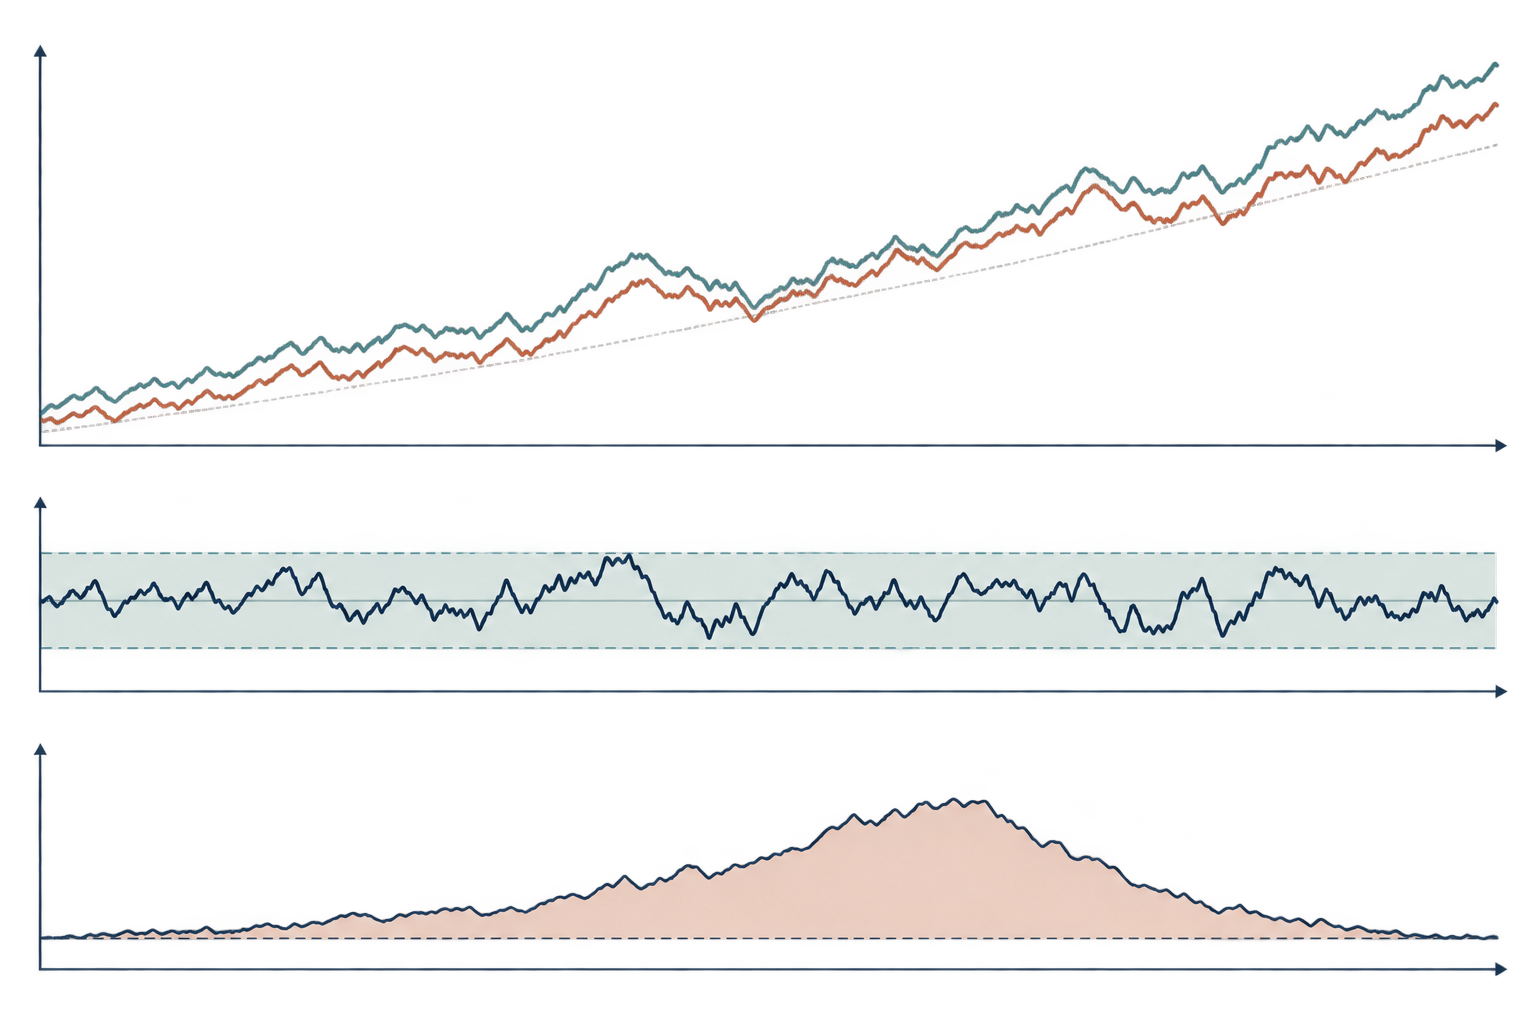
Rajah di bawah bersifat konseptual: trend stokastik bersama boleh wujud bersama baki yang terbatas, dan sisihan daripada hubungan terpadan boleh mengecil kemudian. Rajah itu tidak mengandungi siri yang diukur dan tidak membayangkan pelarasan sentiasa berlaku pada kadar yang boleh diramal.
Model pembetulan ralat menerangkan pelarasan jangka pendek
Jika hubungan jangka panjang disokong, model pembetulan ralat boleh menggabungkan perubahan jangka pendek dengan ralat keseimbangan tempoh sebelumnya. Dengan \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\), satu contoh ialah:
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
Di sini, \(\lambda\) ialah pekali pelarasan bagi \(y_t\) dalam parameterisasi ini. Jika \(y\) berada di atas hubungan terpadan dan \(\lambda<0\), sebutan pembetulan ralat menyumbang kepada perubahan menurun dalam \(y\), dengan faktor lain tetap. Tafsiran tanda ini menggunakan takrif \(\hat u=y-\hat a-\hat\beta x\); membalikkan konvensyen tanda baki akan membalikkan tanda pekali. Pekali jangka pendek menerangkan tindak balas bersyarat tambahan. Pemboleh ubah lain juga mungkin melaras; kointegrasi sahaja tidak menentukan pasaran atau pemboleh ubah ekonomi yang menanggung pelarasan.
Jangan terjemahkan \(\lambda\) secara mekanikal sebagai “sebaran mengecil sebanyak peratus ini setiap bulan” melainkan model benar-benar mempunyai bentuk dinamik semudah itu. Perubahan tertangguh, berbilang pemboleh ubah pelaras, tindak balas bukan linear dan pecahan struktur mempengaruhi keseluruhan laluan. Hubungan jangka panjang yang stabil bukan mekanisme sebab-akibat struktur, dan pekali pelarasan bergantung pada model serta set maklumat yang ditentukan.
Ujian dua langkah mempunyai had skop tertentu
Tetapan satu persamaan Engle–Granger boleh menguji satu gabungan jangka panjang yang dicadangkan, termasuk satu pemboleh ubah bersandar dan beberapa pemboleh ubah penerang. Dengan dua pemboleh ubah I(1), pangkat kointegrasi maksimum ialah satu; sistem yang lebih besar mungkin mempunyai beberapa vektor kointegrasi. Satu ujian baki tidak menentukan pangkat keseluruhan sistem. Prosedur Johansen direka untuk soalan pangkat itu di bawah andaian VAR dan sebutan deterministiknya sendiri.
Penormalan langkah pertama juga penting dalam sampel terhingga. Hubungan jangka panjang secara konsep ialah suatu gabungan, namun regresi \(y\) pada \(x\) lazimnya tidak memberikan hasil angka yang sama dengan regresi \(x\) pada \(y\). Pilih dan laporkan penormalan berdasarkan alasan ekonomi yang jelas. Jika kesimpulan berubah apabila persamaan diterbalikkan, huraikan sensitiviti itu dan jangan sekadar memilih hasil yang memihak.
Kuasa ujian boleh rendah dalam sampel kecil. Pilihan lag, sebutan deterministik, pencilan dan pecahan struktur turut mempengaruhi keputusan. Pecahan dalam hubungan jangka panjang boleh menyebabkan gabungan yang dahulunya pegun kelihatan tidak stabil sepanjang keseluruhan sampel. Satu penolakan ialah bukti di bawah spesifikasi yang dikekalkan, bukannya bukti hubungan itu kekal selama-lamanya.
Bukti kointegrasi bukan peraturan dagangan siap guna
Dalam aplikasi dagangan, baki terpadan mungkin dipanggil sebaran, tetapi label itu tidak menentukan portfolio yang boleh dilaksanakan. Sebaran daripada harga log berbeza daripada kedudukan bernilai dolar; siri harga sahaja berbeza daripada siri jumlah pulangan. Pekali regresi mungkin berubah dari semasa ke semasa, dan anggaran baki pegun tidak menetapkan ambang masuk, tempoh pegangan, henti rugi atau saiz kedudukan.
Anggar hubungan jangka panjang menggunakan hanya data yang tersedia pada setiap tarikh keputusan. Jika pekali lindung nilai dianggar menggunakan keseluruhan tempoh ujian lampau lalu dagangan simulasi dibuat pada tarikh lebih awal, isyarat itu telah menerima maklumat masa hadapan. Gunakan tempoh pembentukan dan penilaian mengikut kronologi; ambil kira dividen, pecahan saham, ketersediaan pinjaman, pembiayaan, jurang bida-tawar, impak pasaran dan pengimbangan semula. Tetapkan tindakan apabila diagnostik menunjukkan pecahan. Carian merentas banyak pasangan dan tetingkap juga mewujudkan bias pemilihan yang tidak dibetulkan oleh ujian kointegrasi.
Persoalan praktikal bukan sekadar sama ada satu ujian baki menolak hipotesis nol. Tanyakan sama ada hubungan ekonomi yang dicadangkan mempunyai alasan untuk berkekalan, lulus semakan kestabilan yang telus, dan masih menyokong peraturan yang boleh dilaksanakan selepas ketidakpastian serta kos diambil kira. Kointegrasi boleh memaklumkan model; ia tidak menjamin penumpuan, keberkesanan lindung nilai atau pulangan.
Laporkan spesifikasi supaya pembaca lain boleh mengulanginya
Nyatakan pemboleh ubah, transformasi, kekerapan, tarikh sampel, bukti integrasi dan penormalan langkah pertama. Senaraikan sama ada pintasan atau trend digunakan, jenis ujian baki, peraturan pemilihan lag, statistik ujian dan sumber nilai kritikal atau p-nilai khusus kointegrasi. Laporkan sensitiviti terhadap lag atau tetingkap sampel alternatif yang munasabah, serta nyatakan sama ada analisis pecahan dibuat.
Jika menganggar model pembetulan ralat, takrifkan sebutan ketakseimbangan tertangguh dan konvensyen tandanya, nyatakan pemboleh ubah yang dibenarkan melaras, dan asingkan pekali jangka pendek daripada hubungan jangka panjang. Bagi kajian dagangan, dedahkan pembahagian sampel kronologi, peraturan pemilihan pasangan, kos, pembiayaan, andaian pinjaman dan cara kegagalan ditangani. Butiran ini membezakan ujian yang boleh diulang daripada carta yang sekadar kelihatan menunjukkan penumpuan.
Makalah asal Engle dan Granger tentang kointegrasi, perwakilan, anggaran dan pengujian mengembangkan kaitan antara kointegrasi dengan pembetulan ralat. Phillips dan Ouliaris menerbitkan teori asimptotik ujian kointegrasi berasaskan baki. Kajian nilai kritikal MacKinnon menerangkan nilai permukaan respons yang bergantung pada saiz sampel dan spesifikasi ujian. Agiakloglou dan Newbold mengkaji struktur lag dalam ujian Dickey–Fuller tambahan90022-Q). Bagi sistem dengan beberapa hubungan yang mungkin, rujuk analisis vektor kointegrasi Johansen90041-3). Panduan berkaitan menerangkan kointegrasi berbanding korelasi dalam dagangan pasangan, kepegunan, punca unit dan pengembalian kepada min dalam kewangan, dan unjuran setempat untuk tindak balas impuls.
Soalan lazim
Q1Bolehkah saya menggunakan nilai kritikal ADF biasa pada baki terpadan?
Tidak. Menganggar hubungan jangka panjang terlebih dahulu mengubah taburan nol ujian baki. Gunakan nilai yang sepadan dengan spesifikasi Engle–Granger pilihan.
Q2Adakah keputusan Engle–Granger yang signifikan membuktikan pasangan akan menumpu?
Tidak. Keputusan itu ialah bukti bahawa gabungan terpadan pegun di bawah andaian ujian dan sampel. Pecahan, ralat anggaran dan data baharu boleh mengubah hubungan.
Q3Bilakah saya patut menggunakan Johansen?
Apabila sistem mempunyai lebih daripada dua pemboleh ubah atau mungkin mengandungi beberapa hubungan kointegrasi, kaedah pangkat sistem seperti Johansen menjawab soalan yang berbeza daripada satu hubungan berasaskan baki.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah langkah kedua prosedur Engle–Granger klasik?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Baca panduan terperinciMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Baca panduan terperinci