

Unjuran Setempat: Cara Menganggar Tindak Balas Impuls
Ketahui cara unjuran setempat menganggar tindak balas impuls pada setiap ufuk, cara membaca selang keyakinan, dan sebab pengenalpastian serta pilihan model tetap penting.
Dalam panduan iniTindak balas impuls menjejaki apa yang berlaku selepas kejutan
Ringkasan ringkas
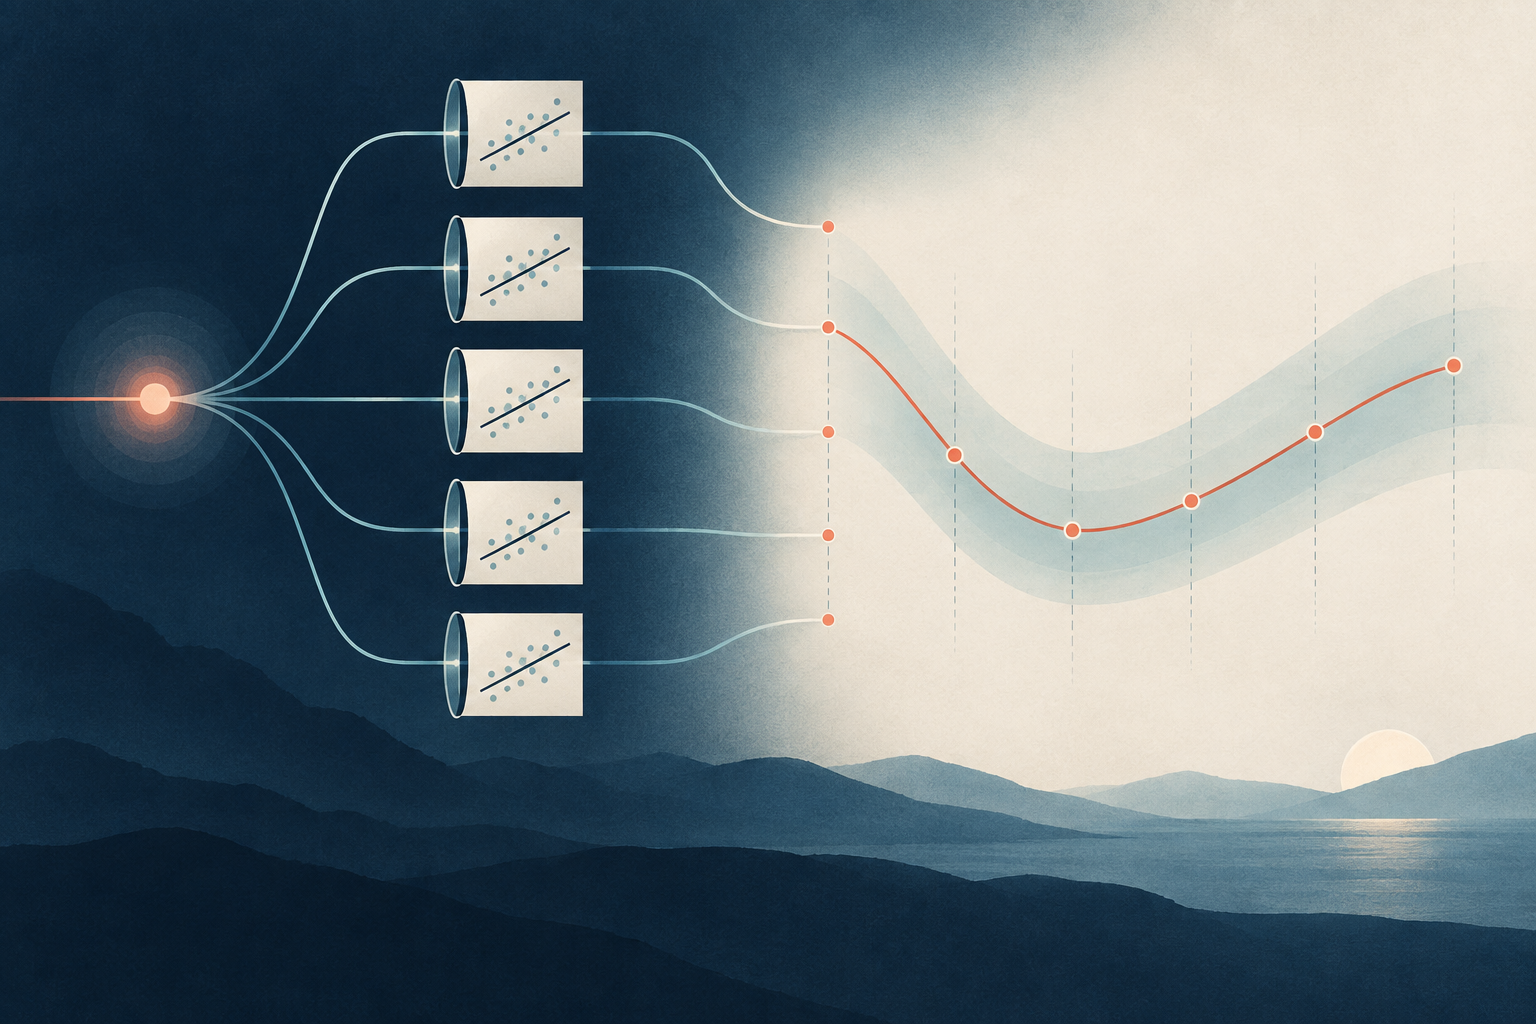
Unjuran setempat (LP) menganggar tindak balas pada setiap ufuk masa hadapan dengan regresi yang berasingan. Pekali tersebut membentuk laluan tindak balas impuls, tetapi regresi sahaja tidak membuktikan bahawa sesuatu kejutan bersifat sebab-akibat. Makna laluan itu tetap bergantung pada pengenalpastian, pemboleh ubah kawalan dan pengiraan ketidakpastian.
Tindak balas impuls menjejaki apa yang berlaku selepas kejutan
Fungsi tindak balas impuls (IRF) menerangkan perubahan hasil selepas perubahan atau kejutan yang ditakrifkan. Penyelidik mungkin mengkaji tindak balas output terhadap kenaikan kadar faedah yang tidak dijangka, tindak balas sekuriti terhadap pengumuman pada tarikh tertentu, atau tindak balas portfolio terhadap kejutan risiko yang dikenal pasti. Laluan merentas ufuk boleh menunjukkan bila kesan bermula, bila kesannya paling besar dan berapa lama kesan itu berterusan.
Istilah “kejutan” perlu ditakrifkan. Pergerakan kadar dasar, harga pasaran atau isyarat dagangan yang diperhatikan tidak semestinya kejutan struktur yang tidak dijangka. Pergerakan itu mungkin turut mengandungi maklumat tentang hasil itu sendiri. Tanpa strategi pengenalpastian yang boleh dipercayai, pekali LP ialah perkaitan bersyarat atau unjuran linear, bukannya tindak balas sebab-akibat.
Setiap ufuk menggunakan regresi tersendiri
Katakan \(y_t\) ialah hasil dan \(s_t\) ialah ukuran kejutan. Satu spesifikasi LP yang lazim bagi ufuk \(h\) ialah:
\[ y_{t+h} = \alpha_h + \beta_h s_t + \sum_{j=1}^{p}\Gamma_{h,j}'W_{t-j} + \varepsilon_{t,h}. \]
Di sini, \(h\) ialah bilangan tempoh selepas kejutan, \(W_{t-j}\) mengandungi pemboleh ubah kawalan tertangguh yang dipilih, dan \(\beta_h\) ialah pekali yang dikaji. Penyelidik menganggar regresi berbeza untuk setiap \(h=0,1,2,\ldots\). Plot anggaran \(\hat\beta_h\) terhadap \(h\) menghasilkan laluan tindak balas. Dengan kejutan struktur dan pengenalpastian yang sesuai, laluan itu boleh menganggar IRF struktur; jika tidak, ia menerangkan unjuran ramalan bersyarat.
Inti kaedah asal Jordà ialah menganggar secara langsung regresi bagi setiap tempoh yang dikaji, bukannya memadankan satu sistem dinamik lalu meramal berulang kali ke hadapan. Anggaran berasingan lebih fleksibel, tetapi tidak berkongsi secara automatik dinamik licin yang dikenakan oleh satu sistem.
Bagi setiap pemerhatian, padankan masa kejutan berlaku \(t\) dengan masa hasil diperhatikan \(t+h\). Apabila \(h=0\), hasil dalam tempoh kejutan diperhatikan; apabila \(h=6\), hasil enam tempoh kemudian diperhatikan. Tarikh kejutan kekal sama dan hanya masa pemerhatian pemboleh ubah bersandar berubah. Oleh itu, apabila \(h\) meningkat, baris yang boleh digunakan berhampiran hujung sampel berkurang. Untuk membaca keseluruhan laluan bersama-sama, gunakan takrif kejutan yang sama dan pemboleh ubah kawalan yang boleh dibandingkan dalam setiap regresi.
Tetapkan hasil, kejutan dan unit sebelum menganggar
Pekali \(\beta_h\) hanya boleh ditafsirkan apabila pemboleh ubah dan skalanya dinyatakan. Jika \(s_t=1\) mewakili kenaikan kadar dasar yang tidak dijangka sebanyak 25 mata asas, maka \(\beta_h\) ialah anggaran tindak balas terhadap kejutan sebesar itu. Jika \(s_t\) diukur dalam mata peratusan, pekali menunjukkan tindak balas bagi kejutan satu mata peratusan. Menukar skala kejutan akan mengubah semua pekali mengikut nisbah yang sama.
Takrif pemboleh ubah bersandar juga menentukan sama ada laluan itu bersifat terkumpul atau mengikut tempoh. Contohnya, jika \(Y_t\) ialah indeks output positif, takrifkan:
\[ r_{t,h} = 100\,[\log(Y_{t+h})-\log(Y_{t-1})]. \]
Maka \(r_{t,h}\) ialah anggaran perubahan peratus terkumpul indeks dari paras sebelum kejutan hingga ufuk \(h\). Hasil lain, seperti perubahan output bulanan, menjawab soalan yang berbeza. Jangan huraikan tindak balas paras terkumpul sebagai perubahan yang hanya berlaku pada bulan ke-\(h\).
Darab perbezaan log dengan 100 memberikan anggaran perubahan peratus apabila perubahan itu kecil. Jika pemboleh ubah bersandar ialah perbezaan log terkumpul, \(\beta_h\) menunjukkan perbezaan paras anggaran selepas \(h\) tempoh berbanding asas sejurus sebelum kejutan. Jika kadar pertumbuhan bulanan digunakan, tindak balas kadar pertumbuhan bagi setiap tempoh pula dianggar. Tajuk atau rajah yang hanya menyebut “tindak balas output” mungkin kabur; bezakan paras, perubahan terkumpul dan perubahan mengikut tempoh.
Contoh kejutan kadar hipotetikal menunjukkan cara membaca laluan
Katakan kajian bulanan mentakrifkan \(s_t=1\) sebagai kenaikan kadar yang tidak dijangka sebanyak 25 mata asas dan menggunakan ukuran output terkumpul di atas. Angka berikut ialah nilai hipotetikal untuk tujuan penerangan, bukannya anggaran daripada data sebenar. Selang ini menggunakan \(1.96\) darab setiap ralat piawai yang disenaraikan semata-mata untuk menunjukkan pengiraan titik demi titik.
| Ufuk | Anggaran tindak balas | Ralat piawai | Selang keyakinan 95% titik demi titik |
|---|---|---|---|
| 0 bulan | 0.00% | 0.050 | [−0.10%, 0.10%] |
| 1 bulan | −0.10% | 0.061 | [−0.22%, 0.02%] |
| 3 bulan | −0.35% | 0.117 | [−0.58%, −0.12%] |
| 6 bulan | −0.60% | 0.163 | [−0.92%, −0.28%] |
| 12 bulan | −0.25% | 0.230 | [−0.70%, 0.20%] |
Dalam contoh ini, anggaran pada enam bulan berada 0.60% di bawah paras sebelum kejutan dan selang titik demi titiknya tidak merangkumi sifar. Anggaran pada dua belas bulan kurang negatif, tetapi selangnya merangkumi sifar. Ini sahaja tidak membuktikan bahawa pemulihan berlaku antara bulan keenam dengan bulan kedua belas: anggaran tidak pasti dan saling berkorelasi merentas ufuk, manakala pertindihan selang tidak menguji perbezaan antara dua ufuk. Dakwaan tentang keseluruhan laluan memerlukan perbandingan yang sesuai atau inferens bersama. Angka ini bukan ramalan dasar mahupun hasil bagi ekonomi sebenar.
Nilai enam bulan dalam jadual tidak bermaksud output jatuh 0.60% hanya pada bulan keenam. Berdasarkan pemboleh ubah bersandar terkumpul yang ditakrifkan, nilai itu ialah perbezaan paras anggaran indeks output berbanding asas sebelum kejutan. Begitu juga, selang dua belas bulan yang merangkumi sifar tidak mengesahkan bahawa kesannya telah hilang pada ufuk itu; pengiraan titik demi titik dengan ralat piawai yang dipilih hanya gagal menolak sifar. Selang keyakinan menunjukkan ketepatan anggaran, bukannya menghapuskan batasan sampel dan pengenalpastian.
Pengenalpastian dan kawalan menentukan makna pekali
LP ialah kaedah penganggaran; ia tidak menyediakan variasi yang diperlukan untuk pengenalpastian. Penyelidik boleh mentakrifkan kejutan melalui model struktur, ukuran kejutan frekuensi tinggi, instrumen luaran yang sah atau reka bentuk kajian dengan andaian yang boleh dipertahankan. Setiap pendekatan memerlukan bukti yang membezakan kejutan daripada berita lain dan maklum balas daripada hasil.
Pemboleh ubah kawalan patut mengikut urutan masa dalam soalan kajian. Pemboleh ubah tertangguh sebelum kejutan boleh mengambil kira keadaan terdahulu. Pemboleh ubah yang diukur selepas kejutan mungkin sudah bertindak balas terhadap kejutan itu. Mengawal pengantara sedemikian boleh menyingkirkan sebahagian tindak balas keseluruhan atau menimbulkan bias baharu. Catat maklumat yang tersedia sejurus sebelum kejutan dan terangkan sebab setiap kawalan dimasukkan dalam regresi.
Nilai \(\hat\beta_h\) yang signifikan tidak menjadikan peristiwa yang kelihatan tidak dijangka sebagai kejutan eksogen. Periksa jangkaan awal, pengumuman serentak, ralat pengukuran, perubahan peraturan dasar dan pemilihan sampel. Dalam kewangan, berita bertindih atau kejutan bersama boleh menyebabkan hasil bergerak serentak walaupun peristiwa yang dikaji bukan puncanya.
Jika menggunakan instrumen luaran, tunjukkan bahawa instrumen itu berkaitan dengan kejutan yang dikaji dan terangkan sekatan pengecualian: instrumen tidak mempengaruhi hasil melalui laluan lain. Bagi ukuran kejutan frekuensi tinggi, periksa berita lain yang turut muncul dalam jendela pengumuman dan kelajuan harga menyerap maklumat. Tetapkan logik pengenalpastian kejutan terlebih dahulu, kemudian pilih LP untuk menganggar tindak balasnya. Padanan regresi yang baik atau nilai-p yang kecil sahaja tidak membuktikan andaian pengenalpastian.
Unjuran setempat dan VAR berkongsi sasaran populasi dalam keadaan tertentu
LP dan autoregresi vektor (VAR) sering diperkenalkan sebagai kaedah yang bersaing untuk menganggar IRF. Plagborg-Møller dan Wolf menunjukkan bahawa, dengan maklumat dan pengenalpastian yang sepadan, penormalan kejutan yang serasi dan struktur lag tanpa sekatan, kedua-dua pendekatan boleh menganggar tindak balas populasi yang sama. Hasil ini merujuk kepada sasaran anggaran yang sama; ia tidak menyatakan bahawa anggaran sampel terhingga mesti sepadan atau setiap LP dan VAR yang dipadankan menggunakan sekatan serupa.
Dengan bilangan \(p\) lag yang ditetapkan, sasaran tindak balasnya boleh hampir sama hingga ufuk \(h\leq p\), manakala perbezaan mungkin muncul pada ufuk lebih panjang. Dalam sampel terhingga, LP menganggar setiap ufuk secara langsung dan mungkin lebih berubah-ubah; VAR menggunakan model dinamik bersama yang boleh menjadikan laluannya lebih licin. Struktur itu membantu apabila sesuai, tetapi boleh mengelirukan jika sekatannya tidak tepat. Nama kaedah sahaja tidak menentukan pemenang sejagat.
Jangan anggap “LP lebih teguh, VAR lebih cekap” sebagai peraturan tetap; periksa sekatan dinamik yang digunakan. Walaupun spesifikasi bersama yang fleksibel mempunyai sasaran populasi sama, bilangan lag dan set maklumat yang berbeza dalam sampel sebenar boleh mengubah laluan anggaran dan ketepatannya. Penormalan kejutan juga perlu sama untuk membandingkan magnitud pekali secara langsung. Selain nama kaedah, catat unit kejutan, pemboleh ubah yang dimasukkan, bilangan lag, sampel dan sekatan pengenalpastian secara bersebelahan.
Selang keyakinan bergantung pada ufuk dan kaedah inferens
Regresi bagi setiap \(h\) menghasilkan anggaran dan ukuran ketidakpastian. Apabila \(h\) meningkat, bilangan pemerhatian yang boleh digunakan mungkin berkurang kerana \(y_{t+h}\) tidak tersedia berhampiran hujung sampel. Hasil berbilang tempoh juga bertindih, maka baki dan anggaran merentas ufuk mungkin saling bergantung. Ralat piawai atau bootstrap yang dipilih perlu sepadan dengan reka bentuk dan sasaran inferens.
Selang 95% titik demi titik dibina untuk satu ufuk pada satu masa. Selang itu tidak menjamin liputan 95% bagi keseluruhan lengkung tindak balas. Jalur keyakinan serentak ialah objek yang berbeza dan patut dilaporkan apabila dakwaan merangkumi seluruh laluan. Montiel Olea dan Plagborg-Møller memberikan hasil berguna bagi LP dengan lag tambahan tertentu di bawah andaian mereka; hasil itu bukan alasan untuk mengetepikan diagnostik atau menggunakan resipi ralat piawai yang sama pada sebarang regresi. Dalam tetapan akar unit mereka, hasil yang dinyatakan tidak merangkumi ufuk yang meningkat seimbang dengan saiz sampel. Nyatakan kawalan, julat ufuk, kaedah anggaran kovarians atau bootstrap, dan sama ada selang itu titik demi titik atau serentak.
Hasil berbilang tempoh bertindih, jadi baki boleh mempunyai autokorelasi; namun, menggunakan lag HAC yang sama bagi setiap LP tidak semestinya menyelesaikan masalah. LP dengan lag tambahan yang dibincangkan dalam kajian inferens menggunakan spesifikasi regresi dan syarat tertentu, termasuk nilai lampau pemboleh ubah sistem. Dalam analisis empirikal biasa, jelaskan sebab pilihan ralat piawai sesuai dengan penganggar, kelekatan siri, panjang sampel dan ufuk sasaran. Selang yang lebih lebar pada ufuk panjang mungkin mencerminkan pemerhatian yang boleh digunakan dan maklumat yang lebih sedikit, bukannya ralat pengiraan.
Tindak balas yang fleksibel menambah soalan dan pilihan penganggaran
Penyelidik boleh menginteraksikan kejutan dengan keadaan yang diperhatikan, seperti penunjuk kemelesetan, untuk menguji sama ada tindak balas berbeza mengikut rejim. Mereka juga boleh mengkaji beberapa hasil, saiz kejutan atau sub-sampel. Setiap peluasan mengubah sasaran anggaran dan menggunakan pemerhatian yang tersedia dengan cara berbeza. Pembahagian sampel boleh meningkatkan ketidakpastian, khususnya pada ufuk panjang.
Jika praktikal, tetapkan terlebih dahulu ufuk dan keadaan yang penting. Jika banyak hasil, lag, sampel atau takrif kejutan dicuba, laporkan proses pencarian itu dan jangan bentangkan laluan terpilih seolah-olah itulah satu-satunya analisis. Pelicinan merentas ufuk boleh memudahkan pembacaan graf, tetapi menambah sekatan atau pilihan penalaan; jika lengkung licin turut ditunjukkan, paparkan anggaran tanpa pelicinan dan dokumentasikan kaedahnya.
Laporkan butiran secukupnya untuk menghasilkan semula laluan tindak balas
Nyatakan hasil, kekerapan, transformasi, takrif dan unit kejutan, julat ufuk, tarikh sampel, set kawalan dan cara pemerhatian hilang dikendalikan. Huraikan andaian pengenalpastian secara berasingan daripada formula regresi. Laporkan pekali dan ketidakpastian bagi setiap ufuk, atau tunjukkan rajah dengan unit serta takrif selang yang jelas.
Namakan prosedur penganggaran dan inferens, termasuk panjang lag, penganggar kovarians atau bootstrap, dan sama ada selang bersifat titik demi titik atau serentak. Tunjukkan sensitiviti yang berkaitan terhadap ukuran kejutan alternatif yang boleh dipertahankan, pilihan lag atau tetingkap sampel. IRF ialah ringkasan berasaskan model bagi kejutan dan hasil tertentu yang dikenal pasti; ia bukan isyarat dagangan atau jaminan pulangan masa hadapan.
Makalah asal Jordà tentang unjuran setempat memperkenalkan penganggaran mengikut ufuk. Hasil kesetaraan LP–VAR oleh Plagborg-Møller dan Wolf menjelaskan sasaran populasi bersama serta perbezaan apabila lag terhingga digunakan. Analisis inferens oleh Montiel Olea dan Plagborg-Møller mengkaji selang keyakinan LP dengan lag tambahan di bawah syarat tertentu. Panduan berkaitan merangkumi kajian peristiwa kewangan, ralat piawai teguh dan HAC, dan reka bentuk masa peristiwa perbezaan-dalam-perbezaan.
Soalan lazim
Q1Adakah unjuran setempat secara automatik menunjukkan sebab-akibat?
Tidak. Kaedah ini menganggar hubungan mengikut ufuk. IRF sebab-akibat memerlukan strategi pengenalpastian kejutan yang boleh dipertahankan serta andaian di sebalik strategi itu.
Q2Adakah unjuran setempat sentiasa mengatasi VAR?
Tidak. Dalam keadaan populasi yang sama, kedua-duanya boleh menyasarkan tindak balas yang sama, manakala prestasi sampel terhingga bergantung pada panjang lag, sekatan, saiz sampel dan data. Tiada satu kaedah yang unggul dalam setiap aplikasi.
Q3Adakah selang keyakinan titik demi titik mencukupi untuk graf tindak balas impuls?
Selang itu mencukupi hanya untuk pernyataan tentang setiap ufuk secara berasingan. Jika dakwaan merangkumi keseluruhan lengkung, gunakan dan laporkan jalur serentak yang sesuai.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang menjadikan sesuatu regresi sebagai unjuran setempat?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Baca panduan terperinciDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
Baca panduan terperinci