

Ujian Quandt–Andrews: sup-Wald untuk tarikh rehat yang tidak diketahui
Ketahui cara ujian sup-Wald Quandt–Andrews mencari satu rehat regresi yang tarikhnya tidak diketahui, sebab pemangkasan penting dan sebab taburan nolnya bukan taburan F biasa.
Dalam panduan iniTarikh rehat yang tidak diketahui mengubah persoalan
Ringkasan ringkas
Pendekatan Quandt–Andrews menguji sama ada pekali regresi kekal malar apabila satu tarikh rehat tidak diketahui. Ia mengira statistik pada setiap tarikh yang dibenarkan, kemudian mengambil nilai terbesar. Oleh sebab tarikh itu dipilih melalui carian dan tidak dikenal pasti di bawah hipotesis nol tanpa rehat, maksimum ini tidak mengikut taburan F biasa bagi satu tarikh yang ditetapkan.
Tarikh rehat yang tidak diketahui mengubah persoalan
Ujian Chow menjawab persoalan khusus: adakah pekali regresi berubah pada tarikh yang ditentukan sebelum keputusan dilihat? Dalam banyak aplikasi kewangan atau makroekonomi, sukar untuk menetapkan satu tarikh yang boleh dipertahankan terlebih dahulu. Mencuba beberapa tarikh dan melaporkan keputusan Chow yang paling signifikan menjadikan pemilihan tarikh sebahagian daripada ujian. Nilai kritikal biasa bagi satu tarikh tidak mengambil kira carian itu.
Prosedur dua rejim Quandt dan rangka kerja asimptotik Andrews yang terkemudian menangani masalah ini dengan menilai statistik merentas set tarikh rehat calon. Dalam regresi linear gunaan, nilai maksimum ini lazimnya disebut Quandt likelihood-ratio (QLR), sup-F atau sup-Wald, bergantung pada statistik dan pengendalian kovarians. Andrews membangunkan ujian sup-Wald, LM dan seumpama LR bagi model parametrik yang lebih luas dengan titik perubahan yang tidak diketahui (Quandt, 1960; Andrews, 1993).
Skop di sini sengaja dihadkan: menguji satu kemungkinan perubahan dalam hubungan regresi yang ditentukan sedangkan tarikhnya tidak diketahui. Ujian ini tidak menganggar bilangan perubahan yang tidak diketahui, menerangkan puncanya atau mengenal pasti peluang dagangan. Panduan Bai–Perron membincangkan masalah berbeza, iaitu memodelkan beberapa tarikh rehat yang tidak diketahui.
Tentukan regresi satu rehat dan sekatannya
Andaikan sampel tersusun mengandungi pemerhatian (t=1,ldots,T), hasil (y_t) dan vektor peramal (x_t). Model satu rehat tulen ialah
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
dengan (k) sebagai pemerhatian terakhir rejim pertama. Di bawah hipotesis nol tanpa rehat, vektor pekali yang diuji adalah sama, iaitu sekatan bersama (H₀: β₁ = β₂). Alternatif satu rehat menyatakan bahawa kedua-duanya berbeza pada sekurang-kurangnya satu tarikh yang dibenarkan. Model perubahan separa boleh membenarkan hanya subset pekali yang ditentukan lebih awal untuk berubah; bilangan sekatan dan taburan rujukan turut berubah. Nyatakan pekali yang boleh berubah.
Susunan pemerhatian perlu memberikan makna kepada tarikh rehat. Untuk pulangan harian, (k) lazimnya indeks sesi dagangan, bukan secara automatik tarikh kalendar. Pemerhatian hilang, cuti, pasaran dengan waktu berbeza, pertukaran kontrak dan perubahan takrif sasaran boleh mengubah maksud “sebelum” dan “selepas”. Tetapkan sampel serta konvensyen tarikh sebelum mengaitkan pembahagian terpilih dengan sesuatu peristiwa.
Penolakan memberi bukti terhadap model pekali malar yang ditentukan dan menyokong suatu alternatif satu rehat dalam julat carian. Ia tidak membuktikan bahawa pengumuman tertentu menyebabkan perubahan, bahawa peramal eksogen atau bahawa pekali selepas rehat akan kekal. Jika min bersyarat, dinamik ralat atau proses pengukuran tersalah spesifikasi, ujian mungkin bertindak balas terhadap kesilapan spesifikasi itu dan bukannya perubahan parameter yang jelas.
Pangkas tarikh calon dan anggar kedua-dua belah setiap pemisahan
Tarikh calon yang hampir dengan hujung sampel meninggalkan terlalu sedikit pemerhatian pada satu sisi untuk anggaran yang boleh dipercayai. Pecahan pemangkasan (ε) mengecualikan hujung tersebut dan menghadkan carian kepada pecahan rehat (lambda=k/T) dalam julat yang ditetapkan lebih awal, seperti ([ε,1-ε]). Dalam sampel diskret, julat itu ditukar kepada tarikh integer dan setiap segmen mesti mempunyai pemerhatian yang mencukupi serta peramal berpangkat penuh. Laporkan konvensyen tepat, termasuk sama ada (k) ialah pemerhatian terakhir sebelum atau yang pertama selepas rehat.
Bagi setiap (k) yang dibenarkan, anggar model nol terkumpul dan model dua rejim yang sepadan, kemudian hitung statistik bagi sekatan perubahan pekali. Dalam OLS klasik dengan ralat bebas dan homoskedastik serta set peramal yang sama, pengiraan boleh dinyatakan melalui pengurangan jumlah kuasa dua baki. Dengan andaian ralat normal, statistik bagi satu tarikh yang ditetapkan awal mempunyai taburan rujukan F tepat dalam sampel terhingga; dakwaan tepat itu tidak terhasil tanpa andaian kenormalan. Versi Wald menilai perbezaan pekali anggaran relatif kepada kovarians anggarannya. Heteroskedastisiti atau kebergantungan bersiri memerlukan kovarians teguh dan kaedah rujukan yang sepadan. Menukar ralat piawai sahaja tidak menjadikan nilai kritikal F biasa sah selepas carian tarikh.
Pemangkasan ialah sebahagian daripada reka bentuk ujian, bukan tetapan kosmetik. Pemangkasan lebih besar memendekkan carian dan mengelakkan rejim yang terlalu kecil, tetapi mengecualikan rehat besar yang hampir dengan hujung sampel. Pemangkasan lebih kecil membenarkan calon tersebut tetapi menjadikan penghampiran asimptotik dan anggaran sampel terhingga lebih rapuh. Pilih julat berdasarkan saiz sampel, dimensi model dan persoalan kajian sebelum melihat puncak statistik.
<!-- learn:illustration -->
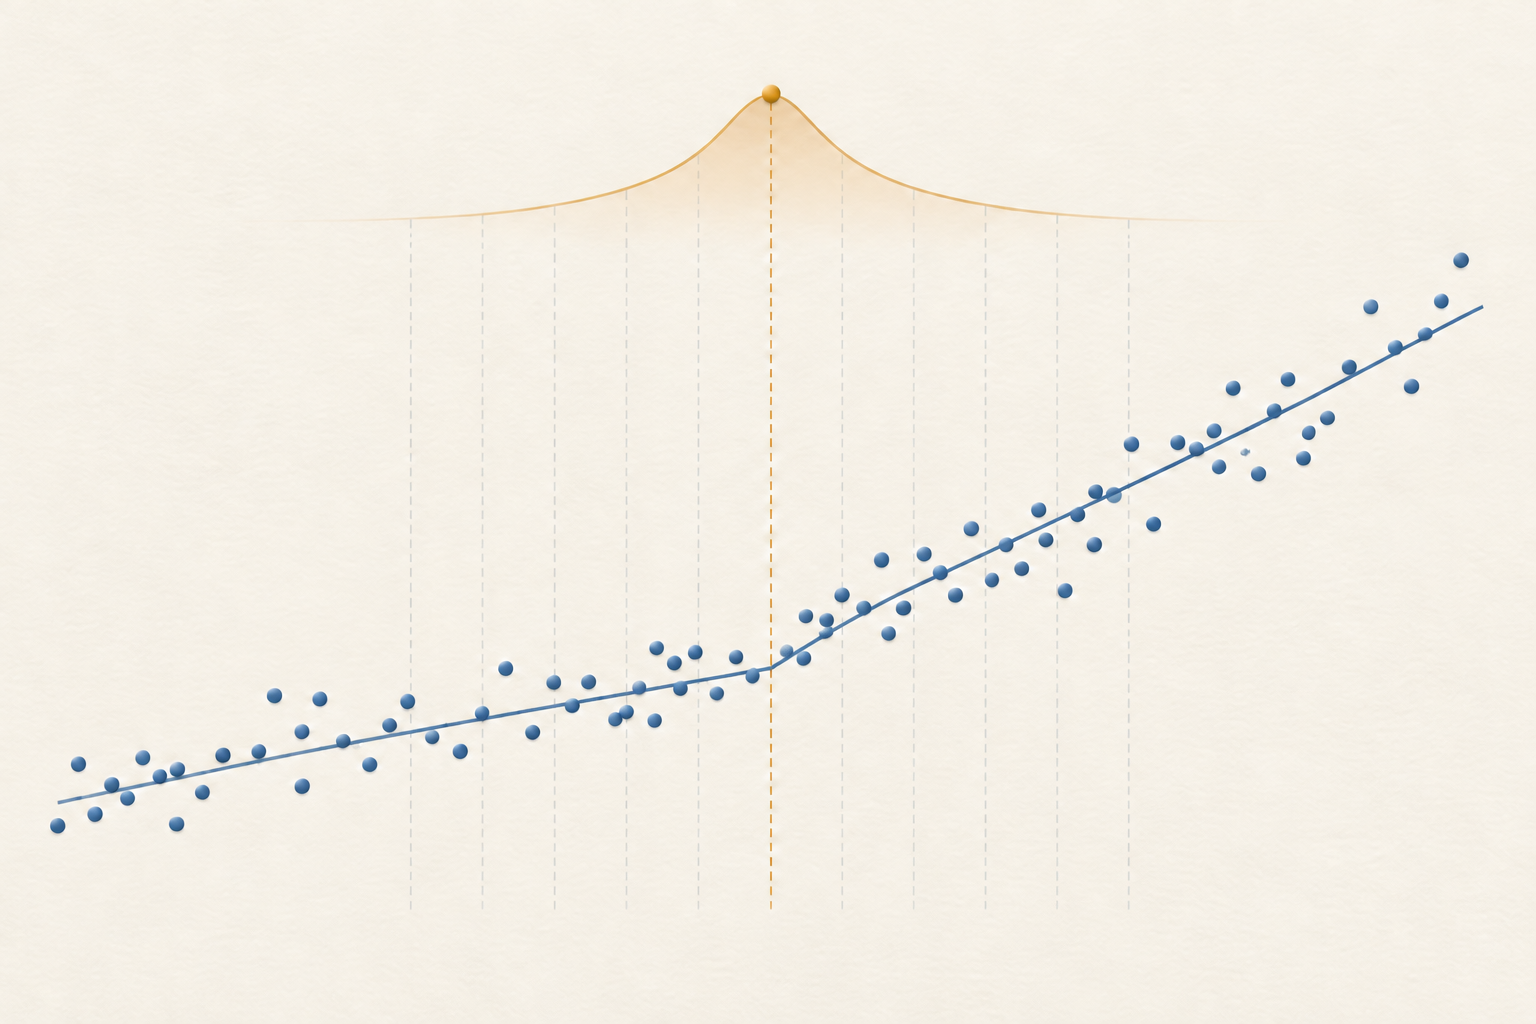
Statistik sup-Wald ialah statistik calon tarikh yang terbesar
Bagi setiap tarikh calon (k), takrifkan (W(k)) sebagai statistik Wald bagi sekatan pekali yang ditetapkan. Statistik sup-Wald satu rehat ialah
supW = max{k ∈ K} W(k)
dengan (K) ialah set tarikh yang dibenarkan selepas pemangkasan. Dalam pelaksanaan regresi linear klasik, statistik F Chow pada setiap tarikh sering dimaksimumkan dan dilaporkan sebagai sup-F atau QLR. Pemaksimum (hat{k}=argmax_{kin K} W(k)) ialah tarikh yang menghasilkan statistik terbesar dalam carian ini. Ia merupakan anggaran terpilih, bukannya selang keyakinan atau cap masa tepat bagi perubahan ekonomi.
Label-label ini berkaitan tetapi tidak sentiasa boleh saling menggantikan. F Chow homoskedastik biasa pada tarikh tetap mempunyai taburan rujukan F tepat dalam sampel terhingga di bawah andaian tertentu. Maksimum merentas tarikh, sup-Wald asimptotik dengan kovarians teguh dan statistik nisbah kebolehjadian tidak semestinya menghasilkan nilai sampel terhingga atau nilai kritikal yang sama. Laporkan statistik yang benar-benar dikira, penganggar kovarians, peraturan pemangkasan dan sumber nilai kritikal, bukannya hanya menggunakan istilah “QLR”.
Statistik calon sangat bergantung kerana pemisahan yang berdekatan menggunakan semula hampir semua pemerhatian yang sama. Ujian ini tidak sama dengan memilih nilai-p tarikh tetap yang paling kecil, mendarabkannya dengan bilangan tarikh atau menganggap setiap tarikh sebagai ujian bebas. Taburan nol bagi maksimum mengambil kira proses carian itu.
Maksimum hasil carian mempunyai taburan nol bukan piawai
Di bawah hipotesis nol tanpa rehat, tiada tarikh rehat sebenar untuk dianggar. Parameter tarikh wujud di bawah alternatif tetapi hilang di bawah nol, maka hujah ketetapan biasa bagi satu ujian Wald atau F bertarikh tetap tidak terpakai. Memaksimumkan statistik merentas tarikh calon menghasilkan taburan asimptotik bukan piawai. Membandingkan maksimum itu dengan nilai kritikal F standard lazimnya membesar-besarkan bukti terhadap kestabilan.
Andrews menerbitkan taburan asimptotik dan nilai kritikal bagi ujian sup-Wald, LM dan seumpama LR; sempadan pemangkasan julat carian serta bilangan sekatan yang diuji turut diambil kira (1993). Nilai yang sesuai juga bergantung pada model dan andaian kovarians. Gunakan jadual, pelaksanaan atau penghampiran yang sepadan dengan ujian tertentu; jangan pinjam nilai kritikal untuk pecahan pemangkasan atau bilangan sekatan yang lain. Andrews kemudian menerbitkan pembetulan kerana beberapa nilai kritikal sup yang dilaporkan untuk lapan sekatan terlalu kecil; kes itu memerlukan jadual yang dibetulkan (pembetulan 2003). Hansen memberikan penghampiran berangka bagi nilai-p asimptotik ujian perubahan struktur (1997).
Andrews dan Ploberger turut menerbitkan ujian purata dan eksponen bagi parameter nuisance yang hanya wujud di bawah alternatif (1994). Ini ialah prosedur berkaitan yang mengambil kira carian, bukannya nama lain bagi sup-Wald. Jika menggunakan bootstrap atau kalibrasi sampel terhingga lain, terangkan reka bentuk pensampelan semula dan tunjukkan bahawa ia menghasilkan semula struktur nol serta carian yang sama. Bootstrap generik tidak secara automatik menyelesaikan pemilihan tarikh atau kebergantungan.
Contoh dua belas pemerhatian menjadikan pemangkasan dan maksimum boleh disemak
Pertimbangkan regresi hipotetikal pintasan sahaja yang sengaja dibuat kecil:
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
Terdapat (T=12) pemerhatian. Untuk ilustrasi, tetapkan (ε=0.25), supaya setiap segmen mempunyai sekurang-kurangnya tiga pemerhatian dan tarikh calon terakhir sebelum rehat ialah (k=3,ldots,9). Contoh ini menunjukkan aritmetik carian sahaja; ia bukan cadangan pemangkasan atau sampel untuk inferens.
Min terkumpul ialah (23/12), dan jumlah kuasa dua baki model terkumpul ialah
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
Pada calon (k=6), jumlah dan jumlah kuasa dua segmen pertama masing-masing ialah 5, maka jumlah kuasa dua bakinya ialah (5−5²/6=5/6). Segmen kedua mengandungi enam nilai 3, jadi jumlah kuasa dua bakinya sifar. Oleh itu (RSS₁(6)=5/6). Dengan satu sekatan dan dua pintasan segmen yang dianggarkan, statistik tarikh tetap ialah
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
Pengiraan yang sama bagi ketujuh-tujuh calon memberikan nilai F anggaran (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59) mengikut turutan (k=3,ldots,9). Sup-F ialah nilai maksimumnya, 169 pada (k=6). Ini hanya mengesahkan calon yang memaksimumkan jujukan rekaan tersebut; tiada nilai-p dihasilkan. Oleh sebab tarikh dicari, nilai 169 perlu dibandingkan dengan nilai kritikal bukan piawai yang mengambil kira carian bagi reka bentuk sepadan, bukannya taburan F biasa untuk tarikh tetap.
Tafsirkan penolakan dan kegagalan menolak dalam skop reka bentuk
Penolakan bermaksud statistik terbesar dalam julat yang dibenarkan tidak serasi dengan hipotesis nol pekali malar pada aras signifikan yang dipilih, berdasarkan andaian dan nilai kritikal ujian. Ia tidak mengenal pasti satu rehat yang unik dengan tarikh tepat. Tarikh calon berdekatan boleh menghasilkan statistik serupa, dan puncak boleh berubah apabila titik akhir sampel, pemangkasan, peramal atau kaedah kovarians berubah. Laporkan profil statistik calon atau analisis ketidakpastian tarikh yang sesuai, bukannya menyatakan (hat{k}) sebagai tepat.
Kegagalan menolak bukan bukti kestabilan pekali. Kuasa ujian mungkin rendah bagi perubahan kecil, perubahan dekat hujung yang dipangkas atau perubahan pada pekali yang tidak termasuk dalam sekatan. Ujian satu rehat juga boleh terlepas beberapa perubahan yang saling mengimbangi sebahagiannya. Sebaliknya, pencilan, perubahan varians, dinamik yang tertinggal, perubahan takrif data atau carian spesifikasi berulang boleh menghasilkan bukti ketidakstabilan. Ujian ini menjawab soalan statistik yang terhad, bukannya punca percanggahan.
Tarikh dipilih menggunakan data yang sama dengan data ujian. Jangan anggap tarikh itu seolah-olah ditetapkan sebelum analisis lalu membuat ujian signifikan kedua tanpa pelarasan dan mendakwa pengesahan bebas. Jika tarikh itu memandu kemas kini ramalan atau peraturan dagangan, tentukan peraturan tersebut dan nilainya menggunakan data kemudian. Statistik sup dalam sampel tidak membuktikan ketekalan selepas rehat atau nilai ekonomi.
Bezakan persoalan Chow, CUSUM dan Bai–Perron
| Kaedah | Persoalan utama | Perkara yang tidak dilakukannya |
|---|---|---|
| Ujian Chow | Adakah pekali berbeza pada tarikh yang ditetapkan lebih awal? | Mencari tarikh tidak diketahui sambil mengekalkan taburan rujukan satu tarikh |
| Ujian sup Quandt–Andrews | Adakah terdapat bukti satu rehat pada suatu tarikh dalam julat yang dipangkas? | Memilih bilangan rehat yang tidak diketahui atau menerangkan puncanya |
| CUSUM regresi | Adakah laluan sisa rekursif tersusun bercanggah dengan kestabilan pekali? | Dengan sendirinya mengembalikan satu tarikh rehat terpilih |
| Bai–Perron | Berapa banyak rehat dan tarikh mana disokong model berbilang rehat? | Menggantikan spesifikasi dan pilihan pemilihan ujian satu rehat |
Model Hidden Markov atau regime-switching menjawab soalan lain: bolehkah pemerhatian dimodelkan dengan keadaan pendam yang mungkin berubah berulang kali mengikut kebarangkalian peralihan? Ujian satu titik perubahan tidak diketahui meneliti satu pemisahan sebelum/selepas yang kekal dalam julat carian. Kaedah ini boleh saling melengkapi, tetapi andaian dan hasilnya tidak boleh dipertukarkan; rujuk panduan regime-switching.
Laporkan carian supaya penganalisis lain boleh mengulanginya
Nyatakan hasil dan peramal, sama ada perubahan tulen atau separa, sekatan pekali yang diuji, tarikh serta susunan sampel dan konvensyen tarikh rehat. Laporkan (T), bilangan sekatan, pecahan pemangkasan atau set calon tepat, saiz segmen minimum, dan sama ada statistiknya sup-Wald, sup-F/QLR, sup-LM atau prosedur lain. Sertakan penganggar kovarians, kaedah nilai kritikal atau nilai-p, serta sebarang pembetulan sampel terhingga.
Tunjukkan statistik merentas tarikh calon dan laporkan tarikh pemaksimum sebagai lokasi terpilih, bersama maklumat ketidakpastian atau sensitiviti jika ada. Jelaskan sama ada model dan reka bentuk ujian ditetapkan terlebih dahulu, cara pemerhatian hilang dan data masa nyata dikendalikan, serta sampel atau peramal alternatif yang diperiksa. Bagi ramalan, hadkan carian rehat kepada sampel latihan dan uji model yang dikemas kini pada data kemudian yang belum digunakan.
Ujian signifikan terhadap rehat tidak diketahui tidak mengenal pasti punca peristiwa atau membuktikan rejim yang menguntungkan. Keputusan tidak signifikan juga tidak mengesahkan kestabilan. Kesimpulan yang boleh dipertahankan terhad kepada alternatif satu rehat yang ditentukan, julat tarikh dipangkas, regresi, sampel dan kaedah inferens yang mengambil kira carian.
Soalan lazim
Q1Adakah ujian Quandt–Andrews sekadar mengulang ujian Chow pada banyak tarikh?
Ujian ini mengira statistik berkaitan pada tarikh calon, tetapi inferens mesti mengambil kira nilai maksimum. Melaporkan keputusan Chow biasa tertinggi bersama nilai-p tarikh tetapnya mengabaikan carian dan lazimnya menggunakan taburan nol yang salah.
Q2Adakah tarikh pemaksimum mengenal pasti bila peristiwa ekonomi menyebabkan rehat?
Tidak. Itu tarikh calon dengan statistik terbesar bagi sampel dan julat dipangkas yang dipilih. Ia bukan cap masa sebab-akibat atau selang keyakinan; tarikh berdekatan dan pilihan reka bentuk lain boleh memberikan keputusan serupa.
Q3Adakah penolakan bermaksud tepat satu rehat berlaku?
Tidak. Ia menolak hipotesis nol pekali malar yang ditentukan berbanding suatu alternatif satu rehat dalam julat carian. Beberapa perubahan, pencilan, perubahan varians atau salah spesifikasi model juga boleh menghasilkan bukti ketidakstabilan; menganggar rehat berganda ialah tugas lain.
Q4Bolehkah maksimum sup-Wald dibandingkan dengan jadual F biasa?
Lazimnya tidak. Gunakan nilai kritikal atau nilai-p yang sepadan dengan statistik sup, pemangkasan, bilangan sekatan, model dan andaian kovarians. Taburan F biasa terpakai kepada ujian tarikh yang ditentukan awal di bawah andaiannya, bukan secara automatik kepada maksimum carian. Penyelidikan utama - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang dilakukan oleh ujian sup-Wald Quandt–Andrews apabila tarikh rehat tidak diketahui?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A model generating observations from finite discrete latent states with Markov transition probabilities and state-dependent emissions.
Baca panduan terperinciAt the moneyA call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinci