

Trilema Mustahil: Kadar Pertukaran, Modal dan Dasar Monetari
Fahami sebab kestabilan kadar pertukaran, pasaran modal terbuka dan autonomi dasar monetari saling bertukar ganti, cara tiga gabungan dasarnya berfungsi serta batas rangka kerja ini.
Dalam panduan iniApakah yang dimaksudkan dengan trilema mustahil?
Ringkasan ringkas
Trilema mustahil, atau trilema monetari, menerangkan kekangan antara tiga matlamat dasar: kadar pertukaran yang stabil, modal yang boleh bergerak merentas sempadan dan dasar monetari yang ditetapkan mengikut keadaan dalam negeri. Dalam rangka kerja standard, sesebuah ekonomi tidak dapat mencapai ketiga-tiganya sepenuhnya serentak. Aturan sebenar berada pada pelbagai kedudukan di sepanjang pertukaran kepentingan itu. Rangka kerja ini membantu menerangkan mekanisme, bukannya peraturan literal yang memaksa setiap negara masuk ke dalam dua kotak.
Apakah yang dimaksudkan dengan trilema mustahil?
Trilema mustahil ialah cara untuk menyusun pilihan dalam makroekonomi ekonomi terbuka. Tiga bucunya ialah kestabilan kadar pertukaran, keupayaan modal bergerak merentas sempadan dan autonomi dasar monetari. Wawasan asas Mundell–Fleming ialah sesebuah negara tidak dapat menggabungkan kadar pertukaran tetap, pergerakan modal bebas dan dasar monetari bebas tanpa had. Bank for International Settlements menerangkan hubungan ini sebagai kekangan yang lazim antara tiga matlamat tersebut. {source:bisImpossibleTrinityMundellFleming2016}
Perkataan “mustahil” mungkin kedengaran lebih mutlak daripada dakwaan praktikalnya. Rangka kerja ini tidak mengatakan bahawa setiap pergerakan mata wang mesti mencetuskan krisis serta-merta, bahawa satu matlamat dasar perlu ditinggalkan sepenuhnya, atau bahawa semua negara menghadapi kekangan yang sama pada setiap masa. Maksudnya, di bawah andaian model, usaha mengekalkan komitmen kadar pertukaran yang ketat sambil membenarkan modal bergerak bebas mengehadkan ruang untuk menetapkan kadar faedah secara bebas demi matlamat domestik. Sesebuah ekonomi boleh melonggarkan kekangan dengan menerima lebih banyak pergerakan kadar pertukaran, menggunakan langkah yang mempengaruhi aliran modal, atau menerima autonomi monetari yang lebih rendah.
“Trilema” bukan kad skor yang menganggap ketiga-tiga matlamat sama nilainya. Kerajaan mungkin menghargai harga perdagangan yang boleh dijangka, akses kepada pembiayaan antarabangsa dan kadar dasar yang bertindak balas terhadap inflasi atau keluaran domestik atas sebab yang berlainan. Rangka kerja ini menjelaskan bahawa matlamat tersebut boleh bercanggah; ia tidak menentukan gabungan terbaik, mengukur kos kebajikan bagi setiap pilihan, atau menggantikan analisis khusus negara. Nilainya bersifat diagnostik: ia membantu menerangkan sebab gabungan dasar boleh menjadi tertekan apabila sesuatu kejutan menarik salah satu matlamat ke arah yang berbeza.
Apakah tiga matlamat dasar itu?
Kestabilan kadar pertukaran bermaksud mengehadkan sejauh mana nilai mata wang domestik bergerak berbanding mata wang rujukan atau sekumpulan mata wang. Komitmen itu mungkin berupa pariti tetap rasmi, jalur sempit, atau usaha yang kurang tegar untuk meredakan turun naik. Aturan ini tidak serupa. Tambatan kukuh menjanjikan julat pergerakan yang lebih sempit berbanding apungan terurus, dan rejim yang diumumkan boleh berbeza daripada cara kadar pertukaran sebenarnya dibenarkan bergerak. Matlamat dasar itu merujuk kepada tingkah laku kadar pertukaran yang diingini, bukannya sama ada kadar itu kebetulan stabil dalam satu minggu.
Mobiliti modal ialah sejauh mana penduduk dan bukan penduduk boleh memperoleh, menjual atau memindahkan tuntutan kewangan merentas sempadan. Akaun modal yang sangat terbuka memudahkan pelabur, bank, firma dan isi rumah memindahkan dana sebagai tindak balas terhadap pulangan dan risiko yang dirasakan. “Terbuka” tidak bermaksud setiap urus niaga bebas kos atau modal bergerak serta-merta. Sekatan undang-undang, sistem penyelesaian, cukai, had kunci kira-kira, kedalaman pasaran dan perubahan persepsi risiko semuanya boleh menghalang atau mengubah arah aliran. Trilema mengetepikan banyak butiran ini untuk menumpukan pada pengaruh pilihan portfolio rentas sempadan.
Autonomi dasar monetari ialah keupayaan menetapkan keadaan monetari sebagai tindak balas terhadap matlamat domestik seperti inflasi dan aktiviti ekonomi, bukannya membiarkan kadar dasar banyak ditentukan oleh komitmen kadar pertukaran atau keadaan kewangan asing. Ini tidak bermaksud bank pusat tidak terjejas oleh ekonomi dunia. Walaupun mata wang diapungkan, kadar faedah luar negara boleh disalurkan melalui perdagangan, kos pinjaman dan harga aset. Autonomi mempunyai darjah: sejauh manakah bank pusat boleh mengubah pendirian dasarnya tanpa menjejaskan komitmen lain?
Takrif ini juga memastikan ketiga-tiga bucu itu kekal berbeza. Kestabilan kadar pertukaran tidak sama dengan kestabilan paras harga. Mobiliti modal tidak sama dengan lebihan atau defisit akaun semasa yang besar. Autonomi monetari tidak menjamin dasar mencapai sasarannya. Pilihan itu berkaitan rejim dasar dan kekangannya; hasil yang diperhatikan turut bergantung pada institusi, kejutan, kunci kira-kira swasta, serta keputusan firma dan isi rumah. Huraian IMF mengenai aturan kadar pertukaran menganggap rejim pertukaran, rangka kerja monetari, operasi pertukaran asing dan langkah aliran modal sebagai bahagian reka bentuk dasar yang lebih luas dan saling berkait. {source:imfChoiceOfExchangeRateArrangement2022}
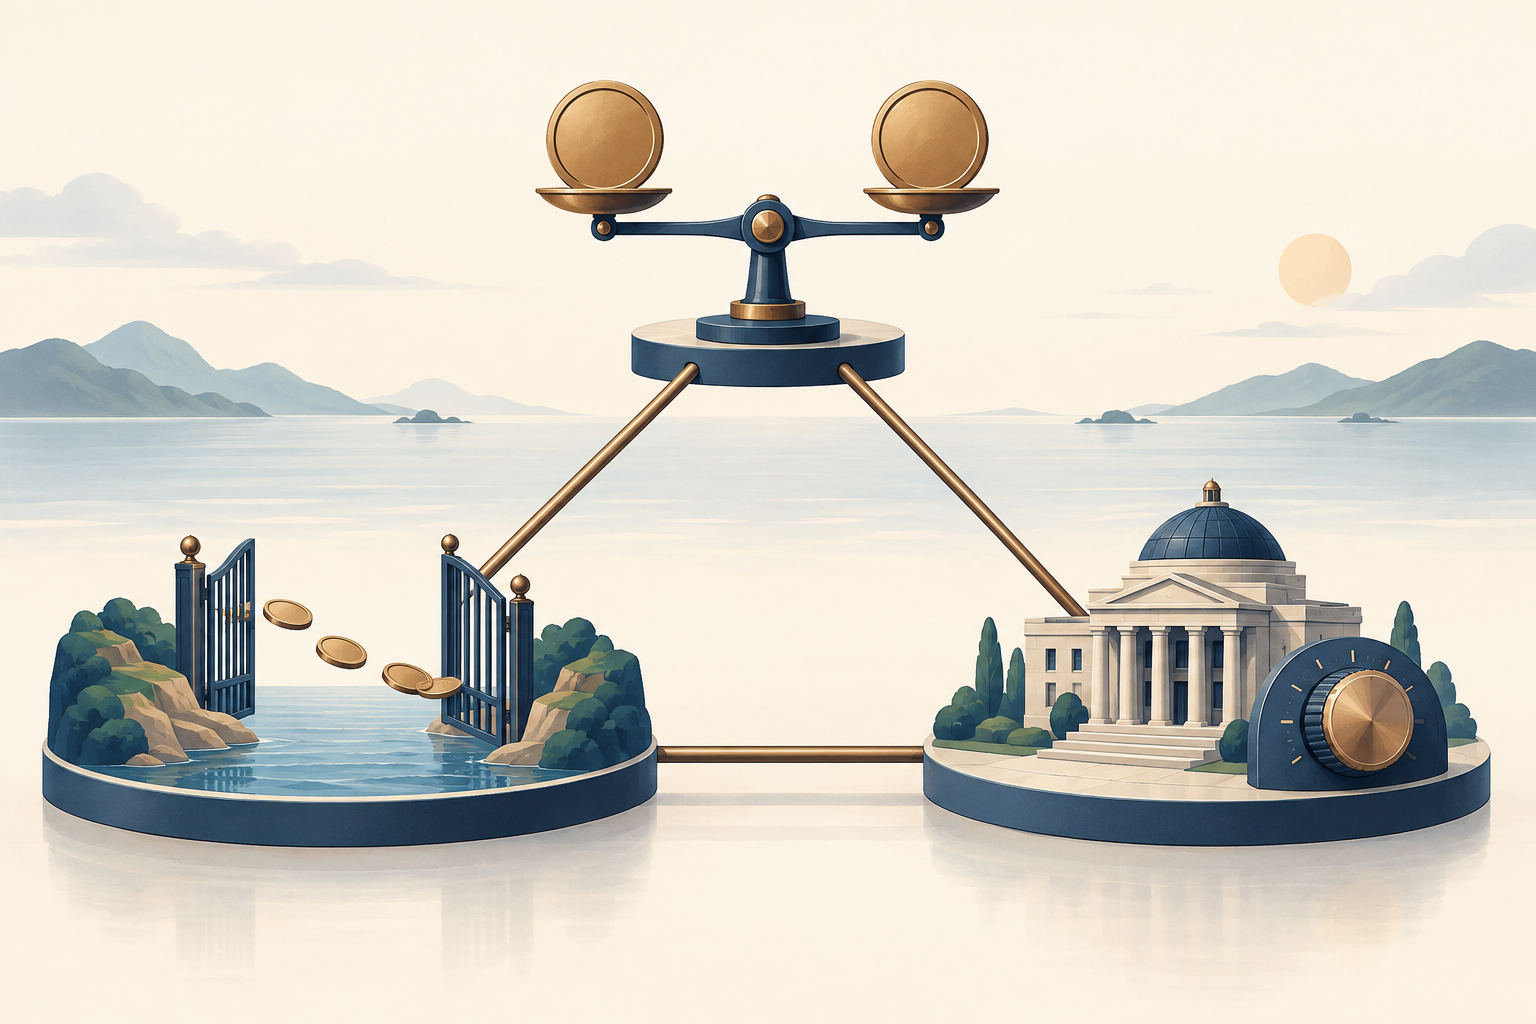
Mengapa aliran modal boleh mengehadkan bank pusat di bawah tambatan?
Bayangkan sebuah ekonomi mengekalkan mata wangnya pada kadar tetap yang dipercayai berbanding mata wang sauh dan membenarkan pelaburan rentas sempadan yang besar. Jika pelabur boleh beralih antara aset mata wang domestik dan aset mata wang sauh dengan kos yang rendah, perbezaan berterusan antara pulangan jangkaan terlaras risiko memberi mereka sebab untuk memindahkan dana. Perbandingan pulangan itu bukan sekadar dua kadar faedah yang diiklankan. Ia turut mengambil kira perubahan mata wang yang dijangka, risiko mungkir dan kecairan, cukai, kos urus niaga serta geseran lain. Dengan tambatan yang dipercayai, susut nilai yang dijangka mungkin kecil, tetapi tidak semestinya sifar; pelarasan risiko juga tidak semestinya hilang.
Jika bank pusat domestik memotong kadar jangka pendek jauh di bawah pulangan aset mata wang sauh yang setanding, sesetengah pemegang mungkin memilih untuk memindahkan wang ke luar negara. Hal itu meningkatkan permintaan terhadap mata wang sauh dan memberi tekanan kepada tambatan. Untuk mempertahankan pariti, pihak berkuasa monetari boleh menjual rizab asing dan membeli mata wangnya sendiri. Urus niaga itu boleh mengeluarkan kecairan domestik; jika tidak diimbangi, kadar pasaran jangka pendek mungkin meningkat lalu membawa keadaan kembali ke tahap yang serasi dengan komitmen kadar pertukaran. Bank pusat juga boleh melaraskan kadar dasarnya secara langsung. Dalam kedua-dua keadaan, tambatan dan mobiliti modal mengehadkan berapa lama kadar domestik boleh menyimpang.
Arah itu juga boleh berbalik. Jika kadar domestik ditetapkan jauh melebihi pulangan asing yang setanding, modal mungkin mengalir masuk dan mewujudkan tekanan pengukuhan mata wang. Di bawah tambatan, pihak berkuasa boleh membeli mata wang asing dan membekalkan mata wang domestik. Jika kecairan yang terhasil tidak diurus, keadaan monetari domestik boleh menjadi lebih longgar. Saiz dan masa aliran bergantung pada risiko, jangkaan, instrumen dan geseran pasaran; mekanisme ringkas ini bukan dakwaan bahawa setiap jurang kadar satu mata peratusan menyebabkan jumlah aliran modal yang tetap.
Inilah konflik terasnya: apabila modal boleh bergerak bebas dan kadar pertukaran dipertahankan dengan ketat, keputusan kadar domestik boleh mencetuskan aliran yang memaksa bank pusat campur tangan atau membawa kadar pasaran kembali ke tahap yang serasi dengan tambatan. Panduan operasi IMF menyatakan bahawa di bawah aturan kadar pertukaran tetap dengan mobiliti modal bebas, autonomi monetari adalah terhad dan dasar tidak dapat dijalankan secara bebas daripada komitmen kadar pertukaran. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
Apakah kesan setiap pasangan matlamat?
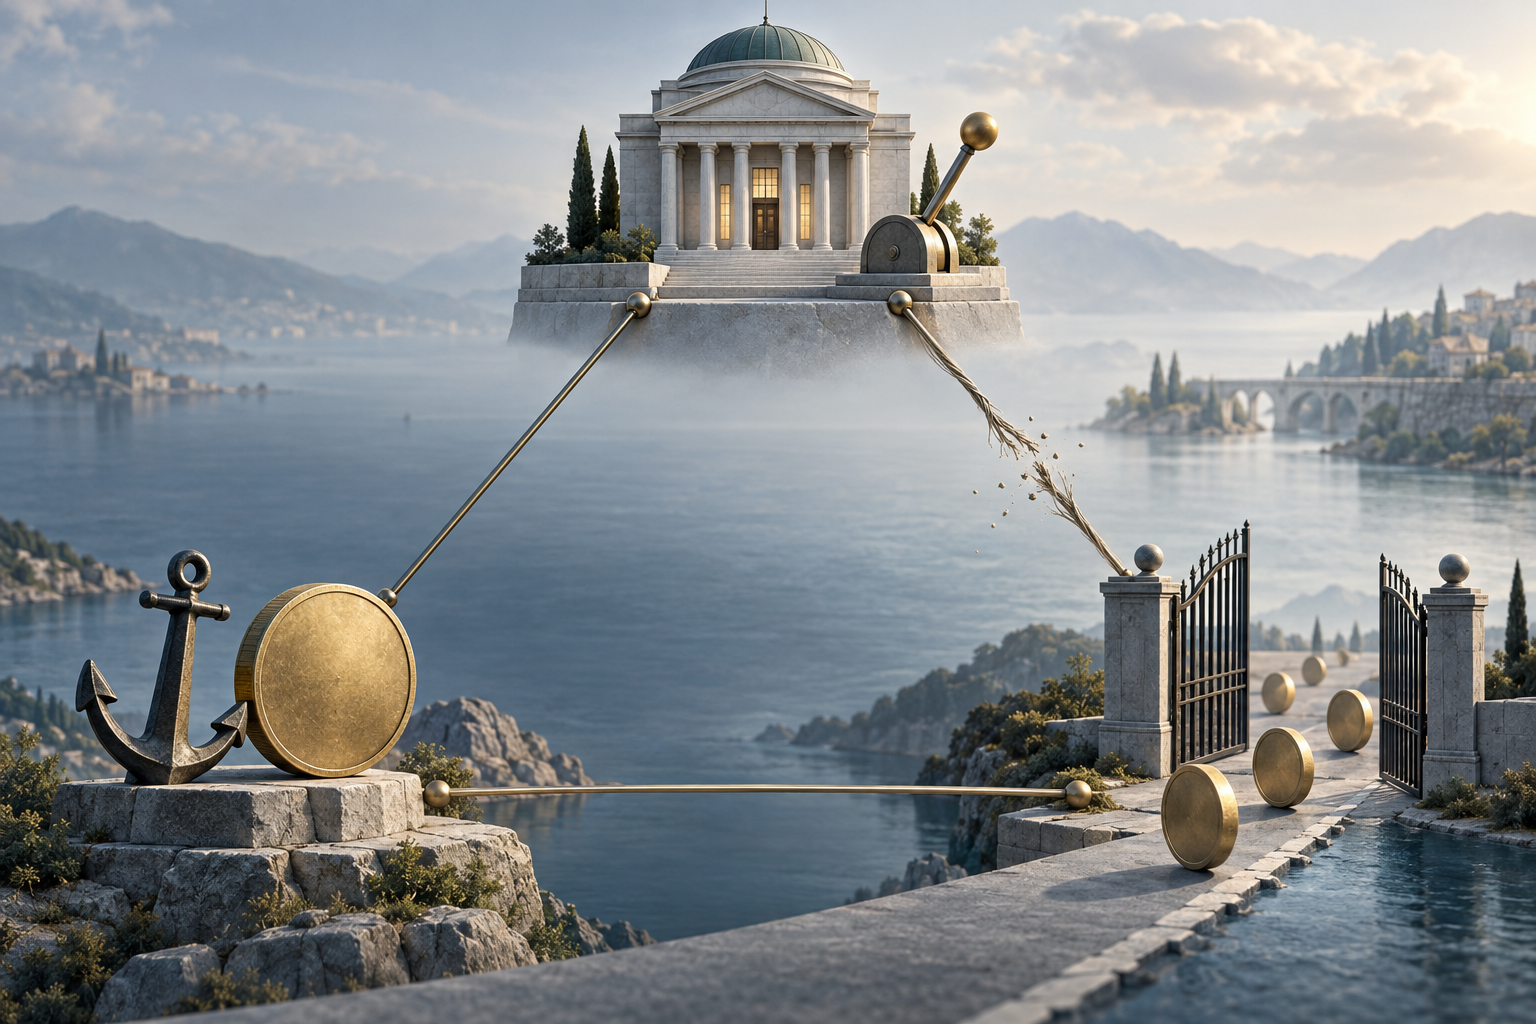
Tiga pasangan yang mungkin menunjukkan maksud rangka kerja ini dalam amalan. Pasangan itu menerangkan margin yang menjadi terkekang, bukan tiga acuan institusi sejagat.
Kestabilan kadar pertukaran dan mobiliti modal: autonomi monetari ialah bucu yang paling terkekang. Tambatan yang dipercayai bersama pembiayaan rentas sempadan yang terbuka memberikan ruang yang lebih kecil untuk menetapkan kadar faedah secara bebas. Kadar dasar domestik mungkin perlu mengikuti keadaan mata wang sauh, atau bank pusat mungkin perlu membiarkan kadar pasaran dan kecairan menyesuaikan diri terhadap aliran. Jika kemelesetan domestik memerlukan pemotongan kadar sedangkan pertahanan tambatan memerlukan keadaan lebih ketat, kedua-dua matlamat itu boleh bercanggah. Panduan tambatan IMF secara jelas menyatakan bahawa gabungan ini mengehadkan autonomi monetari. {source:imfOperationalizePeg2026}
Mobiliti modal dan autonomi monetari: kadar pertukaran lazimnya perlu menanggung lebih banyak pelarasan. Jika bank pusat mengubah kadar demi inflasi atau aktiviti domestik ketika dana boleh bergerak bebas, kadar pertukaran boleh bertindak balas terhadap perubahan pulangan jangkaan dan permintaan portfolio. Kadar terapung atau yang lebih fleksibel menyediakan margin pelarasan itu. Ini tidak bermakna kadar pertukaran tidak penting kepada dasar: susut nilai boleh menaikkan kos import dalam mata wang tempatan, menjejaskan peminjam dalam mata wang asing, atau mempengaruhi jangkaan inflasi. Maksudnya, bank pusat tidak berjanji mengekalkan kadar pada pariti tetap sepanjang pelarasan tersebut.
Kestabilan kadar pertukaran dan autonomi monetari: sekatan atau geseran yang lebih kuat terhadap aliran rentas sempadan boleh mengurangkan tekanan serta-merta ke atas komitmen kadar pertukaran apabila kadar domestik menyimpang daripada kadar sauh. Dalam rangka kerja ringkas, mengehadkan mobiliti modal mewujudkan ruang untuk dasar kadar faedah domestik sambil menstabilkan kadar pertukaran. Langkah sebenar berbeza dari segi liputan dan keberkesanan; sekatan boleh mengalihkan urus niaga, mewujudkan insentif untuk mengelak, dan mengenakan kos. Oleh itu, pasangan ini bukan sekadar “kenakan kawalan dan dapatkan autonomi penuh.” Ia mengenal pasti saluran yang sebaliknya akan menyalurkan perbezaan kadar kepada aliran modal.
Dalam rejim dasar sebenar, pilihan sering berada di tengah-tengah. Mata wang mungkin dibenarkan bergerak dalam jalur; sesetengah urus niaga modal mungkin menghadapi sekatan sementara yang lain kekal terbuka; bank pusat mungkin bertindak balas terhadap keadaan domestik sambil mengambil kira tekanan kadar pertukaran. Pilihan tersebut menghasilkan darjah kestabilan, keterbukaan dan autonomi yang separa. Lebih berguna untuk bertanya sejauh mana setiap komitmen itu kuat dan margin mana berubah apabila kejutan tiba, berbanding mengisytiharkan sesebuah negara memilih tepat dua bucu dan tiada yang ketiga.
Bagaimanakah kejutan kadar sauh hipotesis menguji pertukaran kepentingan ini?
Bayangkan sebuah ekonomi rekaan, Harbor, yang mengekalkan mata wangnya dalam jalur amat sempit berbanding mata wang sauh. Harbor membenarkan kebanyakan aliran portfolio. Keadaan dan angka ini direka hanya untuk menjelaskan mekanisme. Katakan bank pusat sauh menaikkan kadar dasarnya tanpa diduga daripada 3% kepada 5%. Bank pusat Harbor pula merancang memotong kadarnya daripada 4% kepada 2% kerana permintaan domestik telah melemah.
Perubahan kadar itu tidak meramalkan jumlah aliran tertentu secara mekanikal. Namun, jika pelabur menganggap aset mata wang sauh menawarkan pulangan terlaras risiko yang lebih tinggi dan menjangkakan tambatan akan kekal, sesetengahnya mungkin beralih daripada aset mata wang Harbor. Peralihan portfolio itu boleh meningkatkan permintaan terhadap mata wang sauh. Untuk mengekalkan kadar pertukaran dalam jalur sempit, pihak berkuasa Harbor mungkin menjual aset rizab untuk mendapatkan mata wangnya sendiri, membiarkan kecairan jangka pendek mengetat, atau menaikkan kadar dasar ke paras yang lebih serasi dengan tambatan. Tindakan itu menyukarkan pelaksanaan penuh rancangan pelonggaran domestik.
Harbor mempunyai pilihan lain untuk menyelesaikan keadaan tersebut. Ia boleh membenarkan mata wangnya melemah melampaui jalur, memberikan lebih banyak berat kepada fleksibiliti kadar pertukaran dan mengekalkan lebih banyak ruang untuk menetapkan kadar berdasarkan keadaan domestik. Ia boleh mengetatkan atau mengubah peraturan bagi aliran rentas sempadan tertentu, lalu mengubah darjah mobiliti modal. Atau ia boleh terus mempertahankan jalur dan menerima bahawa hala tuju kadarnya akan lebih dipengaruhi oleh kadar sauh. Setiap pilihan mengubah margin yang berlainan; semuanya mempunyai kos dan trilema itu sendiri tidak memberitahu kita tindak balas mana yang lebih baik.
Sekarang ubah satu andaian. Katakan pelabur berpendapat tambatan mungkin diselaraskan tidak lama lagi. Susut nilai yang dijangka boleh mengimbangi kadar faedah domestik yang lebih tinggi, maka perbandingan pulangan yang relevan bukan lagi jurang kadar dasar sahaja. Atau katakan kenaikan kadar mencerminkan peningkatan risiko kredit yang dirasakan: hasil sebut harga yang lebih tinggi mungkin tidak menarik dana jika pelabur turut menjangkakan kerugian yang lebih besar. Kes ini menjelaskan sebab trilema memberikan rangka arah, bukannya hamparan kira-kira yang menukar dua kadar dasar menjadi jumlah aliran modal yang terjamin.
Bolehkah campur tangan pertukaran asing dan rizab menghapuskan kekangan?
Campur tangan boleh mempengaruhi masa dan laluan pelarasan. Menjual rizab untuk membeli mata wang domestik boleh memenuhi permintaan terhadap mata wang asing ketika tambatan tertekan. Membeli mata wang asing pula boleh menentang tekanan pengukuhan. Rizab boleh membantu pihak berkuasa mengurus gangguan sementara dan menunjukkan keupayaan untuk berurus niaga. Namun, rizab bukan bekalan mata wang asing yang tidak terhad dan tidak dengan sendirinya menghapuskan ketidakselarasan dasar yang berterusan.
Kesan kunci kira-kira juga penting. Apabila bank pusat menjual mata wang asing dan menerima mata wang domestik, kecairan domestik cenderung mengecil melainkan pihak berkuasa mengimbangi penguncupan itu melalui urus niaga lain. Apabila bank pusat membeli mata wang asing dengan membayar mata wang domestik, kecairan cenderung berkembang melainkan diserap. Operasi ini boleh menyukarkan usaha mencapai sasaran kadar faedah domestik yang berasingan. Bank pusat boleh mensterilkan campur tangan dengan melaraskan aset domestik atau operasi kecairan, tetapi pensterilan berulang tidak menghapuskan insentif asas pelabur untuk memindahkan dana jika komitmen kadar faedah dan kadar pertukaran kekal tidak selaras.
Oleh itu, campur tangan boleh membeli masa, melancarkan turun naik sementara atau membantu melaksanakan rejim yang dipilih. Sama ada ia dapat mengekalkan laluan tertentu bergantung pada kredibiliti komitmen, skala dan ketekalan aliran, akses kepada rizab, rangka dasar serta kunci kira-kira yang terlibat. Angka rizab semata-mata tidak cukup untuk membuktikan bahawa tambatan selamat atau pasti gagal. Satu episod campur tangan juga tidak membuktikan autonomi monetari telah lenyap; corak dasar dan ruang pelarasan yang tersedia dari masa ke masa lebih penting.
Campur tangan pertukaran asing hanyalah satu bahagian dalam rangka operasi. Tambatan juga memerlukan kejelasan tentang pariti atau jalur, mata wang sauh, cara kecairan dibekalkan atau ditarik balik, serta tindak balas pihak berkuasa terhadap perubahan pulangan dan risiko luar. Panduan operasi IMF menganggap penentuan kadar faedah serta operasi pertukaran asing dan monetari sebagai soalan yang saling berkait untuk tambatan, bukannya pengiraan rizab sahaja. {source:imfOperationalizePeg2026}
Apakah yang tidak diterangkan oleh trilema?
Rajah klasik memampatkan sistem kewangan yang rumit menjadi tiga matlamat dasar. Ia paling berguna apabila andaian di sebaliknya jelas. Versi paling ringkas membayangkan mobiliti modal yang besar, aset yang boleh saling menggantikan bagi pelabur dan komitmen kadar pertukaran yang dipercayai. Dalam pasaran sebenar, aset berbeza dari segi risiko mungkir, kecairan, layanan cukai, perlindungan undang-undang dan pendedahan mata wang. Perbezaan kadar faedah boleh berterusan kerana pelabur memerlukan pampasan bagi perbezaan tersebut atau kerana urus niaga menghadapi geseran. Oleh itu, jurang kadar sahaja tidak membuktikan bahawa sesebuah negara telah melanggar persamaan matematik yang tetap.
Rangka kerja ini turut mempermudah cara tambatan dipertahankan. Instrumen yang tersedia kepada bank pusat bergantung pada sistem operasinya, struktur perbankan, kedudukan rizab, akses kepada pembiayaan mata wang asing serta komposisi dan tempoh matang liabiliti sektor swasta. Ketidakpadanan mata wang boleh menjadikan pergerakan kadar pertukaran mahal bagi firma atau bank, walaupun kadar lebih fleksibel sebaliknya boleh menyediakan ruang dasar. Keinginan mengelakkan kerosakan pada kunci kira-kira boleh menyebabkan pembuat dasar bertindak balas terhadap kadar luar atau tekanan pertukaran walaupun rejim secara rasmi fleksibel. Kesan kestabilan kewangan ini tidak ditangkap oleh gambaran tiga bucu.
Trilema tidak memberitahu kita sama ada aturan kadar pertukaran tertentu mampan, sama ada langkah aliran modal wajar, atau sama ada sesebuah negara patut memilih tambatan atau apungan. Pertimbangan itu bergantung pada struktur perdagangan dan kewangan, kejutan yang lazim dihadapi ekonomi, institusi, kredibiliti, instrumen dasar yang tersedia serta matlamat yang perlu dipertanggungjawabkan kepada pembuat dasar. Panduan IMF tentang aturan kadar pertukaran menganggap pemilihan rejim sebagai masalah reka bentuk lebih luas yang melibatkan rangka kerja monetari dan dasar lain; panduan operasi yang terbit kemudian membincangkan syarat institusi tambahan untuk mengekalkan tambatan. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
Sesetengah ahli ekonomi turut mengemukakan peluasan yang diperdebatkan, sering disebut “dualiti mustahil”: keadaan kewangan global mungkin mengehadkan autonomi monetari walaupun kadar pertukaran fleksibel. Ini ialah peluasan yang berkaitan tetapi berbeza daripada trilema asal dan bukan konsensus yang sudah mantap. Ia menandakan kemungkinan kekangan tambahan, bukannya mengubah takrif tiga bucu dalam model asal. {source:imfChoiceOfExchangeRateArrangement2022}
Akhir sekali, trilema bukan teori bagi setiap pergerakan kadar pertukaran atau aliran modal. Ia tidak menerangkan perakaunan akaun semasa, mengira sejauh mana perubahan mata wang mengubah harga pengguna, atau mengukur kadar pertukaran benar. Gunakan konsep ini untuk membingkaikan kekangan dasar, kemudian rujuk bukti yang sesuai bagi soalan berasingan. Akaun semasa dan imbangan perdagangan membezakan aliran rentas sempadan bagi barangan, perkhidmatan, pendapatan dan pindahan. Kadar pertukaran efektif benar menerangkan ukuran berwajaran bagi daya saing mata wang, manakala kesan pindahan kadar pertukaran kepada inflasi menelusuri salah satu laluan daripada perubahan mata wang kepada harga domestik.
Bagaimanakah anda membaca gabungan dasar sesebuah negara?
Mulakan dengan menamakan setiap matlamat secara berasingan. Apakah laluan kadar pertukaran yang dikatakan mahu dicapai oleh pihak berkuasa, dan bagaimana mata wang itu sebenarnya bergerak? Urus niaga rentas sempadan yang mana boleh bergerak bebas, dan yang mana menghadapi sekatan atau kos yang bermakna? Bagaimanakah bank pusat menerangkan matlamat domestiknya, dan bagaimana kadar dasarnya bertindak balas apabila keadaan dalam negeri dan negara sauh menunjukkan arah yang berlainan? Label rejim sahaja mungkin tidak menjawab ketiga-tiga soalan.
Kemudian perhatikan pelarasan apabila tekanan muncul. Jika kadar asing meningkat, adakah kadar tempatan cenderung mengikutinya, adakah kadar pertukaran bergerak, adakah peraturan aliran modal berubah, atau adakah bank pusat bergantung pada urus niaga rizab? Perhatikan juga kadar faedah pasaran dan kecairan domestik, bukan kadar dasar yang diumumkan sahaja. Tambatan yang dinyatakan boleh wujud bersama pergerakan pasaran dalam jalur; pilihan yang dinyatakan untuk kestabilan boleh wujud bersama fleksibiliti kadar pertukaran. Satu hari atau satu campur tangan tidak menentukan klasifikasi rejim.
Perbandingan pulangan juga memerlukan konteks. Jika boleh, bandingkan kadar bagi instrumen dan tempoh matang yang serupa, kemudian pertimbangkan perubahan mata wang yang dijangka, risiko kredit dan kecairan, sekatan serta kos urus niaga. Kadar dasar domestik yang rendah berbanding kadar sauh yang lebih tinggi bukan bukti tersendiri bahawa aliran keluar akan berlaku tidak lama lagi. Sebaliknya, itu alasan untuk bertanya cara pelabur menilai risiko, sejauh mana aliran bertindak balas, dan pelarasan apa yang pihak berkuasa komited untuk buat. Begitu juga, kadar pertukaran yang kelihatan stabil tidak membuktikan rejim akan kekal stabil apabila berdepan kejutan berbeza.
Kaedah membaca ini menjadikan trilema satu set soalan yang berguna, bukannya label. Kaedah ini membantu membezakan tambatan kuat daripada aturan fleksibel, keterbukaan modal yang luas daripada saluran terhad, serta autonomi monetari rasmi daripada keupayaan praktikal untuk menggunakan dasar secara bebas. Ia juga memisahkan diagnosis kekangan dasar daripada saranan tentang pilihan yang patut dibuat oleh sesebuah negara.
Soalan lazim
Q1Adakah trilema mustahil bermaksud setiap negara boleh memilih tepat dua matlamat?
Tidak. Ringkasan “dua daripada tiga” menerangkan model asas di bawah andaian yang dipermudah. Negara sering menggabungkan kestabilan kadar pertukaran separa, sekatan modal tertentu dan sedikit autonomi dasar monetari. Soalan yang berguna ialah sejauh mana setiap matlamat dikejar dan margin mana yang berubah apabila tekanan muncul.
Q2Adakah kadar faedah mesti sama di bawah kadar pertukaran tetap?
Tidak semestinya. Walaupun dengan tambatan, kadar boleh berbeza kerana pelabur mengambil kira perubahan mata wang yang dijangka, risiko kredit dan kecairan, cukai, pemisahan pasaran serta kos urus niaga. Rangka kerja ini menyatakan bahawa aliran modal terbuka bersama tambatan yang dipercayai mengehadkan penetapan kadar secara bebas untuk tempoh berpanjangan; ia tidak menjadikan setiap hasil pasaran nombor yang sama.
Q3Bolehkah rizab melindungi tambatan selama-lamanya sementara bank pusat menetapkan apa-apa kadar faedah yang dikehendakinya?
Rizab dan campur tangan boleh membantu mengurus tekanan serta mempengaruhi masa pelarasan. Namun, kedua-duanya tidak secara automatik menghapuskan konflik berterusan antara tambatan, aliran modal terbuka dan laluan kadar domestik. Hasilnya bergantung pada komitmen, aliran, akses rizab, institusi, serta cara kecairan dan kadar faedah bertindak balas. ---
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Dalam rangka kerja standard trilema mustahil, apakah kekangan utama apabila sesebuah negara menggabungkan kadar pertukaran tetap yang dipercayai dengan mobiliti modal yang besar?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinciCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinciPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinci