

すべてのオプションガイド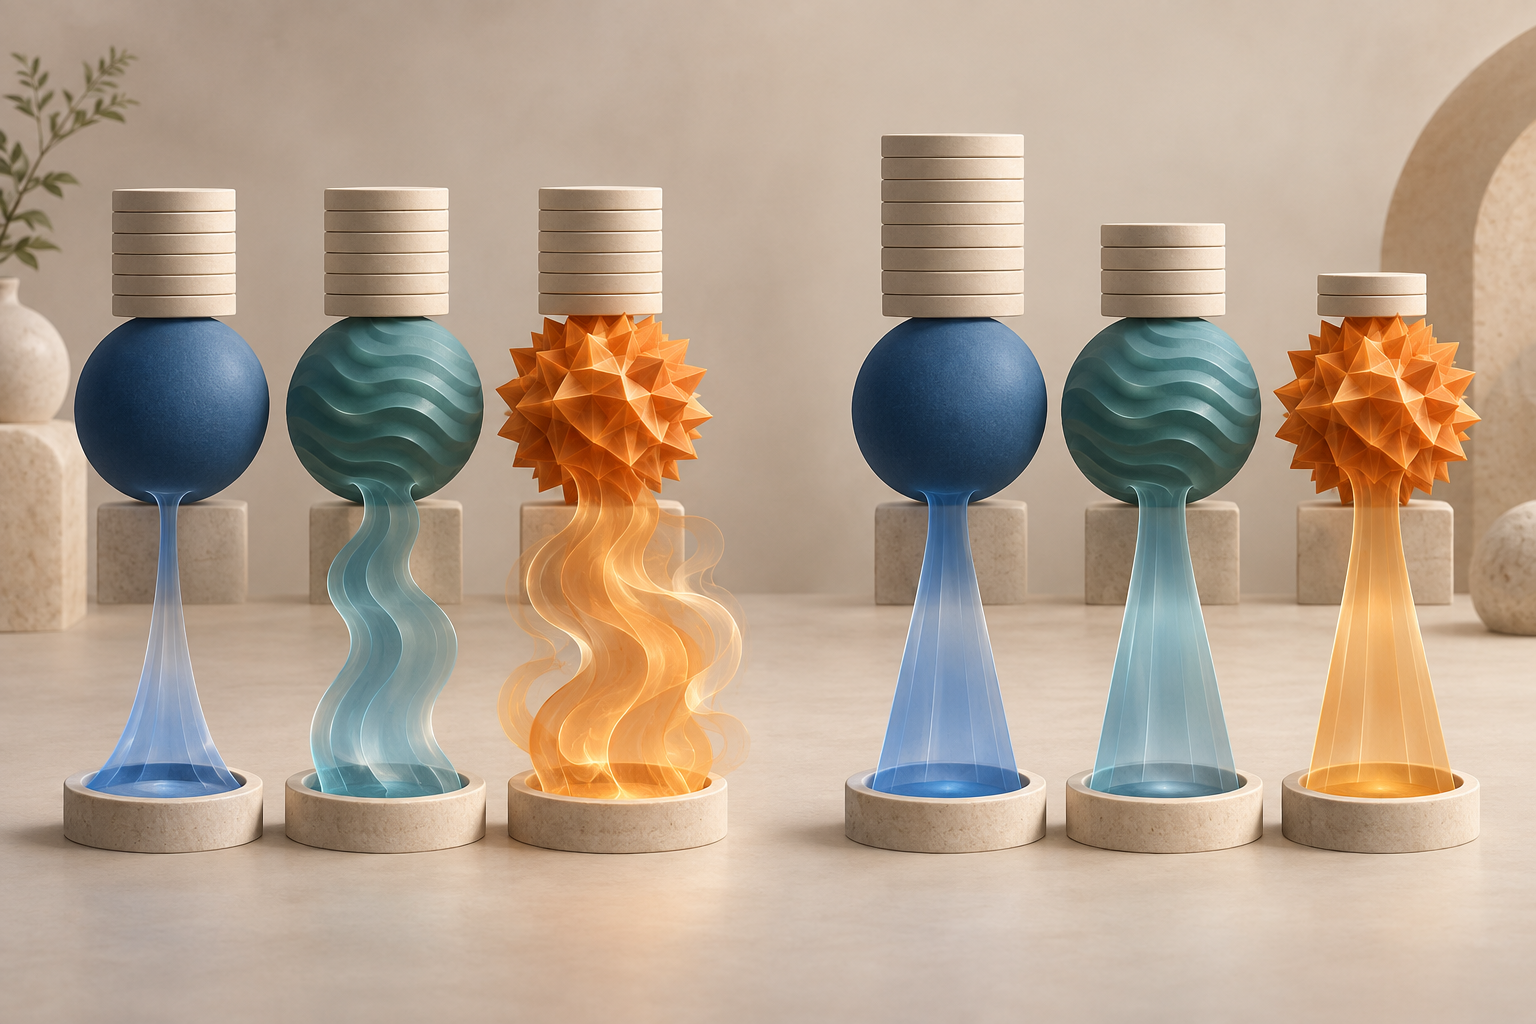
無相関の仮想資産を使った概念図です。同額の資本では推定リスク寄与が不均等になることがあり、異なる資本額で均衡させる考え方を示します。市場データや投資推奨ではなく、実現した寄与は異なる場合があります 問題 1 / 3
金額を均等に分けるのではなく、資産間でポートフォリオのリスクを配分する14分
リスク・パリティとは:均等リスク寄与ポートフォリオ
リスク・パリティが資産間でポートフォリオのボラティリティ予算を配分する仕組み、各構成要素のリスク寄与の計算、均等リスク寄与と均等配分・ボラティリティ・ターゲティングの違いを解説します。
このガイドの内容リスク・パリティはポートフォリオ・リスクへの寄与を均衡させる
短い要約
リスク・パリティは、選択したリスク予算をポートフォリオの構成要素に配分します。一般的な均等リスク寄与(ERC)では、各構成要素に推定ポートフォリオ・ボラティリティの同じ割合を割り当てるため、金額や資産ウェイトを均等にすることが目標ではありません。結果は共分散の推定と、何を一つの構成要素とみなすかに依存します。リターンを予測したり、ポートフォリオ全体のリスクを単独で設定したり、相関が変わっても分散投資を保証したりするものではありません。
リスク・パリティはポートフォリオ・リスクへの寄与を均衡させる
資本を均等に配分したポートフォリオでも、ボラティリティの大部分が1つか2つの資産に集中することがあります。値動きの大きい資産の10%変動は、同じ金額を穏やかな資産に配分した場合より大きく影響します。また、資産同士の連動によって各ポジションが総リスクに加える量も変わります。リスク・パリティでは、配分の問いを「各保有銘柄にいくら投じるか」から「選んだポートフォリオ・リスクの何割を各構成要素に担わせるか」へ変えます。
リスク・パリティは、複数のリスク予算配分法を指す総称です。リスク予算は構成要素\(i\)の目標割合\((b_i)\)で、すべての予算の合計は1です。\(N\)個の構成要素について、均等リスク寄与は\(b_i=1/N\)とする特別なケースです。資産クラスやファクターごとに異なる割合を割り当てることもできます。Maillard、Roncalli、Teïletcheは、等金額配分や最小分散配分に代わる方法として、等リスク寄与ポートフォリオを分析しています(2010年の論文)。
標準的な定式化で「リスク」とは、ポートフォリオの推定リターン・ボラティリティを指します。この選択は明示すべきもので、普遍的な定義ではありません。ボラティリティに基づくERCは、期待ショートフォール、ドローダウン、流動性リスク、リスクファクターへのエクスポージャーを均等化するポートフォリオとは異なります。リスク・パリティと呼ぶ前に、リスク指標と予算配分の対象となる構成要素を示してください。
リスク・パリティはリスクがないことや、すべての保有資産のウェイトが同じであることを意味しません。推定入力と制約を前提に、選択したリスク指標を構成要素に配分するルールです。そのリスクに見合う期待リターンがあるかどうかは、このルールだけでは分かりません。
ボラティリティと共分散が各構成要素のリスク割合を決める
共通の時間軸にそろえたリターンの共分散行列を\(\Sigma\)、ポートフォリオ・ウェイトのベクトルを\(w\)とします。ボラティリティに基づくリスク・パリティでは、推定ポートフォリオ・ボラティリティは次のとおりです。
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
資産\(i\)の限界リスク寄与(MRC)は、その資産のウェイトを少し増やしたときにポートフォリオ・ボラティリティがどう変わるかを測ります。
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \]
構成要素のリスク寄与(RC)は、限界効果にその資産のウェイトを掛けたものです。
\[ \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
この次数1の同次リスク指標では、オイラー分解から\(\sum_i \mathrm{RC}_i=\sigma_p\)となります。各構成要素の符号付きリスク割合は\(\mathrm{RC}_i/\sigma_p\)で、その合計は1です。均等リスク寄与では、すべての構成要素について\(b_i=1/N\)として\(\mathrm{RC}_i=b_i\sigma_p\)を目指します。寄与が非負なら、それぞれはポートフォリオ・ボラティリティの通常の割合として読めます。分散効果が大きいポジションは、ロングオンリーでウェイトが正でも寄与が負になることがあります。ショート・ポジションも同様です。この場合、寄与は他の構成要素のリスクを相殺するもので、単独で通常の割合として読むべきではありません。
共分散の項が重要です。\((\Sigma w)\)は資産(i)自身の分散だけでなく、ウェイトを付けたポートフォリオ全体との連動を表します。同じボラティリティの資産でも、一方が残りのポートフォリオをより分散させればリスク寄与は変わります。各資産の過去のボラティリティだけを見ると、この相互作用が抜け落ちます。総エクスポージャーを時間とともに調整する別のルールは、ボラティリティ・ターゲティングのガイドで説明しています。
3資産の例で等金額配分と等リスク配分を比べる
年率ボラティリティが10%、20%、30%の仮想的な資産を3つ考えます。リターンは互いに無相関で、共分散行列は対角行列とします。数値は計算を示すための仮定で、実在証券の推定値ではありません。比較できるよう、各資産の測定期間はそろえます。
均等ウェイトでは各資産に資本の3分の1を配分します。ポートフォリオ分散は\((0.01+0.04+0.09)/9\approx0.01556\)、推定ボラティリティは約12.47%です。無相関の仮定では、各資産のポートフォリオ分散への割合、したがってボラティリティ寄与の割合は\(w_i^2\sigma_i^2\)に比例します。リスク割合は順に\(1/14\approx7.14\%\)、\(4/14\approx28.57\%\)、\(9/14\approx64.29\%\)です。等金額配分では、最もボラティリティの高い資産が推定ポートフォリオ・リスクのほぼ3分の2を占めます。
無相関の資産では、\((w_i\sigma_i)\)を同じ値にすると二乗した寄与も等しくなります。逆ボラティリティ・ウェイトを正規化すると、次のようになります。
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
資本ウェイトは約54.55%、27.27%、18.18%ですが、推定ポートフォリオ・ボラティリティへの各資産の寄与は3分の1ずつです。この仮定でのERCポートフォリオのボラティリティは約9.45%です。ボラティリティの低い資産に最も大きな資本ウェイトが付いても、ポートフォリオ・リスクを支配するわけではありません。
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
この逆ボラティリティの近道は、任意の共分散行列に対する一般解ではありません。この例では資産間の共分散がないため、それぞれの資産は自身の加重分散を寄与します。相関がある場合、限界リスクは\(((\Sigma w)_i/\sigma_p)\)となり、ERCウェイトは行列全体に応じる必要があります。2資産の場合や共分散構造が非常に対称的な一部のケースでは、正規化した逆ボラティリティ・ルールに閉形式がありますが、一般的な多資産ポートフォリオでは成り立ちません。
相関と構成要素の定義で答えが変わる
2つの資産の単独ボラティリティが同じだとします。2資産同士の相関が高く、3つ目の資産と両者の相関が低ければ、最初の2資産は一つの集中したリスク源のように振る舞う可能性があります。等金額ウェイトでは別々の保有資産として扱いますが、共分散を考慮するERCは\((\Sigma w)\)を通じて合計エクスポージャーを見ます。そのため、正確なリスク予算を実現するには、均等配分や単独ボラティリティの逆数とは異なるウェイトが必要になる場合があります。
配分単位も同じくらい重要です。大分類の資産クラス3つに均等予算を割り当てるのと、その中で保有するETFや先物契約すべてに均等予算を割り当てるのは別です。一方のクラスが互いに似た証券10銘柄、もう一方が1商品で構成されているなら、証券ごとに予算を一つずつ割り当てると前者に10倍の枠を与えます。構成要素は個別資産、資産クラス、ポートフォリオ・スリーブ、システマティック・ファクターのいずれにもなり得ます。RoncalliとWeisangは、資産間のリスク・パリティと共通・固有リスクファクターへの配分を区別しています(リスクファクターの論文)。ファクターモデルのガイドでファクター・エクスポージャーを紹介しています。
リスク指標の選択も結果を変えます。ボラティリティは正負の乖離を対称に扱いますが、投資家は損失をより重視するかもしれません。期待ショートフォールに基づくリスク予算はテール損失を使うため、分布やシナリオについて異なる仮定が必要です。直近の標準偏差で均衡させたポートフォリオでも、共分散推定でほとんど観測されなかった同時暴落シナリオに集中することがあります。「均衡したリスク」と述べる際は、リスク指標、期間、構成要素、使用データを明示してください。VaRと期待ショートフォールのガイドでテール指標の違いを説明しています。
共分散モデル全体からリスク予算を推定する
ポートフォリオ・ウェイトに関して微分可能で、次数1の同次性を持つ選択済みリスク指標\(R(w)\)では、一般的な構成要素寄与は\((\mathrm{RC}_i=w_i\,\partial R/\partial w_i)\)です。リスク予算ポートフォリオは\((\mathrm{RC}_i=b_iR(w))\)を目指し、\((b_i>0)\)、\((\sum_i b_i=1)\)とします。すべての\((b_i=1/N)\)にすればERCです。運用方針上、一部の構成要素に多くまたは少なくリスクを割り当てるなら、異なる予算を使うこともできます。
ボラティリティに基づくERCでは、最適化器が推定分散と相関を使ってこの非線形な関係を解きます。共分散の推定には固定した過去期間、加重推定量、構造化モデルなどを使えます。参照期間と更新頻度は重要です。短い期間は素早く反応する一方、ウェイトが跳ねやすくなります。長い期間は滑らかですが構造変化への反応が遅れる場合があります。短い履歴から多数の資産を推定すると標本相関にノイズが入りやすく、一部の実装では共分散行列を正則化または縮小します。これらはモデルの選択であり、「リスク・パリティ」という呼び名が保証する機能ではありません。
推定値は実際の商品仕様にも合わせます。リターンの間隔、通貨、コーポレートアクションの扱い、価格の基準を統一してください。先物ポートフォリオでは契約数を比較可能な想定元本またはリスク・エクスポージャーに変換する必要があります。為替ヘッジあり・なしの外国資産を持つなら、為替リスクの扱いを明示します。古い評価価格や取引日カレンダーのずれは、最適化を正しく解いても共分散をゆがめることがあります。
制約によって実現可能な結果は変わります。ロングオンリー規則、最大ウェイト、レバレッジ上限、流動性上限、最低取引単位、資金調達の可否は、目標寄与を正確に合わせる妨げになります。制約が有効なら、数値上の目標を実際の配分として示すのではなく、達成したリスク割合を報告してください。リバランスのしきい値と取引コストも重要です。推定のたびに数式上の厳密な更新をすると、共分散入力の信頼性が改善しないまま売買回転だけが増えることがあります。
リスク・パリティは均等配分やボラティリティ・ターゲティングと異なる
均等配分は\((w_i=1/N)\)のような資本ウェイトを選ぶため、リスク割合は大きく偏ることがあります。ERCはリスク割合を目標に相対ウェイトを決めるので、ウェイトは多くの場合不均等です。最小分散配分は、示された制約のもとで\((w^{\top}\Sigma w)\)を最小化します。構成要素リスクを均等にする必要はなく、推定共分散行列が一部の資産を有利と判断すれば、ウェイトが集中する可能性があります。Markowitzのポートフォリオ選択の枠組みは、効率的なポートフォリオ選択に期待リターンと共分散を重視します(Markowitz、1952)。基本的なリスク予算は別の対象を扱い、期待リターンのベクトルを必要としません。
ボラティリティ・ターゲティングは、ある時点でポートフォリオ全体のエクスポージャーをどの程度にするかという別の問いに答えます。一般的な設計では、基準配分を\(g_t=\sigma^*/\hat\sigma_{p,t}\)でスケールします。\(\sigma^*\)は選択した目標、\(\hat\sigma_{p,t}\)は同じ単位と期間で測った現在の推定ボラティリティです。共通の正の倍率を掛けると、構成要素間の相対リスク割合を維持したまま総リスクを変えられます。リスク・パリティは相対的な構成要素割合を設定し、ボラティリティ・ターゲティングは時間とともにエクスポージャーを調整します。両方を組み合わせることもできます。時間変化するエクスポージャーの問題は、MoreiraとMuirによるボラティリティ管理ポートフォリオの研究で別に扱われ、後続研究もボラティリティ管理戦略の成績を評価しています(Cederburgほか)。これらはERCと同じ配分ルールではありません。
リスク・パリティは期待リターン予測に基づく配分とも異なります。[ケリー基準のガイド](/learn/ja/kelly-criterion-position-sizing-trading-explained)は、特定の目的に対して推定リターンとリスクからサイズを決める方法を扱います。ERCは選んだリスクモデルに基づいて予算を配分し、期待リターンで資産を順位付けしません。どちらも推定の不確実性をなくすものではなく、ウェイトのルールは特定資産の推奨でもありません。
リスク・パリティでもレバレッジやモデル・リスクはなくならない
ERCが示すのは選択したリスク指標の配分であり、各構成要素の期待リターンや投資家が許容すべき総ボラティリティではありません。低ボラティリティ資産に多くの資本を配分しても、総ボラティリティが運用方針の目標を下回ることがあります。規模を拡大するにはレバレッジ、デリバティブ、資金調達が必要になり、単純な共分散計算に含まれない担保、ベーシス、流動性、取引相手、資金調達のリスクが加わる場合があります。常にレバレッジが必要なわけではありませんが、ポートフォリオ全体のエクスポージャーは別途判断する必要があります。
推定リスク割合はデータ期間とモデルを前提としています。ストレス時には相関が上がり、ボラティリティ推定は急変に遅れて反応し、過去の共分散行列が将来のあらゆる同時損失を表すことはできません。事前のリスク割合が等しくても、各期間の実現損失が等しくなる保証はありません。時間を通じた寄与を確認し、共分散の仮定にストレスをかけ、推定標本にない、またはまれなシナリオでポートフォリオを調べてください。
リスク・パリティはリターンを自動的に高めるものでもありません。期待リターンを含まない基本手法では、推定リスクが低くても将来リターンが魅力的でない資産に多く配分することがあります。Asness、Frazzini、Pedersenはレバレッジ回避をリスク・パリティの考えられる経済的根拠として論じ、研究範囲内の証拠を示しています(2012年の論文)。これは普遍的な説明でも将来の超過成績の保証でもありません。提案するポートフォリオは、適切なベンチマークに対して、固定した標本外評価設計と現実的なコストを用いて比較してください。
リスク予算とその前提を報告する
再現可能なリスク・パリティの説明では、構成要素、リスク指標、目標予算、共分散推定量、参照期間、リターンの時間軸、リバランス時期、通貨の扱い、制約を明記します。ポートフォリオの資本ウェイトと構成要素のリスク割合を両方示してください。一方から他方は分かりません。制約が目標割合の達成を妨げる場合は、実際の値と有効な上限・下限を報告します。
取引に実装するなら、レバレッジ、担保または資金調達、売買回転、執行の仮定とコストも報告してください。推定リスクと実現リスクを分けて測ります。事前のリスク予算はモデルの出力であり、事後のリターン経路は観測結果です。総ボラティリティ目標と相対リスク予算を分け、寄与の均衡から期待利益を推測しないでください。
リスク・パリティは推定ポートフォリオ・リスクの集中を可視化し、透明な配分ルールを定義するのに役立ちます。その有用性は構成要素、リスク指標、共分散推定、実装に依存します。異なる資産を同じように安全にするわけでも、ドローダウンをなくすわけでも、最良のリターン予測を特定するわけでもありません。基礎となる関係が変わったときに頑健なポートフォリオを保証するものでもありません。
よくある質問
Q1リスク・パリティは均等配分と同じですか?
いいえ。均等配分は資本を均等に分けます。均等リスク寄与は選択したリスク指標を均等に分けるため、資産のボラティリティや相関が異なれば資本ウェイトも通常異なります。
Q2すべてのリスク・パリティ・ポートフォリオで逆ボラティリティ・ウェイトを使いますか?
いいえ。無相関の場合や特別な対称構造の一部では、逆ボラティリティ・ウェイトでERCになります。一般的な共分散を考慮する場合は、すべての資産間共分散に応じたウェイトが必要です。
Q3リスク・パリティは目標ポートフォリオ・ボラティリティを保証しますか?
いいえ。基本的なERCが調整するのは、選択したリスク指標に対する相対寄与です。総ボラティリティを目標にするには別のスケーリングまたはレバレッジ・ルールが必要で、それ自体に制約とコストがあります。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
N個の構成要素からなるポートフォリオで、均等リスク寄与が目標とするものは何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
共通リターン要因と資産固有リスクを分ける因子モデルと因子負荷量を理解する共通成分と固有残差、観測・潜在因子、因子負荷量、因子リターン、リスクプレミアム、推定と寄与度を解説します。ポートフォリオリスクとポジションサイズボラティリティ・ターゲティング:ボラティリティ調整がポジションサイズを変える仕組みボラティリティ・ターゲティングによるエクスポージャー調整、推定方法と適用時差の選び方、レバレッジ上限・相関・取引コストが重要な理由を解説します。損失の閾値とその先の平均VaRとExpected Shortfallの違いVaRとExpected Shortfallの定義、計算、分散効果、推定誤差、両テールリスク指標に必要なバックテストを比較しますオプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します許容契約数はリスク予算とは別ですオプションの建玉制限と行使制限の違い上場オプションの建玉制限と行使制限の違い、同一方向での集計や報告が重要な理由、証拠金や買付余力だけでは許容数量を示せない理由を解説します