

すべてのオプションガイド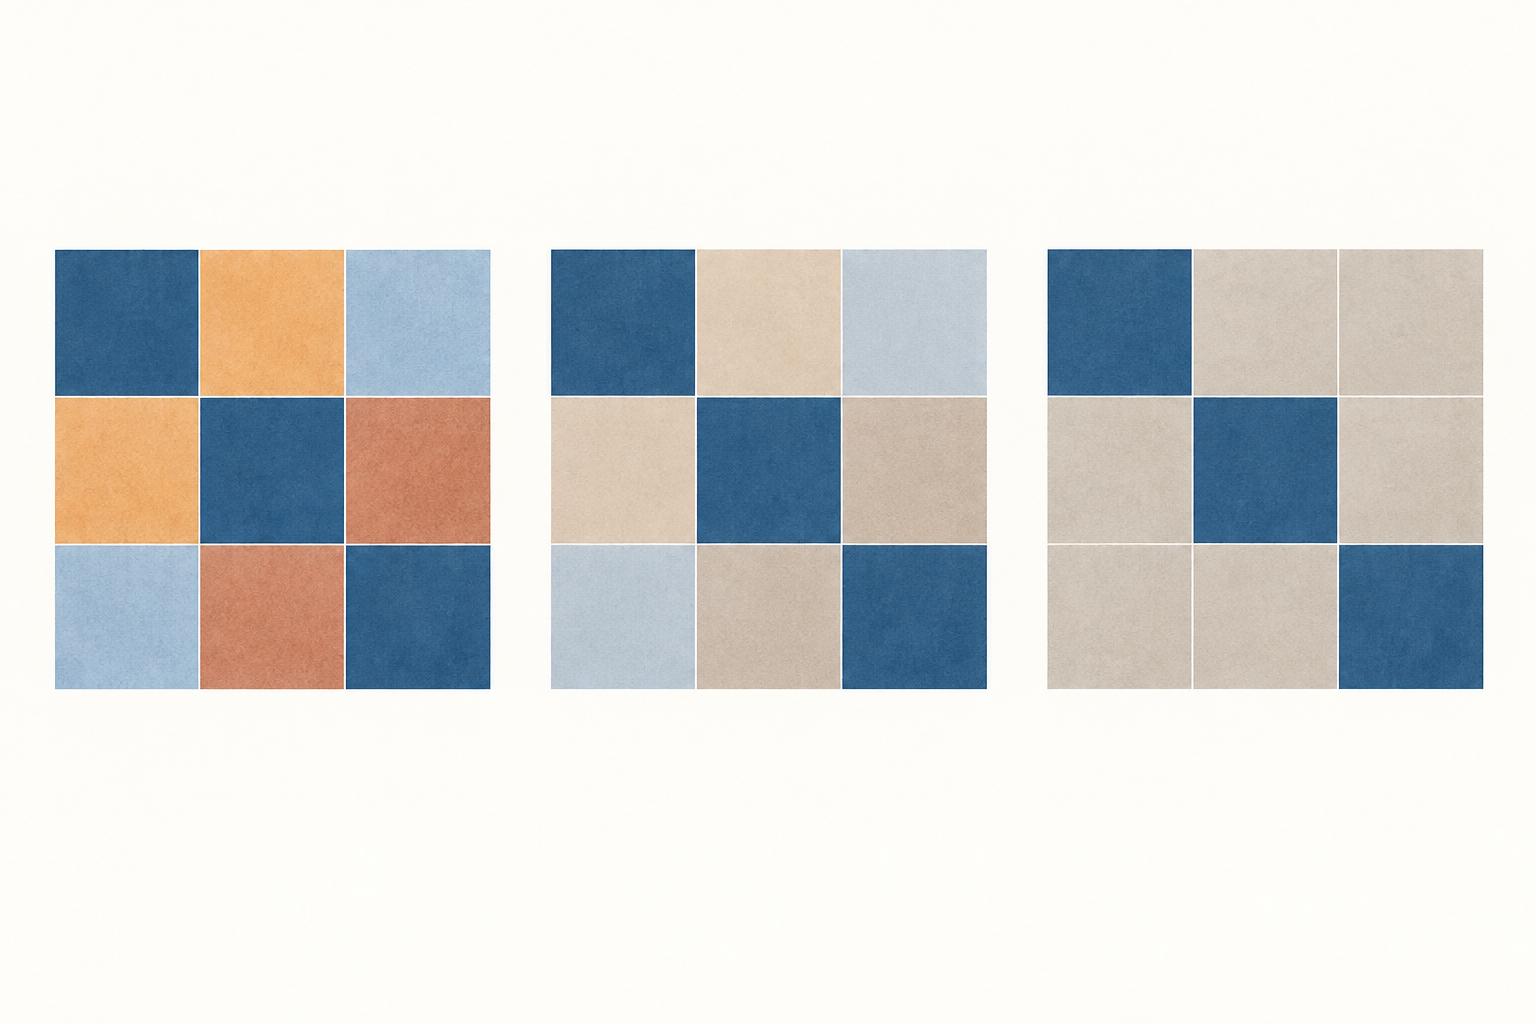
標本共分散を定相関ターゲットへ縮小する概念図です。市場データや推定値ではありません。 問題 1 / 3
ポートフォリオリスクの推定14分で読めます
Ledoit–Wolf共分散の縮小推定:数式、ターゲット、ポートフォリオリスク
Ledoit–Wolfの線形共分散縮小推定が標本行列と構造化ターゲットをどう組み合わせるか、一定相関ターゲットの仕組み、ポートフォリオモデルでの用途と限界を解説します。
このガイドの内容ポートフォリオモデルが標本共分散を縮小する理由
短い要約
Ledoit–Wolfの線形縮小推定は、標本共分散行列と選択した構造化ターゲットを、標本ノイズとターゲットの仮定の重みを調整する推定済み係数で組み合わせます。ターゲットも手法の一部です。単一指数、スケール付き単位行列、一定相関の各ターゲットは別々の推定量です。仮定が合えば共分散の入力を安定化できますが、実現リスクの低下、リターンの向上、利益の出るポートフォリオを保証するものではありません。
ポートフォリオモデルが標本共分散を縮小する理由
資産 \(N\) 個のリターンを \(T\) 回観測すると、標本共分散行列 \(S\) は同じ有限期間のデータから各資産の分散と資産ペアごとの共分散を推定します。異なる行列要素の数はおおむね \(N^2\) に比例して増えます。観測数に対して資産数が十分に少なくないと、多くの共分散推定値にかなりの標本ノイズが含まれます。
このノイズは、ポートフォリオ手法が行列の逆行列を使うときに特に問題になります。逆行列は推定誤差を増幅し、推定相関の小さな変化が最適化ウェイトの大きな変化につながることがあります。通常のように平均を差し引いた標本共分散では、中心化後のデータ行列のランクは最大 \(T-1\) です。そのため \(N\geq T\) では \(S\) が特異になります。特異になる前から条件が悪い場合もあります。LedoitとWolfは、良条件の共分散推定量に関する研究でこの高次元の問題を扱っています(2004年論文00096-4))。
縮小推定はノイズの多い標本推定に構造を加えます。これは共分散入力に対する正則化の選択であり、資産が実際にターゲットモデルに従う証拠でも、期待リターンの推定方法でもありません。標本共分散の固有値がポートフォリオリスクにどう影響するかという広い論点は、固有値と金融リスクのガイドに関連します。
線形縮小推定の式には二つの要素があります
一般的な線形形式の一つは次のとおりです。
\[ \widehat{\Sigma}_{\mathrm{lin}}=(1-\widehat{\delta})S+\widehat{\delta}F,\qquad 0\leq\widehat{\delta}\leq1, \]
ここで \(S\) は標本共分散、\(F\) は構造化ターゲット、\(\widehat{\delta}\) は推定された縮小強度です。強度がゼロなら標本行列、1ならターゲットになり、その間は凸結合になります。
\(F\) の選択によって、推定量が安定しているとみなし保持する構造が決まります。縮小強度は、その構造と標本情報にそれぞれどれだけ重みを置くかを決めます。Ledoit–Wolfの手法では、指定したターゲットと損失関数の下で、利用者が任意の混合率を選ぶのではなく、データから強度を推定します。プラグイン式の詳細はターゲットと仮定によって異なり、「Ledoit–Wolf」と呼ばれるすべての手法を定義する、ターゲットに依存しない単一の \(\widehat{\delta}\) があるわけではありません。
高次元の単位行列ターゲットに関する初期の結果は、指定された二次損失と漸近条件の下で標本行列と単位行列を組み合わせた凸結合が漸近的に最適であるというものです。すべての標本や目的に対する普遍的な保証ではありません(LedoitとWolf、2004年00096-4))。したがって、推定量を説明するときは損失関数とターゲットを明示します。
ターゲットによって推定量の構造的な仮定が変わります
関連する推定量は同じ混合の考え方を使いますが、それぞれ異なる共分散構造を表します。
- 単一指数ターゲット: 市場因子が共通の変動を説明し、残りの構造はモデルで扱います。LedoitとWolfは株式リターンの共分散推定に、標本共分散と単一指数モデルの共分散を最適に重み付けした組み合わせを提案しました(2003年論文00007-0))。
- スケール付き単位行列ターゲット: 対角には共通の分散水準を置き、対角以外の共分散をゼロにします。固有値を共通の中心へ近づけ、条件を改善できますが、一定相関ターゲットよりも「分散が同じで共分散がない」という強い構造を課します。
- 一定相関ターゲット: 各標本分散を保ち、資産ペアの相関を一つの平均相関に置き換えます。資産ごとのボラティリティは異なるまま、依存構造を単純化します。2004年の実務向け論文はこのターゲットへの縮小を扱っています(LedoitとWolf、2004年)。
これらを「Ledoit–Wolf縮小は相関を必ずゼロへ近づける」とまとめてはいけません。\(F\) によって、共通因子による共分散を保持したり、固有値を平均へ近づけたり、資産ペアの相関を横断面平均へ移動させたりします。ペアごとの推定値を組み合わせた後に加える共分散の正則化も、たとえば非同期共分散の手順における別のモデリング上の選択です。
一定相関ターゲットは標本分散を維持します
\(S_{ii}\) を資産 \(i\) の標本分散、\(s_i=\sqrt{S_{ii}}\) とします。資産が \(N\) 個なら、各標本相関 \(\widehat{\rho}_{ij}=S_{ij}/(s_is_j)\) を計算し、対角以外の重複しない相関を平均します。
\[ \bar{\rho}=\frac{2}{N(N-1)}\sum_{i<j}\widehat{\rho}_{ij}. \]
一定相関ターゲットを次のように定めます。
\[ F_{ii}=S_{ii},\qquad F_{ij}=\bar{\rho}\,s_is_j\quad(i\ne j). \]
このターゲットは対角の標本分散を保ち、各資産ペアに同じ \(\bar{\rho}\) を設定します。最終的な共分散推定値は、このターゲットと元の標本行列を混合します。すべての資産のボラティリティを一つの共通値に置き換えるものではありません。ターゲットの構築とそれに対応する縮小強度は、単位行列ターゲットの推定量とは異なります。著者の実装も、標本分散を維持し共通相関を割り当てるターゲットと説明しています(参考実装)。
<!-- learn:illustration --> <!-- 文字のない概念図:対称な3×3共分散行列が三つ並び、対角セルは同じまま、異なる標本の非対角関係が一つの一定相関ターゲットへ近づきます。実データや推定結果ではありません。 -->
仮想の3資産例で混合を計算します
仮想の標本共分散行列が、パーセントポイントの二乗単位で次のようだとします。
\[ S=\begin{bmatrix} 4&3&-2\\ 3&9&6\\ -2&6&16 \end{bmatrix}\%^{2}. \]
標本標準偏差はそれぞれ \(2\%\)、\(3\%\)、\(4\%\) です。資産ペアの相関は \(3/(2\cdot3)=0.50\)、\(-2/(2\cdot4)=-0.25\)、\(6/(3\cdot4)=0.50\) です。平均は次のとおりです。
\[ \bar{\rho}=(0.50-0.25+0.50)/3=0.25. \]
得られるターゲットは
\[ F=\begin{bmatrix} 4&1.5&2\\ 1.5&9&3\\ 2&3&16 \end{bmatrix}\%^{2} \]
です。計算を説明するためだけに \(\delta=0.40\) を選びます。これはこの架空の観測値から推定したLedoit–Wolfの強度ではありません。
\[ \widehat{\Sigma}=0.60S+0.40F= \begin{bmatrix} 4&2.4&-0.4\\ 2.4&9&4.8\\ -0.4&4.8&16 \end{bmatrix}\%^{2}. \]
対角要素 \(4,9,16\) は変わりません。\((1,3)\) の共分散は \(-2\) からターゲットの \(2\) へ近づきます。つまり、縮小によってすべての共分散がゼロへ近づくわけではありません。ここに示した二つの行列はいずれも半正定値なので、その凸結合も半正定値です。この例は計算を示す仮想例であり、推奨ターゲットや観測された市場関係ではありません。
行列が変わればモデル上のポートフォリオリスクも変わります
等ウェイト \(w=(1/3,1/3,1/3)^\top\) のモデル上の分散は \(w^\top\Sigma w\) です。上記の標本行列の9要素の合計は \(43\) なので、
\[ w^\top S w=43/9\approx4.7778\ \%^{2} \]
です。説明用に縮小した行列の要素の合計は \(42.6\) であり、
\[ w^\top\widehat{\Sigma}w=42.6/9\approx4.7333\ \%^{2} \]
となります。
この小さな差は、共分散の入力を変えたことから機械的に生じます。縮小推定値の方が実現分散をよく予測する証拠ではありません。最小分散オプティマイザーは共分散の値に加えて行列の逆行列も使うことが多いため、ウェイトも変わる場合があります。適切な条件下では、縮小推定が標本ノイズへの入力の感応度を下げることがありますが、エクスポージャーや売買回転率も変わり得ます。
リスクパリティ・ポートフォリオでは、共分散は集計分散だけでなく各資産の総リスクへの寄与にも影響します。等リスク寄与のガイドを参照してください。推定リスクでポジションサイズを調整するボラティリティ・ターゲティングでも、目標期間と実現値・予測値の区別は別途必要です。
非線形縮小は固有値を別の方法で変換します
線形縮小は一つのスカラー強度を使い、標本行列全体を選択したターゲットと混合します。単位行列ターゲットの場合は、標本固有ベクトルを保ちながら固有値を共通の中心へ近づける、と解釈できます。これによってノイズの多いスペクトルが安定する場合がありますが、同じ混合ウェイトが各固有値の異なる動きを制限します。
非線形縮小では、通常、標本固有ベクトルを保ちながら標本固有値を個別に変換します。LedoitとWolfの2012年論文は、高次元共分散推定のための非線形な固有値変換を展開しています(2012年論文)。ポートフォリオ選択に関する2017年の研究は、その目的に調整した推定量を扱います(2017年論文)。これらは上記のスカラー線形混合とは異なる方法であり、同じものとして説明すべきではありません。
柔軟性の高い推定量は、仮定の下で共分散構造をより細かく捉えられることがあります。しかし柔軟性が増すだけで、すべての資産ユニバースや期間に自動的に適するわけではありません。具体的な推定量、仮定、計算方法、標本外の挙動を比較してください。固有値変換も将来の相関レジームの予測ではありません。
ターゲットの誤特定やデータ処理の問題は残ります
縮小推定は構造を加えて推定分散を減らしますが、その構造が誤っていることもあります。単一指数ターゲットはセクターやスタイルの関係を見落とし、一定相関ターゲットはクラスターを見落とす可能性があります。スケール付き単位行列は実在する共分散を抑えてしまうかもしれません。レジーム変化、因子エクスポージャーの変化、非同期観測により、過去の一期間から得たターゲットが次の期間をうまく表さない場合もあります。この方法はリターン観測を独立または定常に変えるものではありません。
半正定値性に関する主張には条件があります。\(S\) と \(F\) がともに半正定値で \(0\leq\delta\leq1\) なら、それらの凸結合も半正定値です。ただし、それだけで正定値になるとは限りません。ターゲットにゼロの固有値があったり、ターゲットのウェイトがゼロだったりすることがあります。資産ペアごとに異なる日付を使って欠測値をペアワイズ削除すると、標本行列 \(S\) 自体が半正定値でなくなることもあります。その場合は入力を補正または置き換えない限り、凸結合の議論は当てはまりません。
リターンの定義、サンプリング頻度、観測期間、欠測値の処理、平均の扱い、ターゲット、縮小強度の推定手順を明記してください。適切であれば、すべての資産を共通の観測方式に合わせます。同じ評価データで最も魅力的なバックテスト結果が出るという理由だけでターゲットを選ばないでください。ターゲット選択とポートフォリオ設計自体が研究上の選択です。
リスク推定を標本外で比較し実装コストも含めます
有用な評価では、資産ユニバース、リターン期間、リバランス規則、情報の締切を固定したうえで、同じ学習期間における標本行列、選択した縮小推定量、適切なベンチマークを比較します。共分散予測を後の実現指標と比較するか、保留期間のポートフォリオ予測を採点します。分散と共分散の誤差を損失関数がどう扱うかも報告します。一つの損失関数で標本内の行列誤差が小さくても、別の目的では将来のポートフォリオリスク推定が改善するとは限りません。
ポートフォリオに適用する場合は、ウェイト、集中度、売買回転率、制約、推定取引コストへの影響も報告します。共分散行列は意思決定の入力の一つにすぎません。期待リターン、資金調達、リスク制限、執行の仮定も最終ポートフォリオを変えます。条件数が下がることは行列の性質であり、実現リターンやリスクの保証ではありません。
行列の推定誤差とポートフォリオ意思決定の誤差は、同じ指標で評価されるとは限りません。行列の全要素の二乗誤差を合計する損失は各ペアを等しく扱いますが、特定ウェイトの分散 \(w^\top\Sigma w\) はポートフォリオのエクスポージャーに応じて各分散・共分散に異なる重みを付けます。研究目的が行列自体の復元なのか、特定のリスク予算の予測なのかを決め、それに合う評価基準を明示してください。一方の目的で選ばれた縮小強度が、他方にも最適とは限りません。
評価期間を分ける際には、縮小強度、資産ユニバース、ハイパーパラメーターの推定に使ったデータが評価日より前に利用可能だったことも確認します。全期間で強度を推定してから過去期間の成績を評価すると、未来の情報が選択に混入することがあります。ローリング評価では各時点までに利用可能だったデータだけで推定量を計算し直し、標本期間の長さとリバランス間隔を記録します。実現共分散の代理指標を使う場合も、予測期間と重なるか、同じ観測値を再利用しているかを説明してください。
最も妥当な解釈は限定的です。Ledoit–Wolfの手法は、ノイズの多い標本共分散を選択したターゲットまたは変換と組み合わせるデータ駆動の方法を提供します。その有用性は、ターゲット、サンプリング仮定、評価方法が意図するリスク問題にどの程度合うかに左右されます。これは共分散構造の推定値であり、単独の売買シグナルでも超過収益の約束でもありません。
よくある質問
Q1Ledoit–Wolf推定量は常に同じ式ですか?
いいえ。この名称は、ターゲットや縮小強度の推定方法が異なる関連手法に使われています。単一の普遍的な行列として扱わず、ターゲット、サンプリング仮定、損失関数や目的を確認してください。
Q2一定相関の縮小ではすべての共分散が同じ値になりますか?
いいえ。ターゲットでは資産ペアの相関を平均値にそろえますが、各資産の標本分散は保たれます。資産 \(i\) と \(j\) のターゲット共分散は \(\bar{\rho}\sqrt{S_{ii}S_{jj}}\) なので、資産のボラティリティが異なれば値も異なります。
Q3\(\delta=0.40\) は推奨されるLedoit–Wolfの設定ですか?
いいえ。仮想計算を示すために選んだ値です。実際の手順では特定のターゲットと仮定に合わせて強度を推定するため、別のターゲットや標本なら異なる値になります。
Q4縮小推定はポートフォリオリスクの低下を保証しますか?
いいえ。推定共分散行列を変え、特定の仮定の下で条件や推定精度を改善する場合があります。実現リスクやポートフォリオ成績は、将来のリターン、推定方法、制約、取引コスト、市場の変化に左右されます。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
線形縮小の式で、標本共分散がどの構造へ近づくかを決めるのは何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
共分散からリスクの大きさと方向を読む固有値・固有ベクトルと金融リスク因子固有値と固有ベクトル、共分散のスペクトル分解、リスク集中、有効次元、標本誤差による不安定性を解説します。取引時刻を一つにそろえずに資産価格の共変動を測るHayashi–Yoshida共分散推定量:非同期価格の扱い方資産ごとに取引時刻が異なる場合に、Hayashi–Yoshida推定量が重複するリターン区間から積分共分散を推定する仕組みと、その限界を解説します。金額を均等に分けるのではなく、資産間でポートフォリオのリスクを配分するリスク・パリティとは:均等リスク寄与ポートフォリオリスク・パリティが資産間でポートフォリオのボラティリティ予算を配分する仕組み、各構成要素のリスク寄与の計算、均等リスク寄与と均等配分・ボラティリティ・ターゲティングの違いを解説します。ポートフォリオリスクとポジションサイズボラティリティ・ターゲティング:ボラティリティ調整がポジションサイズを変える仕組みボラティリティ・ターゲティングによるエクスポージャー調整、推定方法と適用時差の選び方、レバレッジ上限・相関・取引コストが重要な理由を解説します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します