

すべてのオプションガイド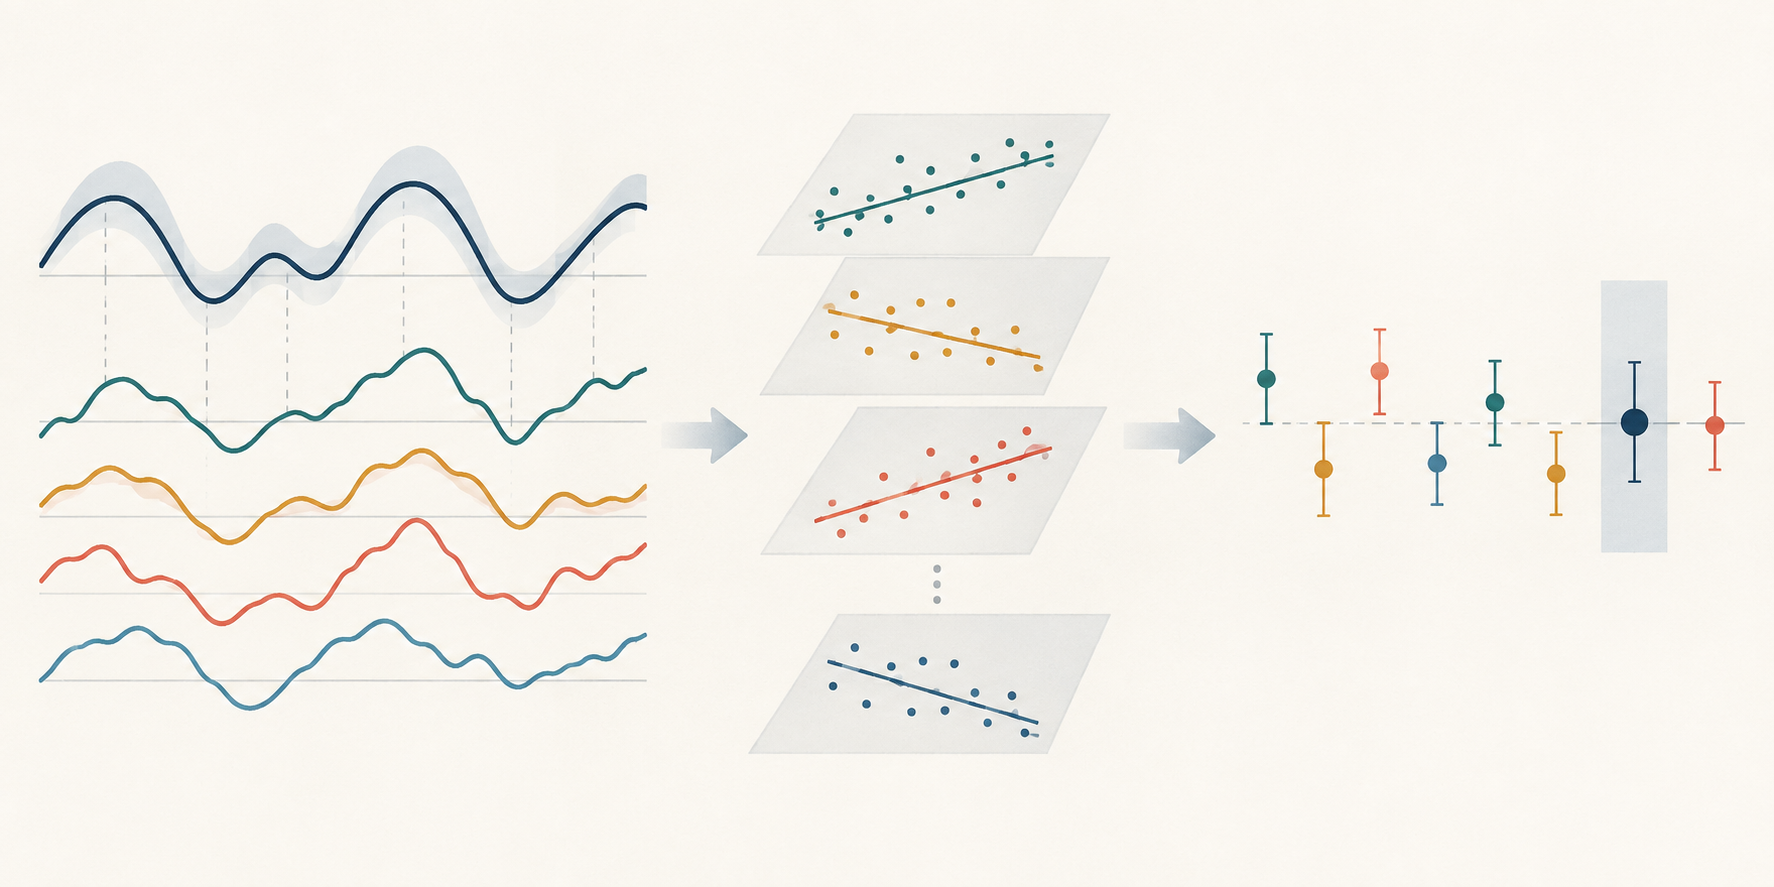
2段階推定手順の概念図です。点と区間は実証推定値ではなく、因果関係を示すものでもありません。 問題 1 / 3
ファクター・エクスポージャーの価格を推定する2段階手法18分で読めます
Fama–MacBeth回帰:2段階で推定するリスクプレミアム
時系列のベータ推定から日付ごとの横断面リスク価格まで、Fama–MacBethの2段階手順を解説します。さらに標準誤差、Shanken補正、HAC推論の違いを整理します。
このガイドの内容時系列ベータ1つではなく、エクスポージャーの価格を推定する
短い要約
Fama–MacBeth法では、各テスト資産のファクター・エクスポージャーを時系列データから推定し、各時点の横断面でその推定エクスポージャーにリターンを回帰します。こうして得たリスク価格の傾きを時系列で平均します。傾きの時系列が、通常の不確実性計算の基礎になります。ただし、第2段階の標準誤差は、推定ベータ、系列依存、価格モデルの誤指定を自動的に考慮するものではありません。また、平均リスク価格が統計的に有意でも、それは取引利益の推定値ではありません。
時系列ベータ1つではなく、エクスポージャーの価格を推定する
ファクター・ベータとファクターのリスク価格は、異なる問いに答えます。ベータは、第1段階の時系列回帰において、ある資産のリターンがファクターとどの程度連動してきたかを表します。リスク価格係数は通常 \(\lambda\) と表し、第2段階の横断面で、推定ベータの異なる資産間のリターンがどう違うかを表します。Fama–MacBeth法では各時点のリスク価格を推定し、その値を時系列で要約します。
この手法は、選んだ株式やポートフォリオの集合で、想定したリスクファクターへのエクスポージャーが平均リターンと関係するかを調べる場合に役立ちます。これは統計的な資産価格モデルの手法であり、因果推論の設計ではありません。また、当時利用できた情報で取引可能なポートフォリオを、それだけで定義するものでもありません。
FamaとMacBethの原研究は、ニューヨーク証券取引所(NYSE)銘柄を対象に、リスクとリターンの横断面回帰を繰り返しました。その後、FamaとFrenchの実証研究などを通じて、月ごとの横断面回帰の傾きを使って平均リスク価格を推定・検定する方法が広く知られるようになりました。この手順は、各段階に別の仮定がある、相互に結び付いた2つの推定問題として理解するのが適切です。
第1段階:各テスト資産のエクスポージャーを推定する
資産またはテスト・ポートフォリオ \(i\) ごとに、次のような時系列回帰を推定します。
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \] ここで、\(r^{e}_{i,t}\) は資産の超過リターン、\(\mathbf{f}_t\) は時点 \(t\) のファクター・リターンのベクトル、\(\boldsymbol{\beta}_i\) はエクスポージャーのベクトルです。推定値 \(\hat{\boldsymbol{\beta}}_i\) は第2段階の説明変数になります。市場ファクターのみの例ではベータは1つ、多因子モデルではファクターごとに1つの推定ローディングがあります。
第1段階では、傾きを推定できるだけのファクターの時系列変動が必要です。長い推定期間なら観測数は増えますが、異なる市場レジームが混ざる可能性があります。短い期間なら最近のエクスポージャーを反映できる一方、ベータの推定誤差が大きくなることがあります。リターンの頻度、標本期間、ファクターの構築方法、欠損データの扱い、定数項の扱い、推定期間を明記してください。
すべてのベータを必ず全標本で推定する、という意味ではありません。事後的な資産価格検定では、全標本のベータ推定値が分析対象の標本を表す場合があります。一方、過去の取引をシミュレーションする際に将来の観測を使ってベータを推定すれば、未来情報の漏洩になります。その用途では、シミュレーション上の各判断より前に利用できたデータだけで、時点ごとのベータを推定する必要があります。
第2段階:各時点の横断面でエクスポージャーの価格を推定する
各時点 \(t\) で、その日のテスト資産リターンを第1段階のベータに回帰します。
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \] \(\boldsymbol{\lambda}_t\) は日付ごとのリスク価格を表します。ファクターが1つなら、横断面の傾き \(\lambda_t\) は、その日の横断面において推定ベータが1単位異なることに対応するリターン差を表します。\(\lambda_{0,t}\) は別個の横断面定数項です。定数項を自由に推定するか、制約するか、ゼロベータ・リターンとして解釈するかは、検定するモデルと、通常リターンか超過リターンかによって異なります。
第2段階は1時点における資産間の横断面回帰であり、もう1つの時系列回帰ではありません。適合度は、テスト資産の数と構成、推定ベータのばらつき、ベータ間の相関に左右されます。資産間でベータにほとんど差がなければ、横断面から異なるリスク価格を見分ける情報は限られます。似た資産を多数追加しても、存在しないエクスポージャーの違いを作り出すことはできません。
この回帰を繰り返すと、\(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\) という系列が得られます。ファクター \(k\) のFama–MacBeth推定値は、次の時系列平均です。
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \] この平均の単位と頻度は、第2段階のリターンと同じです。横断面の重み付け、欠損日、資産ユニバースの変更は平均の意味に影響するため、その選択を報告してください。
計算例で単月の傾きと平均を区別する
3つのテスト・ポートフォリオの第1段階で推定した市場ベータが、それぞれ (0.5)、(1.0)、(1.5) だとします。ある仮想の月に超過リターンが (0.3\%)、(0.8\%)、(1.3\%) だった場合、3点は次の直線上にあります。
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \] この月の推定傾きはベータ1単位当たり1.0パーセントポイント、定数項は (-0.2\%) です。これは意図的に単純化した例であり、この完全な当てはまりは市場ベータに価格が付いている証拠ではありません。3点だけでは有用な実証検定にもなりません。
次に、第2段階の傾きを6か月別々に推定し、ベータ1単位当たり (0.8\%)、(-0.4\%)、(1.0\%)、(-0.2\%)、(0.6\%)、(0.0\%) になったとします。算術平均は次のとおりです。
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{月あたり}. \] 最初の月の傾きだけが最終的なFama–MacBeth推定値ではありません。6つの日付別傾きの平均が推定値です。負の月も計算に含まれます。正の月だけを選ぶと推定対象が変わり、別の選択段階が加わります。この架空の数字は計算方法を示すだけで、市場結果やファクターのリターン予測力を主張するものではありません。
一般的な標準誤差では時間が推論の軸になる
最も単純な計算では、月ごとの傾き推定値 \(T\) 個の標本標準偏差 \(s_\lambda\) を求め、\(\sqrt{T}\) で割ります。
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \] 対応するt統計量は、推定された平均傾きをこの標準誤差で割った値です。この計算は、平均リスク価格の不確実性を推定するために、傾きの時間変動を反復の軸として使います。資産数 \(N\) は各月の横断面で傾きをどの程度うまく推定できるかに影響しますが、時間平均の標準誤差における \(T\) の代わりにはなりません。
上の6つの例示的な傾きの標本標準偏差は、月当たり約0.576パーセントポイントです。\(\sqrt{6}\) で割ると、従来型の標準誤差は約0.235パーセントポイントになります。(0.3/0.235) は約1.28です。観測数6では、信頼できる有意性評価には不十分です。この計算が示すのは、平均が正であることと、平均が精密に推定されていることは別の主張だという点です。
一般的な標準誤差は、傾きの時系列が満たす条件にも依存します。\(\hat{\lambda}_{k,t}\) に系列依存がある場合、観測値が独立だと仮定する標準誤差では不確実性を誤って評価することがあります。標本が短い場合や資産構成が変わる場合、漸近的なt統計量は特に不安定になり得ます。横断面の資産数だけでなく、\(\lambda_t\) 系列の長さと頻度も報告してください。
Fama–MacBethとpooled OLSの点推定値は必ずしも異ならない
Fama–MacBethとpooledパネル回帰は、必ず異なる傾きを生む方法であるかのように比較されることがあります。重要な特殊ケースがあります。毎回同じ資産が含まれ、ベータの説明変数が時点間で固定され、各月の横断面で同じ通常最小二乗法の設計を使う場合、日付別OLS係数の平均は、共通傾きを推定するpooled OLS係数と一致します。どちらも同じ均衡パネルの横断面回帰をまとめているためです。
資産集合や重みが日付ごとに変わる場合、ベータが時間変動する場合、パネルが不均衡な場合、回帰に異なる統制変数が含まれる場合、またはpooledモデルに追加の制約がある場合には、この一致は崩れることがあります。そのときは、日付や観測値の重み付けが異なり、別の標本上の問いに答える可能性があります。手法名だけで選ばず、設計行列、重み付け、目的とする係数を明確にしてください。
点推定値が一致しても、不確実性の計算は異なる場合があります。Fama–MacBeth推論は横断面傾きの時間変動を使います。pooled回帰では、パネル誤差構造に合った共分散推定量が必要です。日付または資産でクラスタ化した標準誤差、二方向共分散推定、時系列HAC推定は、それぞれ異なる仮定に基づきます。pooledまたはFama–MacBethと呼ぶだけで、いずれかが自動的に正しくなるわけではありません。
推定ベータとHACは別々の不確実性に対処する
第2段階では \(\hat{\boldsymbol{\beta}}_i\) を既知の値のように扱いますが、実際には第1段階の回帰から推定された値です。生成された説明変数の誤差は、リスク価格の推定とその不確実性に影響することがあります。Shankenの分析は、特定の資産価格モデルの設定におけるベータ価格推論の補正を導いていますが、あらゆる2段階設計を修正する万能の乗数ではありません。後続研究は、異なる条件のもとで大標本特性や代替推定量を検討しています。使用する補正・推論方法と、その適用が妥当となる前提を明記してください。
\(\hat{\lambda}_{k,t}\) の系列相関は別の問題です。たとえば数か月にまたがる重複リターンでは、隣り合う第2段階の傾きが一部のリターン観測を共有することがあります。Newey–Westなどの不均一分散・自己相関に頑健な共分散推定量(HAC)は、選んだラグ幅までの系列依存を時間平均の推定分散に反映します。ただしHACは、第1段階のベータ推定誤差を第2段階に戻すものでも、ファクターの誤指定を直すものでも、先読みバイアスを解消するものでもありません。逆に、Shanken補正はlambda系列の依存性を確認する代わりにはなりません。
JagannathanとWang、ShankenとZhouは、特定のモデル・標本条件におけるベータ価格推定手順の特性を分析しています。したがって、「通常のFama–MacBeth標準誤差は常に小さすぎる」「常に有効だ」と一律に述べるのではなく、実際の2段階設計を説明する必要があります。ベータを一度だけ推定したのか、更新したのか、lambda系列の依存性をどう扱ったか、生成ベータ補正を使ったか、その選択が研究上の問いに合う理由を報告してください。
平均リスク価格が有意でも取引利益の推定にはならない
統計的にゼロと区別できる正の平均 \(\lambda\) は、選んだテスト資産、ファクター定義、ベータ推定、推論手順のもとで、推定エクスポージャーの高い資産が標本期間中に平均して高いリターンを上げたことを示します。投資家がコスト控除後にその差を得られたこと、ファクターがリターンの因果的な源であること、価格モデルが正しいことまでは示しません。
ファクター集合、標本期間、ポートフォリオ構築、ベータの推定期間、テスト資産、重み付けを変えると結果が変わる可能性があります。多くのファクター、標本区分、仕様を検索すると、多重検定の問題も加わります。推定したリスク価格を1つ検定しても、すべての資産に対する同時の価格付け誤差を要約できるわけではありません。結果が条件付きの関連、モデルに基づく価格検定、標本外予測のいずれなのかを示し、これらを同じ意味で使わないでください。
実運用またはシミュレーション戦略では、その時点で利用できた情報だけを使ってエクスポージャーとポートフォリオのウェイトを作る必要があります。実際に約定可能なエントリー価格、売買回転率、取引コスト、資金調達、運用可能額、リバランス規則も必要です。ファクター・ベータはエクスポージャーの推定値であり、平均 \(\lambda\) はそのベータ・プレミアムを自動的に得るポートフォリオのリターンではありません。関連する概念は、ファクター・ローディングとファクターモデル、ロバスト標準誤差とHAC、順位情報係数の各ガイドで確認できます。
他の研究者が再現できるよう設計を報告する
解釈可能な結果には、テスト資産、ファクター・リターン、使用する場合は無リスク金利系列、リターンの単位と頻度、標本期間を記載します。また、ベータの推定方法、第1段階の推定期間が第2段階のテスト期間と重なるか、各日に含まれる資産、欠損リターンと構成銘柄の変更の扱い、横断面の重み付け、定数項の有無または制約も記録します。
推論については、日付別傾きの総数 \(T\)、その時系列平均とばらつき、標準誤差推定量、HACのバンド幅、ベータ推定誤差の補正、有限標本に関する選択を報告します。t統計量とともに、ベータの分散や横断面の適合度も示してください。資産数が多くてもエクスポージャーがほぼ同じなら、それを補えません。合理的な代替推定期間、ファクター定義、テスト資産の構成も比較し、たまたま最小のp値を返す仕様だけを選ばないでください。
原手法やその応用研究は実例であり、現代のあらゆるデータが仮定を満たす保証ではありません。FamaとMacBethの1973年論文、FamaとFrenchの1992年横断面検定、Shankenのベータ価格分析、JagannathanとWangの漸近分析、ShankenとZhouのベータ価格推定量の比較、NeweyとWestのHAC共分散手法は、設計の異なる部分を扱っています。報告する係数とともに、関連する仮定も確認してください。
よくある質問
Q1Fama–MacBeth回帰は因果検定ですか?
いいえ。選択した価格モデルとテスト資産の設計のもとで、推定エクスポージャーとリターンの関連を推定します。因果的な解釈には別途、識別の根拠が必要です。
Q2資産を増やせばリスク価格の推定は常に精密になりますか?
いいえ。資産数が増えると各時点の横断面推定に役立つことがありますが、ベータのばらつき、ベータ推定の精度、平均に寄与する日付数も精度を左右します。
Q3HAC標準誤差はいつ検討すべきですか?
重複リターンなどにより、日付別リスク価格系列に不均一分散や系列依存がありそうな場合に検討します。ラグ幅を明記し、HACは第1段階のベータ推定誤差を補正しないことも忘れないでください。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
標準的な2段階手順において、時点tの第2段階の傾きは何を推定しますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
共通リターン要因と資産固有リスクを分ける因子モデルと因子負荷量を理解する共通成分と固有残差、観測・潜在因子、因子負荷量、因子リターン、リスクプレミアム、推定と寄与度を解説します。同じ係数でも不確実性は異なります不均一分散、自己相関、頑健標準誤差古典的標準誤差が失敗する理由、White、クラスター、Newey–West HACが許す依存、選択基準と金融推論の限界を説明します信号が資産間の将来リターンをどう並べるかを測る情報係数(IC)とRank ICでクオンツ信号を評価する時点情報、Pearson ICとSpearman順位IC、日付別の集計とICIR、標本外検証、多重検定の注意点を解説しますプライシング・カーネル確率的割引因子とは:時間とリスクを一つの価格に結ぶ仕組み確率的割引因子が将来ペイオフを現在価格に変換する仕組み、リスクプレミアムと共分散、状態価格やリスク中立確率との関係を解説しますオプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明します