

すべてのオプションガイド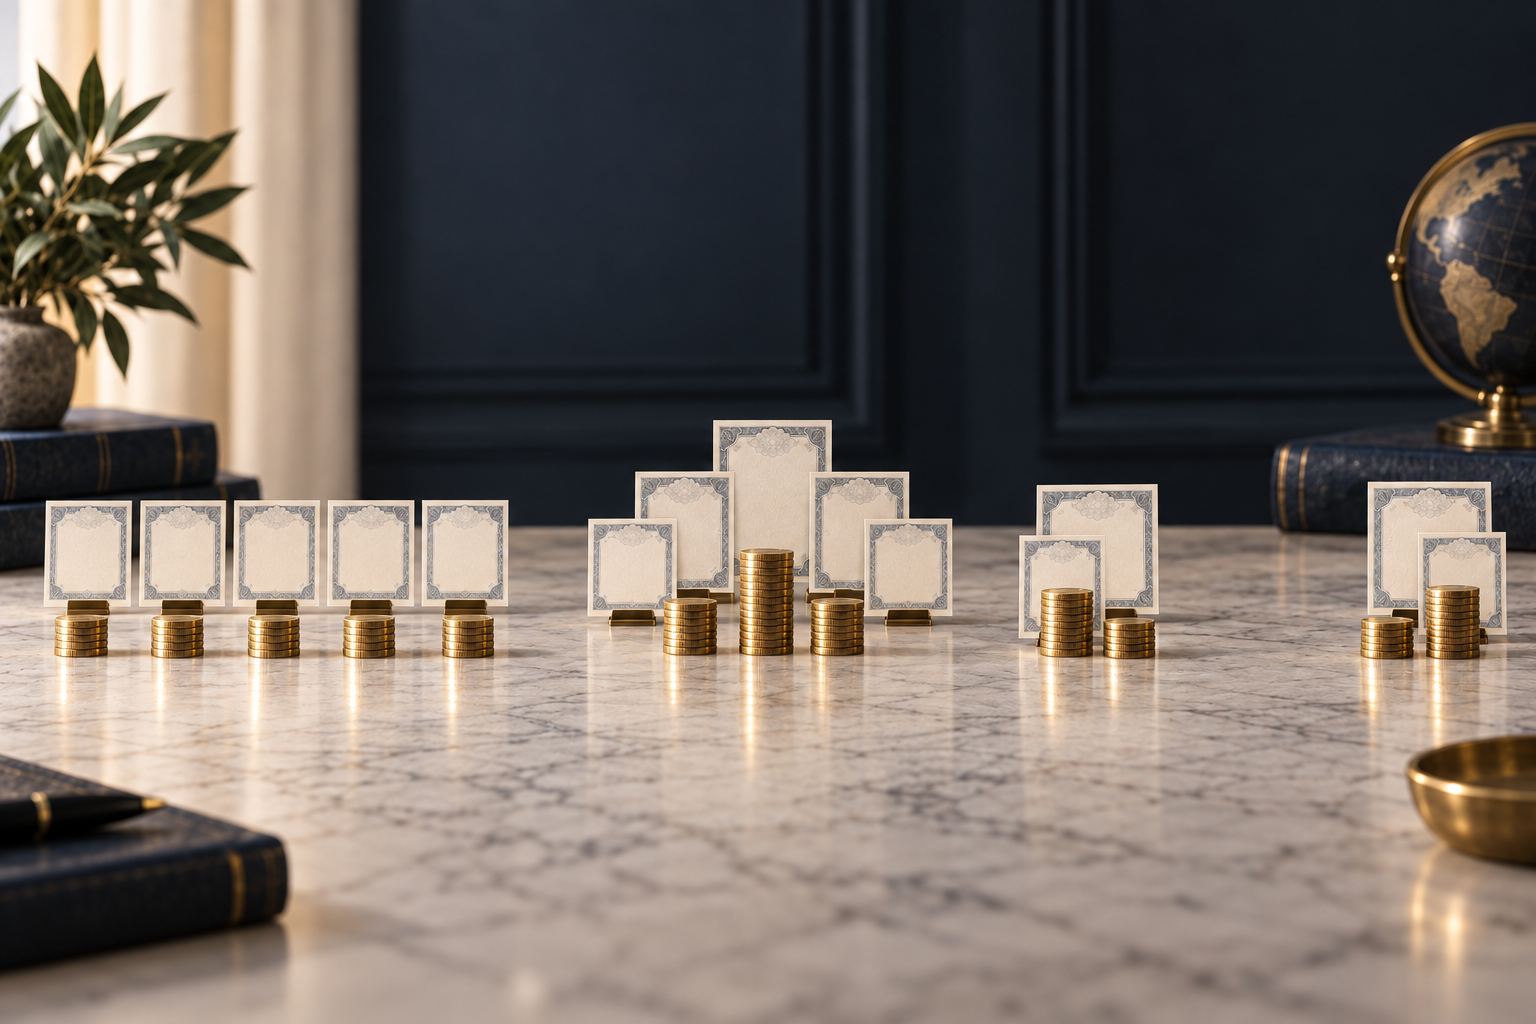
ラダー、ブレット、バーベルの満期構成を示す概念図です。証書と硬貨の配置は満期の形だけを表し、市場データ、推奨配分、保証された結果ではありません。
問題 1 / 3
債券の満期を分散する3つの方法10 min read
債券ラダー・ブレット・バーベル戦略の違い
5年間の例を使い、ラダー、ブレット、バーベルを満期、資金需要、デュレーション、イールドカーブのリスクで比較します。
このガイドの内容ラダー、ブレット、バーベルはどう違う?
短い要約
債券ラダーは満期を時間に分散し、ブレットは目標日に近い時期へ集中させ、バーベルは短期と長期に厚く配分します。そのため、資金の受け取り方やイールドカーブの各部分への感応度が異なります。どの形も高いリターンや安全性を自動的に保証するものではありません。まず資金が必要な日、許容できる価格変動、満期資金を再投資するかを考えます。
ラダー、ブレット、バーベルはどう違う?
ラダーは満期日を複数日に分けて債券を保有します。1つの段が満期になれば、資金を使うか、最も長い側で再投資できます。ブレットは目標満期またはデュレーションの周辺に債券をまとめます。将来の支出日が決まっている場合に使われることがありますが、負債との対応には近い満期を選ぶだけでなく、キャッシュフローと価格感応度を見る必要があります。バーベルは短期と長期に厚く、中間は薄くします。短期債は早く満期を迎え、長期債は通常、長期金利により敏感です。名称はポートフォリオの形を表し、結果を約束しません。
ラダーはキャッシュフローと再投資時期をどう分散する?
1年目から5年目に満期を迎える債券へ似た金額を配分する5年ラダーを想像してください。多くの債券は満期前に利払いを行いますが、元本の返済日は分かれています。単純化したゼロクーポン債の例なら、元本満期は5年間に分散します。クーポン債では価格、利払い、償還条件が異なるため、同じ投資額でも同じ元本が戻るとは限りません。最初の段が満期になったら支出に使うか、最も長い側で新しい債券を買えます。TreasuryDirectは、満期を迎えた米国債の収入で別の証券を購入することを再投資と説明しています。選択肢は証券と口座により異なり、仲介業者の手続きも違う場合があります。ラダーは再投資判断の日を分散しますが、価格、信用、インフレ、再投資リスクをなくしません。満期時の金利が高ければその段の再投資利回りが上がり、低ければ将来収入が減る可能性があります。
決まった日付がある場合、ブレットが合うことはある?
ブレットは、学費や予定された購入など将来の特定日付近に満期を集めます。その日に近い満期の債券を持つことで、元本を用意するために早期売却する必要が減る場合があります。ただし利払いはそれぞれの予定で行われ、正確な決済日、金額、条件を考慮する必要があります。表示上5年満期の債券が、5年後の負債に自動的に合うわけではありません。クーポン債は一部の資金を先に返し、利回り変化で市場価格も動きます。負債との対応には、支払額と日付の合う複数証券や金利・デュレーション変化に応じたリバランスが必要な場合があります。ブレットでは再投資も1日に集中し、その時の金利は今日わかりません。
バーベルが短期債と長期債を組み合わせる理由は?
バーベルは短期と長期を組み合わせ、中間を少なくします。短期債は元本が早く戻り、近い将来の柔軟性をもたらす場合があります。長期債は一般に長期金利の変化により大きく反応し、デュレーションと価格変動を増やします。オプションのない2つのポートフォリオのデュレーションが同程度なら、中間に集中したブレットよりバーベルのコンベクシティが大きい場合があります。コンベクシティは利回り変化に対する価格反応の変化を表します。それでもバーベルが優れているとは限りません。損失はあり得て、結果は各満期の利回り、信用、流動性、購入価格に左右されます。短期債の満期には能動的な判断が必要で、長期債の感応度も残ります。
5年間では3つの形はどう見える?
次の表は満期の形を示すもので、推奨配分ではありません。同じ満期範囲を想定し、クーポン、市場価値、信用力、繰上償還条項は含めていません。点は元本満期の集中先を示し、各保有額や価値を表しません。
| 構成 | 1年目 | 2年目 | 3年目 | 4年目 | 5年目 | 主な特徴 |
|---|---|---|---|---|---|---|
| ラダー | ● | ● | ● | ● | ● | 複数の日に満期が到来 |
| ブレット | ● | 満期を1つの日付付近に集中 | ||||
| バーベル | ● | ● | 短期と長期の両端に集中 |
実際には保有額が同じとも、厳密に1年刻みとも限りません。ラダーは各年限に複数銘柄、ブレットは狭い期間の複数銘柄、バーベルは小さな中間保有を含む場合があります。キャッシュフロー、市場価値、デュレーション、信用エクスポージャーを比較します。
金利やイールドカーブが動くと何が起こる?
すべての満期の利回りがほぼ同じ幅で上昇すると、債券価格は一般に下落します。デュレーションが長いポートフォリオほど、当初の価格感応度が高い傾向があります。デュレーションは推定値であり保証ではありません。大きな変動ではコンベクシティが重要になり、組み込みオプションが予想キャッシュフローを変える場合があります。満期ごとの金利変化が異なれば、カーブはスティープ化、フラット化、ねじれを起こします。そのため各地点へのエクスポージャーが重要です。ブレットとバーベルは総デュレーションが近くても、キーレート・デュレーションが異なることがあります。ラダーの将来収入は再投資時の金利にも左右されます。金利上昇は将来の段に有利な一方、既存の長期債の価値を下げる可能性があり、低下時は逆になる場合があります。
債券ファンドやETFで同じ形を作れる?
個別債券、ファンド、ETFでこれらの形を作れます。一般的な債券ETFは保有銘柄を変えながら市場エクスポージャーを保ち、個別債券の満期日に元本を返すとは約束しません。ターゲット満期ETFは指定年付近で償還する設計の場合があり、ラダーの段として使える可能性がありますが、価格と分配金は変動し、額面での返済が保証された単一債券ではありません。ファンドは分散を容易にしますが、費用がかかり、満期まで個別債券を保有する場合とは挙動が異なります。満期方針、保有銘柄、信用、デュレーション、手数料、終了条件、分配方法を確認してください。名称だけでは個人の支出日に合うキャッシュフローとはいえません。
ターゲット満期債券ETFの仕組みも参照してください。
ラダー、ブレット、バーベルをどう比較する?
必要となる可能性のある日付と金額を整理し、元本を段階的に、1つの目標日付近に、または期間の両端で受け取りたいかを決めます。同じ基準で市場価値、デュレーション、キーレート・デュレーション、コンベクシティ、信用、コール条項、流動性、税、費用、通貨を比較します。表示利回りが高いことや満期が長いことだけでは優劣は決まりません。期限前償還はキャッシュフローと再投資を変える場合があります。返済後の元本を使うか、現金で持つか、再投資するかを考えます。Treasuryの再投資方法は証券と平台により、将来金利は今日わかりません。
よくある質問
Q1債券ラダーはブレットより安全ですか?
必ずしもそうではありません。ラダーは満期を分散し、ブレットは集中しますが、どちらも価格、信用、インフレ、流動性、再投資のリスクがあります。発行体、価格、条件、売却の必要性も重要です。
Q2債券ラダーは毎年同じ収入を保証しますか?
いいえ。クーポン日程は異なり、満期資金は支出するか、現在は不明の金利で再投資する場合があります。ラダーは日付を分散しますが将来の金利を固定しません。
Q3金利が動くとバーベルは常にブレットを上回りますか?
いいえ。結果は満期別の金利変化、デュレーションとコンベクシティ、債券条件、価格によります。総デュレーションが近くてもカーブへのエクスポージャーは同じとは限りません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
複数の日付に債券の満期を分散する一般的な形はどれですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
米国財務省短期証券米国財務省短期証券のラダー運用:満期分散と再投資米国財務省短期証券の満期をずらすラダー運用を、単一証券の継続購入と比較し、資金需要、再投資、途中売却のリスクを整理します。債券価格の金利感応度債券のコンベクシティとは?デュレーションに曲率を加えるコンベクシティがデュレーションによる価格推定をどう補うか、金利が上下する計算例と適用上の注意を解説します。期限のある先物契約と発行済み国債証券は別の記録です国債先物 vs 現物米国債:主な違い国債先物と特定の現物米国債を、CUSIP、証券条件、満期、受渡しバスケット、価格記録、最終処理から比較します年限別のイールドカーブ・リスクKey-Rate Duration:年限ごとの金利感応度を読むKey-rate durationが特定年限の債券価格感応度をどう分けて測るか、bump-and-repriceの計算と限界を解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明します