

すべてのオプションガイド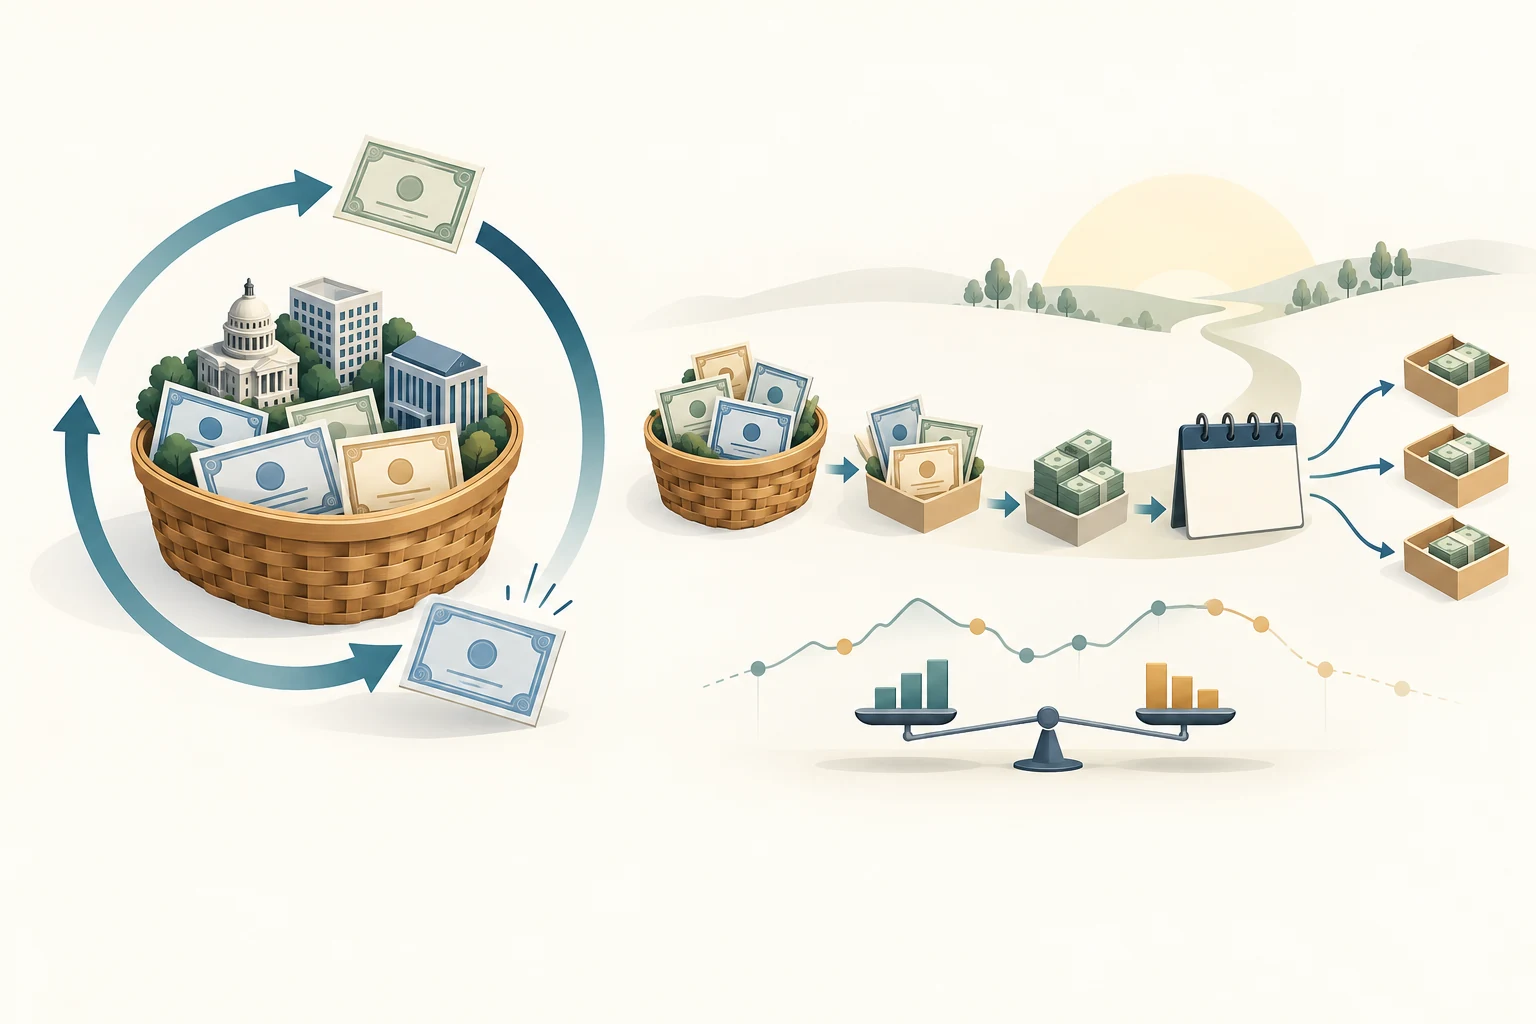
従来型ファンドは満期債券を入れ替えて運用を続けることがあります。目標満期型は各ファンドの条件に沿って現金化し純資産を分配する場合がありますが、最終金額は保証されません。 問題 1 / 3
債券ETFの仕組み約9分
債券ETFにも満期はある?通常型と満期型ETFの違い
多くの債券ETFが保有債券の満期後も運用を続ける理由、ターゲット満期ETFが現金化して純資産を分配する流れ、目標年が元本保証ではない理由を解説します。
このガイドの内容債券ETFに満期日はあるのか
短い要約
債券には契約上の満期日がありますが、ポートフォリオ内の債券が満期を迎えたからといって、通常はETFの持分まで満期になるわけではありません。 多くの債券ETFは保有銘柄を入れ替えたり調整したりして運用を続けます。一部のターゲット満期ETFは、指定年にファンドを終了する設計で、満期資金を現金同等物に移し、残った純資産を分配します。 目標年は予定されたファンドのライフサイクルであり、当初投資額や特定の支払日を保証するものではありません。この記事は米国上場の債券ETFを対象とし、実際の日程と条件は各ファンドの目論見書に従います。
債券ETFに満期日はあるのか
多くの場合、満期日があるのはファンドが保有する債券であり、ETFの持分そのものではありません。FINRAのETF概要によると、ほとんどの債券ETFは債券投資への継続的なエクスポージャーを提供しますが、ポートフォリオに目標満期日を設定したものもあります。債券の償還日と、ファンドが終了する予定日は別のものとして考えることが出発点です。
個別債券では、発行体が債券条件に従って予定された支払いを行います。発行体が義務を履行すれば、満期に最終利息と額面金額を支払います。一方、満期前に売却する場合は、その時点の流通市場価格で売ることになり、FINRAが説明するように、満期時の受取額を下回ることも上回ることもあります。個別債券の仕組みはFINRAの債券概要を参照してください。
ETFの株主が保有するのはファンド持分であり、ポートフォリオ内の各債券の元本返済を直接請求する権利ではありません。保有債券が満期を迎えて受け取る現金はファンドに属します。その後の扱いはETFが掲げる戦略と開示書類によって決まります。
通常型の債券ETFで保有債券が満期になるとどうなるか
通常型の債券ETFは、ポートフォリオ内の債券が一つ満期になっただけで終了するのではなく、投資エクスポージャーを維持することを目指します。ファンドは満期償還、債券の売却、クーポン支払い、繰上償還によって現金を受け取ります。その資金で別の債券を購入したり、指数や運用方針への連動を保つようポートフォリオを調整したりすることがあります。時間とともに保有債券の満期構成は変わりますが、ファンドが別途閉鎖や組織変更を決めない限り、ETFの持分は存続します。
このため、債券ETFの平均満期は、すべての株主が元本を受け取る日ではありません。ポートフォリオには支払予定の異なる多くの債券が含まれることがあり、保有銘柄も入れ替わります。FINRAは、ほとんどの債券ETFが継続的なエクスポージャーを提供する一方、一部はポートフォリオの満期年を定めて設計されていると説明しています。
通常の債券ファンドでは、投資家の成果は分配金とETF持分の市場価値の変化から生まれます。保有債券の満期によってファンドに現金が入っても、ETFの各株主に当初購入価格の比例分が返済されるわけではありません。その現金を再投資するか、保有するか、別の方法で扱うかは開示された運用方針を確認してください。
ETFのターゲット満期とは何か
ターゲット満期型、確定満期型、またはブレット型の債券ETFは、特定の暦年に満期を迎える予定の債券と、予定されたファンド終了を軸に設計されています。名称にある年は通常、想定される満期期間を示しますが、債券の採用条件、正確な終了日、分配の手続きはファンドごとに異なります。ティッカーや年の表示を契約上の支払日とみなさず、目論見書を確認してください。
ターゲット満期ETFとターゲット・デート型の退職ファンドは別物です。ターゲット・デート型ファンドは一般に、退職時期などの目標に向けて時間とともに資産配分を変えます。VanguardはTarget Maturity 2027 Corporate Bond ETFのSEC提出目論見書で、確定満期ETFとターゲット・デート型ファンドを明確に区別しています。この届出書類は、目標年に結び付いた債券を保有し、定められた時期ごろに清算する予定のファンドを説明しています。
複数の年を対象とするファンドを組み合わせれば、債券ラダーの一つの段として使うことができます。取引所で売買する一つの持分を通じて複数の債券に分散できますが、各ファンドが個別債券一つと同じになるわけではなく、表示年に固定額が支払われる保証もありません。各段で実際に受け取る現金は、保有資産とファンド条件によって変わります。
目標年が近づくとファンドはどう変わるか
ポートフォリオ内の債券が満期を迎えたり繰上償還されたりすると、ファンドは、より後の満期を持つ債券を買い直す代わりに、その資金を現金または現金同等物に移すことがあります。終了時期が近づくにつれて、ポートフォリオの金利感応度が低下する場合があり、保有銘柄が現金に近い投資へ移ることで収入も変わることがあります。実際の動きは目論見書と保有債券によります。
iShares iBonds投資家ガイドは、債券の満期に合わせて現金や現金同等物へ移行し、ポートフォリオ内の債券が満期を迎えた後に上場廃止して、残る純資産を分配するシリーズの仕組みを説明しています。同ガイドによると、iBondsは商品ごとにファンド名の年の10月または12月に終了します。InvescoはBulletSharesファンドを指定年の12月に終了する設計とし、最終の6か月間に満期または繰上償還となった債券の資金は現金や現金同等物で保有する場合があると説明しています。いずれも発行体固有の例で、すべてのファンドに共通する日程ではありません。
予定終了日と最終取引日、最終NAV、基準日、支払日は一致するとは限りません。Vanguardの届出書類では、指定日ごろに清算し、負債を処理した後に残った純資産を分配する計画を説明しています。正確な順序と日程は最新の目論見書やファンド通知で確認してください。
最終分配金は当初投資額の返済か
いいえ。終了時には清算手続きに従って、費用と負債を反映した後に残る純資産が分配されます。投資家が購入時に支払った金額や、事前に決められた金額を返す約束ではありません。投資家が売買した時点のETF市場価格はNAVと異なる場合もあります。
SEC提出のVanguard目論見書は、投資時点で分配額や清算額を予測できないとしています。清算金額は当初投資額を上回ることも下回ることもあり、課税上の利益や損失につながる可能性があると記載しています。iSharesもiBondsは元本保証ではなく、あらかじめ決められた金額の返還を目指していないと説明しています。InvescoもBulletSharesの分配金や清算金額は購入時に予測できず、当初投資額より多い場合も少ない場合もあると開示しています。
結果を把握するには、ETF持分の購入価格、保有中に受け取った分配金、清算時の受取額、取引コスト、口座に適用される税金など、すべてのキャッシュフローを考慮します。最終分配金だけではファンドの総リターンは分かりません。ファンドの終了時のNAVが開始時を上回るか下回るかに加え、投資家自身の購入価格とタイミングも結果を左右します。
ファンドの価値や最終受取額を左右するもの
ターゲット満期ETFにも、運用中は債券ファンドのリスクがあります。金利や発行体の返済能力に対する市場の評価が変わると、保有債券の時価も変動します。発行体が債務不履行になることや、コール条項付きの債券が想定より早く返済されることもあります。受け取った資金を以前とは異なる利回りで再投資する必要が生じる場合もあります。流動性の制約、費用、売買コスト、指数の追跡やサンプリングの差も影響します。終了予定日があるからといって、これらのリスクがなくなるわけではありません。
Vanguardの届出書類は同ファンドの金利、信用、流動性、繰上償還、トラッキングのリスクを説明し、ETF持分の市場価格がNAVを上回る場合も下回る場合もあると記載しています。Invesco BulletSharesの開示にも、費用、損失の可能性、変動する分配金、当初投資額と異なる清算金額が記載されています。これらは各商品のリスク説明なので、検討中のETFの書類を個別に確認してください。
目標年はETFの価値を固定しません。債券を満期前に売却したり、発行体が早期返済したり、ファンド費用が積み上がったりすれば、現金や純資産は投資家の予想と異なることがあります。金利感応度については金利上昇で債券ETFが下がる理由とデュレーション、支払いが約束されているわけではない利回り指標についてはETFのSEC利回り・分配利回り・ポートフォリオYTMをご覧ください。
分配金、税金、証券会社の日程の見方
毎月または定期的なファンド分配金は、債券の満期時に支払われる最終元本とは別です。ターゲット満期ファンドの分配率や税務上の区分は変わる場合があります。iSharesのガイドとVanguardの届出書類は、分配金や清算金額が投資家のリターンの税務上の扱いに影響する可能性を説明しています。課税対象の利益や損失は、株主の取得価額や口座によって異なる場合があります。税務上の扱いは個人ごとに異なるため、ファンドの最終税務書類を確認し、個別の相談は税務専門家にしてください。
ファンドの予定終了日だけでは、証券口座に現金が反映される日までは分かりません。ファンド通知で最終取引日、評価日、株主名簿の基準日、清算・分配の予定日と日程上の注意点を確認してください。証券会社に最終分配金の処理方法や、未約定注文または締切近くの購入が受取資格に影響するかを尋ねましょう。どの証券会社でも同じ日に入金されるとは限りません。
終了前に売却する場合は、NAVと異なる可能性がある市場価格を受け取り、該当する取引コストが差し引かれます。清算まで保有する場合は、個別債券の額面返済ではなく、ファンドと証券会社の手続きに従って分配金を受け取ります。ETFの一般的な閉鎖・合併の流れはETFが閉鎖または清算されるとどうなるかをご覧ください。
ターゲット満期ETFを債券ラダーに使えるか
その用途を想定して設計することはできます。債券ラダーは年ごとに満期をずらし、債券やファンドの保有債券が異なる時期に満期を迎えるように組み立てます。ターゲット満期ETFなら複数の債券を一つの取引所取引ファンドにまとめ、予定された終了年を設定できます。清算後の資金は支出に使うことも、別の段に再投資することもできます。InvescoはBulletSharesを債券ラダー構築の手段として紹介し、iSharesも異なる年を対象とするiBondsでラダーを作れると説明しています。
ただし、終了時の分配額は変動します。複数の債券への分散は信用リスクや市場リスクをなくすものではなく、ファンド費用、分配金、現金への移行、清算額は個別債券を直接保有する場合と異なります。ETFを使ったラダーは期間別の資金計画を整理する助けになりますが、特定日に特定額を確保できる保証ではありません。
必要な現金時期に目標年を合わせる前に
まず商品名だけではなく、最新の目論見書と終了通知を確認してください。目標満期年、予定終了日、ポートフォリオに組み入れられる債券、繰上償還の可能性、満期資金を現金に移す時期、最終純資産の分配方法を確認します。保有銘柄、NAV、デュレーション、利回りの基準日も確かめてください。経費率やその他の費用、信用力、利回り指標、現在のNAVと市場価格、追跡やサンプリングの方法も比較します。
投資家自身の条件も確認します。購入価格と取得価額、分配金の扱い、口座の種類、想定される税金、最終取引日と基準日、証券会社による最終現金分配の反映予定を調べます。資金が決まった日に必要なら、ファンドと証券会社の処理日程を見込んだうえで、受取額は確定していないと認識してください。
比べるべきなのは単純な「債券ETFか個別債券か」ではありません。債券市場への継続的なエクスポージャーが必要なのか、予定された終了年を持つポートフォリオが必要なのかを考え、個別商品のキャッシュフロー、リスク、費用、開示を比較します。目標年は条件付きの計画機能であり、元本や正確な支払時期を保証するものではありません。
よくある質問
Q1保有債券が満期になれば、債券ETFは元本を返してくれますか?
ETFの各株主に直接返済する仕組みではありません。通常型の債券ETFはファンド内で資金を受け取り、一般にポートフォリオ運用を続けます。ターゲット満期ETFは予定終了時に最終分配をする場合がありますが、購入価格と同額になる保証はありません。
Q2ターゲット満期ETFはターゲット・デート型ファンドと同じですか?
違います。ターゲット満期ETFは指定年に満期となる債券と予定されたファンド終了を軸に設計されています。ターゲット・デート型ファンドは通常、退職などの目標に向けて資産配分を徐々に変えます。名称が似ていても構造は異なるため、目論見書を確認してください。
Q3ターゲット満期ETFの最終分配金はいつ証券口座に入りますか?
ファンドの清算日程と証券会社の処理によって異なります。ファンド通知で最終取引日、評価日、基準日、分配予定日を確認し、証券会社にも入金時期を確認してください。目標満期年だけでは正確な現金利用可能日を特定できません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
通常型の債券ETFで債券が満期を迎えると、通常どうなりますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
債券ETFの金利感応度金利が上がると債券ETFはなぜ下がる?デュレーションを解説市場利回りの上昇が債券ETF価格に与える影響、デュレーションが示すこと、25bpの試算に含まれない要素を説明します。債券ETFの利回り指標債券ETFのSEC利回りと分配金利回りはどう違う?YTMも解説債券ETFの30日SEC利回り、過去の分配金利回り、保有債券の最終利回り(YTM)がそれぞれ何を測るのか、将来の支払いや総リターンを保証しない理由とともに説明します。ETFの運用終了ETFが終了すると何が起きる?清算と合併の違いETFの清算・合併で保有口数がどう扱われるか、最終売買日と入金日の違い、終了前に確認したい事項を解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明しますオプションの基礎コール・オプションとは?コールの買い手が持つ権利、売り手の義務、権利行使価格の意味を基礎から説明します