Inferir un diferencial efectivo a partir de reversiones en los rendimientos de precios de transacción12 min de lectura
Estimador de Roll del diferencial bid-ask: fórmula, ejemplo y límites
Aprende cómo el estimador de Roll infiere un diferencial bid-ask efectivo a partir de la autocovarianza negativa de los rendimientos, revisa un cálculo hipotético y conoce los límites de sus supuestos
En esta guíaQué pretende medir el estimador de Roll
Resumen breve
El estimador de Roll infiere un diferencial bid-ask efectivo implícito en el modelo a partir de la covarianza negativa entre rendimientos consecutivos de precios de transacción. Necesita precios de transacción, no un historial de cotizaciones, pero el resultado depende de supuestos sobre el precio eficiente, la dirección de las operaciones, el muestreo y la estabilidad del diferencial.
Qué pretende medir el estimador de Roll
El diferencial cotizado es el precio ask menos el precio bid en un momento determinado. En cambio, el diferencial efectivo resume el coste que afrontan las operaciones realmente ejecutadas respecto al precio medio simultáneo. El estimador de Roll es un indicador indirecto de baja frecuencia de ese diferencial efectivo: utiliza la covarianza serial de los cambios observados en los precios de transacción para inferir la brecha de precios que pudo causar reversiones de corto plazo.
Su ventaja es que exige pocos datos. Si se dispone de precios de transacción fiables, pero no de cotizaciones históricas de compra y venta ni de marcas de dirección de la operación, aun así se puede calcular. Esto puede ser útil para comparaciones históricas y mercados con archivos de cotizaciones incompletos. Sin embargo, no reconstruye el libro de órdenes, no identifica el lado de cada operación ni informa al operador del diferencial disponible ahora. El artículo original de Roll deriva esta medida para un mercado eficiente y señala que el objeto estimado es un diferencial efectivo, que no tiene por qué coincidir con el diferencial cotizado que se muestra (Roll, 1984).
La estimación tampoco es una medida completa de los costes de transacción. No incluye comisiones, impacto de mercado de una orden concreta, coste de esperar, cantidad no ejecutada ni cambios de precio posteriores a la observación. Considérala un resumen basado en un modelo del comportamiento histórico de los precios de transacción, no una cotización ejecutable ni un modelo completo de costes para un backtest.
El rebote bid-ask genera una covarianza negativa
Sea \(x_t\) el logaritmo del precio de transacción, \(m_t\) el logaritmo del valor no observado en torno al cual se sitúan los precios bid y ask, y \(s\) el diferencial efectivo completo en unidades de logaritmo del precio. En el modelo simétrico sencillo,
\[ x_t=m_t+\frac{s}{2}q_t, \]
donde \(q_t=+1\) representa una operación iniciada por el comprador al precio ask, y \(q_t=-1\), una operación iniciada por el vendedor al precio bid. Por tanto, el rendimiento observado es
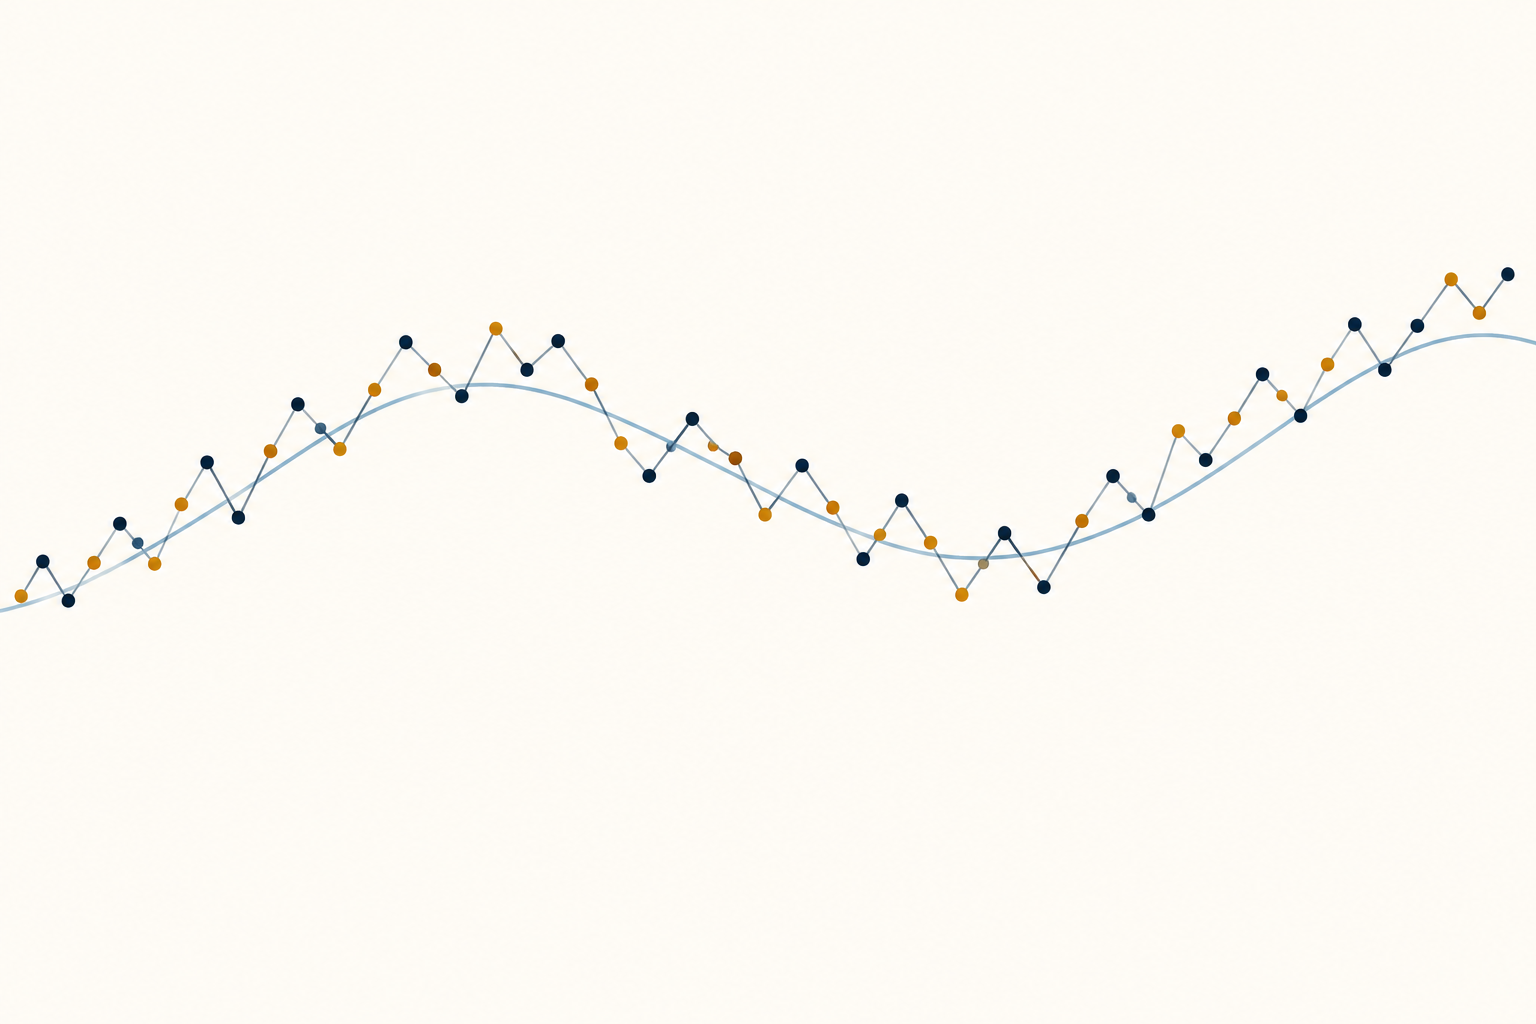
Supongamos que los signos de las operaciones son independientes y que \(+1\) y \(-1\) tienen la misma probabilidad, que las innovaciones del valor eficiente no presentan covarianza serial y que el diferencial permanece constante durante la muestra. Cuando una operación cambia de un lado del mercado al otro, el precio de transacción cruza el diferencial aunque el valor subyacente apenas cambie. Una compra al ask seguida de una venta al bid genera un rendimiento negativo seguido de una reversión positiva, o la secuencia inversa. Si se producen dos operaciones consecutivas en el mismo lado, el componente del diferencial entre esas observaciones puede ser cero.
Bajo estos supuestos, el componente del diferencial hace que los rendimientos consecutivos se muevan, en promedio, en direcciones opuestas:
Al despejar \(s\) se obtiene la fórmula de Roll. Este patrón de covarianza es una implicación del modelo cuando se cumplen sus supuestos, no una prueba de que toda reversión de precios observada se deba al diferencial bid-ask.
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
Usa la covarianza de primer orden, no la autocorrelación
Escribamos la covarianza de primer orden como \(C_1=\operatorname{Cov}(r_t,r_{t-1})\). Para una muestra de \(T\) rendimientos, una convención habitual de cálculo muestral es
El resultado tiene las mismas unidades que los rendimientos usados en la covarianza. Si \(r_t\) es un rendimiento logarítmico, \(\widehat s\) es un diferencial proporcional o en unidades de logaritmo del precio. Si la entrada es un cambio de precio en dólares, en lugar de un rendimiento, la estimación queda expresada en unidades de precio. Indica la transformación, el intervalo de muestreo y la convención de covarianza antes de comparar estimaciones entre activos o periodos.
Roll destaca la covarianza y no la correlación. La correlación divide por la varianza incondicional del rendimiento, que incluye la variación debida a nueva información en el valor eficiente. Esa varianza impulsada por las noticias puede cambiar aunque el mecanismo del diferencial no lo haga. En el modelo, la covarianza no normalizada se relaciona directamente con el diferencial al cuadrado; sustituirla por una autocorrelación cambia el estimador y su interpretación. Si un estudio usa logaritmos de precios, rendimientos reescalados u otro denominador, debe indicar expresamente esa convención.
Ilustración conceptual de precios de transacción que oscilan alrededor de una trayectoria de valor más suave; no son datos de mercado ni una estimación del diferencial
Un cálculo hipotético convierte −1.44 bp² en una estimación de 2.4 bp
Supongamos que una muestra hipotética de rendimientos logarítmicos de precios de transacción se expresa en puntos básicos y que su covarianza muestral de primer orden, una vez restada la media, es \(-1.44\,\text{bp}^2\). La estimación es
Bajo el modelo, esto estima un diferencial proporcional completo de \(2.40\) puntos básicos, o \(0.024\%\). Con un precio medio hipotético de \(\$100\), la conversión aproximada a dólares para un diferencial pequeño es
\[ \$100\times 0.00024=\$0.024 \]
por acción para el diferencial completo. La mitad, unos \(\$0.012\) por acción, es la distancia entre el precio medio y uno de los lados. Si las cotizaciones no cambiaran y un operador comprara al ask y después vendiera al bid 1.000 acciones, la diferencia de precio por el diferencial completo sería de unos \(\$24\), antes de comisiones, otros cargos, movimientos del precio o impacto de mercado. Son conversiones ilustrativas, no cotizaciones observadas ni un coste de ejecución garantizado.
El cálculo no muestra si \(\$100\) era un precio medio ejecutable, qué cantidad había disponible ni a qué precio se habría ejecutado una orden. Una estimación de Roll puede resumir una muestra histórica en una sola estadística y ocultar diferencias por hora del día, tamaño de la orden o estado del mercado. No compares la estimación con el diferencial cotizado actual salvo que coincidan el activo, el intervalo y la definición del diferencial.
Los cambios en el diferencial y en las ventanas de muestreo alteran la cantidad estimada
Suponer que \(s\) es constante es una simplificación. Roll también considera un diferencial que cambia con el tiempo y deriva, bajo el modelo, una relación con el promedio de los diferenciales al cuadrado. En ese caso, aplicar la fórmula de la raíz cuadrada corresponde, en general, a un diferencial de raíz del promedio de los cuadrados (RMS), no necesariamente al diferencial medio aritmético. Por ello, unas pocas observaciones con diferenciales amplios pueden influir de forma desproporcionada en la estimación, ya que el diferencial entra al cuadrado.
El artículo original también ofrece un resultado que puede parecer más general de lo que es: bajo sus supuestos, la covarianza esperada inducida por el diferencial no depende de la duración de un intervalo de observación no solapado. Esto no garantiza que coincidan las estimaciones empíricas diarias, semanales e intradía. Los signos de las operaciones reales pueden persistir entre observaciones, algunos intervalos no tienen operaciones y las condiciones del diferencial varían. Cambiar el intervalo también altera qué operación pasa a ser el precio muestral y cuánto ruido informativo entra en cada rendimiento.
Elige la regla de muestreo antes de ver el resultado. Por ejemplo, compara precios de transacción muestreados de forma coherente, en vez de mezclar operaciones oficiales de cierre, marcas de precio medio y últimos precios obsoletos. Indica si los rendimientos abarcan tiempo de calendario o sesiones de negociación, cómo se tratan los festivos y los periodos sin negociación y si se ajustaron las acciones corporativas o los cambios de contrato. Un intervalo de muestra distinto supone un diseño empírico distinto aunque se aplique la misma fórmula.
Una covarianza positiva deja indefinida la estimación básica
La raíz cuadrada solo es real cuando la covarianza muestral es negativa. Si \(\widehat C_1=0\), el cálculo de sustitución da cero; si \(\widehat C_1>0\), la fórmula básica queda indefinida. Una covarianza muestral nula o positiva no demuestra que el diferencial real sea cero. Puede deberse al ruido muestral, a una dirección persistente de las operaciones, a la discreción de los precios, a la dependencia serial de los rendimientos del valor eficiente o a un diferencial demasiado pequeño para distinguirlo del ruido en una muestra corta.
Algunas implementaciones empíricas sustituyen por cero las covarianzas positivas antes de calcular la raíz cuadrada. Otras usan el valor absoluto o solo informan de ventanas con covarianza negativa. Estas opciones pueden producir una cifra, pero son reglas adicionales, no consecuencias de la ecuación de Roll. Informa de cuántas estimaciones quedaron indefinidas, con qué frecuencia se fijó la estimación en cero y si las exclusiones cambiaron la muestra. Usar el valor absoluto sin explicarlo puede convertir una covarianza que contradice el modelo en una estimación positiva del diferencial.
Las muestras pequeñas plantean otro problema. La propia covarianza se estima con error y después se transforma mediante una raíz cuadrada. Harris analiza las propiedades en muestras finitas bajo el modelo de Roll y muestra que el ruido puede generar covarianzas muestrales positivas y que la transformación no lineal puede producir un sesgo considerable (Harris, 1990). Indica la longitud de la muestra junto a la estimación puntual y muestra su sensibilidad a cambios razonables de ventana; no presentes más precisión de la que respaldan los datos de precios.
La persistencia en los signos de las operaciones o en los cambios del precio eficiente puede invalidar el modelo
La derivación sencilla requiere algo más que una covarianza negativa. Supone que las operaciones iniciadas por compradores y vendedores son independientes y tienen la misma probabilidad; que el diferencial es simétrico en torno a un valor eficiente; que las innovaciones del valor eficiente no tienen covarianza serial; y que el proceso de muestreo representa el mecanismo de precios de transacción. El fraccionamiento de órdenes de mercado y la gestión de inventario pueden hacer persistentes los signos de las operaciones. Si las órdenes de compra llegan en rachas, los rendimientos de las transacciones pueden conservar un componente positivo del diferencial y la covarianza negativa ser menor de lo que predice el modelo.
La trayectoria del precio medio también puede presentar dependencia serial. El momentum, la reversión, los precios obsoletos, las observaciones asíncronas o los ajustes de precios programados pueden crear covarianzas positivas o negativas de los rendimientos sin un cambio correspondiente en el diferencial efectivo. La discreción de precios y los efectos del tamaño del tick también pueden generar reversiones propias. Estos efectos no tienen que dominar la muestra para importar: el estimador infiere el diferencial a partir de un momento, por lo que cualquier otro proceso que afecte a ese momento puede confundir el resultado.
La variación temporal introduce además una diferencia entre el promedio muestral y una característica estable del mercado. El diferencial puede ampliarse en torno a noticias, en la apertura y el cierre, cuando la negociación es escasa o durante episodios de tensión. Una estimación de todo el periodo puede ocultarlos, mientras que las ventanas cortas pueden tener demasiado ruido para estimar la covarianza. Examina la serie temporal e informa de cómo definiste la ventana. La covarianza serial negativa es compatible con el rebote bid-ask bajo el modelo; no es una descomposición causal de todos los movimientos de precios a corto plazo.
Los datos de cotizaciones y otros estimadores de baja frecuencia responden a preguntas distintas
Si se dispone de datos fiables de cotizaciones y operaciones, se puede calcular directamente el diferencial efectivo comparando cada precio de transacción con el precio medio simultáneo y teniendo en cuenta la dirección de la operación. Esto requiere observaciones sincronizadas y depuradas, así como una regla clara para las cotizaciones bloqueadas, cruzadas, obsoletas o fuera de secuencia. El método mide las operaciones observadas en ese conjunto de datos, mientras que Roll infiere el diferencial a partir de la covarianza serial de los precios de transacción. La guía de clasificación de la dirección de las operaciones explica por qué los signos de las operaciones también pueden requerir una regla de estimación.
Otros métodos de baja frecuencia usan información y supuestos distintos. Hasbrouck desarrolla un estimador con muestreador de Gibbs a partir de precios de cierre diarios, en lugar de depender únicamente de la transformación básica de sustitución de Roll (Hasbrouck, 2009). Corwin y Schultz usan los precios máximos y mínimos diarios para construir un estimador del diferencial que no depende de la misma dinámica de dirección de las operaciones (Corwin and Schultz, 2012). Estas alternativas no hacen observable el diferencial cotizado a partir de cualquier serie de precios; cada una tiene sus propios supuestos y alcance de validación.
La pregunta práctica determina la medida. Para comparar históricamente mercados con datos de cotizaciones limitados, un indicador indirecto de baja frecuencia puede ser útil si se informa de su tasa de fallo y sus supuestos. Antes de enviar una orden, revisa los precios bid y ask actuales, la profundidad del mercado y el tamaño de la orden. La guía sobre diferencial y deslizamiento en futuros distingue el diferencial cotizado de las diferencias de ejecución realizadas, mientras que la guía de liquidez de ETF explica por qué el volumen por sí solo no describe la liquidez ejecutable.
Informa de los supuestos y no pongas la estimación en la columna de señales
Un informe reproducible debe indicar si las observaciones son operaciones, cierres oficiales u otro indicador indirecto del precio de transacción; si la entrada usa cambios de precios o rendimientos logarítmicos; el intervalo de muestreo; el número de observaciones; el denominador de la covarianza; y el tratamiento de las covarianzas nulas o positivas. Especifica también el universo de activos, el rango de fechas, los ajustes por acciones corporativas y cambios de contrato, los filtros de datos y si el diferencial se informa en unidades de precio, porcentaje o puntos básicos. Si la estabilidad del diferencial no resulta plausible, muestra las estimaciones en subperiodos predefinidos en lugar de elegir la ventana con la covarianza más negativa.
La estimación de Roll es un indicador indirecto histórico de los costes de transacción bajo un modelo. No revela la cotización de hoy, no garantiza un precio de ejecución, no mide el coste total de una estrategia ni pronostica el siguiente rendimiento. Para evaluar un backtest sigue haciendo falta un modelo de costes y ejecución que considere el tamaño de la orden, las comisiones, el impacto de mercado, las ejecuciones parciales y el momento. Un diferencial estimado más bajo no demuestra por sí solo que exista una ventaja negociable. Para una visión más amplia de la volatilidad observada con distintas frecuencias de muestreo, consulta la guía sobre volatilidad realizada.
Preguntas frecuentes
Q1¿El estimador de Roll necesita cotizaciones históricas bid y ask?
No. La versión básica usa precios de transacción y la covarianza de sus rendimientos consecutivos. Por eso puede utilizarse cuando no hay un historial de cotizaciones, pero la estimación sigue basándose en un modelo y no reconstruye la cotización real de cada momento.
Q2¿Una autocovarianza positiva significa que el diferencial es cero?
No. La fórmula básica queda indefinida con una covarianza muestral positiva. Una convención que trunca la estimación a cero no demuestra que el diferencial real sea cero; informa de la regla y de la proporción de muestras afectadas.
Q3¿Se puede usar la estimación de Roll como coste del diferencial en un backtest en vivo?
No por sí sola. Es un indicador indirecto histórico sujeto a supuestos concretos. El backtest sigue necesitando supuestos de costes y ejecución acordes con el mercado, el tamaño de la orden, el momento, las comisiones y el comportamiento de las ejecuciones.