

Test di Zivot–Andrews: una radice unitaria con una rottura ignota
Scopri come il test di Zivot–Andrews cerca una rottura ignota in una regressione di radice unitaria, perché la statistica minima richiede valori critici specifici e cosa esclude la sua ipotesi nulla.
In questa guidaIl test valuta se una rottura cambia la conclusione sulla radice unitaria
Breve sintesi
Il test di Zivot–Andrews (ZA) chiede se una serie apparentemente persistente possa invece essere stazionaria intorno a un percorso deterministico con una rottura. Stima una regressione di radice unitaria per diverse date di rottura candidate e conserva la statistica t più negativa sul livello ritardato. La ricerca della data cambia la distribuzione di riferimento e il test classico assume che sotto l’ipotesi nulla di radice unitaria non vi sia alcuna rottura.
Il test valuta se una rottura cambia la conclusione sulla radice unitaria
Un test Dickey–Fuller aumentato può faticare a distinguere una radice unitaria da un processo stazionario quando la serie presenta una rottura di livello o di trend che la regressione omette. Uno spostamento una tantum dopo un cambiamento di politica, una variazione del trend misurato o un evento di mercato eccezionale può far apparire l’intero campione più persistente di ciascun segmento rispetto al proprio percorso deterministico.
Il test ZA adatta l’idea di Dickey–Fuller a una data di rottura ignota. Chiede se l’evidenza contro una radice unitaria diventa più forte consentendo alla componente deterministica della regressione di cambiare una volta. Il metodo è utile quando una singola rottura è un’ipotesi difendibile per la domanda in esame; non cerca in modo generale ogni possibile cambiamento di regime.
Resta un test di radice unitaria. Non verifica se un evento specifico abbia causato una rottura, non stima una regola di trading e non dimostra che i prezzi torneranno verso la media abbastanza rapidamente da poter essere negoziati. Il confronto tra ADF e Phillips–Perron tratta il caso di riferimento senza rotture, mentre la guida a stazionarietà e radici unitarie illustra le ipotesi più generali.
L’ipotesi nulla e l’alternativa rendono esplicita l’assunzione sulla rottura
Una forma differenziata comune della regressione per una data candidata è
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
Qui λ è la frazione di campione corrispondente alla rottura candidata, dₜ(λ) include i termini deterministici e i termini di rottura candidati del modello scelto, e le differenze ritardate tengono conto della dipendenza di breve periodo. In questa parametrizzazione, la radice unitaria corrisponde a H₀: α = 0, equivalente a un coefficiente autoregressivo in livelli pari a uno.
La specificazione classica ZA verifica un’ipotesi nulla di radice unitaria senza rottura del trend deterministico contro un’alternativa in cui la serie è stazionaria intorno a un trend che può presentare una rottura. I termini di rottura candidati entrano nelle regressioni affinché l’alternativa possa rappresentare quel percorso; tuttavia, la calibrazione classica dell’ipotesi nulla tratta come assente l’effetto della rottura. Questa distinzione è importante per interpretare il risultato e i valori critici.
Se il test non rifiuta, non ha dimostrato che la serie sia un random walk esatto. Potenza limitata, campione breve, forma del trend scelta male o una rottura sotto l’ipotesi nulla possono impedire il rifiuto. Un rifiuto è evidenza contro l’ipotesi nulla di radice unitaria specificata, non prova che ogni shock sia temporaneo in ogni regime di mercato.
La statistica esamina le date candidate e conserva il minimo
Per prima cosa l’analista definisce un insieme interno di date di rottura ammissibili. Di solito si escludono le date troppo vicine agli estremi, così le regressioni dispongono di osservazioni su entrambi i lati della rottura candidata. Per ogni λ ammissibile si stima la regressione e si registra la statistica t di α.
La data selezionata è quella con la statistica più piccola, cioè più negativa:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
La statistica del test è quindi il minimo ottenuto da una ricerca, non una statistica t calcolata per una data fissata in anticipo. La frazione di rottura selezionata dipende dal campione, dalla variante del modello, dalla specificazione dei ritardi e dall’insieme delle date candidate dopo il trimming. Non è automaticamente una stima precisa della data dell’evento storico.
Anche la scelta dei ritardi influisce sulle regressioni. Un numero insufficiente di differenze ritardate può lasciare dipendenza seriale nei residui; un numero eccessivo può consumare informazione, soprattutto nei campioni brevi. Riporta la regola per i ritardi e l’intervallo di trimming delle date candidate, invece di trattare le impostazioni predefinite del software come parte della teoria.
Tre modelli deterministici rappresentano rotture diverse
Le varianti ZA tradizionali sono spesso indicate come modelli A, B e C. Le etichette possono variare da un software all’altro: verifica cosa significhino “intercetta”, “trend” o “entrambi” nell’implementazione usata.
- Il modello A consente uno spostamento una tantum dell’intercetta, o livello.
- Il modello B consente una variazione della pendenza del trend deterministico.
- Il modello C consente sia uno spostamento dell’intercetta sia una variazione della pendenza del trend.
La scelta ha contenuto economico. Un salto permanente nel livello di un tasso di cambio suggerisce un percorso deterministico diverso da una variazione graduale della crescita. Un modello con un cambiamento del trend non supportato può perdere potenza stimando termini superflui; omettere un cambiamento plausibile può specificare male la regressione. Definisci il tipo di cambiamento sensato prima di confrontare i risultati.
Queste varianti non identificano la causa economica di un cambiamento. La data stimata può essere quella che offre il miglior adattamento nel campione per il modello scelto, anche quando più eventi, cambiamenti di misurazione o dinamiche omesse potrebbero spiegare la forma osservata.
Un piccolo esempio mostra perché il minimo è importante
Supponiamo che un ricercatore valuti cinque date candidate ipotetiche. La tabella mostra la statistica t sul livello ritardato in ciascuna regressione candidata:
| Frazione di rottura candidata λ | Statistica t per α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Il minimo è −4.0, quindi la ricerca seleziona λ = 0.50. L’esempio illustra soltanto come si selezionano la data e la statistica. I valori sono inventati e l’esempio non fornisce un valore critico ZA né una decisione di rifiuto. In un’applicazione reale, l’insieme delle date candidate, il modello, la regola per i ritardi e i valori critici vanno definiti congiuntamente.
<!-- learn:illustration -->
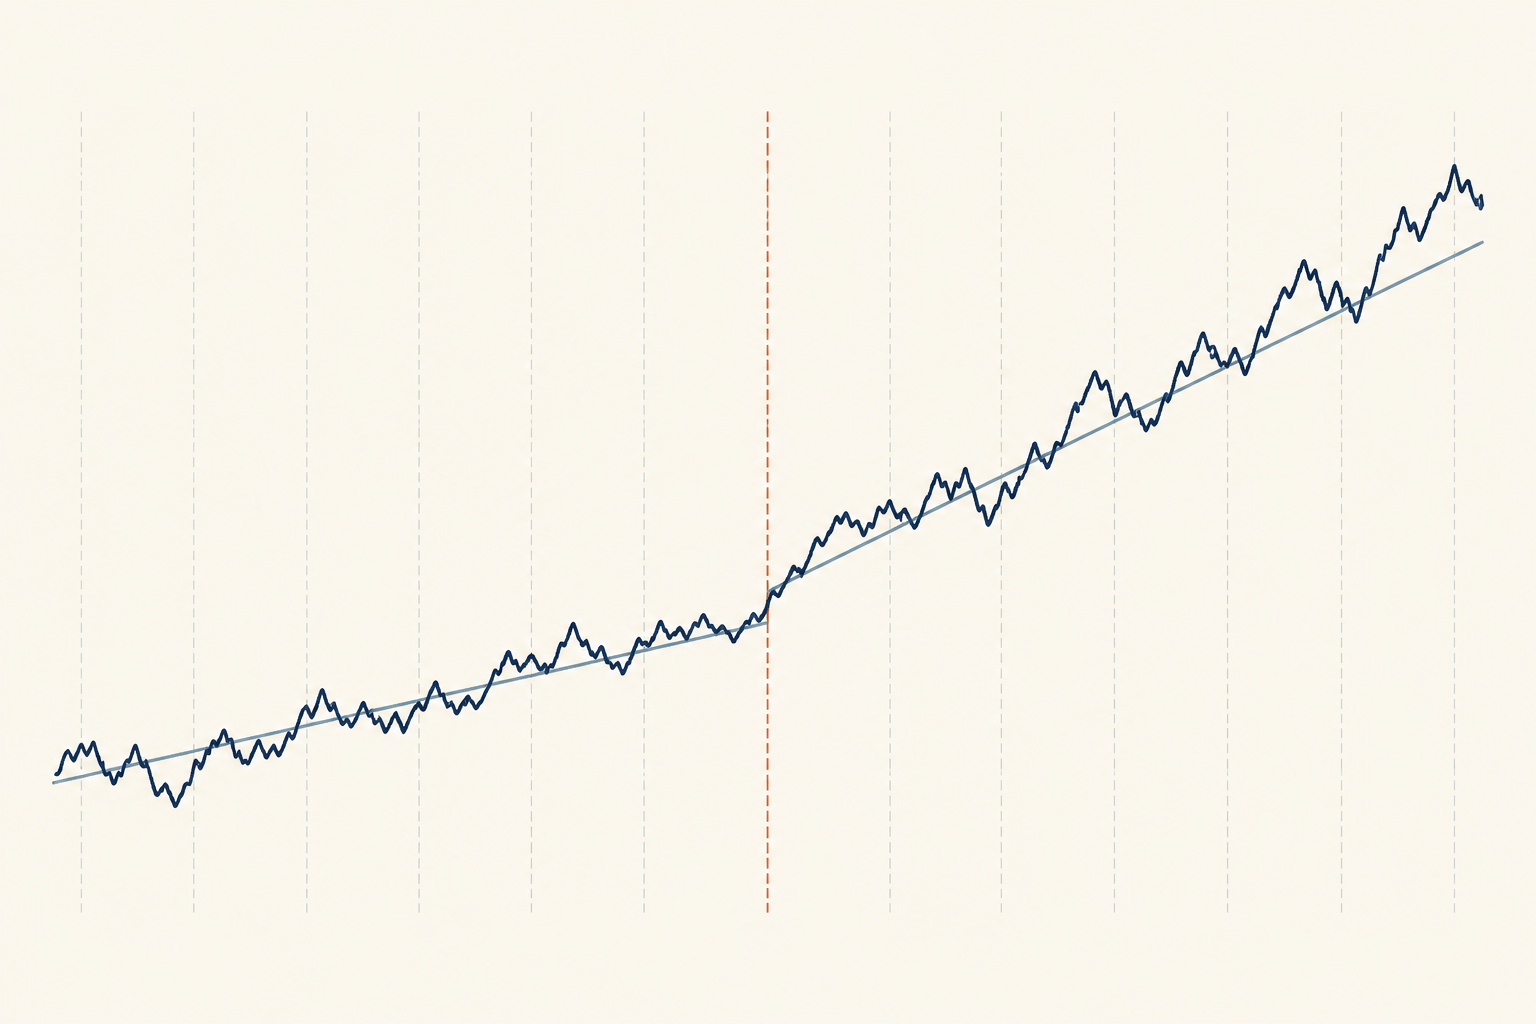
La statistica ottenuta dalla ricerca richiede valori critici coerenti
I normali valori critici Dickey–Fuller o della t di Student non sono validi per la statistica minima. Anche se ogni regressione su una data candidata assomiglia a una regressione Dickey–Fuller aumentata, cercare tra molte date e conservare la statistica più negativa cambia la distribuzione sotto l’ipotesi nulla.
I valori di riferimento appropriati dipendono dalla variante del modello ZA e dal disegno della ricerca. Confronta τZA con valori critici derivati dalla stessa specificazione della rottura e dalla stessa ricerca delle date. Non usare il valore della data selezionata come se fosse stata fissata prima di osservare il campione e non confrontare la statistica con una normale tabella ADF.
L’analisi originale di Zivot e Andrews sviluppa la procedura con rottura stimata a partire dai precedenti test di Perron, in cui la data era specificata. La posizione della rottura è trattata come ignota e la distribuzione per la ricerca viene determinata appositamente. Per lo sviluppo storico e i dettagli applicativi, consulta l’articolo originale e l’analisi di Perron con rottura nota.
Scegli la serie finanziaria prima del modello di rottura
Il risultato dipende da cosa si sottopone al test. Un logaritmo del prezzo, un tasso d’interesse, uno spread di prezzo, la volatilità realizzata e i rendimenti rispondono a domande diverse. Una rottura di lungo periodo nel trend può essere rilevante per un livello di prezzo ma non per un rendimento a breve orizzonte. Uno spread usato nella ricerca sulle coppie richiede una propria motivazione economica e di cointegrazione.
In uno studio di trading tecnico, un rifiuto ZA può essere uno degli elementi a favore dell’idea che il livello esaminato sia descritto meglio da un trend deterministico con rottura che dall’ipotesi nulla di radice unitaria specificata. Non mostra che la serie sarà prevedibilmente mean-reverting dopo la data stimata e non fornisce regole di ingresso, uscita o gestione del rischio.
La rottura selezionata usa tutto il campione sottoposto alla ricerca. Se si utilizza la stessa data o lo stesso risultato sull’intero campione per progettare e valutare una strategia, le osservazioni successive hanno influenzato la scelta. Un’analisi di trading richiede quindi un disegno in tempo reale o rolling, una valutazione fuori campione e costi di transazione realistici; il test non offre da solo queste protezioni.
Una rottura sotto l’ipotesi nulla di radice unitaria è una limitazione importante
I valori critici ZA classici assumono che sotto l’ipotesi nulla di radice unitaria non vi sia una rottura del trend deterministico. Ricerche successive mostrano che le procedure con statistica t Dickey–Fuller infimum possono rifiutare troppo spesso quando sotto l’ipotesi nulla è effettivamente presente una rottura del trend; nei casi esaminati, la dimensione asintotica può diventare molto elevata. Un rifiuto potrebbe quindi riflettere una discrepanza tra il modello nullo e i dati, non evidenza di stazionarietà intorno a un trend. Consulta l’analisi di Harvey, Leybourne e Taylor sui test Dickey–Fuller infimum.
L’alternativa con una rottura non può neppure rappresentare due o più cambiamenti, un impulso temporaneo, volatilità variabile o una rottura che evolve gradualmente. Scegliere A, B o C dopo aver cercato il p-value più basso aggiunge un ulteriore livello di selezione. Se sono plausibili più rotture o una rottura sotto l’ipotesi nulla, usa una procedura progettata per quell’ipotesi e la relativa calibrazione invece di estendere oltre misura il test ZA classico.
La guida di Quandt–Andrews studia date ignote di rottura nei parametri di regressione; la guida di Bai–Perron tratta le rotture multiple nella regressione. Sono metodi legati ma con ipotesi diverse, e non sostituiscono un test di radice unitaria che tenga conto delle rotture.
Riporta la ricerca e le assunzioni insieme al risultato
Un resoconto utile indica la serie e la trasformazione, il periodo e la frequenza del campione, il modello deterministico, la regola per i ritardi, l’intervallo di trimming, la frazione di rottura selezionata, la statistica minima e il valore critico o p-value coerente. Enuncia esplicitamente l’ipotesi nulla e specifica se ammette una rottura. Se il risultato cambia tra varianti del modello o scelte dei ritardi difendibili, mostra questa sensibilità.
Usa la data stimata come diagnostica, non come conclusione causale. Confrontala con eventi istituzionali e di mercato noti, ma evita di presentare una data selezionata dagli stessi dati come conferma indipendente di un evento. Mantieni separate la spiegazione economica, la decisione statistica e l’implicazione per il trading.
Per un percorso di analisi più ampio sulle radici unitarie, consulta la guida alla stazionarietà, poi usa ADF o PP come diagnostiche complementari senza rotture quando opportuno. Se la domanda riguarda una relazione di lungo periodo tra variabili non stazionarie, consulta la guida alla cointegrazione di Engle–Granger. Nessun singolo test determina la trasformazione corretta o dimostra che una strategia sia redditizia.
Domande frequenti
Q1Il test di Zivot–Andrews trova la vera data dell’evento?
Trova la data candidata che produce la statistica di test più piccola nella ricerca e nel modello scelti. Tale data dipende da campione, trimming, regola dei ritardi e specificazione della rottura; da sola non è né una stima causale né un intervallo di confidenza per la data dell’evento.
Q2Il test di Zivot–Andrews è solo un ADF con una dummy?
Usa regressioni in stile Dickey–Fuller aumentato con termini di rottura, ma cerca tra le date candidate e riporta una statistica minima. La ricerca cambia la distribuzione di riferimento, quindi non si possono riutilizzare i normali valori critici ADF.
Q3Qual è la differenza tra i modelli A, B e C?
Il modello A consente uno spostamento dell’intercetta o del livello, il modello B una variazione della pendenza del trend deterministico e il modello C entrambi. Le etichette possono variare da un software all’altro: controlla la definizione dell’implementazione prima di interpretare l’output.
Q4Posso usare un rifiuto ZA come segnale di trading?
No. Il rifiuto è evidenza contro una specifica ipotesi nulla di radice unitaria sotto un particolare modello di rottura. Non dimostra prevedibilità futura, una regola d’ingresso redditizia o una performance positiva dopo i costi di transazione. Ricerche fondamentali - Zivot e Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne e Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey e Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Come seleziona il test ZA classico la statistica riportata?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
Definizioni chiare dei termini essenziali, da call, put e catene di opzioni a IV, greche, interesse aperto e max pain
Sfoglia il glossario delle opzioni