

Test di Quandt–Andrews: sup-Wald per una data di rottura ignota
Scopri come il test sup-Wald di Quandt–Andrews cerca un'unica rottura ignota in una regressione, perché il trimming è importante e perché la distribuzione nulla non è una normale distribuzione F
In questa guidaUna data di rottura ignota cambia la domanda
Breve sintesi
L'approccio di Quandt–Andrews verifica se i coefficienti di una regressione restano costanti quando la data di una singola rottura non è nota. Calcola una statistica per ogni data ammissibile e ne prende il valore massimo. Poiché la data viene scelta tramite una ricerca e non è identificata sotto l'ipotesi nulla di assenza di rotture, il massimo non segue la normale distribuzione F per una data prefissata.
Una data di rottura ignota cambia la domanda
Il test di Chow risponde a una domanda circoscritta: i coefficienti di regressione sono cambiati in una data scelta prima di esaminare i risultati? In molte applicazioni finanziarie o macroeconomiche non esiste una singola data difendibile a priori. Provare diverse date e riportare il risultato di Chow più significativo rende la scelta della data parte del test. I valori critici ordinari per una sola data ignorano quindi la ricerca.
La procedura a due regimi di Quandt e il successivo quadro asintotico di Andrews affrontano il problema valutando una statistica su un insieme di possibili date di rottura. Nella regressione lineare applicata, il massimo risultante è spesso chiamato rapporto di verosimiglianza di Quandt (QLR), sup-F o sup-Wald, a seconda della statistica esatta e del trattamento della covarianza. Andrews sviluppa test sup-Wald, LM e simili al rapporto di verosimiglianza per modelli parametrici più generali con un punto di cambiamento ignoto (Quandt, 1960; Andrews, 1993).
Qui l'obiettivo è volutamente ristretto: verificare una possibile variazione in una relazione di regressione specificata, con data ignota. Il test non stima un numero ignoto di rotture, non spiega che cosa abbia causato una variazione e non individua opportunità di trading. La guida Bai–Perron tratta il problema distinto di modellare più date di rottura ignote.
Specificare la regressione con una rottura e le relative restrizioni
Sia il campione ordinato composto da osservazioni (t=1,ldots,T), con variabile dipendente (y_t) e vettore dei regressori (x_t). Un modello con una sola rottura pura è
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
dove (k) è l'ultima osservazione del primo regime. Sotto l'ipotesi nulla di assenza di rottura, i vettori dei coefficienti testati sono uguali, (H₀: β₁ = β₂). L'alternativa di una rottura afferma che differiscono per almeno una data ammissibile. Un modello a cambiamento parziale può consentire la variazione solo a un sottoinsieme di coefficienti definito in anticipo; ciò cambia il numero di restrizioni e la distribuzione di riferimento. Indica quali coefficienti possono cambiare.
Il modello richiede un ordinamento che renda significativa una data di rottura. Per i rendimenti giornalieri, (k) è in genere un indice di seduta di negoziazione, non automaticamente un giorno di calendario. Osservazioni mancanti, festività, mercati asincroni, rollover dei contratti e modifiche alla definizione della variabile obiettivo possono alterare il significato di “prima” e “dopo”. Definisci campione e convenzione temporale prima di interpretare la divisione selezionata come un evento.
Un rifiuto è evidenza contro il modello specificato a coefficienti costanti a favore di una qualche alternativa con una rottura nell'intervallo esaminato. Non dimostra che la rottura sia stata causata da un annuncio specifico, che i regressori siano esogeni o che i coefficienti successivi persistano. Se la media condizionale, la dinamica degli errori o il processo di misurazione sono specificati male, il test può reagire a tale errore di specificazione invece che a un netto cambiamento dei parametri.
Escludere le date candidate agli estremi e stimare entrambi i lati
Una data candidata vicina a un estremo del campione lascia troppo poche osservazioni per stimare con affidabilità uno dei due segmenti. Una frazione di trimming (\varepsilon) esclude tali estremi e limita la ricerca alle frazioni di rottura (lambda=k/T) in un intervallo definito in anticipo, per esempio ([\varepsilon,1-\varepsilon]). In un campione discreto, le implementazioni traducono l'intervallo in date intere e impongono osservazioni sufficienti e regressori a rango pieno in entrambi i segmenti. Riporta la convenzione esatta, compreso se (k) indica l'ultima osservazione prima della rottura o la prima dopo.
Per ogni (k) ammissibile, stima il modello nullo aggregato e il corrispondente modello a due regimi, quindi calcola una statistica per le restrizioni sul cambiamento dei coefficienti. Nel caso OLS classico con errori indipendenti e omoschedastici e un insieme comune di regressori, la statistica può essere espressa tramite la riduzione della somma dei quadrati dei residui. Con errori normali, una statistica per una data prefissata ha una distribuzione F esatta a campione finito; senza normalità, questa proprietà esatta non segue. La versione Wald valuta invece la differenza stimata dei coefficienti rispetto alla covarianza stimata. In presenza di eteroschedasticità o dipendenza seriale servono una covarianza robusta e un metodo di riferimento coerente; modificare soltanto l'errore standard non rende valido un valore critico F ordinario dopo la ricerca della data.
Il trimming fa parte del disegno del test, non è un'impostazione cosmetica. Un trimming maggiore accorcia la ricerca ed evita regimi molto piccoli, ma esclude rotture vicine agli estremi. Un trimming minore ammette tali date, rendendo però più fragili le approssimazioni asintotiche e le stime a campione finito. Scegli l'intervallo in base a dimensione del campione, dimensione del modello e domanda sostanziale prima di osservare dove raggiunge il massimo la statistica.
<!-- learn:illustration -->
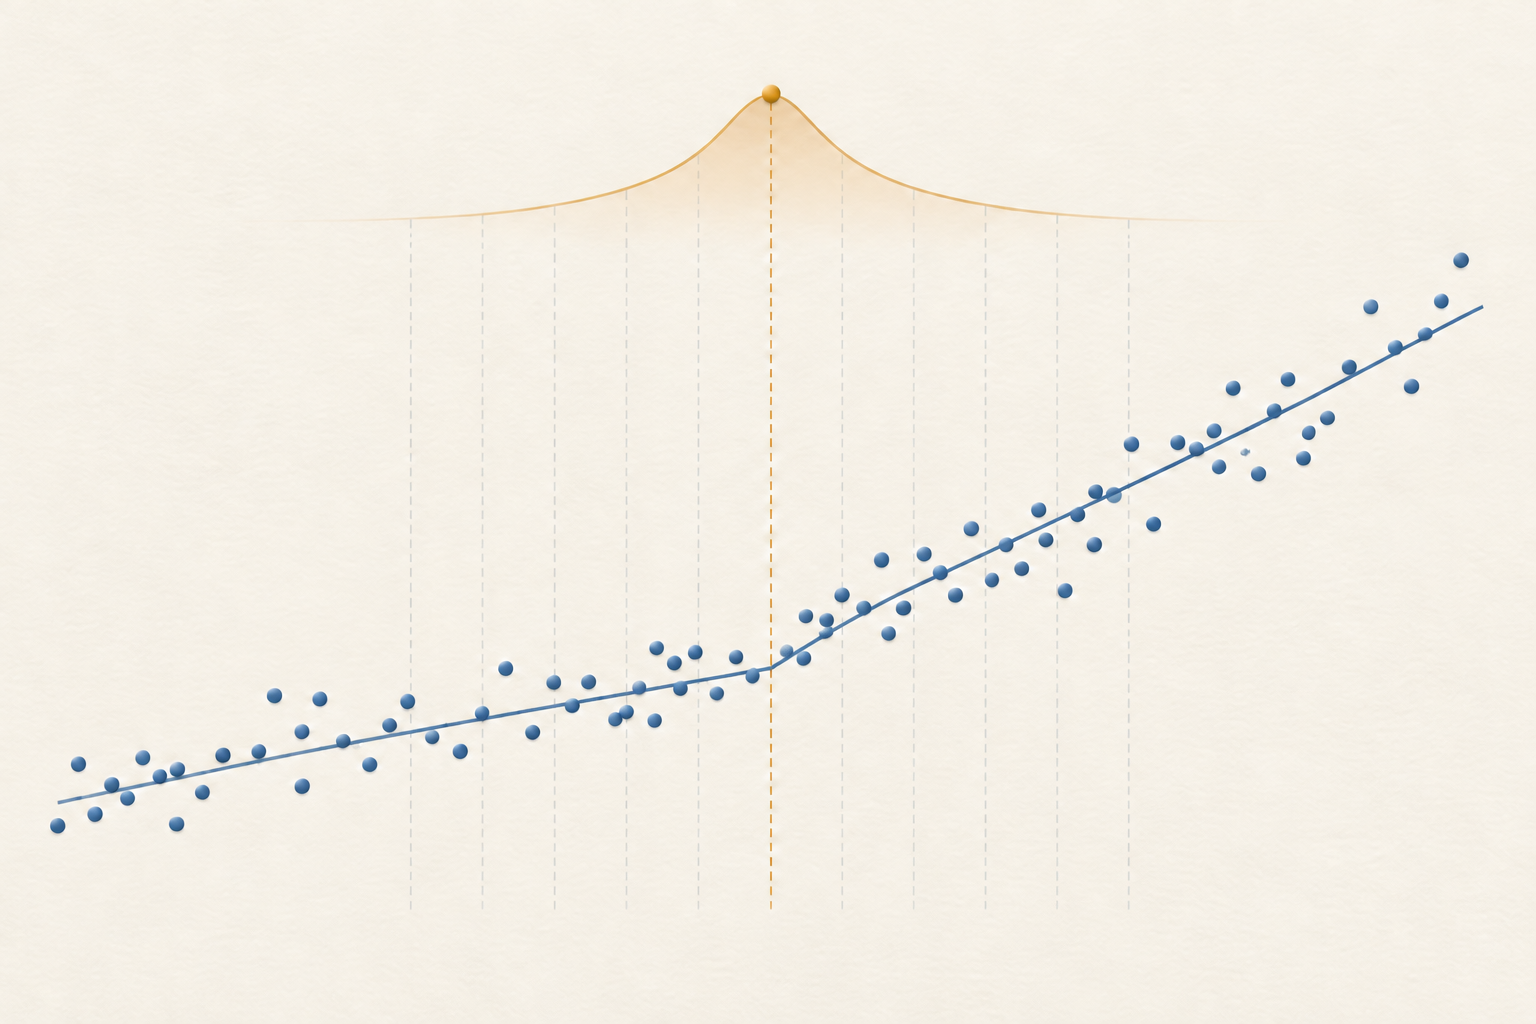
La statistica sup-Wald è il massimo tra le statistiche delle date candidate
Per ogni data candidata (k), sia (W(k)) la statistica Wald per le restrizioni specificate sui coefficienti. La statistica sup-Wald per una rottura è
supW = max{k ∈ K} W(k)
dove (K) è l'insieme trimmato delle date ammissibili. Nelle implementazioni classiche di regressione lineare, spesso si massimizzano le statistiche F di Chow calcolate per ogni data candidata e si riporta il risultato come sup-F o QLR. Il massimizzatore (hat{k}=argmax_{kin K} W(k)) è la data che produce la statistica più grande nella ricerca. È una stima selezionata, non un intervallo di confidenza né un timestamp preciso del cambiamento economico.
Queste etichette sono correlate, ma non sempre intercambiabili. Un test F di Chow omoschedastico convenzionale a una data fissa può avere, sotto le proprie ipotesi, una distribuzione F esatta a campione finito. Il massimo tra date, una statistica sup-Wald asintotica con covarianza robusta e una statistica del rapporto di verosimiglianza non devono avere gli stessi valori a campione finito né gli stessi valori critici. Riporta la statistica effettivamente calcolata, lo stimatore di covarianza, la regola di trimming e la fonte dei valori critici invece di affidarti alla sola etichetta “QLR”.
Le statistiche delle date candidate sono fortemente dipendenti perché le divisioni adiacenti riutilizzano quasi tutte le stesse osservazioni. Il test non equivale a scegliere il p-value fisso più piccolo, moltiplicarlo per il numero di date o trattare ogni data come un test indipendente. La distribuzione nulla che tiene conto della ricerca è derivata per il processo del massimo.
Il massimo cercato ha una distribuzione nulla non standard
Sotto l'ipotesi nulla di assenza di rottura non esiste una vera data di rottura da stimare. Il parametro data compare sotto l'alternativa ma scompare sotto il nullo, quindi non valgono i consueti argomenti di regolarità per un test Wald o F a una data prefissata. Massimizzare sulle date candidate produce pertanto una distribuzione asintotica non standard. Confrontare il massimo con una soglia F ordinaria tende a esagerare l'evidenza contro la stabilità.
Andrews deriva distribuzioni asintotiche e valori critici per test sup-Wald, LM e simili al rapporto di verosimiglianza; l'intervallo di ricerca è descritto dagli estremi di trimming e dal numero di restrizioni testate (1993). I valori applicabili dipendono anche dal modello e dalle ipotesi sulla covarianza. Usa la tabella, l'implementazione o l'approssimazione corrispondente al test specifico; non riutilizzare un valore critico per una diversa frazione di trimming o un diverso numero di restrizioni. Andrews pubblicò in seguito una correzione perché alcuni valori critici dei test sup per otto restrizioni erano troppo bassi: in quel caso occorre la tabella corretta (correzione del 2003). Hansen presenta approssimazioni numeriche dei p-value asintotici per test di cambiamento strutturale (1997).
Andrews e Ploberger derivano anche test medi e di tipo esponenziale per parametri di disturbo presenti solo sotto l'alternativa (1994). Sono procedure correlate che tengono conto della ricerca, non nomi alternativi di sup-Wald. Se usi un bootstrap o un'altra calibrazione a campione finito, descrivi il disegno di ricampionamento e verifica che riproduca la struttura nulla e la stessa ricerca: un bootstrap generico non risolve automaticamente la selezione della data o la dipendenza.
Un esempio con dodici osservazioni rende verificabili trimming e massimo
Considera una regressione ipotetica, volutamente piccola, con sola intercetta e osservazioni
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
Ci sono (T=12) osservazioni. A titolo illustrativo poniamo (\varepsilon=0.25), così ogni segmento deve contenere almeno tre osservazioni e le ultime date prima della rottura candidate sono (k=3,ldots,9). È un esempio dell'aritmetica della ricerca, non un trimming consigliato né un campione inferenziale.
La media aggregata è (23/12) e la somma dei quadrati dei residui del modello aggregato è
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
Per la candidata (k=6), il primo segmento ha somma 5 e somma dei quadrati 5, quindi la sua somma dei quadrati dei residui è (5−5²/6=5/6). Il secondo segmento contiene sei valori pari a 3, perciò la sua somma dei quadrati dei residui è zero. Quindi (RSS₁(6)=5/6). Con una restrizione e due intercette di segmento stimate, la statistica a data fissa è
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
Applicando lo stesso calcolo a tutte e sette le candidate si ottengono valori F approssimativi (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59), rispettivamente per (k=3,ldots,9). La sup-F è il massimo, 169, in corrispondenza di (k=6). Il calcolo verifica quale candidata massimizza questa sequenza costruita, ma non fornisce un p-value. Poiché la data è stata cercata, 169 va confrontato con il valore critico non standard che tiene conto della ricerca per un disegno coerente, non con la distribuzione F ordinaria a data fissa.
Interpretare rifiuto e mancato rifiuto entro i limiti del disegno
Un rifiuto indica che, al livello di significatività scelto e date le ipotesi del test e i valori critici, il nullo a coefficienti costanti è incompatibile con la statistica massima trovata nell'intervallo ammissibile. Non stabilisce una rottura unica e collocata con precisione. Date candidate vicine possono avere statistiche simili e il massimo apparente può spostarsi cambiando estremo del campione, trimming, regressori o metodo di covarianza. Riporta il profilo delle statistiche candidate o un'analisi adeguata dell'incertezza sulla data invece di presentare (hat{k}) come esatto.
Un mancato rifiuto non dimostra la stabilità dei coefficienti. Il test può avere poca potenza per una variazione piccola, vicina a un estremo escluso dal trimming o che riguarda un coefficiente non incluso nelle restrizioni. Un test a rottura singola può non rilevare più cambiamenti che in parte si compensano. Viceversa, un outlier, una varianza mutevole, dinamiche omesse, una modifica nella definizione dei dati o ricerche ripetute di specificazione possono produrre evidenza di instabilità. Il test risponde a una domanda statistica delimitata, non identifica la causa.
La data stimata viene selezionata usando gli stessi dati del test. Non trattarla come una data di evento prefissata per un secondo test di significatività non corretto e poi dichiarare una conferma indipendente. Se la data guida l'aggiornamento di una previsione o una regola di trading, specifica la regola e valutala su dati successivi: la statistica sup nel campione non dimostra persistenza dopo la rottura né valore economico.
Distinguere le domande di Chow, CUSUM e Bai–Perron
| Metodo | Domanda principale | Che cosa non fa |
|---|---|---|
| Test di Chow | I coefficienti differiscono in una data fissata in anticipo? | Cercare date ignote mantenendo la distribuzione di riferimento per una sola data |
| [Test sup di Quandt–Andrews](#) | Esistono evidenze di una rottura singola in qualche data dell'intervallo trimmato? | Scegliere un numero ignoto di rotture o spiegarne la causa |
| CUSUM di regressione | Un percorso ordinato di residui ricorsivi è in contrasto con la stabilità dei coefficienti? | Restituire da solo una data selezionata di singola rottura |
| Bai–Perron | Quante rotture e quali date sono supportate in un modello con più cambiamenti? | Sostituire specificazione e scelte di selezione del test a rottura singola |
Un modello Hidden Markov o di switching di regime pone una domanda diversa: se le osservazioni possano essere descritte da stati latenti che cambiano ripetutamente secondo probabilità di transizione. Un test per una singola rottura ignota considera una divisione persistente tra prima e dopo nell'intervallo. I metodi possono completarsi a vicenda, ma ipotesi e risultati non sono intercambiabili; consulta la guida allo switching di regime.
Riportare la ricerca affinché un altro analista possa riprodurla
Specifica variabile dipendente e regressori, se il modello prevede un cambiamento puro o parziale, le restrizioni testate sui coefficienti, le date e l'ordinamento del campione, e la convenzione per la data di rottura. Riporta (T), il numero di restrizioni, la frazione di trimming o l'insieme esatto delle date candidate, la dimensione minima dei segmenti e se la statistica selezionata è sup-Wald, sup-F/QLR, sup-LM o un'altra procedura. Includi lo stimatore di covarianza, il metodo per valori critici o p-value e ogni correzione a campione finito.
Mostra le statistiche sulle date candidate e riporta come posizione selezionata la data che massimizza la statistica, con informazioni su incertezza o sensibilità ove disponibili. Spiega se modello e disegno del test erano definiti in anticipo, come sono state gestite le osservazioni mancanti e i dati in tempo reale e quali campioni o regressori alternativi sono stati esaminati. Per un'analisi previsionale, limita la ricerca della rottura al campione di addestramento e valuta ogni modello modificato su dati successivi non usati prima.
La significatività statistica di un test per una rottura ignota non identifica la causa di un evento né dimostra l'esistenza di un regime redditizio. Un risultato non significativo non certifica la stabilità. La conclusione difendibile resta limitata all'alternativa specificata a rottura singola, all'intervallo trimmato, alla regressione, al campione e al metodo inferenziale che tiene conto della ricerca.
Domande frequenti
Q1Il test di Quandt–Andrews è solo un test di Chow ripetuto a molte date?
Calcola una statistica correlata sulle date candidate, ma l'inferenza deve tenere conto del massimo. Riportare il risultato di Chow ordinario più grande con il suo p-value per data fissa ignora la ricerca e in genere usa una distribuzione nulla errata.
Q2La data con la statistica massima identifica quando un evento economico ha causato la rottura?
No. È la data candidata con la statistica maggiore nel campione e nell'intervallo trimmato scelti. Non è una data causale né un intervallo di confidenza; date vicine e scelte di disegno possono produrre risultati simili.
Q3Un rifiuto significa che c'è stata esattamente una rottura?
No. Rifiuta un nullo specificato a coefficienti costanti a favore di qualche alternativa con una rottura nell'intervallo cercato. Anche più cambiamenti, outlier, variazioni della varianza o errori di specificazione possono generare evidenza di instabilità; stimare rotture multiple è un compito diverso.
Q4Posso confrontare il massimo sup-Wald con una tabella F ordinaria?
In generale no. Usa valori critici o p-value coerenti con statistica sup, trimming, numero di restrizioni, modello e ipotesi sulla covarianza. La distribuzione F ordinaria vale per il test a data prefissata sotto le sue ipotesi, non automaticamente per il massimo cercato. Ricerca primaria - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa fa il test sup-Wald di Quandt–Andrews quando la data di rottura è ignota?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A model generating observations from finite discrete latent states with Markov transition probabilities and state-dependent emissions.
Leggi la guida completaAt the moneyA call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Leggi la guida completa