

Il test CUSUM per la stabilità della regressione e il cambiamento strutturale
Scopri come i residui ricorsivi formano il percorso CUSUM, che cosa verificano i suoi limiti e come si distingue dal test di Chow, dal CUSUM dei quadrati e dal monitoraggio in tempo reale.
In questa guidaQuale domanda pone il test CUSUM di regressione
Breve sintesi
Il CUSUM di regressione somma i residui ricorsivi a un passo in ordine temporale e verifica se il loro percorso cumulativo è compatibile con coefficienti stabili. Il superamento di un limite è evidenza contraria al modello di stabilità specificato; non individua una causa, una data di rottura unica né un'opportunità di trading.
Quale domanda pone il test CUSUM di regressione
Una regressione può sembrare ragionevole sull'intero campione anche se la relazione è cambiata durante il periodo. Gli errori di previsione positivi in una fase e quelli negativi in una successiva possono annullarsi in un normale riepilogo dell'intero campione. Il CUSUM di regressione ne conserva l'ordine: accumula gli errori di previsione ricorsivi e verifica se il percorso si allontana troppo da quello atteso con coefficienti stabili.
Brown, Durbin ed Evans hanno sviluppato strumenti per la stabilità della regressione basati sui residui ricorsivi, tra cui CUSUM e CUSUM dei quadrati. I test valutano se, secondo le ipotesi del modello, la relazione di regressione è compatibile con la costanza nell'intero campione. Non spiegano perché si sia verificato un cambiamento. Sono anche diversi dalle regole CUSUM del controllo di processo industriale, che accumulano scostamenti da una media obiettivo scelta separatamente.
Questa guida si concentra sul CUSUM di regressione di Brown, Durbin ed Evans. Il software può usare l'etichetta CUSUM per statistiche diverse, quindi un rapporto dovrebbe indicare la sequenza dei residui, la scala, i limiti e la distribuzione di riferimento, invece di affidarsi solo al nome.
Costruisci residui ricorsivi senza usare osservazioni future
Scriviamo la regressione come \(y_t=x_t'\beta+u_t\), dove \(x_t\) include l'intercetta se il modello la prevede e \(k\) è il numero di coefficienti. Inizia con un numero sufficiente di osservazioni per stimare il modello con rango di colonna pieno. Per ogni osservazione successiva, stima la regressione usando solo i dati fino a \(t-1\), poi prevedi \(y_t\).
Se \(X_{t-1}\) contiene i regressori fino all'osservazione precedente, il residuo ricorsivo è
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
Il numeratore è un errore di previsione a un passo. Il denominatore corregge l'incertezza di previsione in funzione della leva di \(x_t\); da solo non stima la volatilità del mercato. Nel modello lineare classico e stabile, con regressori fissi adeguati ed errori indipendenti a varianza costante, i residui ricorsivi hanno media zero, non sono correlati e condividono la stessa varianza dell'errore. Queste proprietà giustificano l'accumulo. Non sono garantite dal solo fatto che l'equazione sia stata stimata con i minimi quadrati.
Le osservazioni iniziali determinano i coefficienti; non costituiscono una sequenza di residui fuori campione di questa ricorsione. Se la matrice del disegno iniziale è quasi singolare, anche le previsioni successive possono essere instabili. Indica campione iniziale, regressori inclusi e trasformazioni perché ciascuna scelta modifica il percorso dei residui e la domanda sottoposta a verifica.
Accumula gli errori con segno e confronta il percorso con i limiti
Sia \(\hat\sigma\) la stima di scala usata dall'implementazione scelta. Il percorso cumulativo fino all'osservazione \(r\) si può scrivere come
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
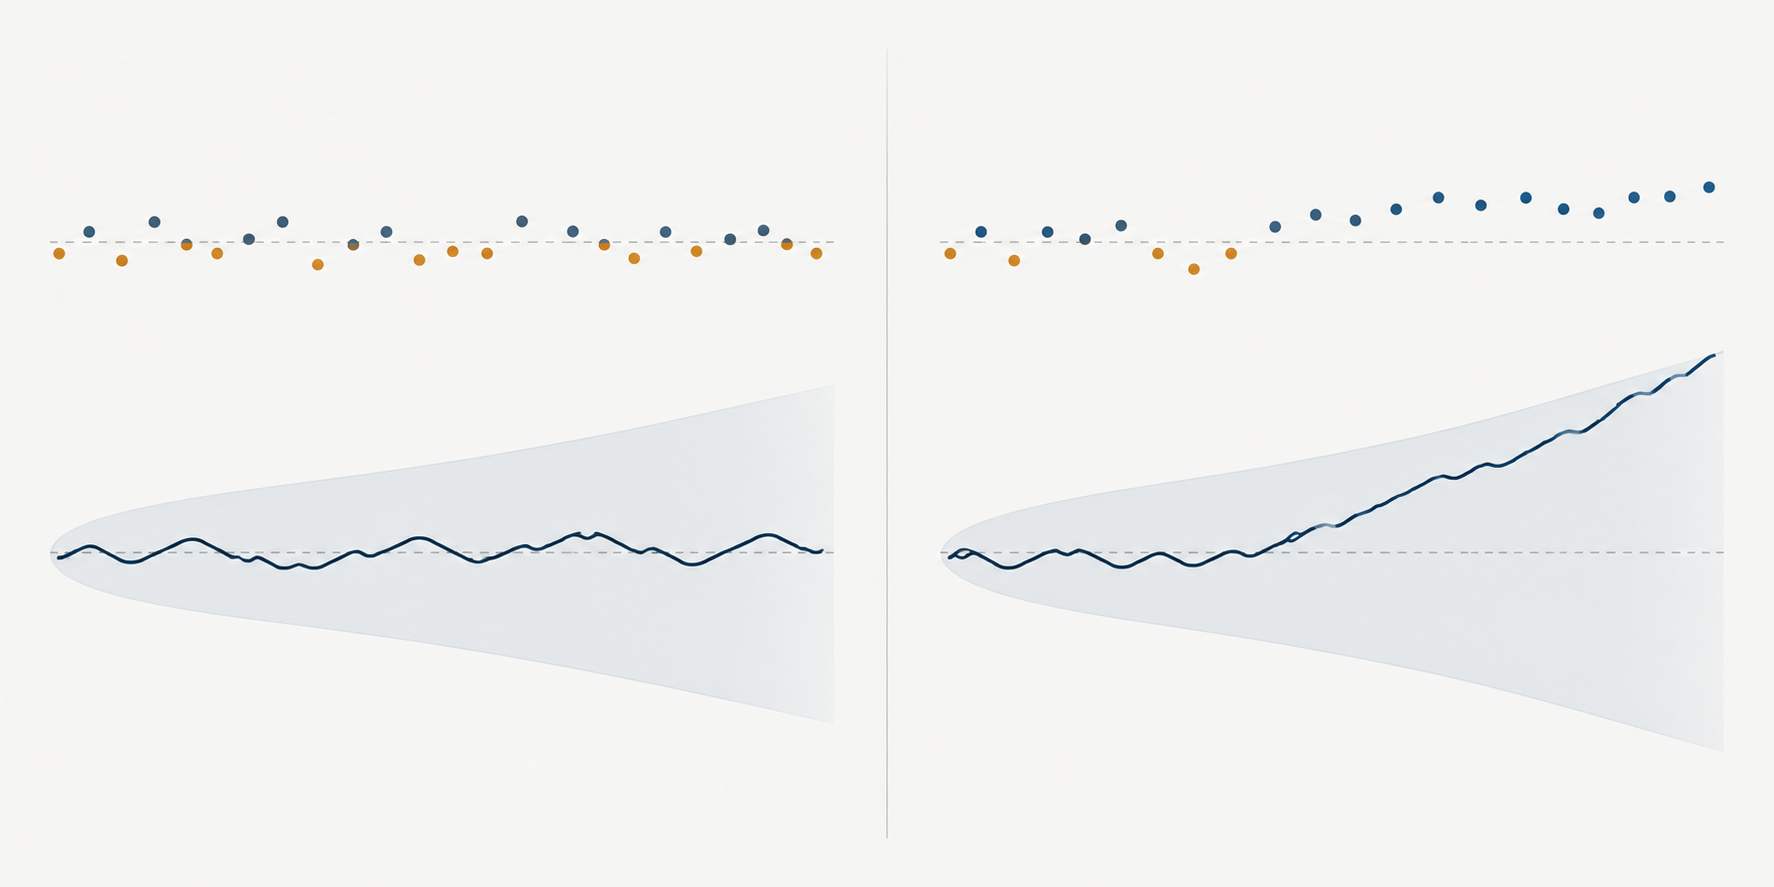
Sotto l'ipotesi nulla di stabilità, le innovazioni positive e negative dovrebbero bilanciarsi, a meno della variabilità campionaria. Il percorso tracciato si confronta con limiti critici derivati dalla distribuzione nulla del test. Se supera un limite, l'ipotesi di costanza dei parametri viene rifiutata al livello scelto e sotto le ipotesi del test. Scala e costruzione dei limiti cambiano tra le implementazioni; una banda fissa disegnata a mano non sostituisce i valori critici appropriati.
La direzione del percorso aiuta a interpretare il pattern. Una serie persistente di errori ricorsivi positivi fa salire la somma perché il risultato osservato supera ripetutamente quello previsto in precedenza. Una serie negativa la fa scendere. Errori alternati possono lasciare il percorso vicino al livello precedente anche se i singoli residui non sono piccoli. Il CUSUM usa quindi sia la grandezza sia l'ordine degli errori di previsione.
A parità delle altre condizioni, una variazione dell'intercetta tende a produrre residui con lo stesso segno. Con una variazione della pendenza, la direzione degli errori può dipendere dalla posizione e dal segno di \(x_t\). Se il regressore oscilla intorno alla propria media, una parte di una vera variazione della pendenza può annullarsi nella somma. Perciò un percorso entro i limiti non dimostra che tutti i coefficienti di regressione siano rimasti invariati. Esamina anche i percorsi ricorsivi dei coefficienti, i test congiunti e la potenza.
Considera due sequenze ipotetiche di residui ricorsivi corretti per la scala. Sei valori di \(+0.4\) producono un aumento cumulativo di \(2.4\). La sequenza \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) termina a zero. Entrambe contengono residui con la stessa grandezza assoluta, ma solo la prima ha una direzione persistente. Queste somme illustrano il meccanismo; non sono valori critici, un p-value né evidenza su un'attività reale.
Leggi il CUSUM dei quadrati come una diagnostica diversa
Il CUSUM dei quadrati usa i residui ricorsivi al quadrato invece dei loro segni. Una semplice forma di quota cumulativa è
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Con un processo d'errore stabile e a varianza costante, la quota cumulativa dovrebbe crescere all'incirca in proporzione al numero di osservazioni. Un gruppo di residui al quadrato grandi può rendere il percorso più ripido; una fase tranquilla può appiattirlo. Brown, Durbin ed Evans ne parlano insieme al CUSUM con segno; lavori successivi studiano test CUSUM dei quadrati basati sui residui ordinari dei minimi quadrati.
Non interpretare il percorso dei residui al quadrato come un test puro della volatilità o come un'alternativa chiara alle variazioni dei coefficienti. Osservazioni grandi, cambiamenti della varianza, una media condizionale mal specificata e coefficienti di regressione variabili possono influenzarlo. Al contrario, il CUSUM con segno può essere mal calibrato quando cambia la varianza anche se gli errori positivi e negativi restano bilanciati. Un test ARCH-LM pone una domanda più specifica sulla prevedibilità dei residui al quadrato, ma non diagnostica ogni possibile pattern di volatilità.
Scegli la statistica adatta alla domanda sulla rottura
Il test di Chow a data fissa confronta i coefficienti di regressione ai due lati di una data specificata in anticipo. Il CUSUM di regressione esamina invece un percorso ricorsivo sul campione ordinato e non richiede un'unica data di rottura indicata dall'esterno. Il superamento del limite non fornisce la data esatta di inizio di un cambiamento improvviso. Deriva graduale, più cambiamenti, una sequenza di valori anomali o un modello della varianza errato possono generare percorsi diversi.
Quando la data è ignota e l'obiettivo è un test formale per una rottura, Andrews sviluppa procedure supremum Wald, rapporto di verosimiglianza e moltiplicatore di Lagrange con valori critici non standard. La ricerca avviene tra date candidate tenendo conto di tale ricerca. Statistiche e valori critici non sono intercambiabili con le bande CUSUM di Brown, Durbin ed Evans. I test per più rotture richiedono procedure e ipotesi aggiuntive. Consulta la guida al test di Chow per il confronto a una data specificata e l'articolo di Andrews sui punti di cambiamento ignoti per il problema di ricerca più ampio.
Questa distinzione conta quando un analista esegue molte diagnostiche. Provare ripetutamente CUSUM, CUSUM dei quadrati, date candidate, regressori e finestre campionarie crea un problema di selezione. Il livello nominale di un singolo test prespecificato non descrive la probabilità di almeno un falso allarme tra tutte queste verifiche. Registra prima dei risultati quale percorso o statistica verrà esaminato, oppure usa una procedura inferenziale che tenga conto della ricerca.
Distingui un test retrospettivo dal monitoraggio della stabilità in tempo reale
Un test retrospettivo valuta un campione storico fisso. Una regola di monitoraggio valuta ripetutamente i nuovi dati dopo un periodo di riferimento. Applicare a ogni nuova osservazione lo stesso limite pensato per un singolo test non preserva automaticamente il tasso nominale di falsi allarmi: una sequenza di decisioni ripetute ha una struttura probabilistica diversa.
Chu, Stinchcombe e White sviluppano procedure fluctuation e CUSUM per il monitoraggio in tempo reale dopo aver stimato la relazione stabile su un campione storico. I loro limiti di monitoraggio tengono conto delle verifiche ripetute sotto le condizioni asintotiche dell'articolo. Il periodo di riferimento deve essere adeguato e il disegno deve precisare cosa avviene dopo un allarme, come si aggiornano i parametri e per quanto tempo prosegue il monitoraggio. Un grafico CUSUM storico di regressione non va chiamato procedura online senza queste scelte.
In un sistema di trading, un allarme indica che la relazione del modello potrebbe non adattarsi più ai nuovi dati abbastanza bene da rendere rassicurante l'ipotesi di stabilità. Può attivare un'indagine o una revisione del rischio predefinita. Non indica quale coefficiente è cambiato, se piazzare un'operazione o se ridurre l'esposizione migliorerà i rendimenti. Se il monitoraggio è ripetuto, valuta anche ritardo di rilevazione e costo dei falsi allarmi oltre alla soglia statistica.
Controlla le ipotesi prima di leggere un grafico CUSUM finanziario
La derivazione classica dei residui ricorsivi suppone una relazione lineare correttamente specificata e un processo d'errore a varianza stabile e senza correlazione seriale. Le serie finanziarie possono violare queste condizioni per clustering della volatilità, code pesanti, prezzi obsoleti o asincroni, orizzonti di rendimento sovrapposti e cambiamenti nella struttura del mercato. Una sequenza di residui può riflettere una vera variazione dei coefficienti, dinamiche omesse, timestamp errati o un episodio di volatilità che cambia la distribuzione di riferimento.
Cambiare lo stimatore di covarianza dopo aver stimato i minimi quadrati ordinari non produce automaticamente limiti CUSUM validi. L'inferenza robusta a eteroschedasticità o dipendenza richiede una statistica e una distribuzione di riferimento progettate per queste condizioni. Il grafico CUSUM di regressione è una diagnostica di stabilità; non sostituisce il controllo della dipendenza residua, i test di eteroschedasticità condizionale né la verifica della specificazione. Consulta le guide al test ARCH-LM e agli errori standard robusti quando queste domande sono rilevanti.
Scegli l'intervallo di campionamento e il calendario di mercato prima di costruire i residui. Un rendimento tra chiusure che attraversa una lunga festività non copre lo stesso intervallo di un rendimento di una normale sessione. Operazioni societarie, roll dei contratti, conversione valutaria e osservazioni mancanti possono anch'essi creare errori di previsione che sembrano instabilità. Non colmare lacune né allineare meccanicamente i prezzi senza spiegare che cosa rappresenta nel modello un'osservazione al tempo \(t\).
Riporta dettagli sufficienti perché altri possano replicare il test
Indica variabile dipendente, regressori, intercetta, trasformazioni, date del campione, frequenza, periodo iniziale di stima e numero di residui ricorsivi. Specifica se i residui sono stati scalati con la varianza di previsione ricorsiva e come è stato stimato \(\hat\sigma\). Identifica la variante CUSUM o CUSUM dei quadrati, la distribuzione di riferimento, il livello critico, la regola dei limiti e ogni impostazione predefinita del software che influisce sul risultato.
Mostra il percorso o la statistica insieme ai coefficienti stimati e alla diagnostica dei residui. Il superamento del limite è evidenza contraria alla costanza secondo il modello testato, non una stima della causa economica né dell'effetto causale di un evento nominato. Se l'obiettivo è la previsione o il trading, usa periodi di verifica cronologici, indica quando ogni allarme sarebbe stato disponibile e considera spread, impatto di mercato, commissioni, prestito titoli, finanziamento e turnover. Confronta la risposta con un modello fisso. Un avviso di stabilità può motivare una revisione del modello, ma non dimostra un vantaggio di una regola adattiva.
Brown, Durbin ed Evans presentano le procedure di stabilità CUSUM dei residui ricorsivi e CUSUM dei quadrati nel loro articolo del 1975. McCabe e Harrison studiano un test CUSUM dei quadrati con residui ordinari dei minimi quadrati. Per punti di cambiamento ignoti, vedi Andrews (1993); per il monitoraggio sequenziale, Chu, Stinchcombe e White (1996). Le guide correlate trattano la regressione OLS, il test di Chow e il clustering della volatilità.
Domande frequenti
Q1Il test CUSUM individua la data esatta di una rottura strutturale?
No. Il percorso può mostrare quando gli errori di previsione cumulati iniziano a muoversi in modo persistente, ma il superamento di un limite non è una stima formale di un'unica data di rottura. Le procedure con data ignota usano proprie statistiche di ricerca e valori critici.
Q2Il CUSUM dei quadrati è uguale a un test di clustering della volatilità?
No. Segue la quota cumulativa dei residui ricorsivi al quadrato e può reagire a diversi tipi di specificazione errata o instabilità. Un test ARCH-LM mira alla prevedibilità seriale dei residui al quadrato, sotto le proprie ipotesi.
Q3Posso riutilizzare ogni giorno il limite CUSUM storico per gli allarmi in tempo reale?
Non automaticamente. Ripetere il test man mano che arrivano nuove osservazioni cambia il comportamento dei falsi allarmi. Una procedura sequenziale di monitoraggio richiede limiti progettati per controlli ripetuti e un campione di riferimento stabile ben definito.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Perché il CUSUM di regressione usa residui ricorsivi?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Leggi la guida completaCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Leggi la guida completaMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Leggi la guida completa