

Il test di Chow per le rotture strutturali nella regressione
Scopri cosa confronta il test di Chow, come si calcola la statistica F, perché la data della rottura va fissata in anticipo e quali ipotesi contano nelle serie finanziarie.
In questa guidaChe cosa verifica il test di Chow
Breve sintesi
Il test di Chow chiede se i coefficienti di una regressione siano uguali in due gruppi separati da una data di rottura specificata. Confronta un modello aggregato, che impone coefficienti uguali, con regressioni separate per ciascun gruppo. In base alle sue ipotesi, il test F classico può rifiutare la stabilità dei coefficienti; non individua una data sconosciuta, non spiega perché i coefficienti siano cambiati e non dimostra che una strategia sia redditizia.
Che cosa verifica il test di Chow
Una regressione stimata su un campione lungo può nascondere un cambiamento nella relazione tra un risultato e i suoi predittori. Per esempio, l'esposizione stimata di un portafoglio al rendimento generale del mercato può differire prima e dopo un cambiamento della struttura del mercato. Il test di Chow trasforma la domanda in un'ipotesi congiunta sui coefficienti di regressione ai due lati di una data specificata.
Supponiamo che il modello abbia k coefficienti, intercetta inclusa. L'ipotesi nulla afferma che i vettori dei coefficienti prima e dopo la rottura siano uguali; l'alternativa è che differisca almeno un coefficiente verificato. L'articolo fondamentale di Gregory Chow del 1960 formula il problema come un test di uguaglianza tra i coefficienti di due regressioni lineari: articolo di Chow.
Qui «rottura strutturale» indica un cambiamento nella relazione condizionata rappresentata dal modello scelto. Il test non dimostra che sia cambiato ogni aspetto del processo generatore dei dati né ne individua la causa. Il rifiuto è evidenza contraria al vincolo di stabilità verificato per il campione, il modello e la data selezionati. Il mancato rifiuto non dimostra una stabilità permanente.
Esprimere il cambiamento ipotizzato come vincoli sui coefficienti
Sia y il risultato e sia x il vettore che comprende un'intercetta e le variabili esplicative incluse. La regressione aggregata impone un unico vettore di coefficienti per tutto il campione. Per ammettere un cambiamento dopo la data, definisci D pari a zero prima della rottura e a uno dopo, quindi interagisci D con ciascun regressore: y = x′β + D·x′δ + u. Il vettore prima della rottura è β; quello successivo è β + δ.
L'ipotesi nulla di stabilità completa è H₀: δ = 0, un vincolo congiunto sull'intercetta e su tutte le pendenze del modello specificato. Con un'intercetta e due predittori, k = 3. Se la domanda riguarda solo un beta di mercato, verifica unicamente l'interazione associata al rendimento del mercato; non trasformare implicitamente questa domanda più circoscritta in un test di tutti i coefficienti.
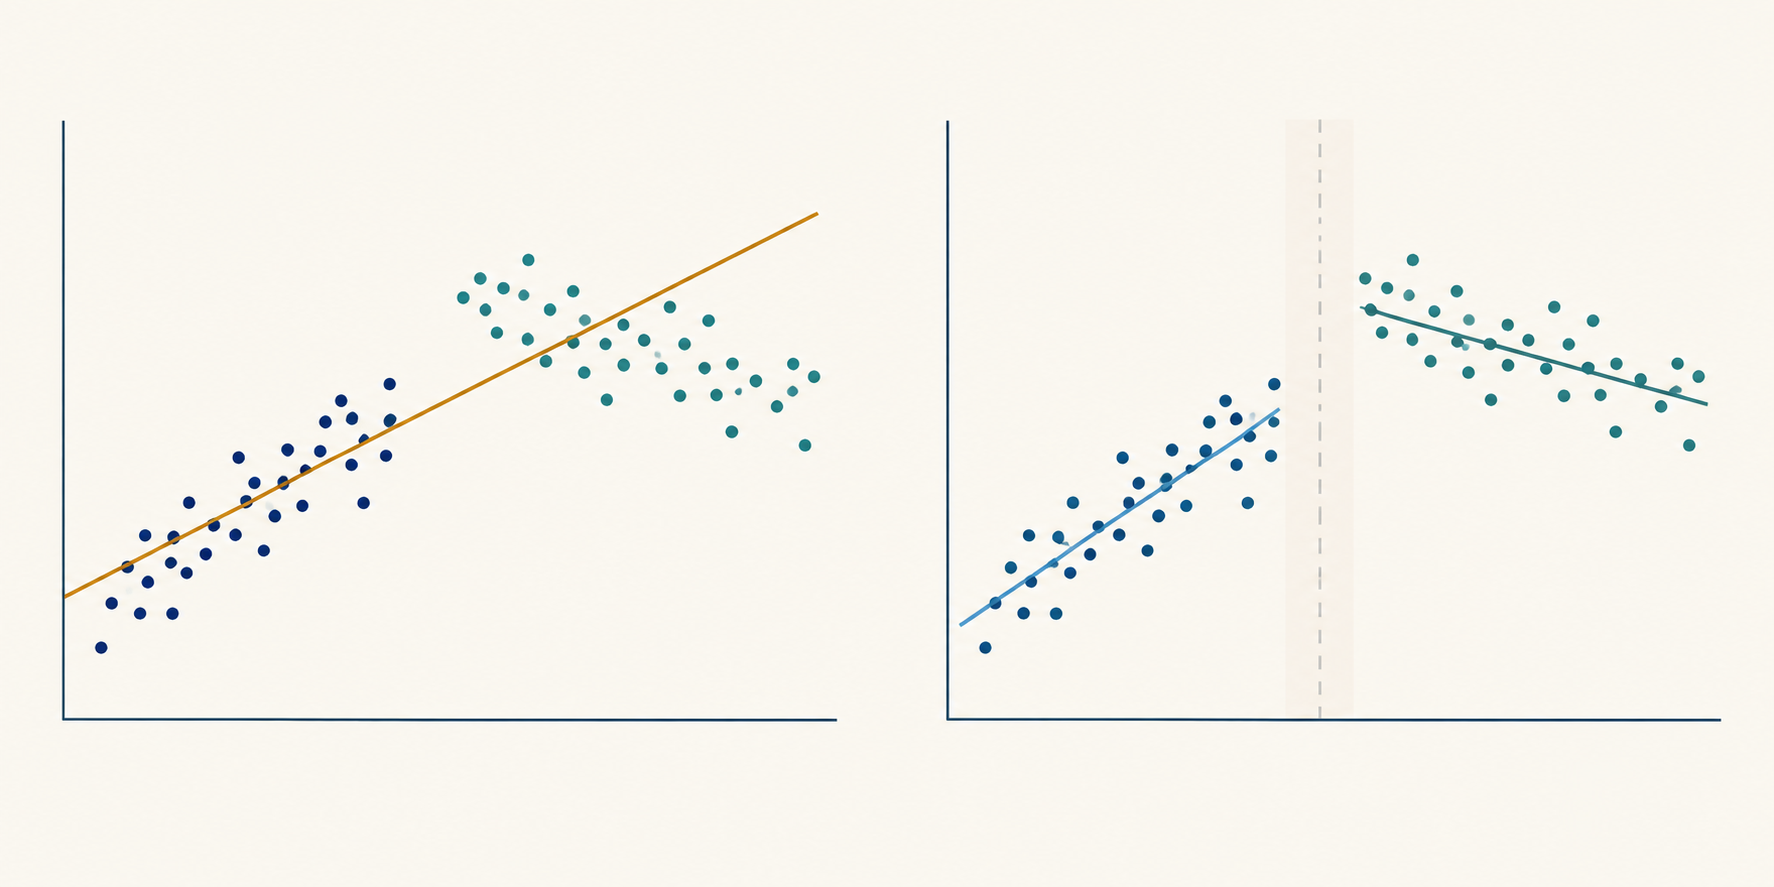
La forma con interazioni chiarisce cosa verifica il calcolo con regressioni separate. La regressione aggregata è il modello vincolato, in cui i coefficienti prima e dopo la rottura sono obbligati a coincidere. Le due regressioni separate costituiscono il modello non vincolato, con vettori stimati indipendentemente. Con le stesse osservazioni, regressori e vincoli, i due approcci verificano la stessa ipotesi di uguaglianza completa.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
Specificare la data della rottura prima di cercare un risultato favorevole
La configurazione classica di Chow considera la data di rottura già nota. Può essere motivata da una modifica normativa esterna, una revisione contrattuale nota, un cambiamento nella definizione dei dati o un altro evento la cui tempistica sia stata determinata indipendentemente dal risultato. Lo studio deve anche dichiarare come assegna le osservazioni del giorno della rottura e come allinea rendimenti, comunicazioni e sessioni di borsa.
Un test di Chow con data fissa rappresenta un singolo cambiamento brusco. Una regola annunciata può essere anticipata prima dell'entrata in vigore formale, l'attuazione può avvenire gradualmente o le condizioni di negoziazione possono cambiare più volte. Distingui le date di annuncio, entrata in vigore e attuazione effettiva in base al meccanismo che può modificare la relazione misurata. Se la domanda definita in anticipo riguarda una risposta graduale, una rampa o interazioni distribuite possono essere più adatte di un unico indicatore a gradino. Scegliere la forma dopo aver confrontato quale produce il valore p minore aggiunge un'altra ricerca.
Se il ricercatore prova molte date e riporta quella con la statistica F più alta, la statistica pubblicata è selezionata dai dati. La distribuzione F ordinaria per una singola data fissa non tiene conto di questa selezione. Ripetere il test su molti asset, risultati, finestre temporali o insiemi di predittori pone lo stesso problema: il risultato più evidente può dipendere in parte dalla ricerca.
Se il punto di cambiamento è ignoto, usa una procedura pensata per tale domanda. Il lavoro di Andrews sull'instabilità dei parametri con punto di cambiamento ignoto mostra che la distribuzione nulla risultante non è standard; i valori critici non coincidono semplicemente con la soglia F usuale del test di Chow a data fissa. Per più cambiamenti ignoti, Bai e Perron sviluppano procedure per verificare e stimare date multiple. Anche questi metodi hanno ipotesi e scelte di trimming proprie, quindi non sono soluzioni automatiche per ogni serie storica. Vedi Andrews (1993) e Bai e Perron (1998).
Calcolare la statistica F classica
Stima una regressione aggregata e annota la somma dei quadrati dei residui, SSRₚ. Poi stima una regressione su ciascun lato della data specificata e annota SSR₁ e SSR₂. Quando può cambiare l'intero vettore dei coefficienti, la statistica classica è F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. n₁ e n₂ sono le osservazioni di ciascun gruppo; k è il numero di coefficienti stimati in ogni gruppo, intercetta inclusa.
Il numeratore misura l'errore quadratico aggiuntivo del modello aggregato dovuto ai k vincoli di uguaglianza, diviso per il numero di vincoli. Il denominatore stima la varianza residua comune usando i gradi di libertà residui del modello suddiviso. La distribuzione di riferimento è F con k gradi di libertà al numeratore e n₁ + n₂ − 2k al denominatore. Ogni regressione separata deve contenere informazioni indipendenti sufficienti a stimare i k coefficienti; se la matrice del disegno è deficiente di rango, il confronto non è utilizzabile.
Questa formula verifica simultaneamente tutti i k coefficienti nelle condizioni classiche del modello lineare, inclusi errori indipendenti, normali e con uguale varianza nei due gruppi. Se si verificano solo q vincoli, usa un test F congiunto valido tra modello vincolato e non vincolato, con q gradi di libertà al numeratore. Non sostituire q nella formula completa delle SSR lasciando invariati i modelli. In una matrice del disegno con interazioni, un test di Wald congiunto è il modo generale per esprimere i vincoli.
Svolgere un esempio finanziario ipotetico
Immagina che si voglia sapere se la relazione tra il rendimento settimanale di un portafoglio, un fattore di mercato e un secondo fattore di rischio sia cambiata dopo una data fissata in anticipo per una modifica ipotetica delle regole di una borsa. Il modello ha un'intercetta e due pendenze, quindi k = 3; ci sono n₁ = 80 osservazioni prima della data e n₂ = 100 dopo. Tutti i numeri sono inventati e non sono stime di mercato.
Supponi che la regressione aggregata abbia SSRₚ = 360 punti base al quadrato e le regressioni separate SSR₁ = 130 e SSR₂ = 150. L'aumento dovuto al vincolo di uguaglianza è 360 − 130 − 150 = 80; il numeratore vale 80 / 3 = 26,67. I gradi di libertà residui del modello suddiviso sono 80 + 100 − 2 × 3 = 174, quindi il denominatore è 280 / 174 ≈ 1,609. Si ottiene F(3, 174) ≈ 16,57, con un valore p convenzionale a una coda di circa 1,6 × 10⁻⁹ sotto le ipotesi classiche indicate. Il valore critico al 5% è circa 2,66, dunque questo calcolo ipotetico rifiuta la stabilità completa.
La conclusione è volutamente circoscritta: se il modello e le ipotesi sugli errori sono adeguati, almeno un coefficiente differisce tra i campioni. La statistica non dice se il beta di mercato sia aumentato o diminuito: servono le stime e la loro incertezza. Non prova che la modifica delle regole abbia causato la differenza e da sola non mostra rendimenti attesi successivi, previsioni attuabili o la performance netta di una strategia.
Interpretare quale relazione è cambiata
Uno spostamento dell'intercetta può indicare che è cambiata la media condizionata di y dopo aver controllato per i predittori inclusi. Un cambiamento della pendenza può indicare che è variata la risposta stimata del risultato a un predittore. Il test completo di Chow combina queste possibilità. Il rifiuto indica che i dati non supportano l'uguaglianza del vettore di coefficienti verificato; per individuare il coefficiente responsabile occorre esaminare le stime e imporre ulteriori vincoli ben specificati.
Verificare ogni coefficiente separatamente non sostituisce il test congiunto. Diversi cambiamenti modesti possono essere congiuntamente incompatibili con l'uguaglianza anche se nessun test individuale è decisivo. Al contrario, un coefficiente individuale significativo dopo aver esaminato molti termini possibili può riflettere test multipli. Enuncia prima l'ipotesi congiunta, quindi riporta stime, intervalli di confidenza e differenze economicamente interpretabili che rispondano alla domanda.
Il test di Chow differisce anche dall'analisi delle serie temporali interrotte. Quest'ultima modella l'andamento prima dell'intervento e stima un cambiamento di livello e/o pendenza rispetto a tale traiettoria. Chow chiede se determinati coefficienti di regressione coincidano tra gruppi; da solo non costruisce un controfattuale dell'intervento. Una rottura vicino a un evento può dipendere anche da uno shock simultaneo, un cambiamento nella composizione del campione o una revisione della misurazione. La guida alle serie temporali interrotte tratta le traiettorie dell'intervento; una differenza di coefficienti non identifica da sola un nesso causale.
Per una rassegna metodologica sulle serie temporali interrotte, consulta la revisione di Bernal, Cummins e Gasparrini.
Verificare le ipotesi sugli errori nelle serie finanziarie
Il riferimento F semplice del test di Chow può trarre in inganno quando gli errori sono autocorrelati, eteroschedastici o altrimenti incompatibili con l'ipotesi di varianza comune. I rendimenti finanziari hanno spesso varianza condizionata variabile; osservazioni vicine possono condividere informazioni o shock e quelle attorno alle chiusure di mercato non sempre corrispondono a normali sessioni consecutive. Una rottura visivamente plausibile non rende vere le ipotesi classiche sugli errori.
Distingui il cambiamento della relazione nella media condizionata da quello della varianza residua. Se le pendenze restano stabili ma la varianza dell'errore differisce tra regimi, l'ipotesi di varianza comune non vale; la statistica classica basata sulle SSR separate può allora sembrare prova di instabilità dei coefficienti per la ragione sbagliata. Al contrario, uno stimatore di covarianza robusto modifica il calcolo dell'incertezza ma non verifica di per sé la stabilità dei coefficienti. Esamina i vincoli sulle interazioni e la scala dei residui come quesiti diagnostici distinti.
Un'opzione consiste nell'esprimere la rottura con interazioni in una regressione aggregata e verificare i vincoli scelti usando uno stimatore di covarianza adatto ai dati. Lo stimatore di White consistente in presenza di eteroschedasticità affronta un pattern di varianza diverso da quello della formula classica; lo stimatore HAC di Newey e West ammette eteroschedasticità e autocorrelazione nelle condizioni previste. Non mantengono la distribuzione F classica esatta in campioni finiti. La statistica di Wald robusta si basa di solito su un'approssimazione asintotica; le scelte di ritardo o banda devono essere motivate. Vedi White e Newey–West.
Uno stimatore di covarianza robusto non corregge predittori omessi, una forma funzionale inadeguata, regressori endogeni, una data scelta usando la stessa serie del risultato o un numero insufficiente di osservazioni in uno dei regimi. Controlla dipendenza dei residui, variazioni della varianza, osservazioni influenti e sensibilità a finestre ragionevoli. Se il risultato o i regressori non sono stazionari, chiarisci che cosa rappresenta la regressione prima di interpretare una statistica di rottura significativa come prova di una relazione stabile.
Riportare il test senza trasformarlo in un'affermazione sui profitti di trading
Un rapporto riproducibile identifica risultato, predittori, trasformazioni, frequenza del campione, numero di osservazioni su ciascun lato, regola esatta per la data e tutti i vincoli sui coefficienti. Per il calcolo classico, includi le SSR aggregate e separate, k, i gradi di libertà, la statistica F, il valore p e le ipotesi sugli errori. Per un test robusto con interazioni, specifica lo stimatore di covarianza, le sue scelte di taratura e se l'inferenza usa un riferimento di campione finito o asintotico.
Mostra le stime dei coefficienti prima e dopo la rottura con la loro incertezza, non soltanto l'esito del test. Spiega se la differenza è economicamente rilevante, se resiste a finestre e definizioni dei predittori alternative ma ragionevoli, e se la data era stata prespecificata o ricercata. Una rottura può motivare la revisione o ristima del modello o una regola di monitoraggio, ma non dimostra che si debba cambiare strategia né che una nuova strategia funzionerà.
In un'applicazione di previsione o trading, valuta la risposta usando solo le informazioni disponibili a ciascuna data storica della decisione. Confronta previsioni o risultati di portafoglio fuori campione con un riferimento chiaro e includi rotazione, spread, commissioni, finanziamento quando pertinente e vincoli di capacità. Una rottura significativa nel campione è una diagnosi della stabilità del modello, non una prova di alfa futuro. Per interpretare i coefficienti continua con la guida OLS; per l'inferenza con errori dipendenti, consulta la guida agli errori standard robusti.
Domande frequenti
Q1Il test di Chow individua la data della rottura?
No. Il test di base valuta una data fornita. Cercare una data ignota richiede una procedura che tenga conto della ricerca e usi valori critici appropriati.
Q2Un test di Chow significativo dimostra che un evento ha causato il cambiamento di una relazione di mercato?
No. Rifiuta un vincolo di uguaglianza dei coefficienti per il modello e i campioni selezionati. La differenza potrebbe dipendere da un altro evento, un cambiamento di misurazione o della composizione.
Q3Posso usare la formula F standard di Chow per i rendimenti finanziari giornalieri?
Solo se le ipotesi sugli errori del modello sono difendibili. Dipendenza seriale o varianza variabile possono rendere inaffidabile il riferimento F ordinario. Un test di Wald robusto basato sulle interazioni può essere più adatto, ma ha condizioni proprie e non risolve specificazione errata o selezione della data.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Qual è l'ipotesi nulla su tutti i coefficienti in un test di Chow a data fissa?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Leggi la guida completaMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Leggi la guida completaCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Leggi la guida completa