

Studio di evento e rendimento anomalo cumulato (CAR)
Definisci il tempo dell’evento e la finestra di stima, calcola AR, CAR e CAAR e valuta varianza, dipendenza e limiti di uno studio finanziario di evento
In questa guidaA quale domanda risponde uno studio di evento?
Breve sintesi
Uno studio finanziario di evento stima come si comporta un titolo intorno a un annuncio definito rispetto a un rendimento atteso. Il rendimento anomalo (AR) è lo scarto dalla previsione del modello; il rendimento anomalo cumulato (CAR) somma questi scarti su più sedute. La stima dipende dalla marcatura temporale, dal modello di riferimento, dalla finestra dell’evento e dall’inferenza. Una CAR da sola non dimostra causalità né un’opportunità di trading
A quale domanda risponde uno studio di evento?
Uno studio di evento chiede se il prezzo di un titolo si sia mosso intorno a un evento più o meno di quanto prevedesse un modello scelto. Tra gli esempi: risultati societari, acquisizioni, decisioni regolamentari o variazioni della struttura del capitale. La rassegna di MacKinlay sugli studi di evento descrive il metodo come una misura della reazione dei prezzi agli eventi economici.
“Anomalo” non significa errato e non equivale automaticamente a una performance d’investimento superiore. Indica il rendimento osservato meno il rendimento normale stimato. Il risultato dipende dal modello e dal campione; non è un effetto causale isolato.
Definisci evento e orario secondo la borsa
Prima dell’analisi, specifica cosa conta come evento, quale titolo riguarda e quale marcatura temporale lo definisce. Registra data e ora nel fuso orario locale di ciascuna borsa e mappale sul calendario di negoziazione, considerando festività e ora legale. Non confondere data civile, ora UTC e seduta di borsa.
Un annuncio dopo la chiusura può essere recepito soltanto dalla seduta successiva. Assegna t=0 a quella seduta se gli orari lo giustificano; una notizia prima dell’apertura può invece riguardare la seduta dello stesso giorno. Per una notizia durante gli scambi, i dati intraday possono essere più adatti dei rendimenti giornalieri. Fissa la regola prima di osservare la reazione.
Tieni separate la finestra di stima e quella dell’evento
La finestra di stima fornisce le osservazioni con cui adattare il modello del rendimento normale. La finestra dell’evento copre le sedute in cui è plausibile una reazione o una fuga di notizie. Non devono sovrapporsi: i rendimenti dell’evento non devono determinare i parametri del modello controfattuale.
Una finestra giornaliera comune è [−1,+1], dalla seduta precedente a t=0 a quella successiva. Una finestra più ampia può rilevare reazioni graduali, ma include anche più notizie concomitanti. Motiva in anticipo la finestra principale e mostra sensibilità ragionevoli. Brown e Warner sui rendimenti azionari giornalieri90042-X) studiano come le caratteristiche di questi dati incidano sulla metodologia.
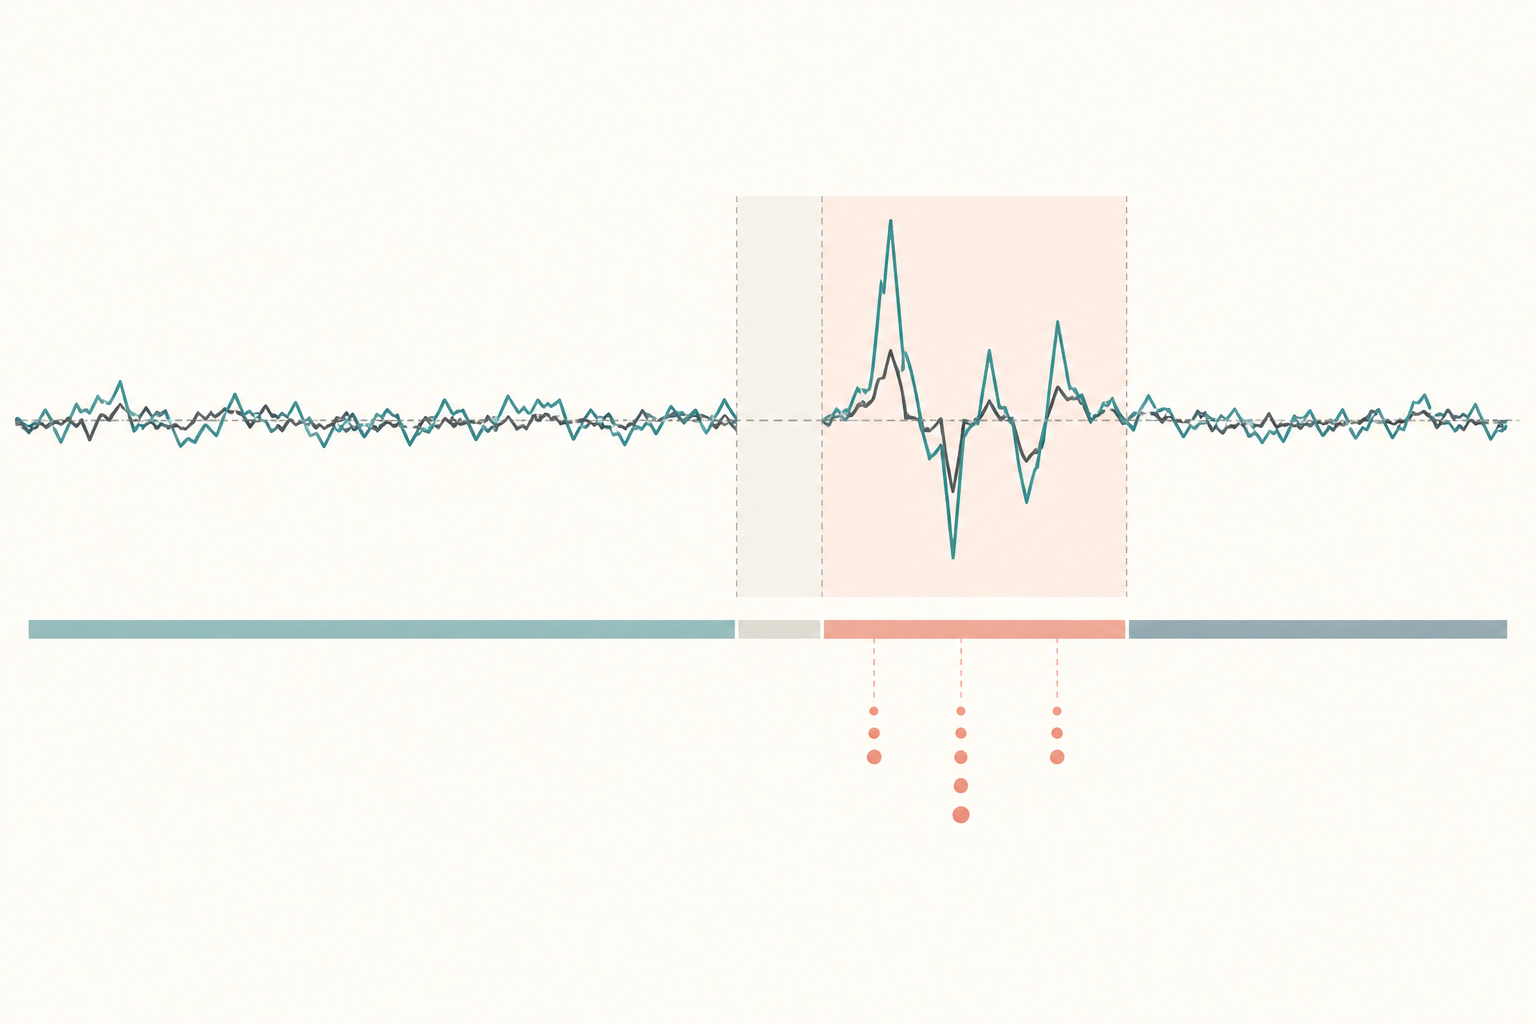
Stima AR e somma per ottenere CAR
Nella finestra di stima, adatta un modello di mercato per il titolo i, dove Rₘ,ₜ è il rendimento di un indice di mercato pertinente nella seduta t:
R̂ᵢ,ₜ = αᵢ + βᵢ Rₘ,ₜ
Il rendimento anomalo è il rendimento effettivo del titolo meno quello atteso stimato:
ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ
Per la finestra scelta, somma gli AR giornalieri:
CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ
La CAR somma scarti espressi in rendimento. Non è il rendimento complessivo cumulato del titolo né quello di una strategia a leva. Documenta indice, frequenza, finestra di stima, rettifiche e gestione dei prezzi mancanti.
Svolgi un esempio interamente ipotetico
Tutti i valori seguenti sono ipotetici. Supponi che il modello stimato al di fuori della finestra dell’evento abbia α=0,10 % e β=1,20. In [−1,+1], i rendimenti di mercato sono [1,00 %, −0,50 %, 0,25 %], quelli effettivi del titolo [2,00 %, −1,00 %, 1,10 %] e quelli attesi [1,30 %, −0,50 %, 0,40 %].
I rendimenti attesi derivano da α + βRₘ,ₜ. Sottraili dai rendimenti del titolo: AR=[+0,70, −0,50, +0,70] punti percentuali. Quindi CAR=+0,90 punti percentuali. Il numero descrive lo scarto dal modello di mercato scelto in questa finestra ipotetica; non identifica la causa dello scarto né il rendimento futuro.
Fai la media degli eventi, ma non confondere CAR e rendimento composto
Con N eventi, AARₜ è la media degli AR di tutti gli eventi nella seduta relativa t. Il CAAR su una finestra somma queste medie giornaliere: CAAR[t₁,t₂] = Σₜ AARₜ. Dichiara se ogni evento ha lo stesso peso, come gestisci le sedute mancanti e se il numero di eventi resta identico per ciascuna seduta.
La CAR è additiva; un rendimento buy-and-hold si calcola concatenando i fattori dei rendimenti effettivi. Come semplice illustrazione matematica, due rendimenti anomali giornalieri di +10 % e −10 % sommano a una CAR di 0 %. Concatenando esattamente quei rendimenti si ottiene 1,10 × 0,90 − 1 = −1 %. Le misure rispondono a domande diverse e non sono intercambiabili.
Adatta l’inferenza alla varianza e alla dipendenza
Un evento può cambiare la varianza stessa dei rendimenti. Se un test ignora la varianza indotta dall’evento, può respingere troppo spesso l’ipotesi nulla; Boehmer, Masumeci e Poulsen90032-F) studiano l’inferenza in presenza di varianza indotta dagli eventi. Scegli test ed errori standard coerenti con il disegno invece di riportare solo una statistica t.
Se molte imprese reagiscono nella stessa data, i loro rendimenti anomali possono essere correlati trasversalmente. Trattarle come osservazioni indipendenti può sottostimare l’incertezza. Kolari e Pynnönen mostrano che il raggruppamento per data può essere rilevante anche con una correlazione modesta. Riporta numero di eventi, finestra, ipotesi nulla, procedura di test e incertezza; considera anche eventi sovrapposti e campioni piccoli.
Riporta limiti e verifiche in modo trasparente
Il mercato può anticipare una notizia prima della sua marcatura ufficiale; altri annunci o shock possono cadere nella stessa finestra. Indice, periodo di stima, valori estremi e ampiezza della finestra possono cambiare il risultato. Esamina eventi concomitanti, movimenti precedenti e specificazioni plausibili, invece di mostrare solo la variante più evidente.
Una CAR significativa indica che, date le ipotesi del modello e del test, lo scarto misurato è difficilmente compatibile con una reazione nulla. Non dimostra che l’annuncio da solo abbia causato il movimento né che fosse redditizio negoziarlo. La guida a correlazione e causalità chiarisce la distinzione; la guida a coefficienti e ipotesi OLS tratta la regressione come base della stima. Uno studio di evento con differenze nelle differenze stima coefficienti dinamici di panel rispetto a gruppi di confronto; non misura la stessa CAR dei rendimenti azionari.
Domande frequenti
Q1Una CAR pari a zero significa che il prezzo non si è mosso?
No. Il titolo può essersi mosso; la somma degli scarti rispetto al rendimento atteso stimato può comunque essere zero.
Q2CAR è uguale al rendimento anomalo buy-and-hold?
No. CAR somma gli AR giornalieri, mentre la misura buy-and-hold concatena i fattori di rendimento. Con forti variazioni giornaliere, le due misure possono divergere molto.
Q3Una CAR positiva prova che l’annuncio ha causato il rialzo?
No. Anticipazione, notizie concomitanti, modello di mercato e altri shock possono contribuire. In primo luogo CAR descrive la reazione del prezzo rispetto al modello.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Come va assegnata una pubblicazione dopo la chiusura?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Leggi la guida completaMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Leggi la guida completa