

Test di cointegrazione di Engle–Granger: residui e correzione degli errori
Scopri come funziona il test di cointegrazione di Engle–Granger in due passaggi, perché i test di radice unitaria sui residui richiedono valori critici specifici e come interpretare un modello a correzione dell’errore.
In questa guidaLa cointegrazione è un’affermazione su un residuo stimato
Breve sintesi
Il metodo di Engle–Granger verifica se una particolare combinazione di serie non stazionarie è stazionaria. Prima stima una relazione di lungo periodo, poi sottopone il residuo stimato a un test con valori critici specifici per la cointegrazione. Una relazione rilevata può motivare un modello a correzione dell’errore, ma non dimostra che i prezzi debbano convergere né che un’operazione sarà redditizia.
La cointegrazione è un’affermazione su un residuo stimato
Due serie con un trend possono sembrare correlate perché entrambe contengono un trend stocastico. La cointegrazione è un’affermazione più circoscritta: se le singole serie sono integrate di ordine uno, I(1), una particolare combinazione ponderata può essere stazionaria, I(0). Tale combinazione è l’errore di equilibrio di lungo periodo nel modello scelto. Oscilla attorno a una distribuzione stabile invece di allontanarsene senza limite.
La procedura di Engle–Granger in due passaggi analizza questa affermazione con una singola equazione. Nel primo passaggio stima una relazione di lungo periodo in livelli. Nel secondo verifica se il residuo stimato ha una radice unitaria. In campioni finiti il test dipende dalla direzione, perché la prima equazione deve stabilire quale variabile compare a sinistra. Questa guida tratta il caso classico a due variabili; non sostituisce un metodo di sistema quando sono possibili più relazioni di cointegrazione.
Verifica prima le serie e i termini deterministici
La specificazione abituale assume che le variabili componenti siano I(1): i loro livelli sono non stazionari secondo il modello scelto, mentre le prime differenze sono stazionarie. I test di radice unitaria non sono perfetti, soprattutto con campioni brevi e in prossimità di una rottura strutturale. Considera quindi le verifiche dell’ordine di integrazione come evidenza, non come un requisito meccanico. Una serie I(0) insieme a una I(1) non rientra nel caso classico di cointegrazione I(1) descritto qui.
In base alla domanda di ricerca, decidi se la relazione di lungo periodo include un’intercetta, un trend deterministico o nessuno dei due. Per esempio, per i prezzi logaritmici degli asset si può includere un’intercetta, ma non un trend deterministico nello spread; un aggregato economico potrebbe invece richiedere un trend. I termini deterministici influenzano sia l’equilibrio stimato sia la distribuzione del test sul residuo. Sceglierli dopo aver cercato un p-value piccolo rende più difficile interpretare il risultato.
Il primo passaggio stima una relazione di lungo periodo in livelli
Per due serie in livelli \(y_t\) e \(x_t\), una semplice equazione di prima fase è
\[ y_t = a + \beta x_t + u_t. \]
Stima \(a\) e \(\beta\) con il metodo dei minimi quadrati ordinari, sotto le ipotesi adottate, poi salva \(\hat u_t = y_t-\hat a-\hat\beta x_t\). Se le serie sono cointegrate in questa specificazione, la combinazione stimata dovrebbe essere stazionaria anche se i singoli livelli non lo sono.
In un esempio finanziario, \(y_t\) e \(x_t\) potrebbero essere indici logaritmici di rendimento totale di due asset osservati con la stessa frequenza. Il coefficiente \(\hat\beta\) definisce la combinazione di lungo periodo stimata; non è automaticamente una ponderazione di portafoglio neutrale in dollari o a basso rischio. Cambiare la variabile a sinistra, il campione, il trattamento dei dividendi, la valuta o la specificazione del trend può cambiare la stima e il residuo. Esplicita il significato economico dell’equazione.
Il secondo passaggio testa il residuo con valori critici specifici
Una regressione del residuo in stile Dickey–Fuller aumentato si può scrivere così:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
L’ipotesi nulla di assenza di cointegrazione corrisponde a una radice unitaria nel residuo; l’alternativa è che il residuo stimato sia stazionario. Nella notazione semplificata qui sopra, una statistica del test sui residui sufficientemente negativa è evidenza contro l’ipotesi nulla. I termini ritardati aiutano a rappresentare la dipendenza seriale del residuo, quindi sono importanti sia l’ordine dei ritardi sia la diagnostica dei residui. Questa scelta è distinta da quella dell’intercetta o del trend nella prima fase, che determina il caso di valori critici per la cointegrazione. Un numero insufficiente di ritardi aggiuntivi può lasciare autocorrelazione. Indica come hai scelto l’ordine dei ritardi e verifica alternative plausibili, come discutono Agiakloglou e Newbold.
Il residuo viene stimato nel primo passaggio e questo ne modifica la distribuzione sotto l’ipotesi nulla. Non confrontare quindi la statistica né con i normali valori critici di Dickey–Fuller né con un p-value ADF generico. Usa valori critici o p-value pensati per il test residuo di Engle–Granger e adeguati ai termini deterministici scelti, al numero di variabili e all’ampiezza del campione. Phillips e Ouliaris sviluppano la teoria asintotica dei test basati sui residui; MacKinnon fornisce valori critici tramite superfici di risposta per specificazioni comuni. Se cambiano i termini deterministici della prima fase o il numero di variabili esplicative, la stessa statistica sui residui può essere confrontata con valori critici di riferimento diversi.
Un risultato ipotetico mostra cosa significa la decisione
Supponiamo che una ricercatrice analizzi due indici mensili di prezzi logaritmici su un campione definito. Secondo le specificazioni dichiarate dei test di radice unitaria, entrambi sembrano I(1). La regressione di prima fase include un’intercetta e produce un residuo stimato. La statistica basata sul residuo viene quindi valutata con la distribuzione di Engle–Granger adatta a quella specificazione deterministica e a quel campione, non con una normale tabella ADF.
Immaginiamo che il test corrispondente riporti un p-value inferiore alla soglia del 5% stabilita in precedenza dalla ricercatrice. Per questa specificazione, la ricercatrice rifiuta l’ipotesi nulla di assenza di cointegrazione e trova evidenza che la combinazione stimata sia stazionaria. La conclusione è condizionata al campione, alla scelta dei ritardi, ai termini deterministici e alle ipotesi sull’integrazione. Non mostra che tutte le coppie di asset siano correlate, che la relazione persista fuori campione o che il residuo stimato offra un segnale d’ingresso redditizio. Se il p-value fosse superiore al 5%, la lettura corretta sarebbe «il test non ha rifiutato l’assenza di cointegrazione nella specificazione indicata», non «è dimostrato che le serie non siano correlate».
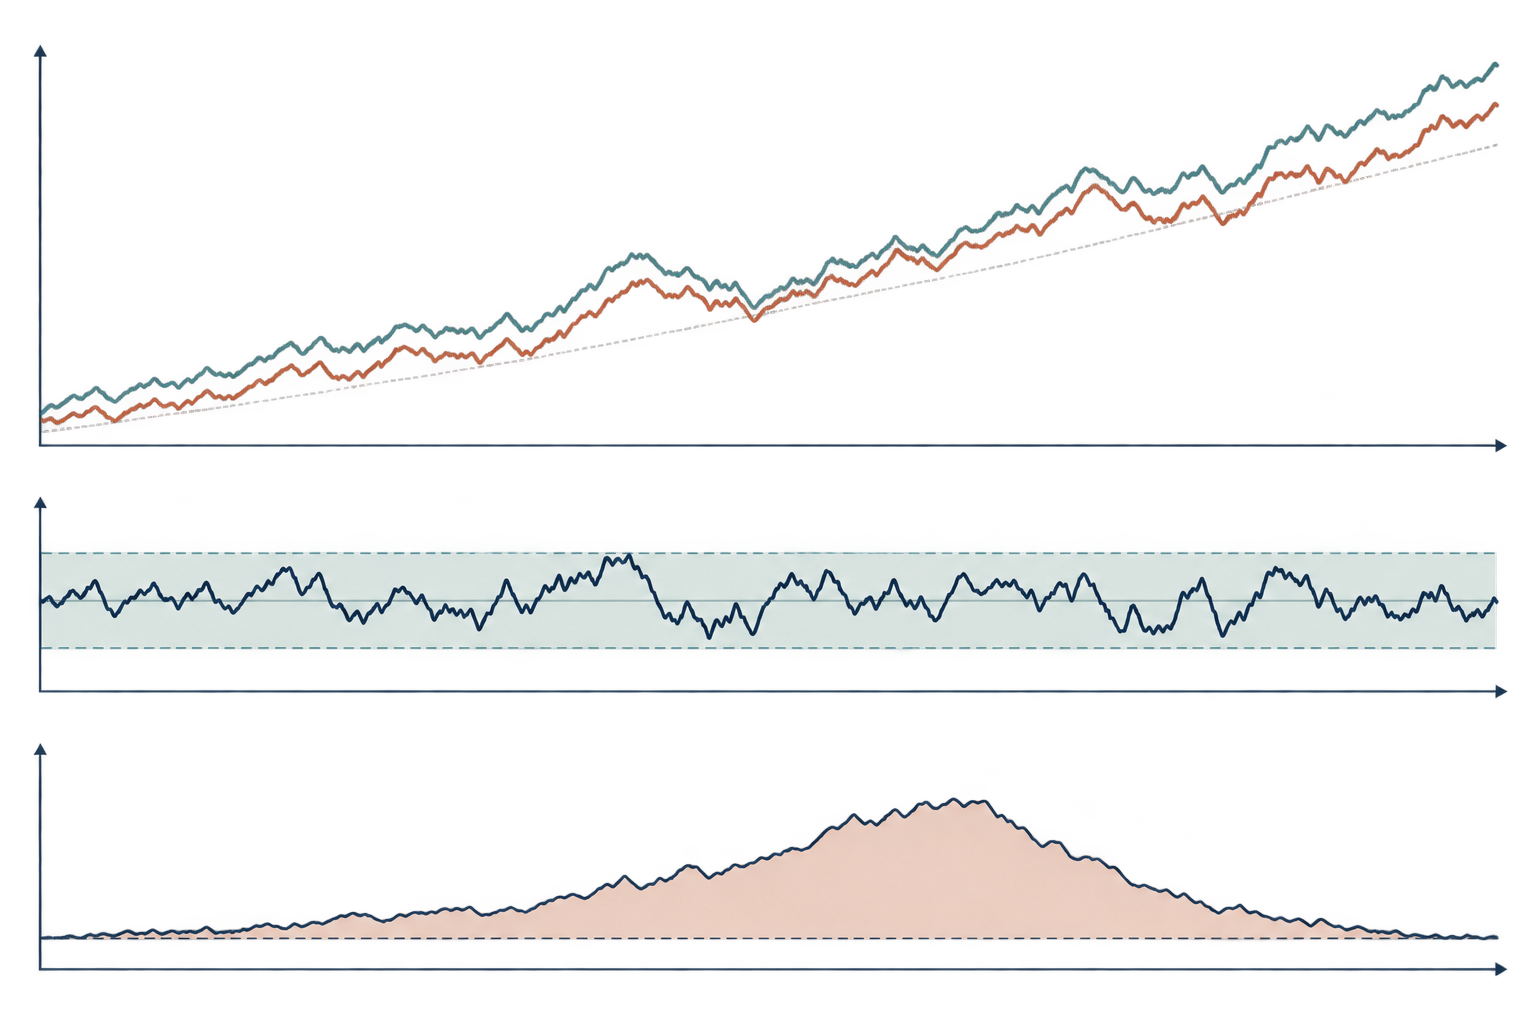
L’illustrazione seguente è concettuale: trend stocastici comuni possono coesistere con un residuo limitato e le deviazioni da una relazione stimata possono in seguito ridursi. Non contiene serie misurate e non implica che l’aggiustamento avvenga sempre a una velocità prevedibile.
Un modello a correzione dell’errore descrive l’aggiustamento di breve periodo
Se una relazione di lungo periodo è supportata dai dati, un modello a correzione dell’errore può combinare le variazioni di breve periodo con l’errore di equilibrio del periodo precedente. Con \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\), un esempio è
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
Qui \(\lambda\) è il coefficiente di aggiustamento di \(y_t\) in questa parametrizzazione. Se \(y\) è sopra la relazione stimata e \(\lambda<0\), il termine di correzione dell’errore contribuisce a una variazione negativa di \(y\), a parità delle altre condizioni. Questa interpretazione del segno usa la definizione \(\hat u=y-\hat a-\hat\beta x\); invertire la convenzione del residuo inverte anche il segno del coefficiente. I coefficienti di breve periodo descrivono altre risposte condizionate. Può aggiustarsi anche un’altra variabile: la cointegrazione da sola non indica quale variabile di mercato o economica sostenga l’aggiustamento.
Non tradurre meccanicamente \(\lambda\) con «lo spread si chiude di questa percentuale ogni mese», a meno che il modello non abbia davvero quella semplice forma dinamica. Le variazioni ritardate, più variabili che si aggiustano, risposte non lineari e rotture influenzano il percorso. Una relazione stabile di lungo periodo non è un meccanismo causale strutturale e il coefficiente di aggiustamento è condizionato al modello e all’insieme informativo specificati.
Il test in due passaggi ha limiti di ambito specifici
Una specificazione Engle–Granger a singola equazione può testare una combinazione di lungo periodo proposta, anche se include una variabile dipendente e più regressori. Con due variabili I(1), il rango massimo di cointegrazione è uno; in un sistema più ampio possono esserci più vettori di cointegrazione. Un solo test sui residui non determina il rango dell’intero sistema. Il metodo di Johansen è progettato per affrontare quel problema di rango, secondo le proprie ipotesi sul VAR e sui termini deterministici.
Anche la normalizzazione della prima fase conta in campioni finiti. La regressione di \(y\) su \(x\) in genere non è numericamente identica alla regressione di \(x\) su \(y\), anche se concettualmente una relazione di lungo periodo riguarda una combinazione. Scegli la normalizzazione per una ragione economica chiara e dichiarala. Se le conclusioni cambiano invertendo l’equazione, descrivi questa sensibilità invece di selezionare il risultato più favorevole.
Con un campione piccolo il test può avere poca potenza; anche la scelta dei ritardi, i termini deterministici, i valori anomali e le rotture strutturali possono influenzare il risultato. Una rottura della relazione di lungo periodo può far apparire instabile sull’intero campione una combinazione prima stazionaria. Un singolo rifiuto è evidenza sotto una specificazione mantenuta, non la prova che la relazione sia permanente.
L’evidenza di cointegrazione non è una regola di trading già pronta
In un’applicazione di trading, il residuo stimato può essere chiamato spread, ma il nome non definisce un portafoglio eseguibile. Uno spread costruito con prezzi logaritmici è diverso da una posizione espressa in valore monetario; una serie di soli prezzi è diversa da una serie di rendimento totale. Il coefficiente di regressione può variare e la stazionarietà stimata non stabilisce automaticamente una soglia d’ingresso, un periodo di detenzione, uno stop o la dimensione della posizione.
Stima la relazione di lungo periodo usando solo i dati disponibili a ciascuna data decisionale. Se stimi il coefficiente di copertura usando l’intero backtest e poi fai trading su date precedenti, osservazioni future entrano nel segnale. Separa cronologicamente le finestre di formazione e valutazione, considera dividendi, frazionamenti azionari, disponibilità dei titoli da prendere in prestito, finanziamento, differenziale denaro-lettera, impatto di mercato e ribilanciamento; inoltre, definisci cosa fare quando la diagnostica indica una rottura. Cercare tra molte coppie e finestre crea anche un bias di selezione che il test di cointegrazione non corregge.
La domanda pratica non è soltanto se un test sui residui rifiuta. Chiediti se il legame economico ipotizzato ha una ragione per durare, se supera un controllo di stabilità trasparente e se, considerate incertezza e costi, resta una regola realizzabile. La cointegrazione può informare un modello, ma non garantisce convergenza, efficacia della copertura o rendimenti.
Riporta la specificazione in modo che altri possano replicarla
Indica variabili, trasformazioni, frequenza, date del campione, evidenza sull’integrazione e normalizzazione della prima fase. Elenca intercetta o trend, tipo di test sui residui, regola di selezione dei ritardi, statistica del test e fonte dei valori critici o p-value specifici per la cointegrazione. Riporta la sensibilità a un’alternativa ragionevole di ritardi o finestra campionaria e segnala ogni analisi delle rotture.
Se stimi un modello a correzione dell’errore, definisci il termine di disequilibrio ritardato e la convenzione del segno, indica quali variabili possono aggiustarsi e separa i coefficienti di breve periodo dalla relazione di lungo periodo. In uno studio di trading, dichiara le divisioni cronologiche del campione, i criteri di selezione delle coppie, i costi, il finanziamento, le ipotesi sui prestiti e la gestione degli insuccessi. Questi dettagli distinguono un test replicabile da un grafico che sembra soltanto mostrare convergenza.
L’articolo originale di Engle e Granger su rappresentazione, stima e test sviluppa il legame tra cointegrazione e correzione dell’errore. Phillips e Ouliaris derivano la teoria asintotica dei test di cointegrazione basati sui residui. Lo studio dei valori critici di MacKinnon illustra i valori ottenuti tramite superfici di risposta, che dipendono dalla dimensione del campione e dalla specificazione del test. Agiakloglou e Newbold analizzano la struttura dei ritardi nel test Dickey–Fuller aumentato90022-Q). Per un sistema con più relazioni possibili, consulta l’analisi dei vettori di cointegrazione di Johansen90041-3). Altre guide spiegano cointegrazione e correlazione nel pairs trading, radici unitarie e mean reversion e proiezioni locali per le risposte all’impulso.
Domande frequenti
Q1Posso usare i valori critici ordinari dell’ADF sul residuo stimato?
No. Stimare prima la relazione di lungo periodo modifica la distribuzione nulla del test sui residui. Usa valori adeguati alla specificazione Engle–Granger scelta.
Q2Un risultato significativo di Engle–Granger dimostra che una coppia convergerà?
No. È evidenza di una combinazione stimata stazionaria sotto le ipotesi del test e nel campione analizzato. Rotture, errore di stima e nuovi dati possono cambiare la relazione.
Q3Quando dovrei usare Johansen?
Quando un sistema ha più di due variabili o può contenere più relazioni di cointegrazione, un metodo di rango di sistema come Johansen risponde a una domanda diversa da quella di una singola relazione basata sui residui.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Qual è il secondo passaggio della procedura classica di Engle–Granger?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Leggi la guida completaMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Leggi la guida completa