

Uji Zivot–Andrews: Akar Unit dengan Satu Patahan yang Tidak Diketahui
Pelajari cara uji Zivot–Andrews mencari satu patahan yang tidak diketahui dalam regresi akar unit, alasan statistik minimumnya memerlukan nilai kritis khusus, serta hal yang tidak dicakup hipotesis nolnya.
Dalam panduan iniUji ini menilai apakah satu patahan mengubah kesimpulan tentang akar unit
Ringkasan singkat
Uji Zivot–Andrews (ZA) menanyakan apakah suatu deret yang tampak persisten sebenarnya stasioner di sekitar lintasan deterministik dengan satu patahan. Uji ini mengestimasi regresi akar unit pada berbagai kandidat tanggal patahan, lalu mempertahankan statistik-t tingkat tertunda yang paling negatif. Pencarian tanggal mengubah distribusi acuan, dan uji klasik mengasumsikan tidak ada patahan di bawah hipotesis nol akar unit.
Uji ini menilai apakah satu patahan mengubah kesimpulan tentang akar unit
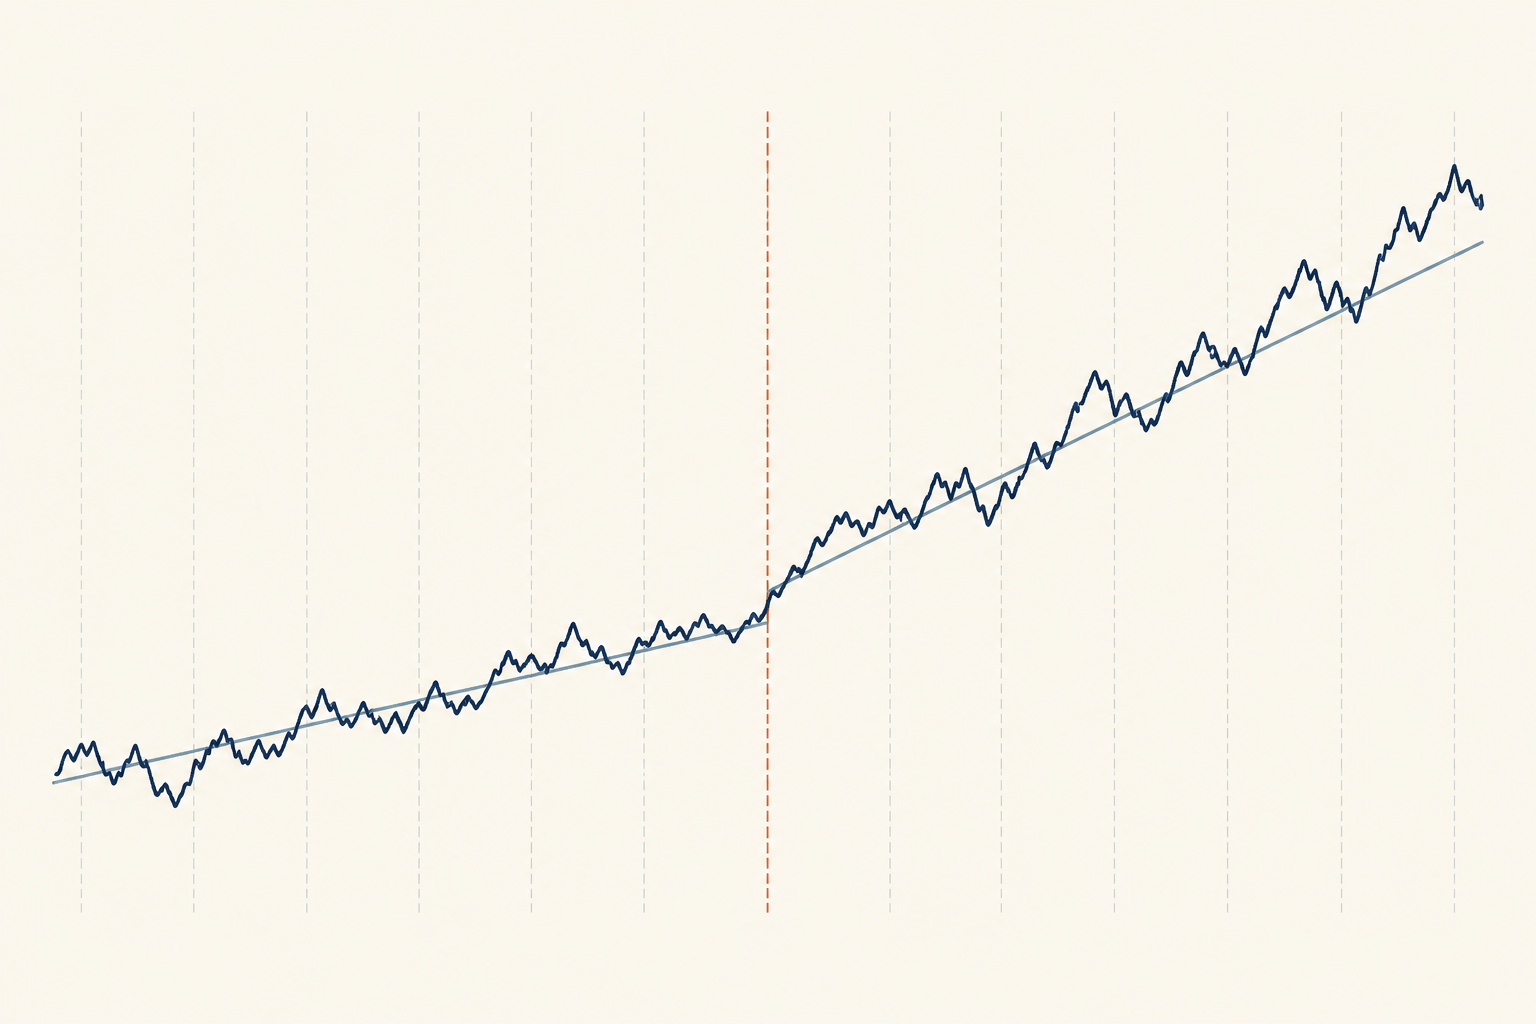
Uji Dickey–Fuller diperluas dapat kesulitan membedakan akar unit dari proses stasioner ketika deret memiliki patahan tingkat atau tren yang tidak dimasukkan ke dalam regresi. Pergeseran sekali setelah perubahan kebijakan, perubahan tren yang terukur, atau peristiwa pasar luar biasa dapat membuat keseluruhan sampel terlihat lebih persisten daripada masing-masing segmen di sekitar lintasan deterministiknya.
Uji ZA mengadaptasi gagasan Dickey–Fuller untuk satu tanggal patahan yang tidak diketahui. Uji ini menilai apakah bukti melawan akar unit menjadi lebih kuat ketika bagian deterministik regresi diizinkan berubah satu kali. Metode ini berguna jika satu patahan merupakan bagian yang masuk akal dari pertanyaan; metode ini bukan pencarian umum untuk semua jenis perubahan rezim.
Ini tetap merupakan uji akar unit. Uji ini tidak menguji apakah peristiwa tertentu menyebabkan patahan, tidak mengestimasi aturan trading, dan tidak membuktikan bahwa harga akan berbalik cukup cepat untuk diperdagangkan. Perbandingan ADF dan Phillips–Perron membahas acuan tanpa patahan, sedangkan panduan stasioneritas dan akar unit menjelaskan hipotesis yang lebih luas.
Hipotesis nol dan alternatif memperjelas asumsi tentang patahan
Bentuk diferensiasi yang umum untuk regresi pada tanggal kandidat adalah
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
Di sini, λ adalah fraksi tanggal patahan kandidat, dₜ(λ) memuat komponen deterministik dan komponen patahan kandidat untuk model yang dipilih, sedangkan diferensiasi tertunda memperhitungkan ketergantungan jangka pendek. Dalam parameterisasi ini, akar unit berarti H₀: α = 0, yang setara dengan koefisien autoregresif tingkat sebesar satu.
Rancangan ZA klasik menguji hipotesis nol akar unit tanpa patahan tren deterministik terhadap alternatif bahwa deret stasioner di sekitar tren yang dapat mengalami satu patahan. Komponen patahan kandidat masuk ke regresi agar alternatif dapat mewakili lintasan tersebut, tetapi kalibrasi nol klasik menganggap efek patahan itu tidak ada. Perbedaan ini penting saat menafsirkan hasil dan nilai kritis.
Jika uji tidak menolak hipotesis nol, itu bukan bukti bahwa deret tersebut merupakan random walk yang persis. Daya uji yang rendah, sampel pendek, bentuk tren yang keliru, atau patahan di bawah hipotesis nol dapat membuat uji gagal menolak. Penolakan merupakan bukti melawan hipotesis nol akar unit yang ditentukan, bukan bukti bahwa setiap guncangan bersifat sementara di semua rezim pasar.
Statistik memindai tanggal kandidat dan mempertahankan nilai minimum
Analis terlebih dahulu menentukan himpunan tanggal patahan yang layak di bagian tengah sampel. Tanggal yang terlalu dekat dengan salah satu ujung biasanya dibatasi agar regresi memiliki informasi di kedua sisi kandidat patahan. Untuk setiap λ yang layak, regresi diestimasi dan statistik-t untuk α dicatat.
Tanggal terpilih adalah kandidat dengan statistik terkecil, yakni yang paling negatif:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
Jadi statistik ujinya adalah nilai minimum dari suatu pencarian, bukan statistik-t untuk tanggal yang telah ditentukan sebelumnya. Fraksi patahan terpilih bergantung pada sampel, varian model, spesifikasi lag, dan himpunan kandidat setelah pemangkasan. Nilai itu tidak otomatis menjadi estimasi presisi atas tanggal peristiwa historis.
Pilihan lag juga memengaruhi regresi. Terlalu sedikit diferensiasi tertunda dapat menyisakan ketergantungan serial dalam residual; terlalu banyak dapat menghabiskan informasi, terutama pada sampel pendek. Laporkan aturan lag dan rentang pemangkasan tanggal kandidat, jangan menganggap setelan baku perangkat lunak sebagai bagian dari teori.
Tiga model deterministik mewakili jenis patahan yang berbeda
Varian ZA tradisional biasanya disebut model A, B, dan C. Penamaan dapat berbeda antarperangkat lunak, jadi periksa arti “intersep”, “tren”, atau “keduanya” pada implementasi yang digunakan.
- Model A mengizinkan pergeseran satu kali pada intersep atau tingkat.
- Model B mengizinkan kemiringan tren deterministik berubah.
- Model C mengizinkan pergeseran intersep sekaligus perubahan kemiringan tren.
Pilihan ini bersifat substantif. Lompatan permanen pada tingkat nilai tukar menyiratkan lintasan deterministik yang berbeda dari perubahan pertumbuhan secara bertahap. Model dengan perubahan tren yang tidak didukung data dapat kehilangan daya karena mengestimasi komponen yang tidak perlu; menghilangkan perubahan yang masuk akal dapat membuat regresi salah spesifikasi. Tentukan jenis perubahan yang masuk akal sebelum membandingkan hasil uji.
Varian ini tidak mengidentifikasi penyebab ekonomi suatu perubahan. Tanggal terestimasi dapat mencerminkan tanggal yang paling sesuai dalam sampel untuk model terpilih, sekalipun beberapa peristiwa, perubahan pengukuran, atau dinamika yang dihilangkan dapat menjelaskan bentuk deret tersebut.
Contoh sederhana menunjukkan alasan nilai minimum penting
Misalkan peneliti mengevaluasi lima tanggal kandidat hipotetis. Tabel menampilkan statistik-t pada komponen tingkat tertunda dari setiap regresi kandidat:
| Fraksi patahan kandidat λ | Statistik-t untuk α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Nilai minimumnya adalah −4.0, sehingga pencarian memilih λ = 0.50. Contoh ini hanya menggambarkan pemilihan tanggal dan statistik. Angkanya dibuat untuk ilustrasi, dan contoh ini tidak memberikan nilai kritis ZA atau keputusan penolakan. Dalam penerapan nyata, himpunan kandidat, model, aturan lag, dan nilai kritis harus ditetapkan bersama.
<!-- learn:illustration -->
Statistik hasil pencarian memerlukan nilai kritis yang sesuai
Nilai kritis Dickey–Fuller biasa atau nilai-t Student tidak berlaku untuk statistik minimum. Meskipun setiap regresi pada tanggal kandidat menyerupai regresi Dickey–Fuller diperluas, pencarian banyak tanggal dan pemilihan statistik paling negatif mengubah distribusi nol.
Nilai acuan yang tepat bergantung pada varian model ZA dan rancangan pencarian. Bandingkan τZA dengan nilai kritis yang berasal dari spesifikasi patahan dan pencarian tanggal yang sama. Jangan menggunakan nilai pada tanggal terpilih seolah-olah tanggal tersebut ditentukan sebelum melihat sampel, dan jangan membandingkan statistik dengan tabel ADF biasa.
Analisis awal Zivot dan Andrews mengembangkan prosedur dengan patahan terestimasi ini dari uji Perron yang menetapkan tanggal patahan sebelumnya. Lokasi patahan dianggap tidak diketahui dan distribusi untuk proses pencarian ditentukan secara khusus. Untuk sejarah metode dan rincian penerapannya, lihat makalah asli dan analisis Perron dengan patahan yang diketahui.
Pilih deret keuangan sebelum memilih model patahan
Hasil bergantung pada variabel yang diuji. Harga log, suku bunga, spread harga, volatilitas terealisasi, dan return menjawab pertanyaan yang berbeda. Patahan tren jangka panjang bisa penting untuk tingkat harga, tetapi tidak relevan untuk return jangka pendek. Spread dalam riset pasangan memerlukan alasan ekonomi dan kointegrasi tersendiri.
Dalam studi trading teknikal, penolakan ZA dapat menjadi salah satu bukti bahwa tingkat yang diuji lebih tepat direpresentasikan oleh tren deterministik berpatahan daripada hipotesis nol akar unit tertentu. Hasil itu tidak menunjukkan bahwa deret akan dapat diprediksi kembali ke rata-rata setelah tanggal terestimasi, dan tidak memberikan aturan masuk, keluar, atau risiko.
Patahan terpilih menggunakan seluruh sampel yang dicari. Jika tanggal atau hasil uji dari seluruh sampel yang sama digunakan untuk merancang dan mengevaluasi strategi, observasi masa depan telah memengaruhi pilihan. Analisis trading memerlukan rancangan real-time atau bergulir, evaluasi di luar sampel, dan biaya transaksi yang realistis; uji ini sendiri tidak menyediakan perlindungan tersebut.
Patahan di bawah hipotesis nol akar unit adalah keterbatasan penting
Nilai kritis ZA klasik mengasumsikan tidak ada patahan tren deterministik di bawah hipotesis nol akar unit. Penelitian berikutnya menunjukkan bahwa prosedur statistik-t Dickey–Fuller infimum dapat terlalu sering menolak ketika patahan tren sebenarnya ada di bawah hipotesis nol; dalam kasus yang diteliti, ukuran asimtotiknya dapat menjadi sangat besar. Penolakan dapat mencerminkan ketidakcocokan antara model nol dan data, bukan bukti stasioneritas tren. Lihat analisis Harvey, Leybourne, dan Taylor tentang uji Dickey–Fuller infimum.
Alternatif satu patahan juga tidak dapat mewakili dua perubahan atau lebih, lonjakan sementara, volatilitas yang berubah, atau patahan yang berkembang bertahap. Memilih A, B, atau C setelah melihat nilai-p terkecil menambah lapisan seleksi lain. Jika beberapa patahan atau patahan di bawah hipotesis nol masuk akal, gunakan prosedur yang dirancang untuk hipotesis dan kalibrasi tersebut, bukan memaksakan uji ZA klasik.
Panduan Quandt–Andrews membahas tanggal patahan yang tidak diketahui pada parameter regresi; panduan Bai–Perron membahas beberapa patahan regresi. Metode-metode itu menguji hipotesis terkait tetapi berbeda, dan bukan pengganti uji akar unit yang memperhitungkan patahan.
Laporkan pencarian dan asumsi bersama hasilnya
Laporan yang berguna menyebutkan deret dan transformasinya, periode serta frekuensi sampel, model deterministik, aturan lag, rentang pemangkasan, fraksi patahan terpilih, statistik minimum, dan nilai kritis atau nilai-p yang sesuai. Nyatakan hipotesis nol dengan jelas dan sebutkan apakah hipotesis itu mengizinkan patahan. Jika hasil berubah di antara varian model atau pilihan lag yang dapat dipertahankan, tampilkan sensitivitasnya.
Gunakan tanggal terestimasi sebagai diagnostik, bukan kesimpulan kausal. Bandingkan dengan peristiwa kelembagaan dan pasar yang diketahui, tetapi jangan menyajikan tanggal yang dipilih dari data yang sama sebagai konfirmasi independen atas satu peristiwa. Pisahkan penjelasan ekonomi, penolakan statistik, dan implikasi trading.
Untuk alur kerja akar unit yang lebih luas, bandingkan dengan panduan stasioneritas, lalu gunakan ADF atau PP sebagai diagnostik pelengkap tanpa patahan bila sesuai. Jika pertanyaannya menyangkut hubungan jangka panjang antarvariabel nonstasioner, lihat panduan kointegrasi Engle–Granger. Tidak ada satu uji pun yang menentukan transformasi yang tepat atau membuktikan strategi menguntungkan.
Pertanyaan umum
Q1Apakah uji Zivot–Andrews menemukan tanggal peristiwa yang sebenarnya?
Uji ini menemukan tanggal kandidat yang menghasilkan statistik terkecil dalam pencarian dan model yang dipilih. Tanggal tersebut bergantung pada sampel, pemangkasan, aturan lag, dan spesifikasi patahan; tanggal itu sendiri bukan estimasi kausal atau interval keyakinan untuk tanggal peristiwa.
Q2Apakah uji Zivot–Andrews hanya uji ADF dengan variabel dummy?
Uji ini menggunakan regresi bergaya Dickey–Fuller diperluas dengan komponen patahan, tetapi juga mencari di antara tanggal kandidat dan melaporkan statistik minimum. Pencarian tersebut mengubah distribusi acuan, sehingga nilai kritis ADF biasa tidak dapat digunakan kembali.
Q3Apa perbedaan model A, B, dan C?
Model A mengizinkan pergeseran intersep atau tingkat, model B mengizinkan perubahan kemiringan tren deterministik, dan model C mengizinkan keduanya. Label perangkat lunak dapat berbeda, jadi periksa definisi implementasinya sebelum menafsirkan hasil.
Q4Dapatkah penolakan ZA digunakan sebagai sinyal trading?
Tidak. Penolakan adalah bukti melawan hipotesis nol akar unit tertentu di bawah model patahan tertentu. Hasil tersebut tidak membuktikan keterprediksian masa depan, aturan masuk yang menguntungkan, atau kinerja setelah biaya transaksi. Riset utama - Zivot dan Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, dan Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey dan Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Bagaimana uji ZA klasik memilih statistik yang dilaporkan?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Definisi jelas untuk istilah inti, dari call, put, dan rantai opsi hingga IV, Greeks, serta spread bid-ask
Lihat glosarium opsi