

Uji Chow untuk Perubahan Struktural dalam Regresi
Pelajari apa yang dibandingkan uji Chow, cara menghitung statistik F, alasan tanggal perubahan perlu ditentukan sebelumnya, dan asumsi yang penting untuk deret waktu keuangan.
Dalam panduan iniApa yang diuji oleh uji Chow
Ringkasan singkat
Uji Chow menanyakan apakah koefisien regresi sama pada dua kelompok yang dipisahkan oleh tanggal perubahan tertentu. Uji ini membandingkan model gabungan yang membatasi koefisien agar sama dengan regresi terpisah untuk setiap kelompok. Dengan asumsi yang sesuai, uji F klasik dapat menolak stabilitas koefisien; uji ini tidak menemukan tanggal yang belum diketahui, tidak menjelaskan penyebab perubahan koefisien, dan tidak membuktikan bahwa strategi trading menguntungkan.
Apa yang diuji oleh uji Chow
Regresi pada sampel panjang dapat menyamarkan perubahan hubungan antara suatu hasil dan prediktornya. Misalnya, eksposur portofolio terhadap imbal hasil pasar luas dapat berbeda sebelum dan sesudah perubahan struktur pasar. Uji Chow mengubah pertanyaan itu menjadi hipotesis gabungan tentang koefisien regresi di kedua sisi tanggal tertentu.
Misalkan model memiliki k koefisien, termasuk intersep. Hipotesis nol menyatakan bahwa vektor koefisien sebelum dan sesudah perubahan sama; hipotesis alternatif menyatakan bahwa setidaknya satu koefisien yang diuji berbeda. Makalah penting Gregory Chow tahun 1960 merumuskan masalah ini sebagai pengujian kesamaan koefisien dari dua regresi linear: makalah Chow.
“Perubahan struktural” di sini berarti perubahan hubungan bersyarat yang direpresentasikan oleh model pilihan. Uji ini tidak menunjukkan bahwa seluruh proses pembangkit data berubah dan tidak mengidentifikasi penyebabnya. Penolakan memberi bukti yang berlawanan dengan batasan stabilitas yang diuji untuk sampel, model, dan tanggal terpilih. Tidak menolak bukan bukti kestabilan permanen.
Menyatakan dugaan perubahan sebagai batasan koefisien
Misalkan y adalah hasil dan x adalah vektor yang memuat intersep dan variabel penjelas yang disertakan. Regresi gabungan memberlakukan satu vektor koefisien pada seluruh sampel. Untuk mengizinkan perubahan setelah tanggal tersebut, definisikan D sebagai nol sebelum perubahan dan satu sesudahnya, lalu interaksikan D dengan setiap regressor: y = x′β + D·x′δ + u. Vektor sebelum perubahan adalah β; sesudahnya β + δ.
Hipotesis nol stabilitas penuh adalah H₀: δ = 0, yaitu batasan gabungan atas intersep dan seluruh kemiringan dalam model yang ditentukan. Dengan satu intersep dan dua prediktor, k = 3. Jika pertanyaannya hanya menyangkut beta pasar, uji hanya interaksi dengan imbal hasil pasar; jangan diam-diam mengubah pertanyaan yang lebih sempit itu menjadi uji semua koefisien.
Bentuk interaksi menjelaskan apa yang diuji oleh perhitungan regresi terpisah. Regresi gabungan adalah model terbatas yang memaksa koefisien sebelum dan sesudah perubahan sama. Dua regresi terpisah adalah model tak terbatas, dengan vektor koefisien yang ditaksir secara independen. Dengan observasi, regressor, dan batasan yang sama, kedua pendekatan menguji hipotesis kesamaan penuh yang sama.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
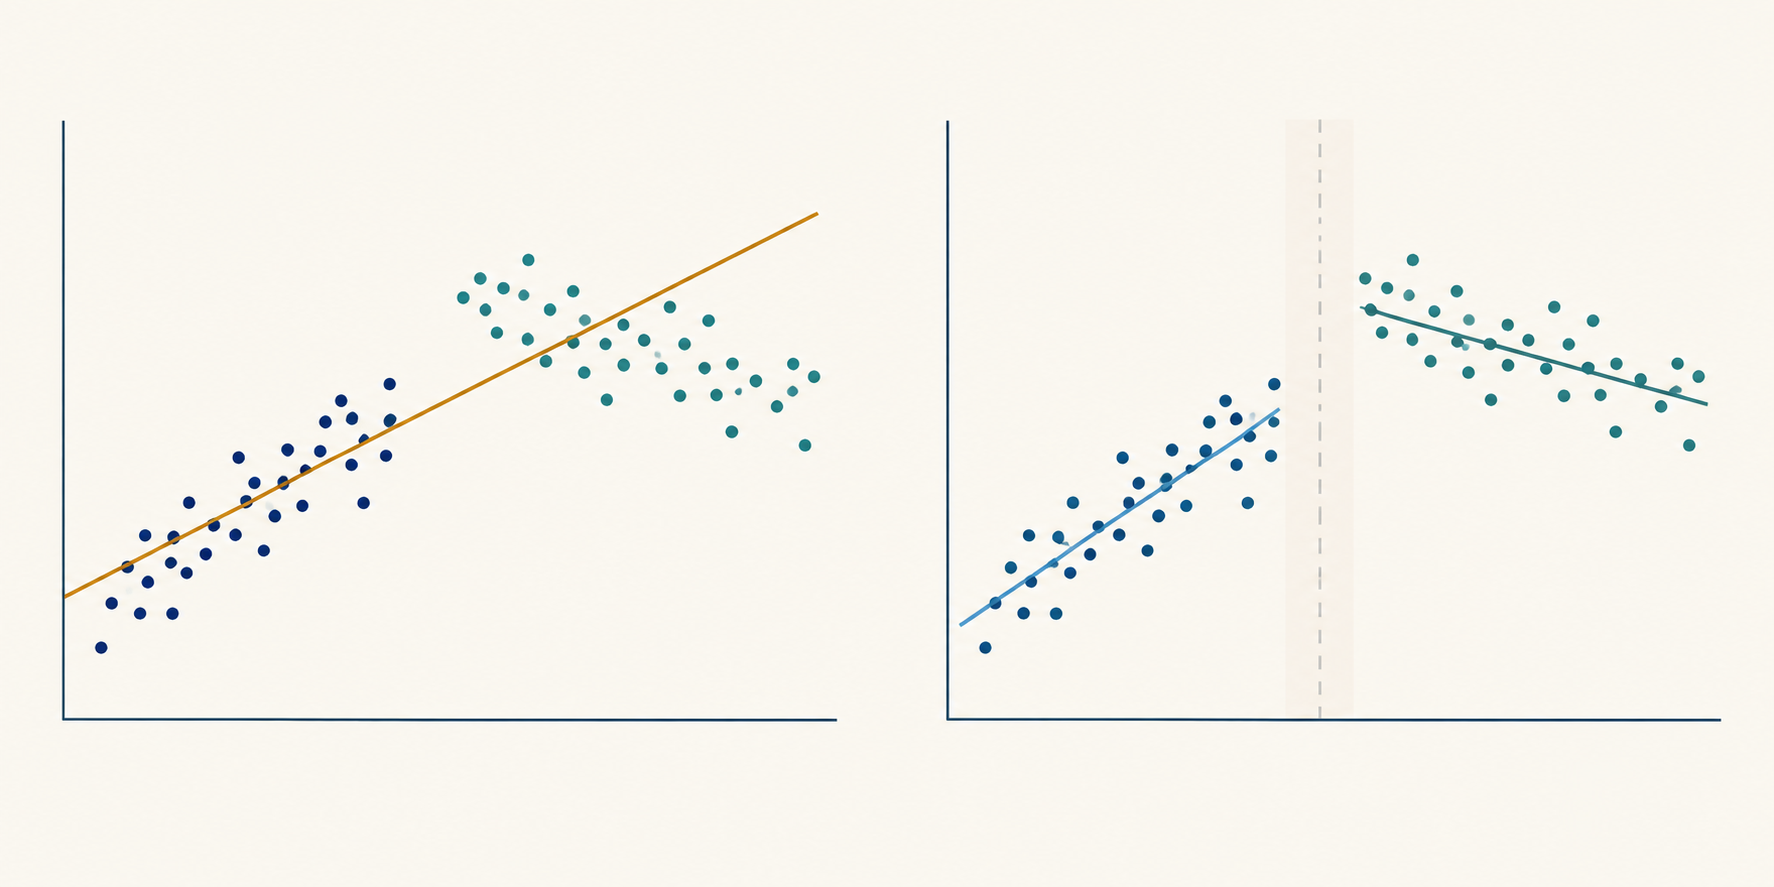
Menentukan tanggal perubahan sebelum mencari hasil yang menguntungkan
Kerangka Chow klasik menganggap tanggal perubahan sudah ditentukan. Dasarnya dapat berupa perubahan aturan eksternal, perombakan kontrak yang diketahui, perubahan definisi data, atau peristiwa lain yang waktunya ditentukan secara independen dari hasil. Penelitian juga perlu menyatakan bagaimana observasi pada tanggal itu sendiri dialokasikan dan bagaimana imbal hasil, rilis data, dan sesi bursa diselaraskan.
Uji Chow bertanggal tetap menggambarkan satu perubahan mendadak. Aturan yang diumumkan dapat diantisipasi sebelum resmi berlaku, penerapannya dapat bertahap, atau kondisi perdagangan dapat berubah lebih dari sekali. Bedakan tanggal pengumuman, tanggal berlaku, dan tanggal penerapan aktual berdasarkan mekanisme yang mungkin mengubah hubungan terukur. Jika pertanyaan yang dirumuskan sebelumnya mencakup respons bertahap, ramp atau interaksi terdistribusi mungkin lebih cocok daripada satu indikator bertingkat. Memilih bentuk setelah membandingkan p-value terkecil menambah pencarian lain.
Jika peneliti mencoba banyak tanggal lalu melaporkan tanggal dengan statistik F terbesar, statistik itu dipilih berdasarkan data. Distribusi F biasa untuk satu tanggal tetap tidak memperhitungkan pemilihan tersebut. Mengulang uji pada banyak aset, hasil, jendela sampel, atau set prediktor menimbulkan masalah yang sama: hasil paling mencolok mungkin sebagian mencerminkan proses pencarian.
Jika titik perubahan tidak diketahui, gunakan prosedur yang dirancang untuk pertanyaan tersebut. Penelitian Andrews tentang ketidakstabilan parameter dengan titik perubahan tak diketahui menunjukkan bahwa distribusi nol yang dihasilkan tidak standar; nilai kritisnya bukan sekadar ambang F Chow bertanggal tetap yang biasa. Untuk beberapa perubahan tak diketahui, Bai dan Perron mengembangkan prosedur untuk menguji dan menaksir beberapa tanggal perubahan. Metode ini memiliki asumsi dan pilihan pemangkasan sampel sendiri, jadi bukan solusi otomatis untuk semua deret waktu. Lihat Andrews (1993) dan Bai dan Perron (1998).
Menghitung statistik F klasik
Taksir satu regresi gabungan dan catat jumlah kuadrat residualnya, SSRₚ. Lalu taksir regresi pada masing-masing sisi tanggal yang ditentukan dan catat SSR₁ dan SSR₂. Jika seluruh vektor koefisien boleh berbeda, statistik klasiknya adalah F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. n₁ dan n₂ adalah jumlah observasi tiap kelompok, sedangkan k adalah jumlah koefisien yang ditaksir di tiap kelompok, termasuk intersep.
Pembilang mengukur tambahan kesalahan kuadrat pada model gabungan setelah memberlakukan k batasan kesamaan, lalu dibagi jumlah batasan. Penyebut menaksir varians residual bersama dengan derajat bebas residual model terpisah. Distribusi acuannya adalah F dengan k derajat bebas pembilang dan n₁ + n₂ − 2k derajat bebas penyebut. Setiap regresi terpisah membutuhkan informasi independen yang cukup untuk menaksir k koefisien; jika rank matriks desain tidak memadai, perbandingan ini tidak dapat digunakan.
Rumus ini menguji seluruh k koefisien sekaligus dengan kondisi klasik model linear, termasuk galat yang independen, normal, dan memiliki varians sama di kedua kelompok. Jika hanya q batasan yang diuji, gunakan uji F gabungan yang valid antara model terbatas dan tak terbatas dengan q derajat bebas pembilang. Jangan mengganti k dengan q dalam rumus SSR lengkap sementara modelnya tetap sama. Pada desain matriks dengan interaksi, uji Wald gabungan merupakan cara umum untuk menyatakan batasan tersebut.
Menghitung contoh keuangan hipotetis
Bayangkan peneliti menanyakan apakah hubungan imbal hasil mingguan portofolio dengan faktor pasar dan faktor risiko kedua berubah setelah tanggal yang dipilih sebelumnya karena dugaan perubahan aturan bursa. Model memiliki intersep dan dua kemiringan, jadi k = 3; terdapat n₁ = 80 observasi sebelum tanggal dan n₂ = 100 sesudahnya. Semua angka bersifat rekaan, bukan estimasi pasar.
Misalkan regresi gabungan memiliki SSRₚ = 360 kuadrat basis poin, sementara regresi terpisah memiliki SSR₁ = 130 dan SSR₂ = 150. Kenaikan SSR akibat batasan gabungan adalah 360 − 130 − 150 = 80; pembilangnya 80 / 3 = 26,67. Derajat bebas residual model terpisah adalah 80 + 100 − 2 × 3 = 174, sehingga penyebutnya 280 / 174 ≈ 1,609. Hasilnya F(3, 174) ≈ 16,57, dengan p-value ekor atas konvensional sekitar 1,6 × 10⁻⁹ di bawah asumsi klasik yang disebutkan. Nilai kritis 5% sekitar 2,66, sehingga contoh hipotetis ini menolak stabilitas penuh koefisien.
Kesimpulannya sengaja terbatas: jika model dan asumsi galatnya sesuai, setidaknya satu koefisien berbeda di antara kedua sampel. Statistik tersebut tidak mengatakan apakah beta pasar naik atau turun; periksa estimasi dan ketidakpastiannya. Hasil ini tidak menunjukkan bahwa perubahan aturan menyebabkan perbedaan dan tidak memberi tahu imbal hasil ekspektasian pascaperubahan, prakiraan yang dapat dieksekusi, atau kinerja bersih strategi.
Menafsirkan hubungan mana yang berubah
Perubahan intersep dapat berarti rata-rata bersyarat y berubah setelah mengendalikan prediktor yang disertakan. Perubahan kemiringan dapat berarti respons hasil yang ditaksir terhadap suatu prediktor berubah. Uji Chow lengkap menggabungkan kedua kemungkinan ini. Penolakan berarti kesamaan vektor koefisien yang diuji tidak didukung; untuk mengetahui koefisien yang bertanggung jawab, periksa estimasi dan batasan tambahan yang dirumuskan dengan benar.
Menguji setiap koefisien secara terpisah bukan pengganti uji gabungan. Beberapa perubahan kecil dapat secara bersama tidak konsisten dengan kesamaan meskipun tak satu pun uji individual meyakinkan. Sebaliknya, koefisien individual yang signifikan setelah memeriksa banyak suku potensial dapat menjadi hasil pengujian berganda. Nyatakan hipotesis gabungan terlebih dahulu, lalu laporkan estimasi, interval kepercayaan, serta selisih yang bermakna secara ekonomi dan menjawab pertanyaan penelitian.
Uji Chow juga berbeda dari analisis deret waktu terputus. Analisis tersebut memodelkan lintasan sebelum intervensi dan menaksir perubahan level dan/atau tren relatif terhadap lintasan itu. Chow menanyakan apakah koefisien regresi tertentu sama antarkelompok; dengan sendirinya, uji ini tidak membangun kontrafaktual intervensi. Perubahan dekat tanggal suatu peristiwa juga dapat mencerminkan guncangan lain yang terjadi bersamaan, perubahan komposisi sampel, atau revisi pengukuran. Panduan deret waktu terputus membahas lintasan intervensi; perbedaan koefisien saja bukan identifikasi kausal.
Untuk ulasan desain deret waktu terputus, lihat tinjauan Bernal, Cummins, dan Gasparrini.
Memeriksa asumsi galat untuk deret waktu keuangan
Acuan F sederhana dari Chow dapat menyesatkan bila galat berkorelasi serial, heteroskedastik, atau dengan cara lain tidak sesuai model varians bersama. Imbal hasil keuangan sering memiliki varians bersyarat yang berubah; observasi berdekatan dapat berbagi informasi atau guncangan, dan observasi di sekitar penutupan pasar dapat memiliki makna berbeda dari sesi biasa yang berurutan. Perubahan yang terlihat masuk akal tidak membuat asumsi klasik tentang galat menjadi benar.
Pisahkan perubahan pada hubungan rata-rata bersyarat dari perubahan varians residual. Jika kemiringan stabil tetapi varians galat berbeda antarrejim, asumsi varians bersama gagal; statistik klasik berbasis SSR terpisah dapat tampak sebagai bukti ketidakstabilan koefisien karena alasan yang keliru. Sebaliknya, estimator kovarians robust mengubah perhitungan ketidakpastian tetapi bukan uji stabilitas koefisien dengan sendirinya. Periksa batasan interaksi dan skala residual sebagai pertanyaan diagnostik yang berbeda.
Salah satu opsi adalah menyatakan perubahan melalui interaksi dalam regresi gabungan, lalu menguji batasan koefisien pilihan dengan estimator kovarians yang sesuai untuk data. Estimator kovarians White yang konsisten terhadap heteroskedastisitas menangani pola varians berbeda dari rumus klasik; estimator HAC Newey–West mengizinkan heteroskedastisitas dan autokorelasi dalam kondisi yang berlaku. Keduanya tidak mempertahankan distribusi F klasik sampel-terbatas secara persis. Statistik Wald robust biasanya mengandalkan pendekatan asimtotik; pilihan lag atau bandwidth perlu alasan. Lihat White dan Newey–West.
Estimator kovarians robust tidak memperbaiki prediktor yang dihilangkan, bentuk fungsi yang buruk, regressor endogen, tanggal yang dipilih dari deret hasil yang sama, atau jumlah observasi yang terlalu sedikit dalam salah satu rezim. Periksa ketergantungan residual, perubahan varians, observasi berpengaruh, dan kepekaan terhadap jendela yang dapat dipertanggungjawabkan. Jika variabel dependen atau regressor tidak stasioner, tentukan dahulu apa yang direpresentasikan regresi sebelum menafsirkan statistik perubahan signifikan sebagai bukti bermakna tentang hubungan yang stabil.
Melaporkan uji tanpa menjadikannya klaim trading
Laporan yang dapat direplikasi menyebutkan hasil, prediktor, transformasi, frekuensi sampel, jumlah observasi di tiap sisi, aturan tanggal yang tepat, dan semua batasan koefisien. Untuk perhitungan klasik, cantumkan SSR gabungan dan terpisah, k, derajat bebas, statistik F, p-value, dan asumsi galat. Untuk uji interaksi robust, sebutkan estimator kovarians, pengaturannya, dan apakah inferensi menggunakan acuan sampel-terbatas atau asimtotik.
Tampilkan estimasi koefisien sebelum dan sesudah perubahan beserta ketidakpastiannya, bukan hanya keputusan penolakan. Jelaskan apakah perbedaan itu bermakna secara ekonomi, bertahan pada jendela dan definisi prediktor alternatif yang masuk akal, serta apakah tanggal ditentukan sebelumnya atau dicari. Perubahan dapat memicu peninjauan atau estimasi ulang model maupun aturan pemantauan, tetapi tidak membuktikan bahwa strategi trading harus diubah atau strategi baru akan berhasil.
Untuk penerapan prakiraan atau trading, evaluasi respons hanya dengan informasi yang tersedia pada tiap waktu keputusan historis. Bandingkan prakiraan atau hasil portofolio di luar sampel dengan tolok ukur yang jelas serta masukkan turnover, spread, biaya, pendanaan bila relevan, dan batas kapasitas. Perubahan signifikan dalam sampel adalah diagnosis stabilitas model, bukan bukti alpha masa depan. Lanjutkan dengan panduan OLS untuk interpretasi regresi dan panduan standard error robust untuk inferensi dengan galat dependen.
Pertanyaan umum
Q1Apakah uji Chow menemukan tanggal perubahan?
Tidak. Uji dasar menilai tanggal yang diberikan kepadanya. Pencarian tanggal yang tidak diketahui membutuhkan prosedur yang memperhitungkan pencarian tersebut dan memakai nilai kritis yang sesuai.
Q2Apakah uji Chow yang signifikan membuktikan bahwa suatu peristiwa mengubah hubungan pasar?
Tidak. Uji tersebut menolak batasan kesamaan koefisien untuk model dan sampel terpilih. Peristiwa lain, perubahan pengukuran, atau perubahan komposisi sampel dapat menjelaskan perbedaan.
Q3Bisakah saya menggunakan rumus F Chow standar untuk imbal hasil keuangan harian?
Hanya jika asumsi galat model dapat dipertahankan. Ketergantungan serial atau varians yang berubah dapat membuat acuan F biasa tidak andal. Uji Wald robust berbasis interaksi mungkin lebih tepat, tetapi tetap memiliki syarat dan tidak menyelesaikan salah spesifikasi model atau pemilihan tanggal.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa hipotesis nol untuk seluruh koefisien dalam uji Chow dengan tanggal tetap?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Baca panduan lengkapMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Baca panduan lengkapCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Baca panduan lengkap