

Uji CUSUM untuk Stabilitas Regresi dan Perubahan Struktural
Pelajari bagaimana residual rekursif membentuk jalur CUSUM, apa yang diuji oleh batasnya, dan perbedaannya dari Chow, CUSUM kuadrat, serta pemantauan langsung.
Dalam panduan iniPertanyaan yang dijawab uji CUSUM regresi
Ringkasan singkat
Uji CUSUM regresi menjumlahkan residual rekursif satu langkah ke depan sesuai urutan waktu, lalu memeriksa apakah jalur kumulatif konsisten dengan koefisien yang stabil. Menembus batas menjadi bukti yang menentang model stabilitas yang ditetapkan; hasil itu tidak menunjukkan penyebab, tanggal patahan tunggal, atau peluang trading.
Pertanyaan yang dijawab uji CUSUM regresi
Regresi dapat terlihat masuk akal pada seluruh sampel meski hubungannya berubah di tengah periode. Galat prediksi positif pada suatu masa dan negatif di masa berikutnya dapat saling mengimbangi dalam ringkasan seluruh sampel. Uji CUSUM regresi mempertahankan urutannya: uji ini mengakumulasikan galat prediksi rekursif dan memeriksa apakah lintasan kumulatif bergerak terlalu jauh dari lintasan yang diharapkan jika koefisien stabil.
Brown, Durbin, dan Evans mengembangkan sejumlah perangkat stabilitas regresi dengan residual rekursif, termasuk CUSUM dan CUSUM kuadrat. Uji ini memeriksa apakah hubungan regresi sesuai dengan asumsi konstan sepanjang sampel, di bawah asumsi model. Uji ini tidak menjelaskan penyebab perubahan dan berbeda dari aturan CUSUM pengendalian proses industri yang mengakumulasi penyimpangan dari rata-rata target yang dipilih terpisah.
Panduan ini berfokus pada CUSUM regresi Brown–Durbin–Evans. Perangkat lunak dapat memakai label “CUSUM” untuk beberapa statistik yang berbeda. Karena itu, laporan sebaiknya menyebut urutan residual, penskalaan, batas, dan distribusi acuannya, bukan hanya nama uji.
Bentuk residual rekursif tanpa menggunakan pengamatan masa depan
Tuliskan regresi sebagai \(y_t=x_t'\beta+u_t\), dengan \(x_t\) mencakup intersep jika model memilikinya, dan \(k\) sebagai jumlah koefisien. Mulailah dengan cukup banyak pengamatan untuk mengestimasi model dengan rank kolom penuh. Untuk setiap pengamatan berikutnya, pasang regresi hanya menggunakan data hingga \(t-1\), lalu prediksi \(y_t\).
Jika \(X_{t-1}\) berisi regressor hingga pengamatan sebelumnya, residual rekursifnya adalah:
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
Pembilangnya adalah galat prediksi satu langkah. Penyebut menyesuaikan ketidakpastian prediksi terhadap leverage yang bergantung pada \(x_t\); ini bukan estimasi volatilitas pasar dengan sendirinya. Dalam model linear stabil klasik dengan regressor tetap yang sesuai serta galat independen dan bervarians sama, residual rekursif bermean nol, tidak berkorelasi satu sama lain, dan memiliki varians galat yang sama. Sifat ini menjadi alasan untuk mengakumulasikannya. Sifat tersebut tidak dijamin hanya karena persamaan diestimasi dengan kuadrat terkecil.
Pengamatan awal digunakan untuk menetapkan koefisien; pengamatan itu bukan urutan residual di luar sampel dari rekursi ini. Jika matriks desain awal hampir singular, prediksi berikutnya juga dapat tidak stabil. Nyatakan sampel awal, regressor, dan transformasinya karena setiap pilihan mengubah jalur residual serta pertanyaan yang diuji.
Akumulasikan galat bertanda dan bandingkan lintasan dengan batas uji
Misalkan \(\hat\sigma\) adalah skala galat yang digunakan dalam implementasi. Jalur kumulatif hingga pengamatan \(r\) dapat ditulis:
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
Di bawah hipotesis nol stabilitas, inovasi positif dan negatif semestinya saling mengimbangi sepanjang waktu selain variasi sampling. Jalur tersebut dibandingkan dengan batas kritis yang diturunkan dari distribusi nol uji. Jika jalur melewati batas, uji menolak kestabilan parameter pada tingkat yang dipilih dan di bawah asumsinya. Penskalaan dan konstruksi batas berbeda menurut implementasi; pita tetap yang digambar manual bukan pengganti nilai kritis yang sesuai.
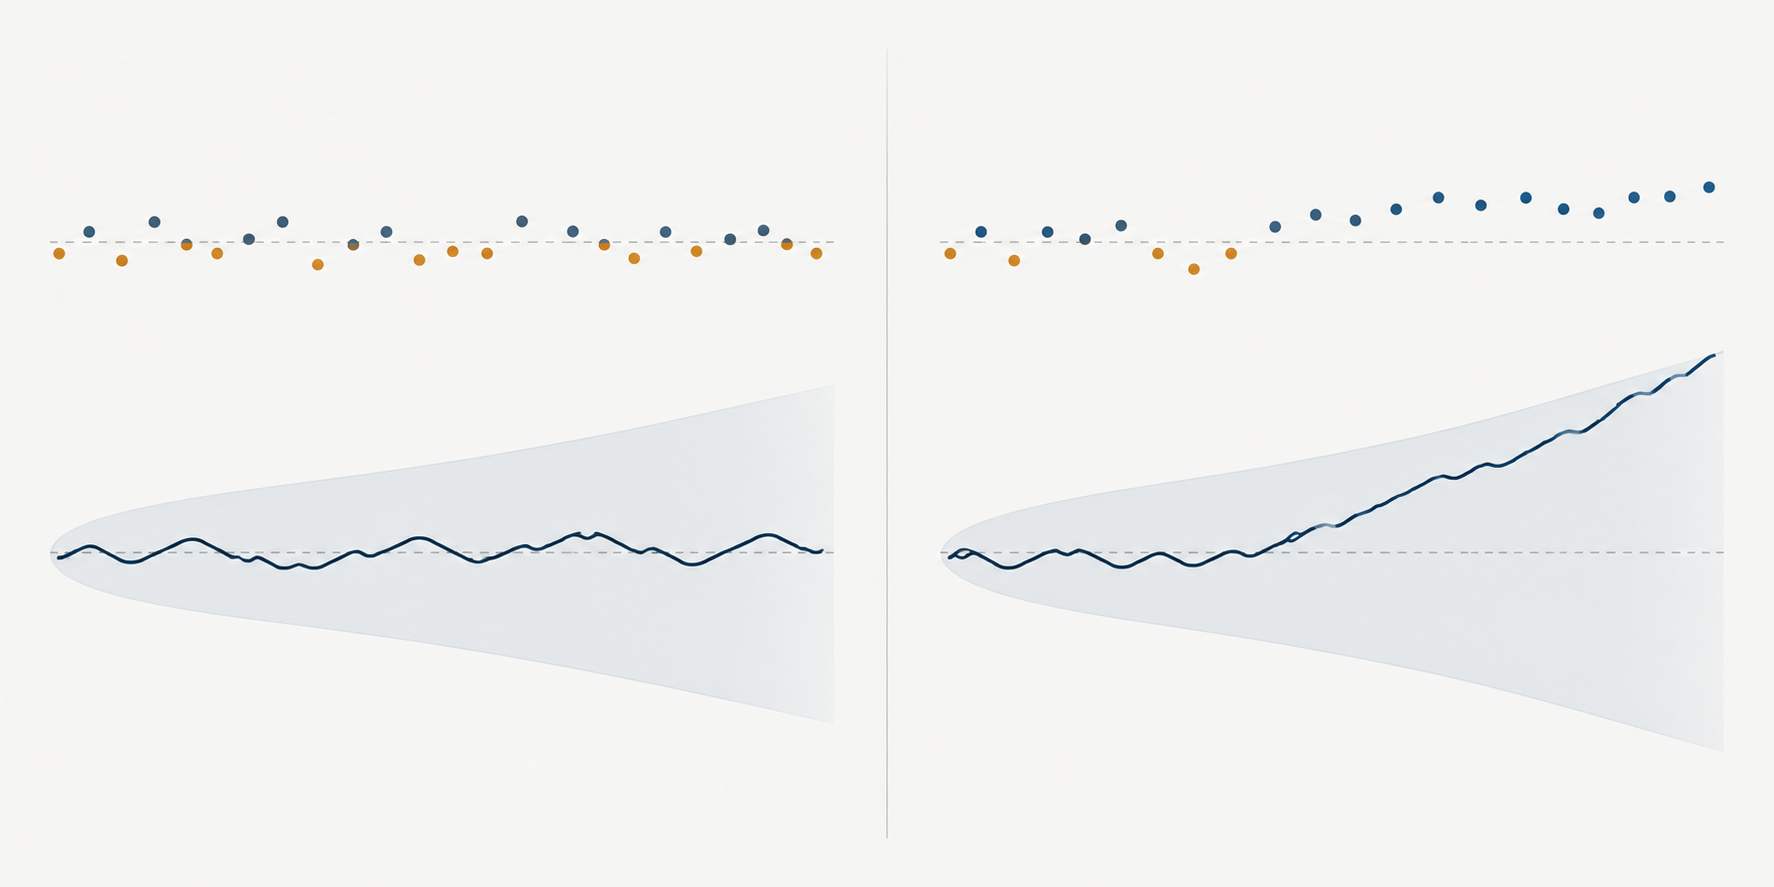
Arah jalur membantu menjelaskan polanya. Rentetan residual rekursif positif mendorong jumlah ke atas karena hasil aktual berkali-kali melampaui nilai prediksi sebelumnya. Rentetan negatif mendorongnya ke bawah. Galat yang berselang-seling dapat membuat jalur tetap dekat tingkat sebelumnya meskipun residual satuannya tidak kecil. Jadi CUSUM menggunakan ukuran sekaligus urutan galat prediksi.
Perubahan intersep, dengan faktor lain serupa, cenderung menghasilkan residual yang mengarah sama. Perubahan kemiringan dapat mengubah arah galat prediksi bergantung pada posisi dan tanda \(x_t\). Jika regressor bergerak di sekitar rata-ratanya, sebagian dampak perubahan kemiringan dapat saling meniadakan dalam satu jumlah kumulatif. Karena itu, lintasan yang tetap di dalam batas tidak membuktikan semua koefisien regresi tidak berubah. Periksa pula lintasan koefisien rekursif, uji interaksi, dan daya uji.
Misalkan ada dua urutan residual rekursif hipotetis yang sudah disesuaikan skalanya. Enam nilai berturut-turut \(+0.4\) menghasilkan kenaikan kumulatif \(2.4\). Urutan \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) berakhir di nol. Keduanya memiliki residual dengan nilai absolut sama, tetapi hanya urutan pertama mempertahankan arah. Jumlah ini mengilustrasikan mekanisme, bukan nilai kritis, nilai-p, atau bukti tentang aset nyata.
Baca CUSUM kuadrat sebagai diagnostik yang berbeda
CUSUM kuadrat menjumlahkan kuadrat residual rekursif alih-alih tandanya. Bentuk sederhana pangsa kumulatifnya adalah:
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Dalam proses stabil dengan varians galat yang sama, pangsa kumulatif semestinya bertambah kurang lebih sebanding dengan jumlah pengamatan. Kumpulan residual kuadrat yang besar dapat membuat lintasan menanjak tajam; periode yang tenang dapat meratakannya. Brown, Durbin, dan Evans membahasnya bersama CUSUM bertanda, sedangkan penelitian selanjutnya juga mengkaji uji CUSUM kuadrat berbasis residual kuadrat terkecil biasa.
Jangan menafsirkan lintasan residual kuadrat sebagai uji volatilitas murni atau alternatif bersih untuk perubahan koefisien. Pengamatan besar, perubahan varians, rata-rata kondisional yang salah spesifikasi, dan koefisien regresi yang berubah semuanya dapat memengaruhinya. Sebaliknya, CUSUM bertanda dapat tidak terkalibrasi dengan baik saat varians berubah meski galat positif dan negatif masih seimbang. Uji ARCH-LM mengajukan pertanyaan lebih spesifik tentang daya prediksi residual kuadrat, tetapi tetap tidak mendiagnosis semua pola volatilitas.
Gunakan statistik yang sesuai dengan pertanyaan tentang patahan
Uji Chow dengan tanggal tetap membandingkan koefisien regresi di kedua sisi tanggal yang ditentukan sebelumnya. CUSUM regresi memeriksa lintasan rekursif menurut urutan sampel dan tidak memerlukan satu tanggal patahan dari luar. Menembus batas tidak menunjukkan tanggal tepat kapan satu perubahan mendadak dimulai. Drift bertahap, beberapa perubahan, rangkaian pencilan, atau kegagalan model varians dapat menghasilkan pola lintasan berbeda.
Jika tanggal perubahan belum diketahui dan tujuannya adalah uji formal untuk satu patahan, Andrews mengembangkan prosedur supremum Wald, rasio likelihood, dan pengali Lagrange dengan nilai kritis nonstandar. Prosedur tersebut mencari di antara tanggal kandidat dengan memperhitungkan proses pencarian. Statistik serta nilai kritisnya tidak dapat dipertukarkan dengan pita CUSUM Brown–Durbin–Evans. Pengujian beberapa patahan memerlukan prosedur dan asumsi tambahan. Lihat panduan uji Chow untuk perbandingan bertanggal tertentu dan makalah Andrews tentang titik perubahan yang tidak diketahui untuk masalah pencarian yang lebih luas.
Perbedaan ini penting ketika analis menjalankan banyak diagnostik. Berulang kali mencoba CUSUM, CUSUM kuadrat, tanggal kandidat, regressor, dan jendela sampel menimbulkan masalah seleksi. Tingkat signifikansi nominal untuk satu uji yang ditentukan sebelumnya tidak menyatakan peluang munculnya setidaknya satu alarm palsu di antara semua percobaan itu. Catat lintasan atau statistik yang dipilih sebelum melihat hasil, atau gunakan prosedur inferensi yang memperhitungkan pencarian.
Pisahkan uji retrospektif dari pemantauan stabilitas langsung
Uji retrospektif mengevaluasi sampel historis yang tetap. Aturan pemantauan berulang kali mengevaluasi data baru setelah periode dasar. Menerapkan batas uji satu kali yang sama pada setiap pengamatan baru tidak otomatis mempertahankan tingkat alarm palsu nominal; keputusan berulang memiliki struktur probabilitas yang berbeda.
Chu, Stinchcombe, dan White mengembangkan prosedur fluctuation dan CUSUM untuk pemantauan waktu nyata setelah sampel historis digunakan untuk mengestimasi hubungan stabil. Batas pemantauan mereka memperhitungkan pengamatan berulang dalam kondisi asimtotik makalah tersebut. Sampel dasar harus memadai, dan rancangan pemantauan harus menetapkan tindakan setelah alarm, kapan parameter diperbarui, dan kapan pemantauan berakhir. Jangan menyebut grafik CUSUM historis sebagai prosedur daring tanpa menentukan pilihan-pilihan tersebut.
Dalam sistem trading, alarm berarti hubungan model dengan data baru mungkin tidak lagi cukup sesuai dengan asumsi stabilitas. Alarm dapat memicu pemeriksaan atau tinjauan risiko yang sudah ditentukan. Alarm tidak menyatakan koefisien mana yang berubah, apakah transaksi harus dilakukan, atau apakah pengurangan eksposur akan memperbaiki imbal hasil. Jika pemantauan berulang digunakan, evaluasi jeda deteksi dan biaya alarm palsu bersama ambang statistiknya.
Periksa asumsi sebelum membaca grafik CUSUM keuangan
Penurunan klasik residual rekursif mengasumsikan hubungan linear yang ditentukan dengan benar dan proses galat bervarians stabil tanpa korelasi serial. Deret keuangan dapat melanggar kondisi ini karena volatility clustering, ekor tebal, harga kedaluwarsa atau tidak serempak, horizon imbal hasil yang tumpang tindih, serta perubahan struktur pasar. Rentetan residual searah bisa mencerminkan perubahan koefisien nyata, dinamika yang dihilangkan, cap waktu yang salah, atau episode volatilitas yang mengubah distribusi acuan.
Mengganti estimator kovarians setelah regresi kuadrat terkecil dipasang tidak otomatis menghasilkan batas CUSUM yang valid. Inferensi robust terhadap heteroskedastisitas atau dependensi memerlukan statistik dan distribusi acuan yang dirancang untuk kondisi tersebut. Grafik CUSUM regresi adalah diagnostik stabilitas; grafik ini bukan pengganti pemeriksaan dependensi residual, pengujian heteroskedastisitas kondisional, atau validasi spesifikasi. Lihat panduan uji ARCH-LM untuk volatility clustering dan panduan galat baku robust bila relevan.
Tentukan interval sampling dan kalender pasar sebelum membentuk residual. Imbal hasil dari penutupan ke penutupan yang melewati hari libur panjang tidak memiliki interval yang sama dengan imbal hasil sesi biasa. Aksi korporasi, rollover kontrak, konversi mata uang, dan pengamatan yang hilang juga dapat menciptakan galat prediksi yang tampak seperti ketidakstabilan. Jangan mengisi celah atau menyelaraskan harga aset secara mekanis tanpa menjelaskan arti pengamatan waktu \(t\) dalam model.
Laporkan detail yang cukup agar pembaca dapat mereplikasi uji
Sebutkan variabel hasil, regressor, intersep, transformasi, tanggal sampel, frekuensi, periode estimasi awal, dan jumlah residual rekursif. Nyatakan apakah residual diskalakan dengan varians prediksi rekursif dan bagaimana \(\hat\sigma\) diestimasi. Identifikasi versi CUSUM atau CUSUM kuadrat, distribusi acuan, tingkat kritis, aturan batas, serta default perangkat lunak yang memengaruhi hasil.
Tampilkan lintasan atau statistik bersama koefisien hasil estimasi dan diagnostik residual. Menembus batas adalah bukti yang menentang kestabilan di bawah model yang diuji, bukan estimasi penyebab ekonomi atau dampak kausal peristiwa tertentu. Jika tujuannya peramalan atau trading, gunakan periode uji kronologis di luar sampel, ungkap kapan alarm tersedia, dan perhitungkan spread, dampak pasar, biaya, pinjaman, pendanaan, serta turnover. Bandingkan responsnya dengan tolok ukur model tetap. Peringatan stabilitas dapat memicu tinjauan model; peringatan itu tidak membuktikan keunggulan aturan adaptif.
Brown, Durbin, dan Evans memperkenalkan prosedur stabilitas CUSUM residual rekursif dan CUSUM kuadrat dalam makalah tahun 1975. McCabe dan Harrison mengkaji uji CUSUM kuadrat dengan residual kuadrat terkecil biasa. Untuk titik perubahan tak diketahui, lihat Andrews (1993); untuk pemantauan sekuensial, lihat Chu, Stinchcombe, dan White (1996). Panduan terkait membahas regresi OLS, uji Chow, dan volatility clustering.
Pertanyaan umum
Q1Apakah uji CUSUM menemukan tanggal patahan struktural yang tepat?
Tidak. Lintasannya dapat menunjukkan kapan galat prediksi kumulatif mulai bergerak secara menetap, tetapi menembus batas bukan estimasi formal untuk satu tanggal patahan yang unik. Prosedur tanggal tak diketahui memakai statistik pencarian dan nilai kritis tersendiri.
Q2Apakah CUSUM kuadrat sama dengan uji volatility clustering?
Tidak. Uji ini melacak pangsa kumulatif residual rekursif kuadrat dan dapat bereaksi terhadap beberapa bentuk salah spesifikasi atau ketidakstabilan. Uji ARCH-LM menargetkan prediktabilitas serial dalam residual kuadrat di bawah asumsinya.
Q3Bisakah batas CUSUM historis digunakan lagi setiap hari untuk alarm langsung?
Tidak secara otomatis. Pengujian berulang setiap kali ada pengamatan baru mengubah karakteristik alarm palsu. Prosedur pemantauan sekuensial memerlukan batas yang dirancang untuk pengamatan berulang dan periode dasar stabil yang ditetapkan.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Mengapa CUSUM regresi menggunakan residual rekursif?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Baca panduan lengkapCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Baca panduan lengkapMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Baca panduan lengkap