

Studi Peristiwa dan Return Abnormal Kumulatif (CAR)
Pelajari penentuan waktu peristiwa, model pasar untuk return ekspektasian, perhitungan AR, CAR, AAR, dan CAAR, serta batas inferensi saat pengumuman berkelompok
Dalam panduan iniPertanyaan apa yang dijawab studi peristiwa?
Ringkasan singkat
Studi peristiwa membandingkan return aktual suatu sekuritas dengan return ekspektasian dari model acuan pilihan di sekitar tanggal tertentu. Selisih harian disebut return abnormal (AR), sedangkan jumlah aritmetisnya selama beberapa hari disebut return abnormal kumulatif (CAR). CAR mengukur kinerja relatif terhadap model dan jendela yang dipilih; angka ini sendiri tidak membuktikan bahwa berita menyebabkan pergerakan harga dan bukan sinyal untuk bertransaksi
Pertanyaan apa yang dijawab studi peristiwa?
Pertanyaannya biasanya: bagaimana harga sekuritas bergerak di sekitar pengumuman tertentu dibandingkan dengan pergerakan pasar normal yang diperkirakan? Peristiwanya bisa berupa pengumuman laba, keputusan regulator, merger, atau berita lain dengan waktu yang dapat ditentukan. Tinjauan MacKinlay menjelaskan logika dan rancangan studi peristiwa di bidang keuangan, tetapi mutu kesimpulan tetap bergantung pada definisi peristiwa, model return ekspektasian, dan jendela yang digunakan (MacKinlay, 1997)
Return abnormal bukan return yang terlihat secara terpisah di pasar. Nilainya adalah residual: return aktual dikurangi return ekspektasian menurut tolok ukur yang dipilih. Karena itu CAR dapat positif meskipun return aktual saham negatif, jika model memperkirakan return yang lebih negatif. Sebutkan tolok ukur dan periodenya agar angka tersebut dapat ditafsirkan
Tentukan unit analisis terlebih dahulu: satu perusahaan, satu portofolio, atau kumpulan pengumuman dari beberapa perusahaan. Untuk merangkum reaksi rata-rata lintas peristiwa, gunakan pula rata-rata potong lintang seperti AAR dan CAAR. Inferensi perlu mempertimbangkan kemungkinan return antarperusahaan saling bergantung
Tetapkan peristiwa dan waktunya secara cermat
Definisikan waktu peristiwa t=0 berdasarkan waktu rilis berita dalam waktu lokal bursa tempat sekuritas diperdagangkan. Catat zona waktu, tanggal, dan sumber cap waktu. Selanjutnya, hitung t dalam sesi perdagangan, bukan hari kalender: t=-1 adalah sesi sebelumnya dan t=+1 adalah sesi berikutnya
Jika pengumuman keluar setelah pasar tutup, sesi perdagangan reguler berikutnya biasanya menjadi t=0 karena pasar tidak dapat memperhitungkan berita saat penutupan. Logika yang sama berlaku untuk pengumuman saat akhir pekan atau hari libur bursa. Pengumuman sebelum pembukaan dapat dipetakan ke sesi hari itu. Untuk pengumuman saat sesi berlangsung, data intrahari mungkin lebih sesuai jika analisis perlu membedakan respons dalam hitungan jam atau menit
Jangan samakan waktu pengumuman dengan tanggal penerapan kebijakan atau penyelesaian transaksi. Investor mungkin telah mengantisipasi pengumuman atau informasinya bocor, sehingga respons dapat muncul sebelum t=0. Cantumkan waktu rilis resmi dan jelaskan apakah jendela mencakup kemungkinan antisipasi sebelumnya
Pisahkan jendela estimasi dan jendela peristiwa
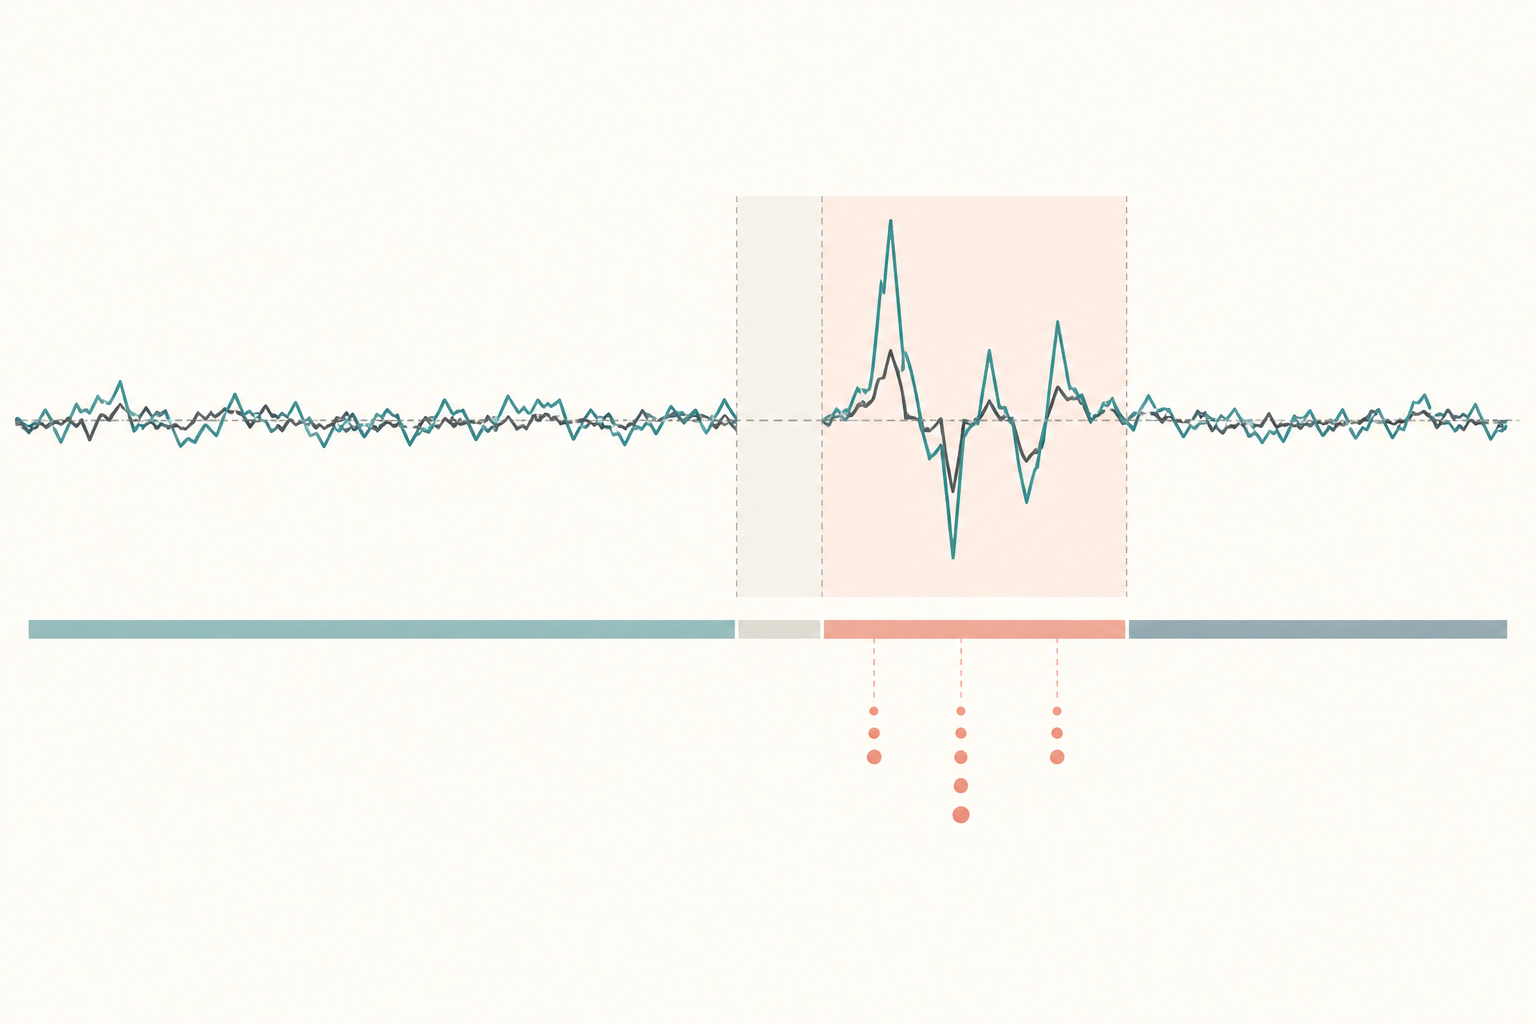
Jendela estimasi digunakan untuk mengestimasi return ekspektasian dalam kondisi normal; jendela peristiwa mengukur penyimpangan di sekitar berita. Sebagai ilustrasi, model dapat diestimasi pada sesi perdagangan -250 hingga -30, lalu diuji pada jendela [-1,+1]. Batas tersebut hanya contoh, bukan aturan baku. Sesuaikan jendela dengan frekuensi data, tanggal peristiwa, dan pertanyaan riset
Kedua jendela sebaiknya tidak tumpang tindih. Jika return saat peristiwa ikut mengestimasi parameter, tolok ukur dapat tercemar oleh guncangan yang ingin diukur. Jarak di antaranya mengurangi kontaminasi, tetapi jarak yang terlalu panjang dapat membuat parameter kurang mewakili rezim pasar saat peristiwa
Laporkan sesi perdagangan aktual yang masuk ke tiap jendela serta penanganan hari libur, penghentian perdagangan, harga yang hilang, dan peristiwa bersamaan. Brown dan Warner mengkaji karakteristik prosedur studi peristiwa menggunakan return harian; berpindah dari data harian ke intrahari mengubah ketepatan waktu sekaligus asumsi (Brown and Warner, 198590042-X))
Hitung AR dan CAR dari model yang dinyatakan
Dalam model pasar, return ekspektasian sekuritas ditaksir dari return pasar dan dua parameter yang telah diestimasi: Rhat_i,t = alpha_i + beta_i R_m,t. Di sini i menunjukkan sekuritas, t adalah sesi perdagangan, dan R_m,t adalah return indeks pasar pilihan. Nyatakan indeks, definisi return, dan periode estimasi parameter
Return abnormal adalah AR_i,t = R_i,t - Rhat_i,t, yaitu return aktual dikurangi return ekspektasian. Return abnormal kumulatif dari t1 sampai t2 adalah CAR_i[t1,t2] = jumlah AR_i,t pada sesi-sesi tersebut. Ini merupakan penjumlahan aritmetis return abnormal harian, bukan return majemuk strategi beli dan tahan
Pertahankan satuan yang sama saat mengurangkan atau menjumlahkan return dalam persentase. Di sini pp berarti poin persentase: 2,00% dikurangi 1,30% menghasilkan 0,70 poin persentase, bukan kenaikan relatif sebesar 0,70% dari return ekspektasian
Ikuti contoh hitung untuk tiga sesi
Misalkan model yang diestimasi menghasilkan alpha=0,10% dan beta=1,20, dengan jendela peristiwa [-1,0,+1]. Return pasar pada ketiga sesi adalah [1,00%, -0,50%, 0,25%], sedangkan return aktual saham [2,00%, -1,00%, 1,10%]. Nilai ini merupakan angka hipotetis yang konsisten untuk menjelaskan perhitungan, bukan data pasar
Dengan Rhat_i,t = alpha_i + beta_i R_m,t, return ekspektasian menjadi [1,30%, -0,50%, 0,40%]. Setelah dikurangkan dari return aktual, diperoleh AR=[+0,70pp, -0,50pp, +0,70pp]. Jadi CAR selama tiga sesi adalah +0,70 - 0,50 + 0,70 = +0,90 poin persentase
Artinya, dalam jendela hipotetis ini saham menghasilkan return kumulatif 0,90 poin persentase di atas perkiraan model pasar yang dipilih. Hasil ini tidak berarti pengumuman sendirian menyebabkan pergerakan tersebut: mungkin ada berita lain, model return ekspektasian mungkin keliru, atau pasar telah mengantisipasi pengumuman
Bedakan AAR dan CAAR dari return majemuk
Untuk N peristiwa atau sekuritas, AAR_t adalah rata-rata AR_i,t lintas i pada hari peristiwa t. CAAR untuk jendela yang dipilih adalah jumlah AAR_t selama hari-hari tersebut. Jika kumpulan peristiwa dan jendelanya sama, CAAR sama dengan rata-rata CAR individual
AAR menunjukkan respons rata-rata harian, sedangkan CAAR merangkum jumlah respons dalam jendela. Laporkan ukuran sampel, cara peristiwa dipilih, dan apakah kumpulan perusahaan tetap sama setiap hari. Jika perusahaan yang tersedia berubah dari hari ke hari, jumlah kumulatifnya mungkin tidak menggambarkan kumpulan yang sama sepanjang jendela
Sebagai ilustrasi matematis saja: dua return abnormal harian +10% dan -10% berjumlah CAR 0%. Namun, jika dikompaun secara berurutan, hasilnya (1,10 × 0,90) - 1 = -1%. Contoh ini menunjukkan bahwa CAR bukan return majemuk beli dan tahan; ini bukan simulasi perdagangan atau ramalan
Perhatikan varians, dependensi, dan batas pengujian
Varians return dapat meningkat saat peristiwa terjadi; ini disebut varians yang dipicu oleh peristiwa. Jika pengujian menganggap varians yang diestimasi pada periode tenang tetap konstan, standard error dan statistik uji bisa tidak sesuai. Boehmer, Musumeci, dan Poulsen membahas prosedur studi peristiwa yang memperhitungkan varians akibat peristiwa (Boehmer et al., 199190032-F))
Peristiwa pada perusahaan berbeda belum tentu independen. Pengumuman pada hari yang sama, berita sektoral bersama, atau berita pasar luas dapat menghubungkan return abnormal antar saham. Mengabaikan ketergantungan potong lintang dapat mengecilkan standard error dan membuat bukti tampak lebih kuat. Kolari dan Pynnönen membahas penyesuaian pengujian studi peristiwa ketika sekuritas berkorelasi (Kolari and Pynnönen, 2010)
Investor mungkin mengantisipasi berita, pengumuman lain dapat muncul bersamaan, dan hasil bisa sensitif terhadap panjang jendela atau spesifikasi model. Laporkan antisipasi dan faktor perancu, lalu uji sensitivitas dengan jendela dan model alternatif yang masuk akal; jangan memilih hanya hasil yang paling menguntungkan. Lihat juga korelasi versus kausalitas dan asumsi regresi OLS. Koefisien waktu peristiwa dalam data panel pada panduan difference-in-differences memakai istilah “studi peristiwa” dalam rancangan kausal yang berbeda; ukuran itu bukan CAR di sekitar pengumuman
Tafsirkan hasil dan laporkan rancangan
Laporkan tanggal dan waktu peristiwa menurut waktu lokal bursa, aturan penetapan t=0, sumber cap waktu, serta jendela estimasi dan peristiwa. Jelaskan sampel, indeks pasar, frekuensi return, persamaan return ekspektasian, sesi aktual yang digunakan, dan penanganan peristiwa bersamaan serta data hilang
Sajikan AR dan CAR atau AAR dan CAAR beserta satuan, ukuran sampel, uji hipotesis dan asumsinya, cara menangani varians dan ketergantungan potong lintang, serta interval keyakinan atau standard error yang sesuai. Tampilkan analisis sensitivitas yang didukung rancangan riset dan jelaskan perbedaan antarspesifikasi
Batasi kesimpulan: hasil menunjukkan penyimpangan dari return ekspektasian menurut model dan jendela yang dipilih. Angka ini sendiri tidak membuktikan kausalitas, tidak menjamin dampak berlanjut, dan tidak menunjukkan strategi akan menguntungkan setelah biaya dan risiko eksekusi. CAR positif atau negatif bukan rekomendasi transaksi
Pertanyaan umum
Q1Apakah CAR sama dengan return investor yang membeli saham dan menahannya selama jendela?
Belum tentu. CAR menjumlahkan return abnormal harian secara aritmetis, bukan mengompaunkannya, dan mengurangi return ekspektasian menurut suatu model
Q2Apakah CAR positif membuktikan pengumuman menaikkan nilai perusahaan?
Tidak. CAR adalah penyimpangan dari tolok ukur yang dipilih. Berita bersamaan, antisipasi, atau kesalahan model dapat memengaruhi hasil; ukuran ini sendiri tidak membangun perbandingan kausal
Q3Kapan jendela peristiwa lebih panjang dari satu sesi berguna?
Jendela lebih panjang dapat menangkap respons bertahap atau ketidakpastian waktu, tetapi juga meningkatkan peluang masuknya berita lain. Jelaskan alasan pemilihan dan laporkan sensitivitasnya
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Bagaimana AR dihitung dalam studi peristiwa?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Baca panduan lengkapMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Baca panduan lengkap