

Uji Bai–Perron untuk Beberapa Patahan Struktural dalam Regresi
Pelajari cara metode Bai–Perron mencari jumlah dan tanggal patahan regresi yang tidak diketahui, fungsi trimming dan nilai kritis, serta hal yang tidak dapat dibuktikan oleh estimasi patahan.
Dalam panduan iniPertanyaan yang diajukan uji regresi beberapa patahan
Ringkasan singkat
Metode Bai–Perron mengestimasi tanggal patahan regresi secara bersama untuk jumlah patahan yang dipilih, lalu menggunakan uji atau aturan pemilihan model untuk menilai berapa banyak patahan yang didukung data. Tanggal dan jumlahnya bergantung pada regresi, panjang segmen minimum, asumsi galat, dan prosedur pencarian; hasilnya tidak mengidentifikasi penyebab atau keunggulan trading.
Pertanyaan yang diajukan uji regresi beberapa patahan
Patahan struktural dalam regresi berarti satu atau beberapa koefisien mungkin berubah pada titik yang tidak diketahui dalam sampel. Satu estimasi untuk seluruh sampel dapat menyembunyikan perubahan ini: jika hubungan imbal hasil dan risiko positif pada satu periode, lalu melemah atau berbalik pada periode berikutnya, koefisien rata-ratanya mungkin tidak menggambarkan salah satu periode dengan baik. Prosedur Bai–Perron mengubah kekhawatiran itu menjadi pencarian terdefinisi atas partisi observasi.
Perbedaan utama dari uji Chow adalah apakah tanggalnya ditetapkan sebelumnya. Uji Chow membandingkan sub-sampel di sekitar tanggal yang diberikan; mencoba banyak tanggal lalu melaporkan statistik Chow biasa yang paling besar tidak mempertahankan distribusi acuan standar uji tersebut. Uji Bai–Perron memperhitungkan pencarian atas tanggal kandidat dan dapat menilai lebih dari satu patahan. Untuk kasus tanggal yang ditentukan sebelumnya, lihat panduan uji Chow.
Perbedaan dari CUSUM regresi juga penting. CUSUM memeriksa jalur berurutan dari residual rekursif untuk mencari bukti ketidakstabilan, tetapi dengan sendirinya tidak menghasilkan daftar terpilih berisi beberapa tanggal patahan. Bai–Perron justru mengestimasi partisi dalam model regresi sepotong-sepotong yang dinyatakan secara eksplisit. Tidak satu pun metode menjelaskan mengapa hubungan berubah. Untuk diagnostik jalur residual, lihat panduan CUSUM regresi.
Tuliskan regresi dengan tanggal dan jumlah patahan yang tidak diketahui
Misalkan ada \(T\) observasi dan \(m\) patahan pada tanggal bilangan bulat \(T_1<\cdots<T_m\). Tetapkan \(T_0=0\) dan \(T_{m+1}=T\), lalu definisikan segmen \(j\) sebagai observasi \(T_{j-1}+1,\ldots,T_j\). Dalam model perubahan struktural penuh:
\[ y_t=x_t'\beta_j+u_t,\qquad T_{j-1}<t\le T_j,\quad j=1,\ldots,m+1. \]
Di sini \(y_t\) adalah hasil, \(x_t\) adalah vektor regressor yang disertakan, \(\beta_j\) adalah vektor koefisien pada segmen \(j\), dan \(u_t\) adalah galat. Hal yang belum diketahui bukan hanya nilai koefisien: kecuali ditetapkan oleh rancangan, tanggal patahan dan jumlah \(m\) juga harus diestimasi atau dipilih. Model ini juga mengasumsikan urutan observasi bermakna dan setiap segmen memiliki vektor koefisien yang stabil menurut spesifikasi yang dipilih.
Dalam contoh keuangan, \(y_t\) dapat berupa imbal hasil portofolio, sedangkan \(x_t\) dapat mencakup imbal hasil pasar, perubahan suku bunga, atau ukuran volatilitas. Patahan yang terdeteksi berarti rata-rata kondisional linear sepotong-sepotong yang dipilih lebih cocok di dalam sampel menurut prosedur tersebut. Itu tidak berarti suatu peristiwa tertentu mengubah koefisien, variabelnya eksogen, atau hubungannya stabil di luar sampel.
Bedakan tanggal observasi dengan tanggal kalender. Jika observasi adalah sesi perdagangan harian, patahan antara sesi 120 dan 121 belum tentu menunjukkan satu hari kalender aktivitas pasar; hari libur, kuotasi yang hilang, dan pengambilan sampel tidak teratur memengaruhi pemetaannya. Nyatakan cara sampel diurutkan dan cara tanggal patahan dilaporkan sebelum memperlakukannya sebagai cap waktu suatu peristiwa.
Pilih perubahan penuh atau parsial secara sengaja
Dalam model perubahan struktural penuh, setiap koefisien di \(\beta_j\) dapat berbeda antarsegmen. Ini memungkinkan intersep dan seluruh slope berubah, tetapi membutuhkan lebih banyak parameter khusus untuk setiap segmen. Karena itu, patahan lebih sulit diestimasi dengan presisi ketika segmen pendek atau vektor regressor besar. Perubahan penuh hanya sesuai jika pertanyaannya membolehkan semua hubungan yang dimodelkan diatur ulang.
Dalam model perubahan struktural parsial, beberapa koefisien dibatasi agar tetap sama, sementara yang lain boleh berubah. Misalnya, tulis \(\beta_j=(\delta',\gamma_j')'\), dengan \(\delta\) yang sama di seluruh segmen dan \(\gamma_j\) khusus segmen. Ini dapat mencerminkan pembatasan substantif, seperti membolehkan intersep dan slope paparan kebijakan berubah tetapi menjaga efek variabel kontrol tetap sama. Pembatasan ini mengubah fungsi objektif yang diestimasi sekaligus distribusi acuan uji; nyatakan pembatasan tersebut, jangan anggap sebagai penyederhanaan yang tidak berdampak.
Perhitungannya juga berbeda. Pada perubahan penuh, jumlah kuadrat residual (RSS) suatu partisi kandidat merupakan jumlah RSS segmen yang terpisah, sehingga rekursi pemrograman dinamis dapat mengoptimalkan partisi untuk jumlah patahan tetap. Dalam model parsial, koefisien bersama menghubungkan semua segmen. Bai dan Perron menjelaskan prosedur iteratif yang bergantian mengestimasi tanggal patahan dan koefisien yang berubah dengan koefisien bersama ditahan tetap, lalu memperbarui koefisien bersama untuk partisi tertentu. Rekursi sederhana yang hanya menjumlahkan RSS tiap segmen tidak menyelesaikan bersama model terbatas tersebut. Pilih spesifikasi menurut pertanyaan ilmiah atau peramalan, bukan versi yang melaporkan patahan lebih banyak.
Tetapkan panjang segmen minimum sebelum melihat tanggal kandidat
Pencarian patahan memerlukan jumlah observasi minimum pada setiap segmen. Aturan trimming ini mencegah pencocokan interval yang sangat pendek dan dapat menghasilkan koefisien tidak stabil, tetapi juga menyingkirkan perubahan nyata yang terlalu dekat dengan ujung sampel atau patahan lain. Aturan ini bagian dari rancangan, bukan hukum alam universal.
Pertimbangkan sampel hipotetis yang jelas dengan \(T=240\) observasi dan fraksi trimming terpilih 15%. Ini menghasilkan \(h=0.15\times240=36\) observasi sebagai panjang segmen minimum. Untuk satu patahan, jika tanggal patahan menandai observasi terakhir pada segmen sebelumnya, tanggal yang diizinkan adalah \(36\le T_1\le204\). Kedua sisi lalu memiliki sedikitnya 36 observasi.
Untuk dua patahan, pasangan tanggal yang diizinkan harus memenuhi:
\[ 36\le T_1,\qquad T_1+36\le T_2\le204. \]
Secara ekuivalen, \(T_1\le168\), sedangkan \(T_2\) harus menyisakan 36 observasi setelah patahan kedua dan berjarak sedikitnya 36 observasi dari patahan pertama. Pasangan \((72,156)\) diizinkan: tiga segmennya berisi 72, 84, dan 84 observasi. Pasangan \((80,100)\) tidak diizinkan karena segmen tengah hanya memiliki 20 observasi. Dengan \(h\) ini, paling banyak lima patahan dapat dimuat dalam 240 observasi: enam segmen memerlukan sedikitnya \(6\times36=216\) observasi, sedangkan tujuh segmen memerlukan \(7\times36=252\).
Angka 15% di sini adalah pilihan rancangan hipotetis yang dinyatakan secara eksplisit, bukan rekomendasi bawaan. Fraksi lebih besar dapat mengecualikan rezim berumur pendek dan tanggal dekat batas sampel; fraksi lebih kecil mengizinkan segmen pendek tetapi dapat menyisakan terlalu sedikit informasi untuk mengestimasi slope dan besaran kovarians jangka panjang secara andal. Pilih aturan berdasarkan frekuensi sampling, jumlah regressor, durasi rezim yang masuk akal, dan metode inferensi. Laporkan aturan tersebut dan, jika relevan secara substantif, tunjukkan apakah kesimpulan berubah pada pilihan trimming yang berdekatan. Implementasi dapat mendefinisikan ukuran sampel efektif dan titik akhir secara berbeda saat ada lag atau observasi hilang, jadi dokumentasikan konvensi yang dipakai.
Gunakan pemrograman dinamis untuk menemukan segmentasi global dengan jumlah tetap
Untuk model perubahan penuh dengan \(m\) tetap, pencarian tanggal dapat dinyatakan sebagai minimisasi total RSS segmen:
\[ \min_{T_1,\ldots,T_m}\;\sum_{j=1}^{m+1}\operatorname{SSR}(T_{j-1}+1,T_j), \]
dengan syarat urutan tanggal dan panjang segmen minimum. \(\operatorname{SSR}(a,b)\) adalah jumlah kuadrat residual terkecil dari pencocokan satu segmen pada observasi \(a,\ldots,b\). Pencarian naif memeriksa setiap kombinasi tanggal, yang jumlahnya bertambah cepat seiring \(T\) dan \(m\).
Pemrograman dinamis menggunakan kembali submasalah optimal. Jika \(D(r,j)\) adalah RSS terkecil untuk mempartisi observasi 1 sampai \(j\) menjadi \(r\) segmen yang valid, salah satu bentuk rekurensinya ialah:
\[ D(r,j)=\min_i\{D(r-1,i)+\operatorname{SSR}(i+1,j)\}, \]
dengan pemisah \(i\) dibatasi agar masing-masing dari \(r-1\) segmen pertama dan segmen terakhir memenuhi panjang minimum. Menyimpan pemisah yang meminimalkan nilai pada setiap tahap memungkinkan pemulihan tanggal. Untuk setiap jumlah segmen yang diizinkan, algoritme memperoleh partisi dengan RSS minimum global menurut model dan pembatasan yang ditentukan, alih-alih menambah patahan satu per satu secara greedy. Bai dan Perron (2003) mengembangkan perhitungannya dan membahas model perubahan penuh serta parsial.
“Global” di sini bersyarat pada jumlah, regressor, suku deterministik, trimming, dan objektif yang dipilih. Itu bukan berarti model statistiknya benar, jumlah ini tepat, atau partisi optimal untuk semua spesifikasi yang mungkin. Prosedur dapat membandingkan beberapa jumlah dengan efisien, tetapi pemilihan \(m\) adalah langkah inferensi atau pemilihan model yang terpisah.
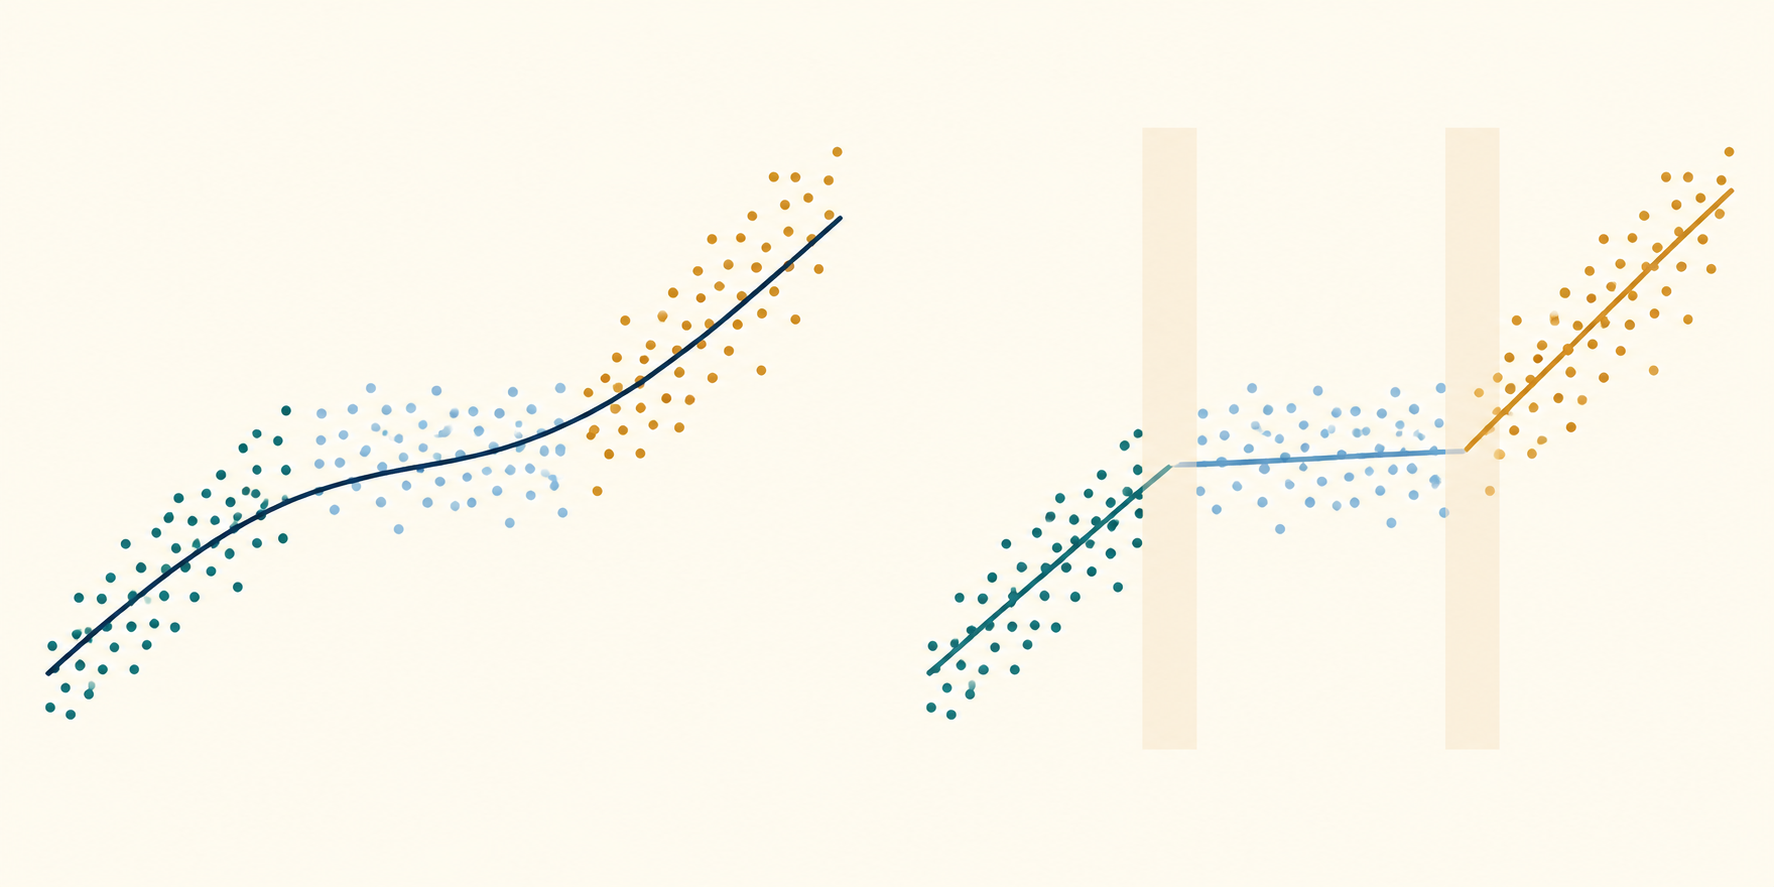
Pilih jumlah patahan dengan inferensi yang menyesuaikan pencarian atau kriteria
Setelah partisi terbaik untuk jumlah kandidat dihitung, beberapa pendekatan dapat memandu pilihan \(m\). Uji berurutan \(\sup F(\ell+1\mid\ell)\) membandingkan model dengan \(\ell\) patahan dengan model yang memiliki satu patahan tambahan, menggunakan statistik supremum pada tanggal yang diizinkan. Uji double-maximum seperti UDmax atau WDmax menguji tidak adanya patahan terhadap alternatif dengan jumlah patahan tidak diketahui hingga maksimum yang ditetapkan. Kriteria informasi, termasuk kriteria jenis BIC, membandingkan peningkatan kecocokan dengan penalti kompleksitas. Metode-metode ini menjawab pertanyaan yang berkaitan tetapi tidak sama.
Nilai kritis F biasa umumnya tidak tepat setelah statistik dimaksimalkan atas tanggal patahan yang tidak diketahui. Di bawah hipotesis nol tanpa patahan, tanggal kandidat tidak teridentifikasi dengan cara yang sama seperti di bawah alternatif, sehingga distribusi limitnya tidak standar. Nilai kritis bergantung pada hal-hal seperti trimming, perubahan penuh atau parsial, regressor, dan asumsi kovarians galat. Bai dan Perron (1998) menurunkan uji untuk beberapa perubahan; studi nilai kritis mereka yang lebih baru menabulasikan nilai bagi pengaturan trimming dan model yang berbeda. Andrews (1993) memberikan hasil penting untuk uji ketidakstabilan dengan titik perubahan tunggal yang tidak diketahui, tetapi nilai kritisnya bukan pengganti prosedur beberapa patahan.
Uji berurutan mudah ditafsirkan, tetapi hasilnya dapat bergantung pada daya pada tiap langkah dan jumlah patahan maksimum yang ditentukan sebelumnya. Kriteria informasi dapat memilih jumlah berbeda karena penaltinya berbeda dan semua model kandidat mungkin hanya aproksimasi. Lebih banyak patahan tidak otomatis berarti penjelasan lebih realistis: peningkatan kecocokan kecil dapat dibayar dengan koefisien segmen yang tidak stabil. Laporkan metode, jumlah maksimum, trimming, urutan uji atau kriteria, dan asumsi nilai kritis yang sesuai. Jika pilihan tersebut penting, tunjukkan sensitivitas alih-alih menyajikan satu jumlah seolah-olah pasti.
Perlakukan tanggal estimasi sebagai estimasi kondisional yang tidak pasti
Tanggal yang meminimalkan RSS adalah estimasi titik di bawah model tertentu. Jangan melaporkannya seakan data mengungkap saat yang tepat ketika hubungan ekonomi berubah. Variasi sampel, perubahan koefisien kecil, patahan yang berdekatan, hasil yang bising, regressor dengan sedikit variasi, dan panjang segmen minimum dapat membuat fungsi objektif relatif datar di sekitar minimum. Beberapa partisi berdekatan mungkin cocok hampir sama baiknya.
Bai dan Perron mengembangkan interval kepercayaan untuk tanggal patahan di bawah kondisi yang dinyatakan. Interval itu menggambarkan ketidakpastian sampling untuk tanggal patahan yang dimodelkan; interval tersebut tidak mencakup semua ketidakpastian tentang apakah spesifikasi regresi benar, variabel apa yang perlu disertakan, jumlah patahan, atau aturan trimming. Jika jumlah patahan itu sendiri tidak pasti, interval tanggal yang sempit dan bersyarat pada satu jumlah terpilih dapat mengecilkan ketidakpastian keseluruhan.
Pelaporan praktis perlu membedakan konvensi tanggal, indeks observasi estimasi, tanggal kalender hasil konversi, dan interval setiap patahan. Jika interval lebar atau tumpang tindih, jelaskan bahwa lokasinya tidak teridentifikasi dengan presisi. Jangan memilih tanggal dari grafik setelah melihat hasil lalu menyebutnya prediksi independen atas suatu peristiwa. Saat membandingkan patahan estimasi dengan peristiwa yang diketahui, pertimbangkan bahwa peristiwa dan jendelanya mungkin dipilih setelah data dilihat.
Sesuaikan inferensi dengan dependensi serial dan perubahan varians
Partisi RSS adalah kriteria kecocokan; validitas uji dan interval kepercayaan bergantung pada asumsi tentang regressor dan galat. Regresi keuangan sering memiliki autokorelasi, heteroskedastisitas kondisional, pencilan, volatilitas berubah, imbal hasil tumpang tindih, atau observasi asinkron. Jika estimator kovarians dan nilai kritis mengasumsikan galat independen dengan varians sama, sementara residual dependen atau heteroskedastik, signifikansi yang dilaporkan dapat menyesatkan meskipun tanggal patahan tampak masuk akal.
Karya Bai–Perron mengembangkan prosedur dalam kondisi yang lebih luas, termasuk beberapa bentuk heteroskedastisitas dan dependensi serial, tetapi analis harus memakai koreksi kovarians dan nilai acuan yang sesuai dengan rancangan sebenarnya. Estimasi kovarians robust atau HAC tidak dapat memperbaiki dinamika yang dihilangkan, regressor endogen, rata-rata kondisional yang salah, atau kalender observasi yang menggabungkan interval tidak sebanding. Penggunaan standard error robust saja juga tidak mengubah objektif RSS menjadi model data yang lebih baik.
Periksa dependensi residual dan pola varians di dalam maupun antarsegmen kandidat. Nyatakan apakah asumsi galat mengizinkan varians khusus segmen, korelasi serial, atau perubahan distribusi regressor, dan apakah teori uji yang dipilih mencakupnya. Segmen sangat pendek membuat estimasi kovarians robust sangat rapuh; ini alasan lain untuk merancang trimming dan dimensi model secara bersama. Untuk latar belakang estimasi regresi dan asumsi kovarians, lihat panduan regresi OLS.
Laporkan analisis patahan tanpa mengubahnya menjadi klaim kausal atau trading
Laporan yang dapat direproduksi menyebut hasil, seluruh regressor, transformasi, interval dan frekuensi sampel, pembatasan intersep dan koefisien, spesifikasi perubahan penuh atau parsial, maksimum kandidat \(m\), fraksi trimming dan panjang minimum, konvensi tanggal, metode optimisasi, serta uji atau kriteria untuk memilih \(m\). Sertakan jumlah patahan terpilih, koefisien per segmen, tanggal dan interval ketidakpastian, statistik uji, perlakuan kovarians, dan sumber nilai kritis. Jelaskan titik ujung atau observasi yang dikeluarkan dari pencarian.
Patahan yang terdeteksi secara statistik memberikan bukti ketidakstabilan parameter dalam regresi tertentu menurut asumsi yang digunakan. Hasil ini tidak menetapkan peristiwa mana yang menyebabkan perubahan, tidak membuktikan bahwa rilis berita atau pergeseran kebijakan tertentu adalah penyebabnya, dan tidak menunjukkan koefisien sebelum atau sesudah patahan akan bertahan. Patahan dapat mencerminkan variabel yang dihilangkan, perubahan definisi data, episode volatilitas, masalah pengukuran, atau pergeseran ekonomi yang nyata; uji regresi saja tidak membedakan penjelasan tersebut.
Dalam trading kuantitatif, pencarian pada seluruh sampel memakai observasi dari kedua sisi setiap patahan estimasi. Trading seolah tanggal terpilih sudah diketahui secara real time menimbulkan bias look-ahead. Evaluasi aturan rezim secara kronologis, estimasi ulang hanya dengan informasi yang tersedia pada setiap tanggal, dan masukkan spread, biaya, dampak pasar, pembiayaan, biaya pinjam, turnover, serta latensi. Bandingkan dengan baseline sederhana berparameter tetap dan tanpa trading, lalu sisihkan data yang benar-benar lebih baru untuk validasi. Patahan dapat memicu tinjauan model atau risiko; itu bukan bukti daya prediksi atau keunggulan yang dapat diinvestasikan.
Bai dan Perron (1998) menyajikan uji dan estimasi untuk beberapa perubahan struktural dalam model linear pada makalah asli mereka. Makalah komputasi 2003 menjelaskan pemrograman dinamis dan prosedur perubahan parsial, sedangkan makalah nilai kritis merinci bagaimana nilai uji berubah menurut rancangan. Makalah Andrews tentang titik perubahan yang tidak diketahui memberikan landasan terkait untuk satu patahan. Untuk diagnostik terkait, bandingkan uji Chow dengan tanggal yang ditentukan sebelumnya dengan uji CUSUM regresi.
Pertanyaan umum
Q1Apakah Bai–Perron memberi tahu jumlah patahan yang sebenarnya?
Tidak. Metode ini mengestimasi partisi dan menyediakan uji atau kriteria untuk memilih di antara jumlah kandidat. Hasil bergantung pada spesifikasi regresi, trimming, asumsi galat, jumlah maksimum, dan aturan pemilihan; hasilnya bukan kepastian bahwa proses pembangkit data memiliki tepat sejumlah patahan tersebut.
Q2Apakah tanggal patahan adalah tanggal suatu peristiwa ekonomi menyebabkan perubahan?
Tidak. Itu adalah lokasi estimasi ketidakstabilan parameter di bawah model yang dipasang, dengan ketidakpastian sampling. Mengaitkannya dengan penyebab memerlukan bukti tambahan dan rancangan yang menyingkirkan penjelasan pesaing.
Q3Bisakah saya langsung trading berdasarkan tanggal patahan estimasi?
Tidak hanya dari estimasi retrospektif atas seluruh sampel. Pencarian tanggal menggunakan data di kedua sisi kandidat. Aturan langsung memerlukan evaluasi kronologis, informasi yang tersedia saat itu, biaya, dan validasi pada data berikutnya; patahan terdeteksi tidak membuktikan sinyal yang menguntungkan.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Dalam contoh dengan 240 observasi, apa arti aturan segmen minimum 15%?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Baca panduan lengkapMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Baca panduan lengkap