

Uji Kointegrasi Engle–Granger: Residu dan Koreksi Kesalahan
Pelajari uji kointegrasi Engle–Granger dua langkah, alasan uji akar unit pada residu memerlukan nilai kritis khusus, dan cara menafsirkan model koreksi kesalahan.
Dalam panduan iniKointegrasi adalah klaim tentang residu hasil estimasi
Ringkasan singkat
Metode Engle–Granger menanyakan apakah kombinasi tertentu dari deret nonstasioner bersifat stasioner. Metode ini mengestimasi persamaan jangka panjang, lalu menguji residu hasil estimasinya dengan nilai kritis khusus kointegrasi. Hubungan yang terdeteksi dapat menjadi alasan untuk mengestimasi model koreksi kesalahan, tetapi tidak membuktikan bahwa harga pasti akan konvergen atau bahwa suatu transaksi akan menghasilkan laba.
Kointegrasi adalah klaim tentang residu hasil estimasi
Dua deret yang sama-sama meningkat dapat terlihat berhubungan karena keduanya memuat tren stokastik. Kointegrasi adalah klaim yang lebih spesifik: jika setiap deret terintegrasi berorde satu, I(1), kombinasi tertentu dengan bobot tertentu mungkin stasioner, I(0). Kombinasi itu menjadi kesalahan keseimbangan jangka panjang menurut model yang dipilih. Nilainya berfluktuasi di sekitar distribusi yang stabil, alih-alih bergerak tanpa batas.
Prosedur Engle–Granger dua langkah adalah cara berbasis satu persamaan untuk menyelidiki klaim tersebut. Pada langkah pertama, estimasikan hubungan jangka panjang dalam level. Pada langkah kedua, uji apakah residu hasil estimasi memiliki akar unit. Dalam sampel terbatas, hasil uji bergantung pada arah karena persamaan tahap pertama harus memilih variabel yang ditempatkan di sisi kiri. Panduan ini mengikuti kasus klasik dua variabel; metode ini tidak menggantikan pendekatan sistem ketika mungkin ada beberapa hubungan kointegrasi.
Periksa deret dan komponen deterministik terlebih dahulu
Pengaturan umum mengasumsikan variabel penyusun berorde I(1): levelnya nonstasioner di bawah spesifikasi terpilih, sedangkan beda pertamanya stasioner. Uji akar unit tidak sempurna, terutama pada sampel pendek atau di dekat patahan struktural. Karena itu, perlakukan pemeriksaan orde integrasi sebagai bukti, bukan gerbang mekanis. Deret I(0) yang dicampur dengan deret I(1) tidak termasuk kasus kointegrasi I(1) klasik yang dibahas di sini.
Tentukan apakah persamaan jangka panjang perlu memuat konstanta, tren deterministik, atau tidak keduanya berdasarkan pertanyaan tentang proses pembentukan data. Sebagai contoh, harga aset dalam log dapat dimodelkan dengan konstanta tetapi tanpa tren deterministik pada spread-nya; agregat ekonomi mungkin memerlukan tren. Komponen deterministik memengaruhi baik keseimbangan yang diestimasi maupun distribusi uji residu. Memilihnya setelah mencari p-value kecil akan membuat hasil uji lebih sulit ditafsirkan.
Langkah 1 mengestimasi persamaan jangka panjang dalam level
Untuk dua deret level (y_t) dan (x_t), persamaan tahap pertama yang sederhana adalah:
\[ y_t = a + \beta x_t + u_t. \]
Estimasi (a) dan \(\beta\) dengan kuadrat terkecil biasa berdasarkan asumsi yang dipertahankan, lalu simpan \(\hat u_t = y_t-\hat a-\hat\beta x_t\). Jika deret-deret itu terkointegrasi dalam spesifikasi ini, kombinasi hasil estimasinya seharusnya stasioner meskipun masing-masing level tidak.
Dalam contoh keuangan, (y_t) dan (x_t) dapat berupa indeks log total return untuk dua aset yang diamati dengan frekuensi sama. Koefisien \(\hat\beta\) mendefinisikan kombinasi jangka panjang hasil estimasi; koefisien itu tidak otomatis menjadi bobot portofolio netral dolar atau berisiko rendah. Mengubah variabel di sisi kiri, sampel, perlakuan dividen, mata uang, atau spesifikasi tren dapat mengubah estimasi dan residu. Jelaskan makna ekonomi persamaan tersebut.
Langkah 2 menguji residu dengan nilai kritis khusus
Regresi residu bergaya augmented Dickey–Fuller dapat ditulis sebagai:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
Hipotesis nol tanpa kointegrasi berarti residu memiliki akar unit; hipotesis alternatifnya adalah residu hasil estimasi stasioner. Dalam notasi sederhana di atas, statistik uji residu yang cukup negatif menjadi bukti terhadap hipotesis nol. Suku lag membantu merepresentasikan ketergantungan serial pada residu, sehingga orde lag dan diagnostik residu penting. Ini merupakan pilihan terpisah dari konstanta atau tren tahap pertama yang menentukan jenis nilai kritis kointegrasi. Terlalu sedikit lag tambahan dapat menyisakan autokorelasi. Laporkan cara memilih orde lag dan periksa alternatif yang masuk akal, sebagaimana dibahas Agiakloglou dan Newbold.
Residu diestimasi pada langkah pertama, sehingga distribusinya di bawah hipotesis nol berubah. Jangan bandingkan statistik ini dengan nilai kritis Dickey–Fuller biasa atau p-value ADF generik. Gunakan nilai kritis atau p-value yang dirancang untuk uji residu Engle–Granger serta sesuai dengan komponen deterministik terpilih, jumlah variabel, dan ukuran sampel. Phillips dan Ouliaris mengembangkan teori asimtotik untuk uji berbasis residu; MacKinnon menyediakan nilai kritis berbasis response surface untuk spesifikasi umum. Jika suku deterministik atau jumlah variabel penjelas pada tahap pertama berbeda, statistik residu yang sama dapat dibandingkan dengan nilai kritis acuan yang berbeda.
Contoh hasil hipotetis menjelaskan arti keputusan
Misalkan seorang peneliti mengkaji dua indeks harga bulanan dalam log selama sampel tetap. Keduanya tampak I(1) berdasarkan spesifikasi uji akar unit yang disebutkan. Regresi tahap pertama memuat konstanta dan menghasilkan residu estimasi. Statistik berbasis residu kemudian dinilai menggunakan distribusi Engle–Granger untuk pengaturan deterministik dan sampel tersebut, bukan tabel ADF biasa.
Bayangkan uji yang cocok menghasilkan p-value di bawah ambang 5% yang telah ditetapkan peneliti sebelumnya. Peneliti menolak hipotesis nol tanpa kointegrasi untuk spesifikasi ini dan menemukan bukti bahwa kombinasi hasil estimasi bersifat stasioner. Kesimpulan itu bergantung pada sampel, pilihan lag, komponen deterministik, dan asumsi integrasi. Kesimpulan tersebut tidak menunjukkan bahwa setiap pasangan aset berhubungan, bahwa hubungannya bertahan di luar sampel, atau bahwa residu hasil estimasi menjadi sinyal masuk yang menguntungkan. Jika p-value di atas 5%, pembacaan yang tepat adalah “uji tidak menolak hipotesis tanpa kointegrasi,” bukan “deret-deret itu terbukti tidak berhubungan.”
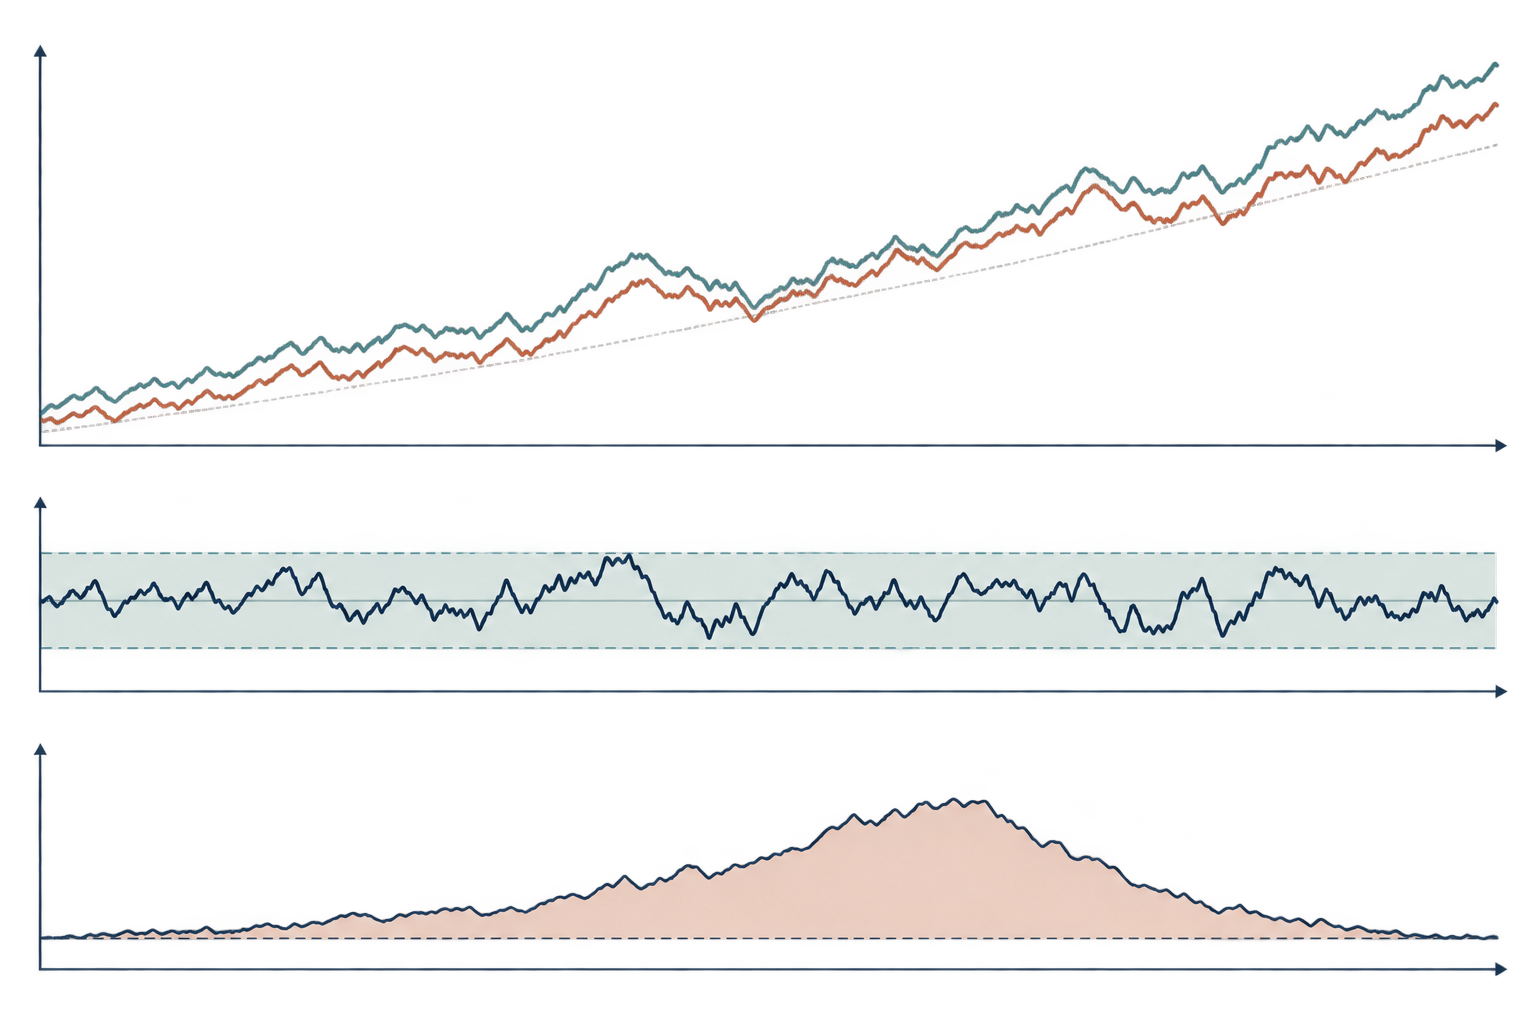
Gambar di bawah ini bersifat konseptual: tren stokastik bersama dapat berjalan seiring dengan residu yang terbatas, dan penyimpangan dari hubungan hasil estimasi dapat menyempit kemudian. Gambar tidak berisi deret yang diukur dari data empiris dan tidak menyiratkan bahwa penyesuaian selalu terjadi pada kecepatan yang dapat diprediksi.
Model koreksi kesalahan menggambarkan penyesuaian jangka pendek
Jika ada bukti yang mendukung hubungan jangka panjang, model koreksi kesalahan dapat menggabungkan perubahan jangka pendek dengan kesalahan keseimbangan periode sebelumnya. Dengan \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\), salah satu contohnya adalah:
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
Di sini \(\lambda\) adalah koefisien penyesuaian untuk (y_t) dalam parameterisasi ini. Jika (y) berada di atas hubungan hasil estimasi dan \(\lambda<0\), suku koreksi kesalahan berkontribusi pada perubahan negatif pada (y), dengan hal lain tetap. Pembacaan tanda ini menggunakan definisi \(\hat u=y-\hat a-\hat\beta x\); membalik konvensi residu akan membalik tanda koefisien. Koefisien jangka pendek menggambarkan respons bersyarat tambahan. Variabel lain juga dapat menyesuaikan diri; kointegrasi saja tidak menentukan pasar atau variabel ekonomi mana yang menanggung penyesuaian.
Jangan langsung menerjemahkan \(\lambda\) menjadi “spread menutup sebesar persentase ini setiap bulan” kecuali modelnya memang memiliki dinamika sesederhana itu. Perubahan lag, banyak variabel yang menyesuaikan, respons nonlinier, dan patahan memengaruhi jalur. Hubungan jangka panjang yang stabil bukan mekanisme kausal struktural, dan koefisien penyesuaian bergantung pada model serta himpunan informasi yang ditentukan.
Uji dua langkah ini memiliki batas cakupan
Pengaturan Engle–Granger satu persamaan dapat menguji satu kombinasi jangka panjang yang diajukan, termasuk ketika persamaan memuat variabel dependen dan beberapa regressor. Dengan dua variabel I(1), rank kointegrasi maksimum adalah satu; sistem yang lebih besar dapat memiliki beberapa vektor kointegrasi. Satu uji residu tidak menentukan rank seluruh sistem; prosedur Johansen dirancang untuk menjawab pertanyaan rank tersebut di bawah asumsi VAR dan komponen deterministiknya sendiri.
Normalisasi tahap pertama juga penting dalam sampel terbatas. Regresi (y) terhadap (x) umumnya tidak identik secara numerik dengan regresi (x) terhadap (y), meskipun secara konseptual hubungan jangka panjang menyangkut suatu kombinasi. Pilih normalisasi dengan alasan ekonomi yang jelas dan laporkan. Jika kesimpulan berubah saat persamaan dibalik, jelaskan sensitivitas itu alih-alih memilih hasil yang menguntungkan.
Uji dapat memiliki daya rendah pada sampel kecil, dan hasilnya dapat dipengaruhi pilihan lag, komponen deterministik, pencilan, serta patahan struktural. Patahan dalam hubungan jangka panjang dapat membuat kombinasi yang sebelumnya stasioner terlihat tidak stabil bila seluruh sampel digunakan. Satu penolakan adalah bukti di bawah spesifikasi yang dipertahankan, bukan bukti bahwa hubungan akan bertahan selamanya.
Bukti kointegrasi bukan aturan trading siap pakai
Dalam penerapan trading, residu hasil estimasi dapat disebut spread, tetapi sebutan itu tidak menentukan portofolio yang dapat dieksekusi. Spread dari harga log berbeda dengan posisi bernilai dolar; seri harga saja berbeda dari seri total return. Koefisien regresi dapat berubah, dan estimasi residu yang stasioner tidak menetapkan ambang masuk, periode penahanan, stop, atau ukuran posisi.
Estimasi hubungan jangka panjang hanya dengan informasi yang tersedia pada setiap tanggal keputusan. Jika koefisien lindung nilai diestimasi memakai seluruh periode backtest lalu perdagangan diterapkan pada tanggal-tanggal sebelumnya, observasi masa depan telah bocor ke sinyal. Gunakan jendela pembentukan dan evaluasi secara kronologis; perhitungkan dividen, stock split, ketersediaan pinjaman, pembiayaan, bid–ask spread, dampak pasar, dan rebalancing; serta tetapkan tindakan ketika diagnostik menunjukkan patahan. Pencarian atas banyak pasangan dan jendela juga menimbulkan bias seleksi yang tidak diperbaiki oleh uji kointegrasi.
Pertanyaan praktisnya bukan sekadar apakah satu uji residu menolak. Tanyakan apakah ada alasan ekonomi agar hubungan itu bertahan, apakah hubungan tersebut lolos pemeriksaan stabilitas yang transparan, dan apakah aturan yang dapat diterapkan masih layak setelah ketidakpastian dan biaya diperhitungkan. Kointegrasi dapat memberi informasi bagi model; kointegrasi tidak menjamin konvergensi, efektivitas lindung nilai, ataupun imbal hasil.
Laporkan spesifikasi agar pembaca lain dapat mereplikasinya
Sebutkan variabel, transformasi, frekuensi, tanggal sampel, bukti orde integrasi, dan normalisasi tahap pertama. Daftarkan komponen konstanta atau tren, jenis uji residu, aturan pemilihan lag, statistik uji, serta sumber nilai kritis atau p-value khusus kointegrasi. Laporkan sensitivitas terhadap alternatif lag atau jendela sampel yang dapat dipertahankan, dan sebutkan analisis patahan jika dilakukan.
Jika mengestimasi model koreksi kesalahan, definisikan suku ketidakseimbangan tertinggal dan konvensi tandanya, laporkan variabel mana yang boleh menyesuaikan, dan pisahkan koefisien jangka pendek dari hubungan jangka panjang. Untuk studi trading, ungkapkan pembagian sampel kronologis, aturan pemilihan pasangan, biaya, pembiayaan, asumsi pinjaman, serta penanganan kegagalan. Rincian ini membedakan uji yang dapat direplikasi dari grafik yang hanya tampak menunjukkan konvergensi.
Makalah asli Engle dan Granger tentang representasi, estimasi, dan pengujian mengembangkan hubungan antara kointegrasi dan koreksi kesalahan. Phillips dan Ouliaris menurunkan teori asimtotik untuk uji kointegrasi berbasis residu. Studi nilai kritis MacKinnon menjelaskan nilai response surface yang bergantung pada ukuran sampel dan spesifikasi uji. Agiakloglou dan Newbold membahas struktur lag dalam uji augmented Dickey–Fuller90022-Q). Untuk sistem yang mungkin memiliki beberapa hubungan, lihat analisis Johansen tentang vektor kointegrasi90041-3). Panduan terkait menjelaskan kointegrasi versus korelasi dalam pairs trading, akar unit dan mean reversion, serta proyeksi lokal untuk respons impuls.
Pertanyaan umum
Q1Bolehkah saya menggunakan nilai kritis ADF biasa pada residu hasil estimasi?
Tidak. Mengestimasi hubungan jangka panjang terlebih dahulu mengubah distribusi nol uji residu. Gunakan nilai yang sesuai dengan spesifikasi Engle–Granger terpilih.
Q2Apakah hasil Engle–Granger yang signifikan membuktikan suatu pasangan akan konvergen?
Tidak. Hasil itu merupakan bukti bahwa kombinasi hasil estimasi stasioner di bawah asumsi dan sampel uji. Patahan, kesalahan estimasi, dan data baru dapat mengubah hubungan.
Q3Kapan saya sebaiknya menggunakan Johansen?
Jika sistem memuat lebih dari dua variabel atau mungkin memiliki beberapa hubungan kointegrasi, metode rank sistem seperti Johansen menjawab pertanyaan yang berbeda dari satu hubungan berbasis residu.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa langkah kedua dalam prosedur Engle–Granger klasik?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Baca panduan lengkapMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Baca panduan lengkap